从面板到AI芯片底座:中国又杀进一条万亿赛道!这次韩国先感到压力,AI芯片下一场大洗牌要来了!中vs韩大战,鹿死谁手?
韩国媒体这次是真有点坐不住了。今天The Elec报道:中国玻璃基板的商业化速度,已经跑在韩国前面。韩国企业还在一段一段验证工艺、讨论什么时候上量产线,中国企业的玩法更直接——先把线建出来,做出东西,再让客户一轮一轮测。
真正让韩国人紧张的,是中国在用一种他们不太习惯的方式做半导体新材料。
韩国的打法偏向工艺一项一项验证,没完全跑通之前,对重资产量产线比较谨慎,中国这边更像先把设备和产线搭起来,做出样品,在真实客户验证里边跑边改。
玻璃基板这种东西,实验室里打出几个漂亮的TGV孔并不稀奇。
难的是几十万、几百万个微孔怎么稳定金属化,不能有空洞,不能裂,不能翘,做完以后还要扛住AI服务器长期高负载运行。
德国设备商SCHMID在最新业绩会上就说得很明白,现在玻璃芯基板最关键的技术瓶颈之一就是TGV金属化,后面还有终端客户认证。
说白了,这场仗拼到最后,拼的是谁先把良率和可靠性磨出来。而这恰恰是中国供应链最擅长的打法。
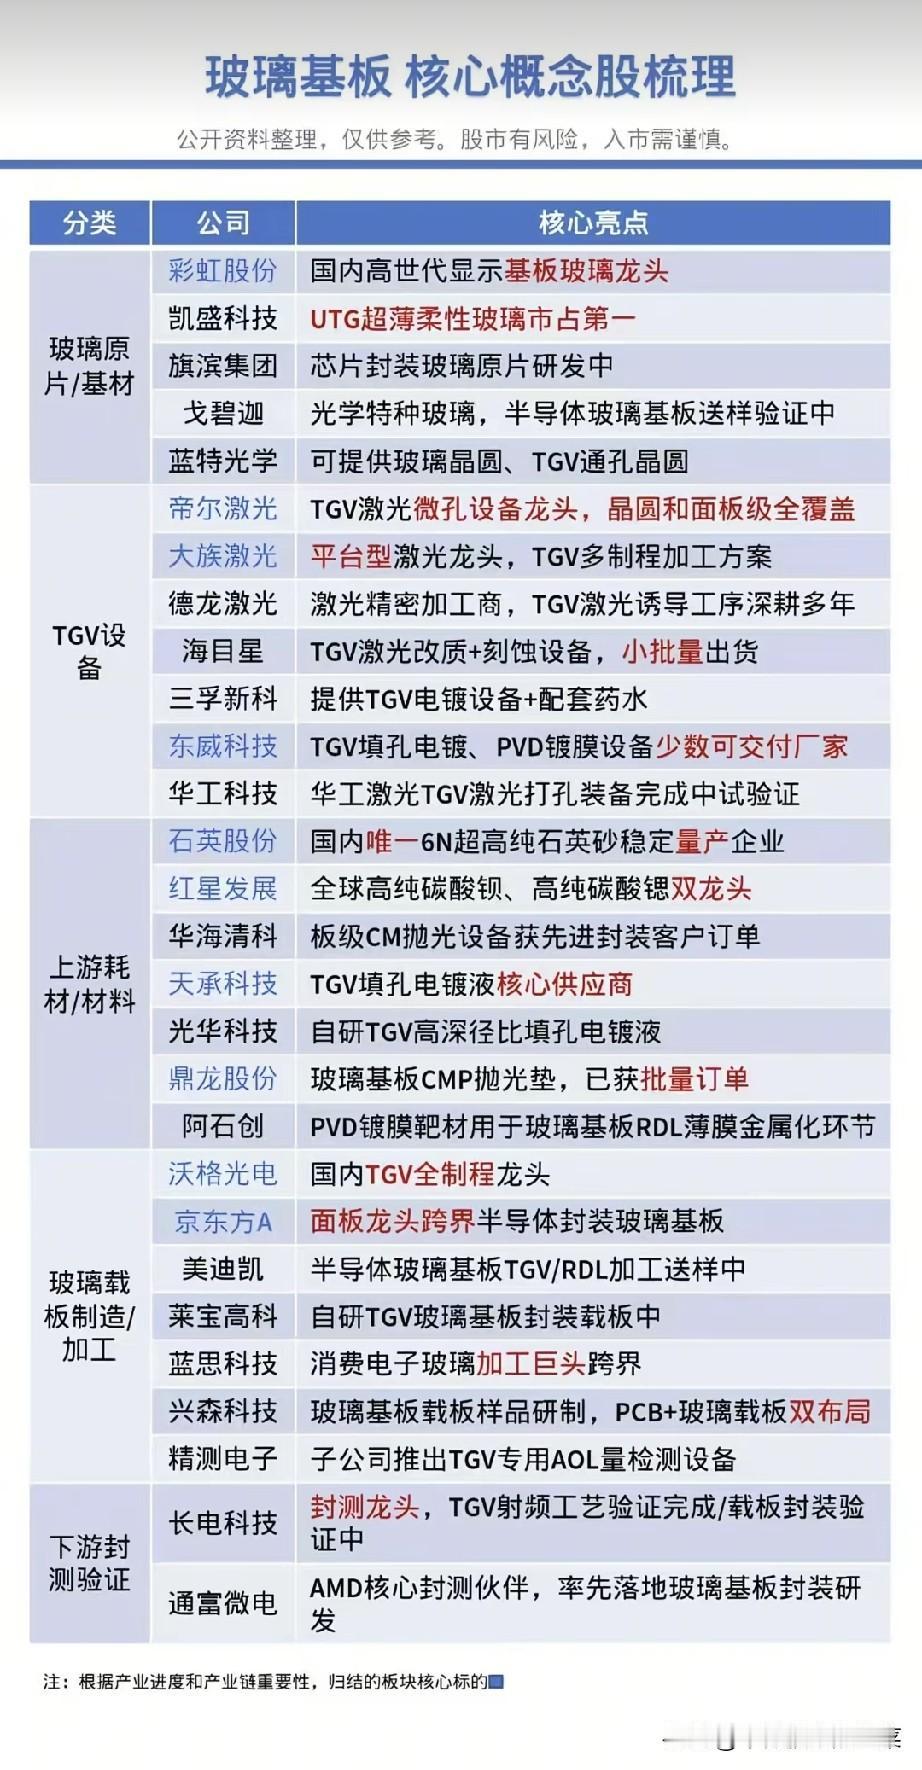
中国已经有至少18家上市公司切进玻璃基板产业链,从玻璃材料、激光打孔、湿法蚀刻,到镀铜、CMP、RDL和设备,正在慢慢连成一张网。
沃格已经有10万平方米产线并进入小批量供货。
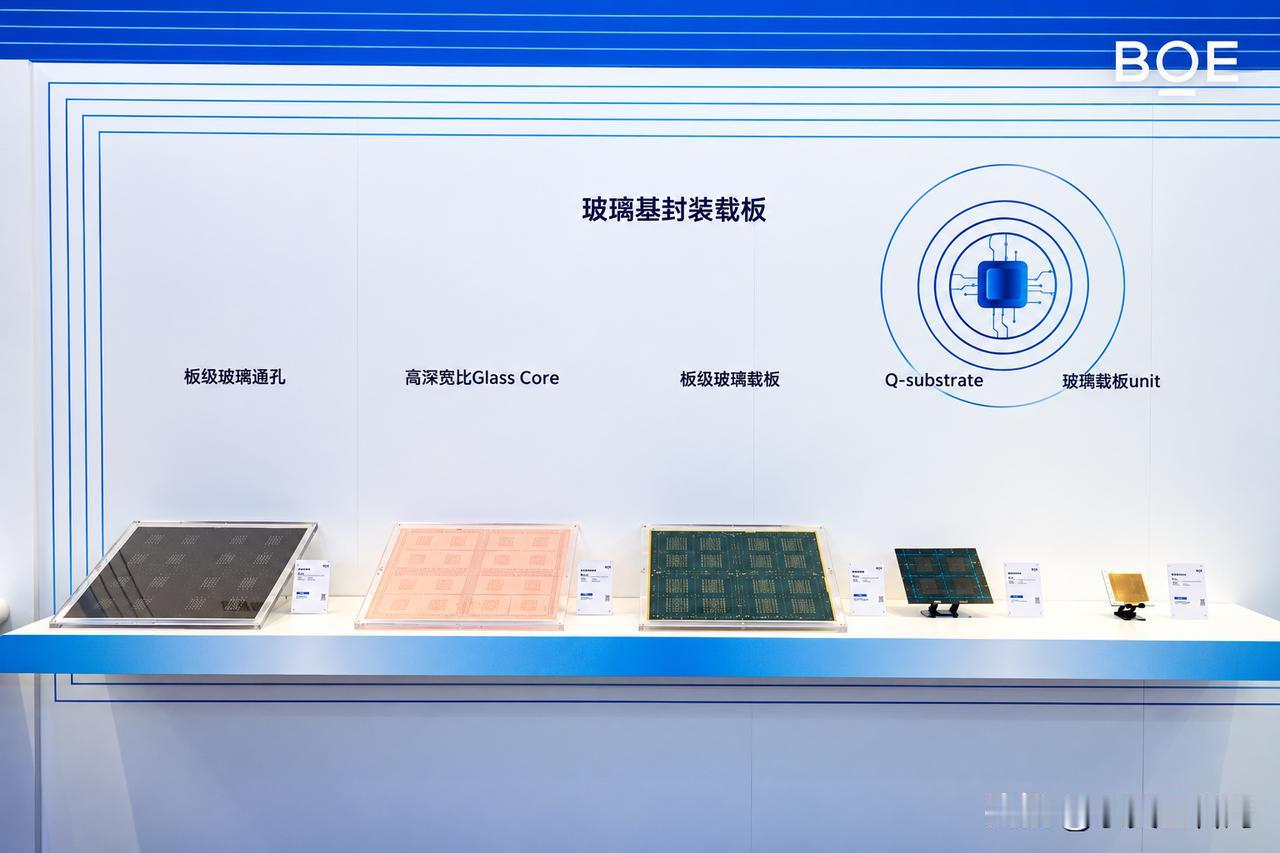
京东方更有意思,接近10亿元砸下去,把TGV打孔、镀铜、ABF增层到后道工艺整条中试线拉通了,100×100毫米以上、24层的产品已经开始拿真实CPU和GPU做服务器测试。
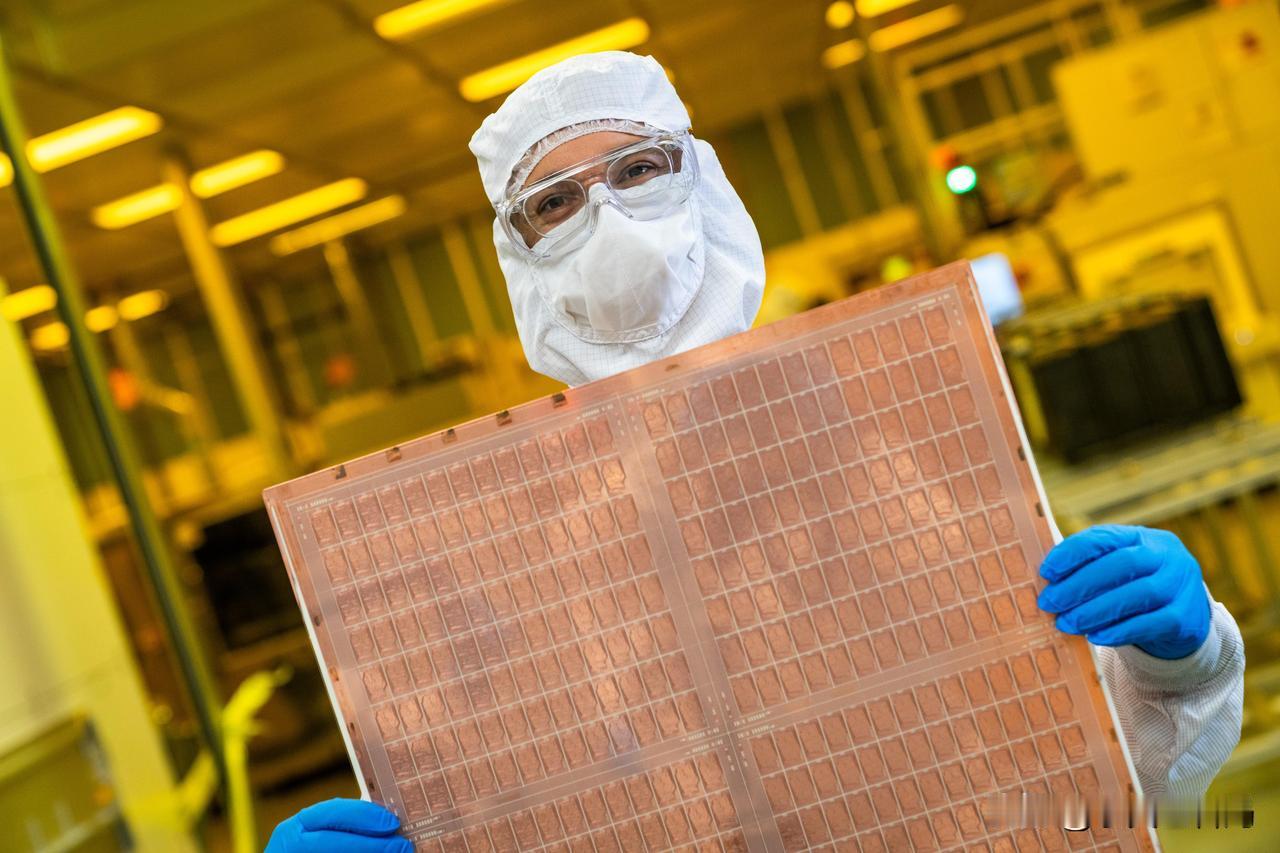
今年7月,英特尔甚至直接宣布和蓝思科技合作,开发玻璃基先进封装。
很多人以前觉得京东方、蓝思这类企业,不就是做屏、做手机玻璃的吗?
现在才发现,AI时代一个非常值钱的新入口,可能恰恰长在他们过去十几年最熟悉的玻璃加工、面板制造和精密微加工能力上。
因为AI芯片今天遇到的问题,已经不只是晶体管够不够小了。
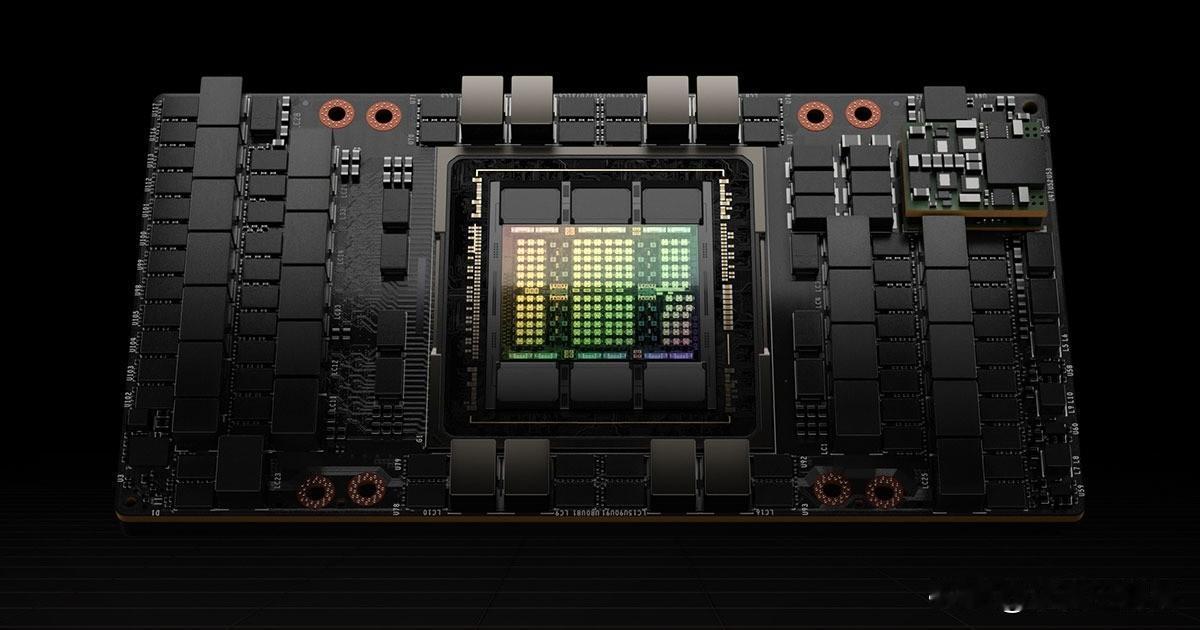
GPU越来越大,旁边还得塞越来越多HBM,芯片之间又要高速互连。封装尺寸越往上堆,有机基板越容易遇到翘曲和尺寸稳定性问题,硅中介层又贵,而且面积继续做大很麻烦。
玻璃的优势就是平、硬、热稳定、介电损耗低,而且特别适合往大尺寸面板走。
英特尔自己2023年公布玻璃基板技术时给过一个靠谱的指标:相比传统方案,玻璃基板有潜力把互连密度提高一个数量级,同时让图形失真降低50%。
SCHMID也说过,英特尔、英伟达、AMD供应链里的企业都在研究玻璃芯基板,而且终端客户认证目前还没有全部完成。
明年英伟达或许会立刻换玻璃,但这不是重点。重点是,中国过去二十年砸出来的面板、PCB、精密玻璃、激光设备、湿制程产业链,现在突然找到了一条往半导体先进封装抬价的路。
以前一平方米玻璃,大家拼的是电视、显示器的面板价格。
未来还是这一平方米玻璃,拼的可能是5微米级通孔、几十层线路、GPU和HBM互连,以及一颗几万美元AI芯片最终敢不敢放在你这块板子上。
这两个生意的价值量,根本不是一个级别。
当然,韩国现在也谈不上输。SKC这个月还在继续给Absolics追加巨额资金,韩国JNTC也刚刚宣布新的TGV玻璃基板工厂投资,三星电机、LG Innotek同样没有退出牌桌。
最后还是要看谁先拿到头部AI客户的长期订单,谁的良率先爬上去,谁的TGV金属化真正稳定,谁能连续几个季度批量出货,而且把成本越打越低。
但如果中国企业胜出,意义会非常大。
因为这一次中国企业抢的,是AI芯片最核心的先进封装底层材料和工艺平台。
一旦挤进去,卖的就不再是一块普通玻璃,而是AI算力时代的地基。
半导体封装基板 半导体玻璃基板 半导体 算力芯片 英伟达 A股 芯片半导体行情 京东方