重磅产业确认!万亿AI资本开支落地,半导体开启超级景气周期
市场最强硬产业催化落地:大摩明确万亿级AI资本开支预期,叠加半导体半年营收刷新历史纪录,AI硬件高景气彻底从题材炒作,转为业绩兑现的超级产业周期。
两大硬核数据,锁死AI上行趋势
1、AI投入指数级爆发全球AI资本开支持续跨越式增长:去年约3000亿、今年飙升至7000亿,明年有望冲击1万亿美元。持续高增的算力投入,每年可拉动全球GDP提升1个百分点,海量资金持续涌入AI基建全产业链。
2、半导体业绩实锤兑现据Omdia数据,2026年二季度全球半导体营收突破4250亿美元,环比暴涨31.4%,创下单季历史新高;上半年总营收达7520亿美元。
两大数据形成完美逻辑闭环:万亿级资金前瞻投入、百亿级营收当下落地,AI驱动的半导体结构性爆发,绝非普通周期反弹。
A股五大核心受益主线(自上而下、层层传导)
1、算力硬件(第一受益、业绩确定性最高)
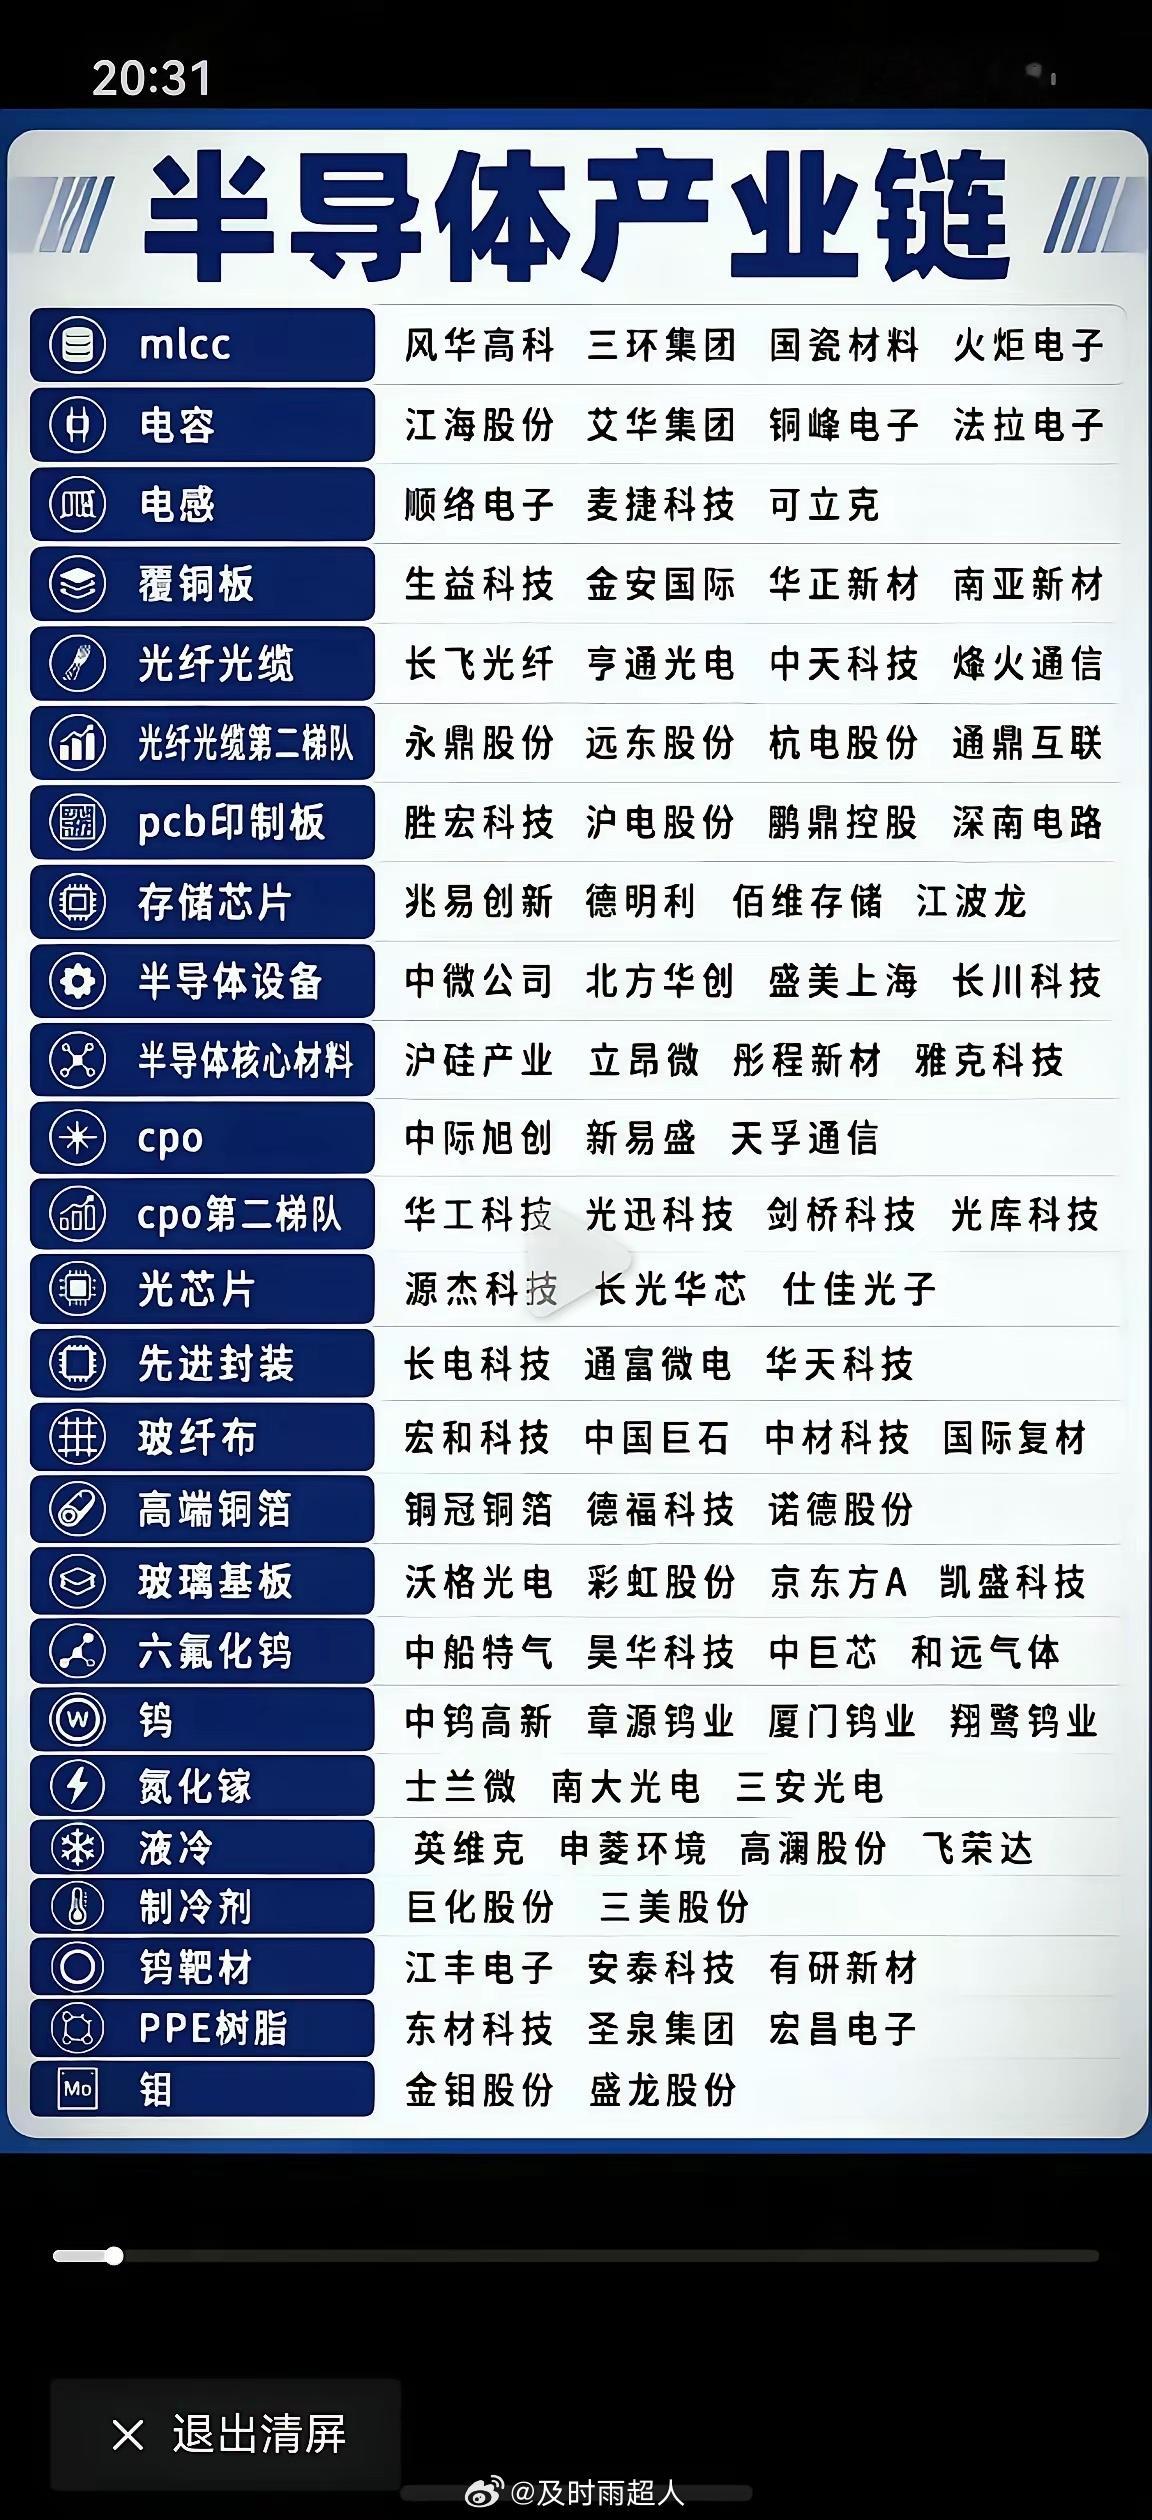
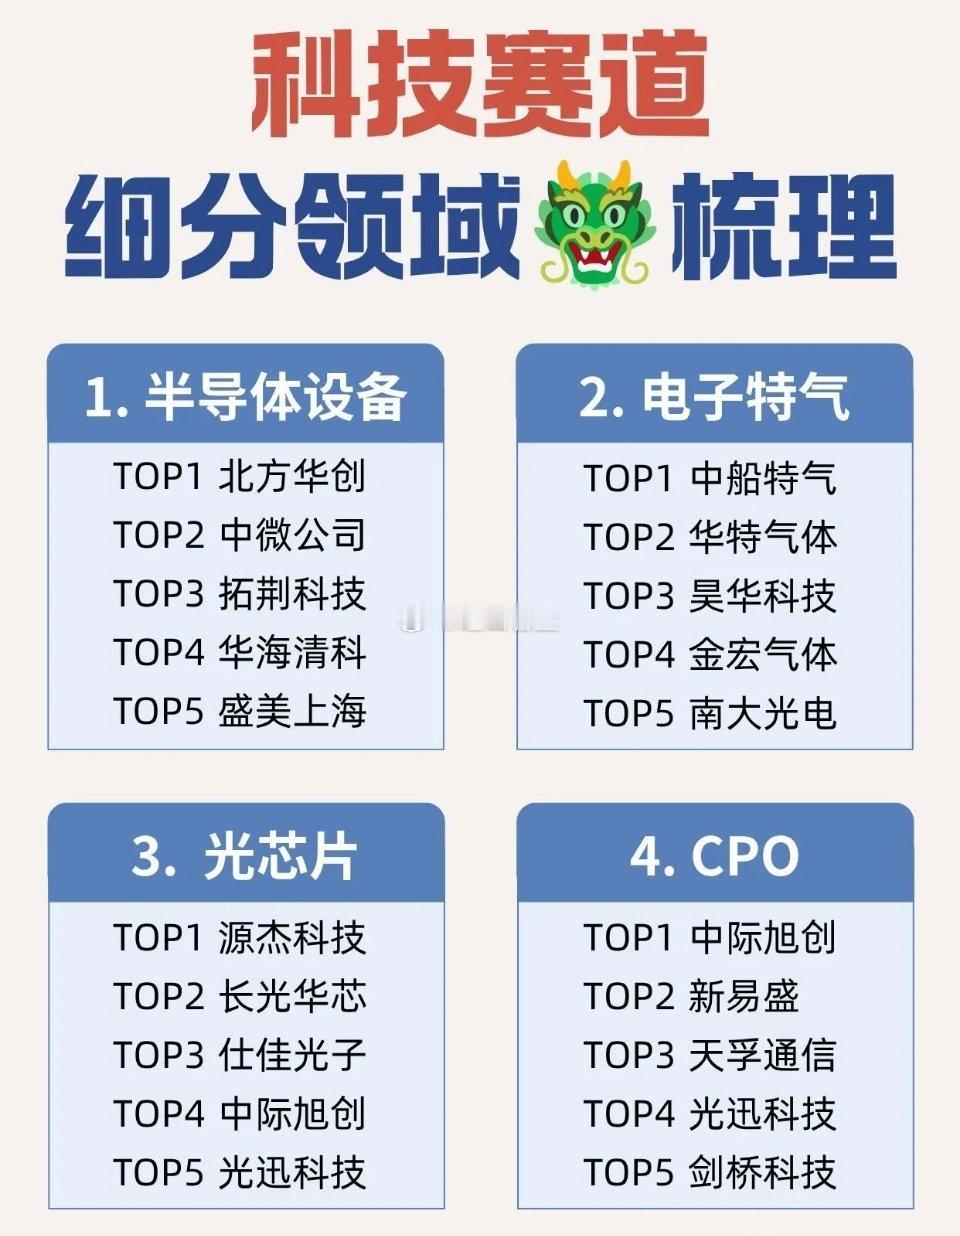
全球云厂商AI服务器、高速硬件订单饱满,产能供不应求。核心标的:工业富联(英伟达高端整机独家代工)、浪潮信息、中科曙光(国内智算核心)、中际旭创(800G/1.6T光模块持续放量)。
2、存储芯片(涨价+需求双轮驱动)
AI算力迭代重塑存储供需,DRAM、NAND、NOR芯片环比涨幅创同期新高。叠加国产存储头部企业IPO提速,板块迎来涨价+估值重估双重红利。核心标的:佰维存储、兆易创新、德明利。
3、半导体设备(扩产刚需、卡脖子核心)
全球晶圆厂加速扩产,设备是前置刚需,订单饱满、业绩高增。核心标的:北方华创(全品类设备龙头)、中微公司(刻蚀设备高国产化率)、拓荆科技(薄膜沉积核心)、长川科技(测试设备高增)。
4、半导体材料(刚需耗材、持续放量)
属于贯穿全制程的消耗品,不受技术迭代影响,刚需属性极强。核心标的:沪硅产业(大硅片)、中船特气(电子特气)、安集科技(抛光液)。
5、AI芯片设计(国产替代高弹性)
国产高端算力芯片突围,优先兑现可量产、有大客户订单的硬核标的。核心标的:寒武纪、海光信息。