标签: A股
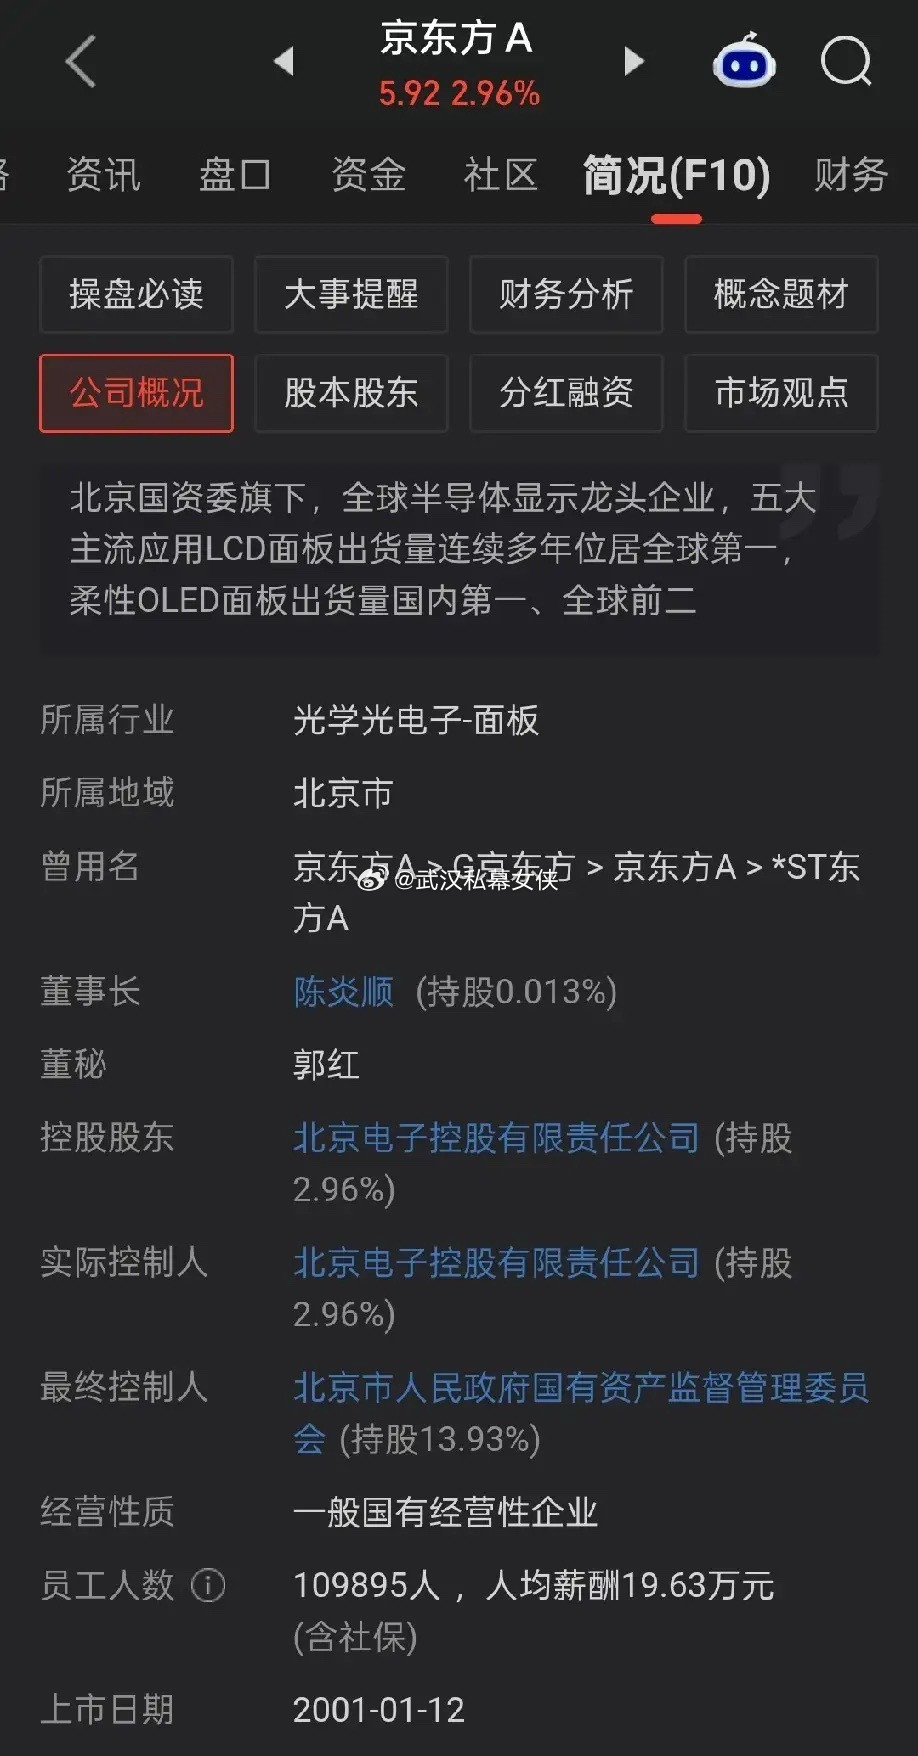
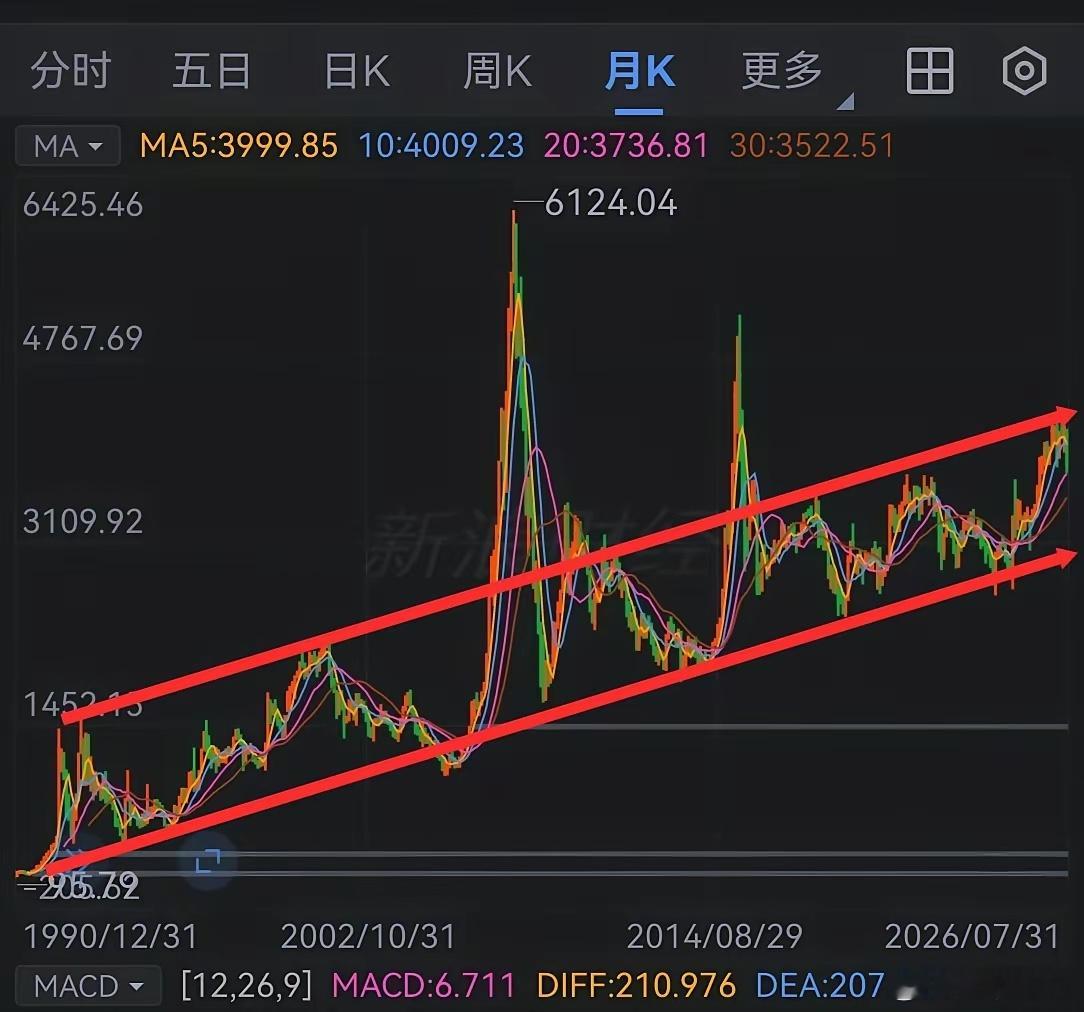
A股市值总量不断走高,可大量散户长期拿着股票,到头来却很难赚到钱。京东方,就是一
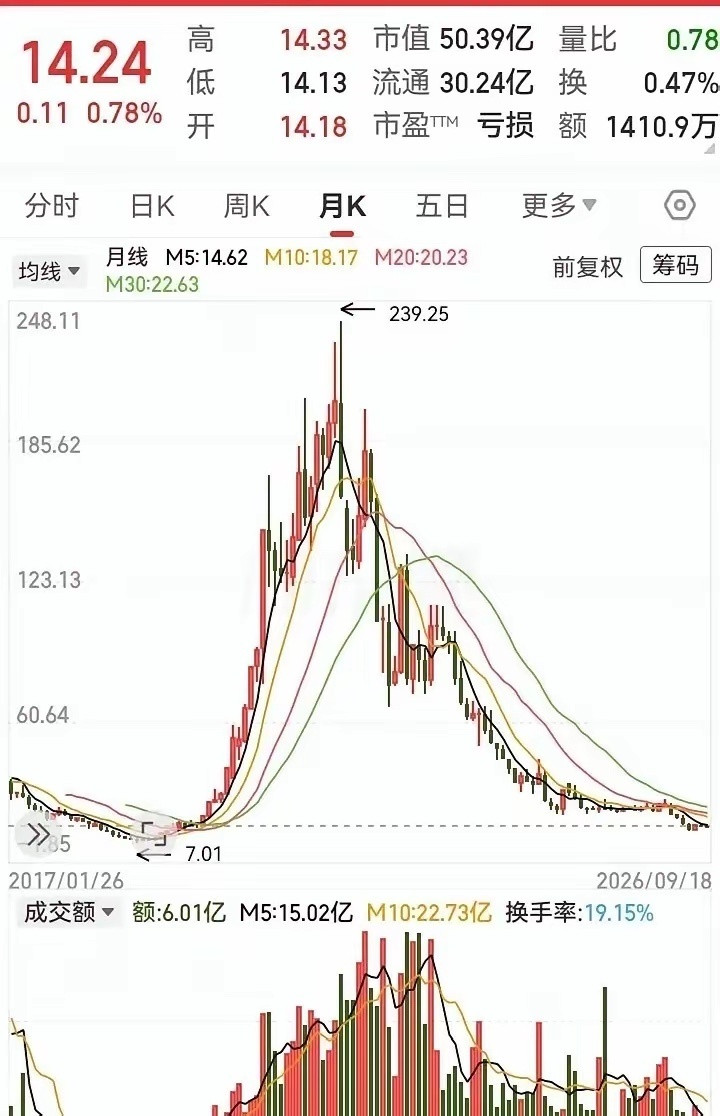
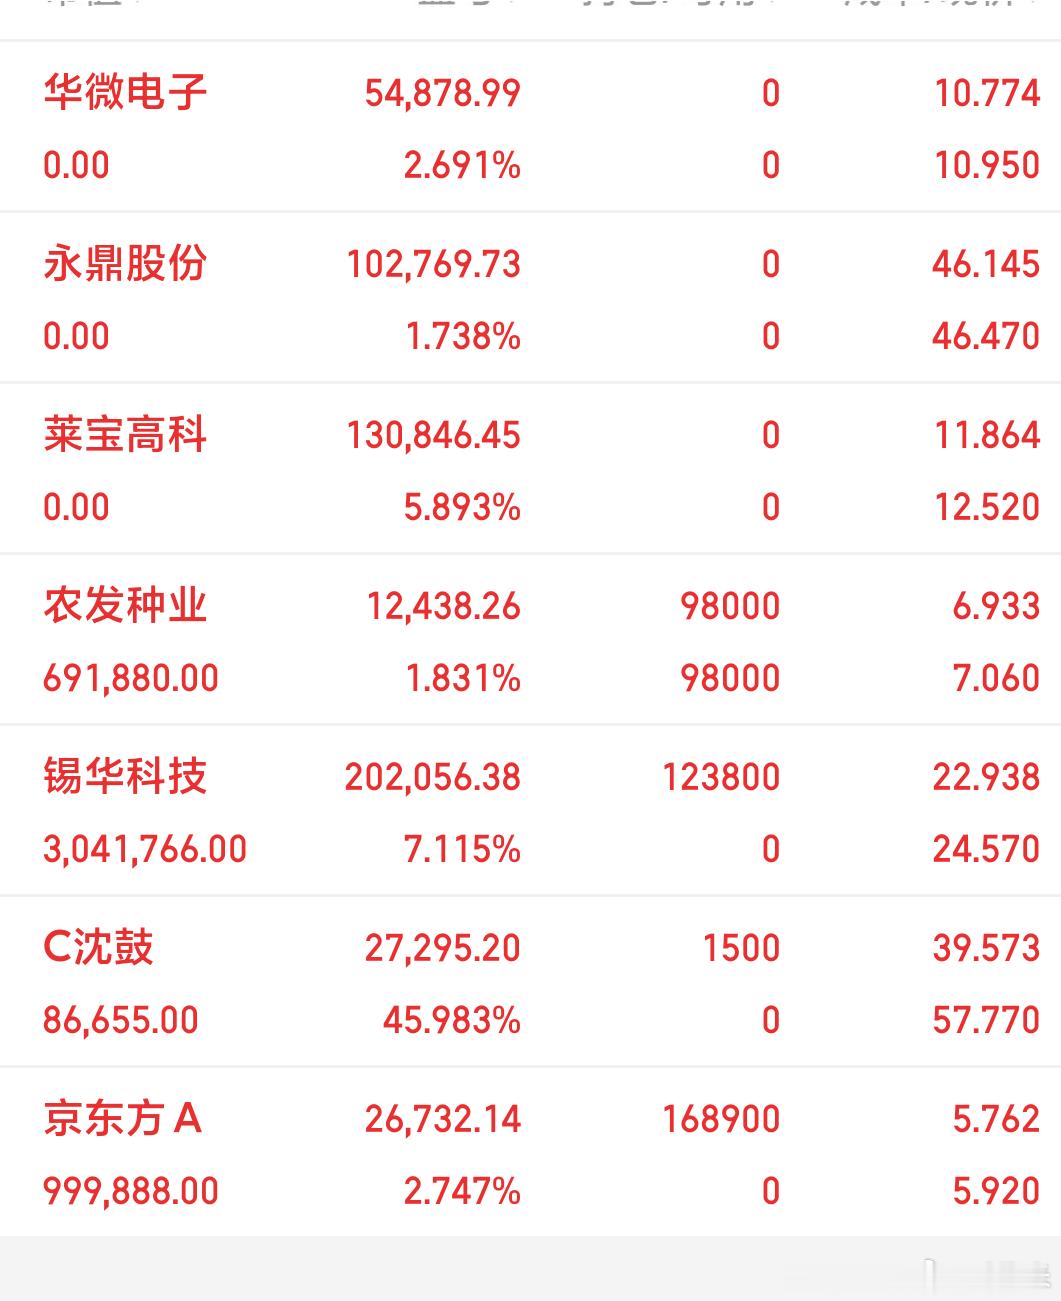
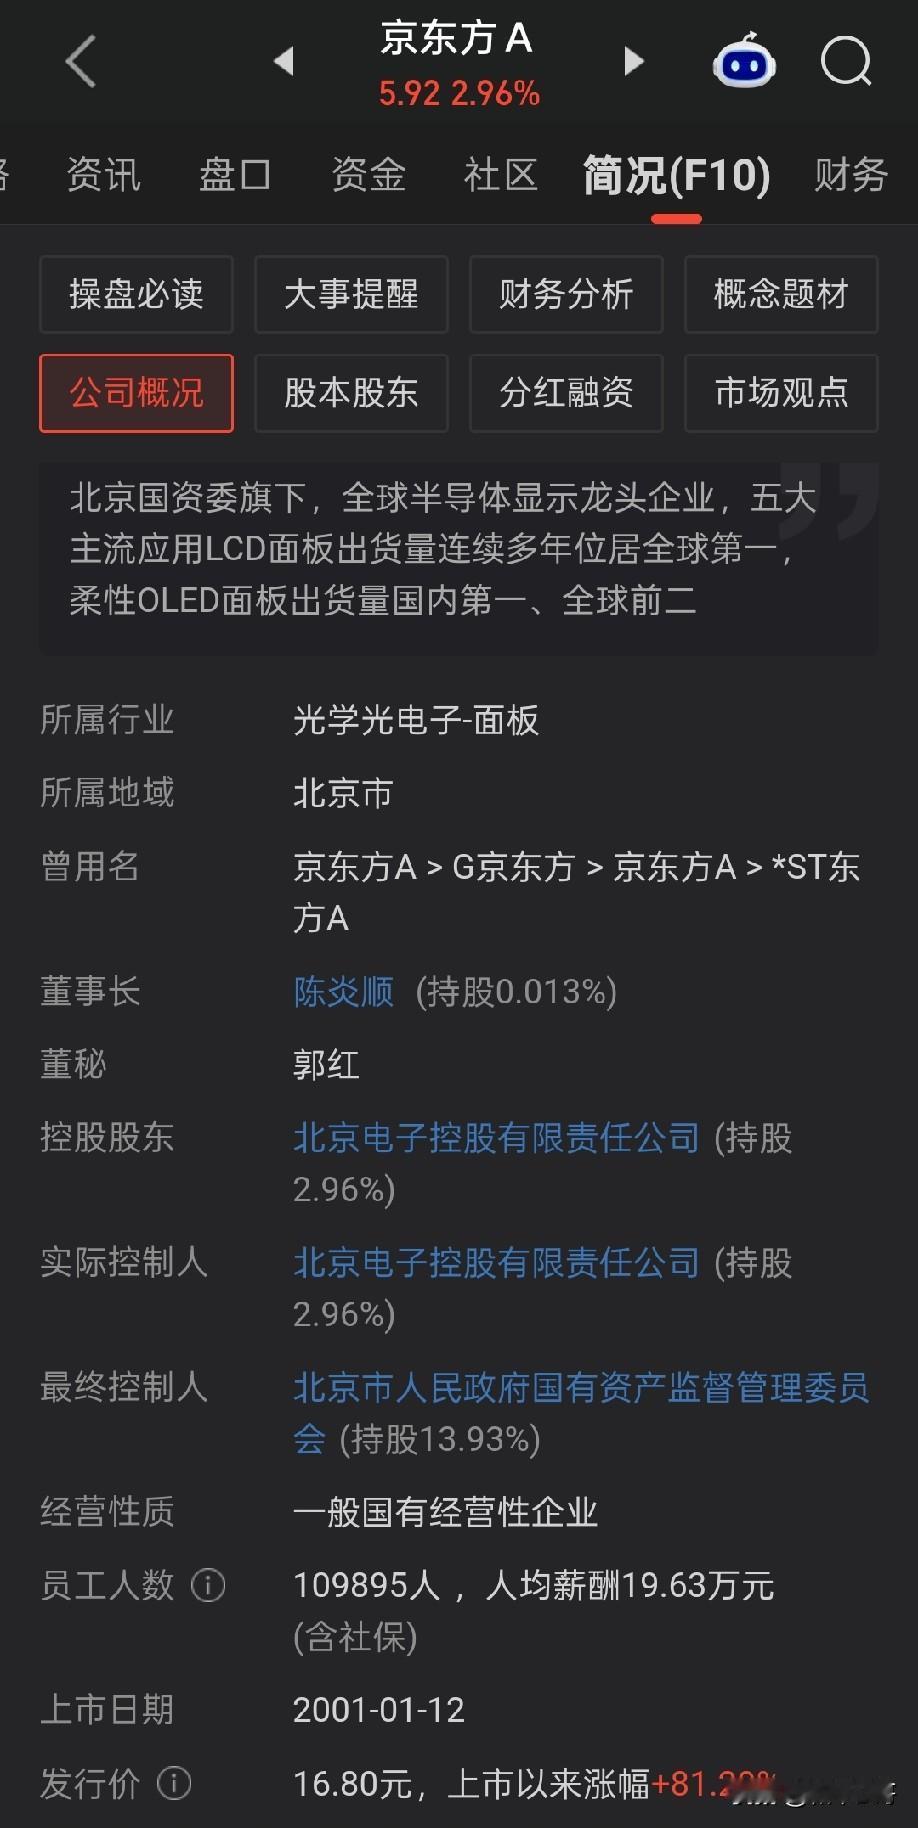
A股市值总量不断走高,可大量散户长期拿着股票,到头来却很难赚到钱。京东方,就是一面照透这个现实的镜子。2001年上市之时,京东方总股本仅有4.06亿股。时至今日,股本扩张至363.5亿股,25年间股本扩张接近90倍。不可否认,从产业层面来看,这家企业是实打实的行业赢家。营收规模持续扩张,多条产线落地投产,市占率节节攀升,从行业不起眼的追赶者,成长为全球显示面板龙头。但回到二级市场:上市首日投入10万元买入并一直持有到现在,账户市值如今还不足15万。要知道当年的10万,足以在农村算得上富裕家庭,普通打工人一年收入也才仅有2万元。近百倍的股本扩张,根源来自一轮轮的资本运作。自上市以来,京东方通过IPO、多轮定增累计股权融资约1242亿元。派现融资比仅约19.45%,也就是说从资本市场拿走1242亿资金,历年现金分红回馈全体股东大约只有242亿元。定增、配股、可转债轮番登场,累计再融资规模超千亿。行情低迷阶段,单次融资额度甚至一度接近、超过当时公司总市值。一路坚守的老股东,手里的股权价值,在持续摊薄之后,只剩下残存的残值。但这绝非京东方个例。不少上市公司都在重复同一个循环:融资扩产、业绩做大、再度融资。企业总规模越做越大,可是每股对应的内在价值却常年原地踏步。当市场把融资功能发挥到极致,投资回报反倒成了附带产物,最终就会结出这样的果实。一家企业产业上的巨大成功,并不等于二级市场股东的成功,更不能保证长期持股的散户能够盈利。本质问题,还是企业缺少能够惠及普通股东的内生增长。