标签: 科技板块
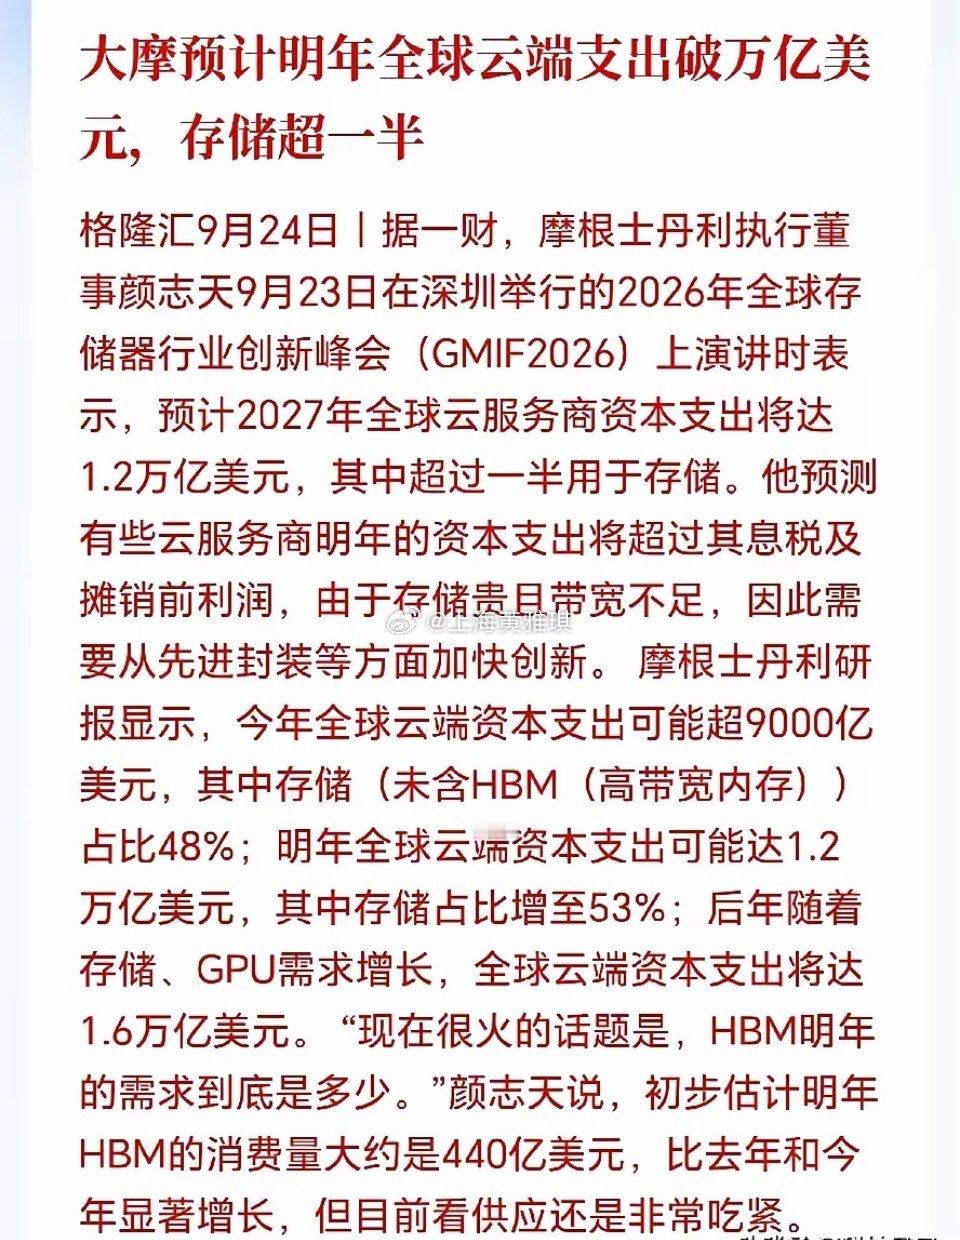
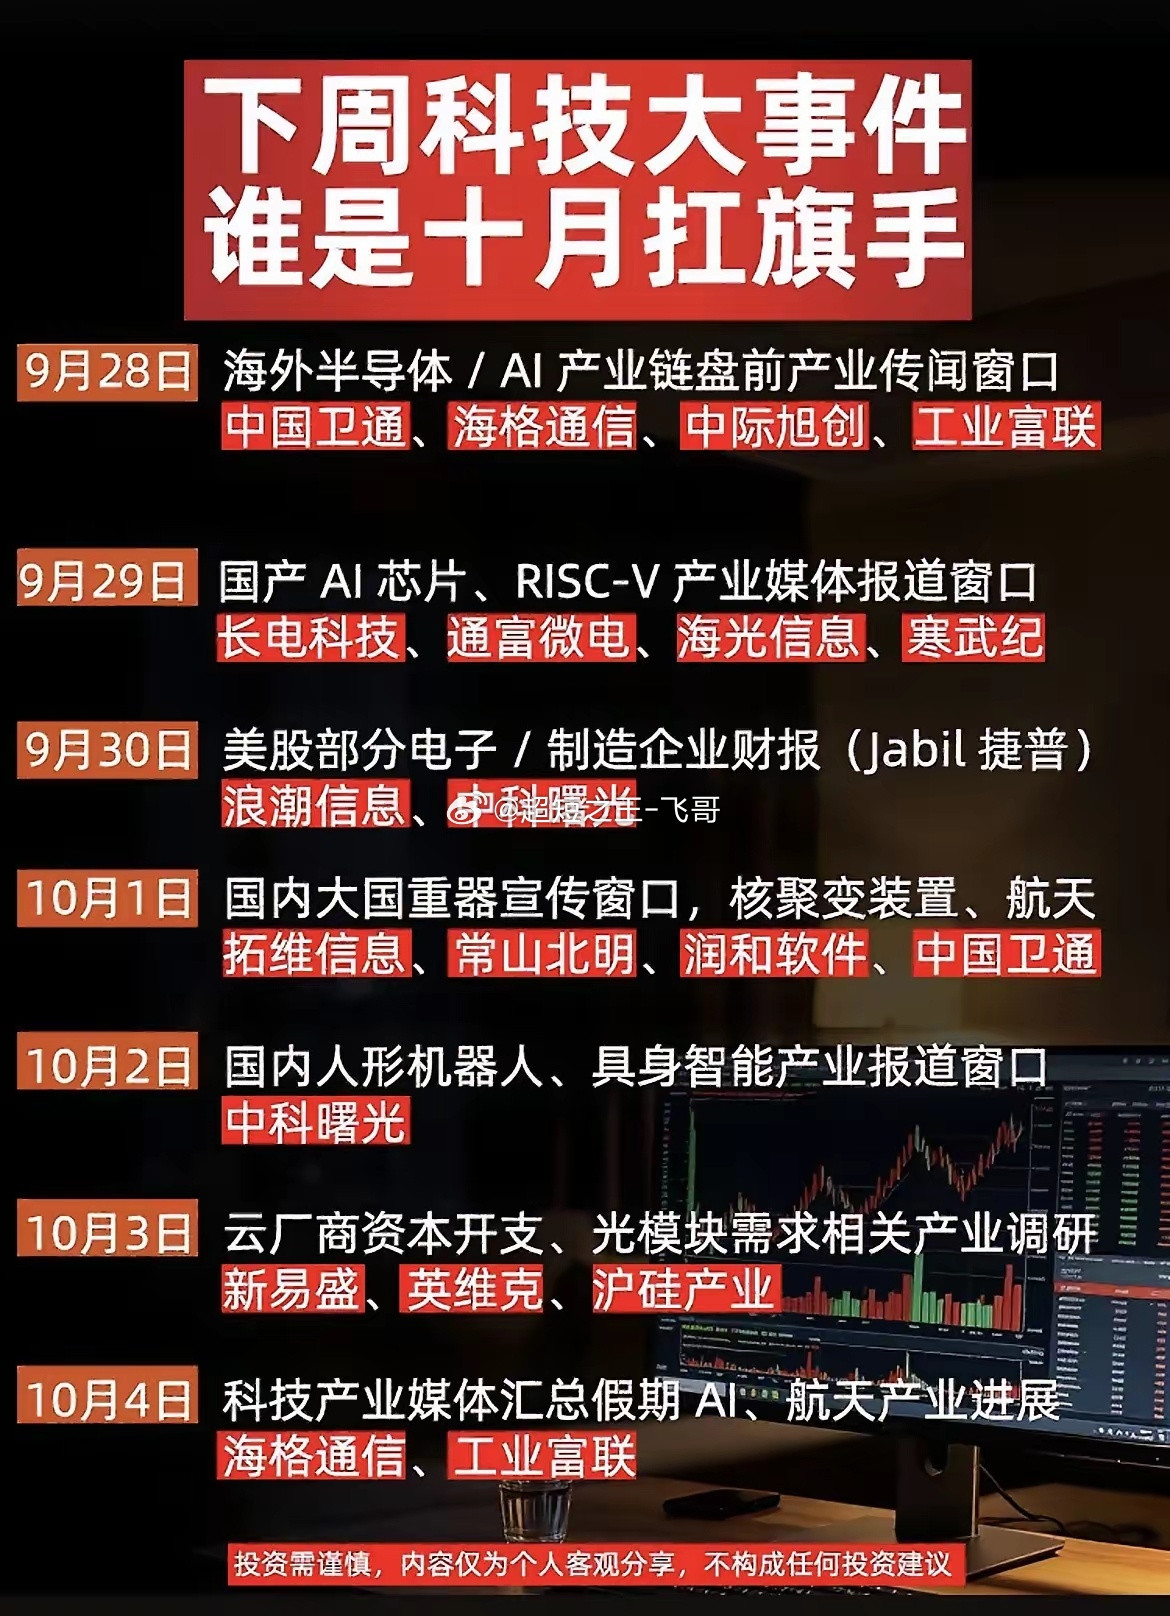
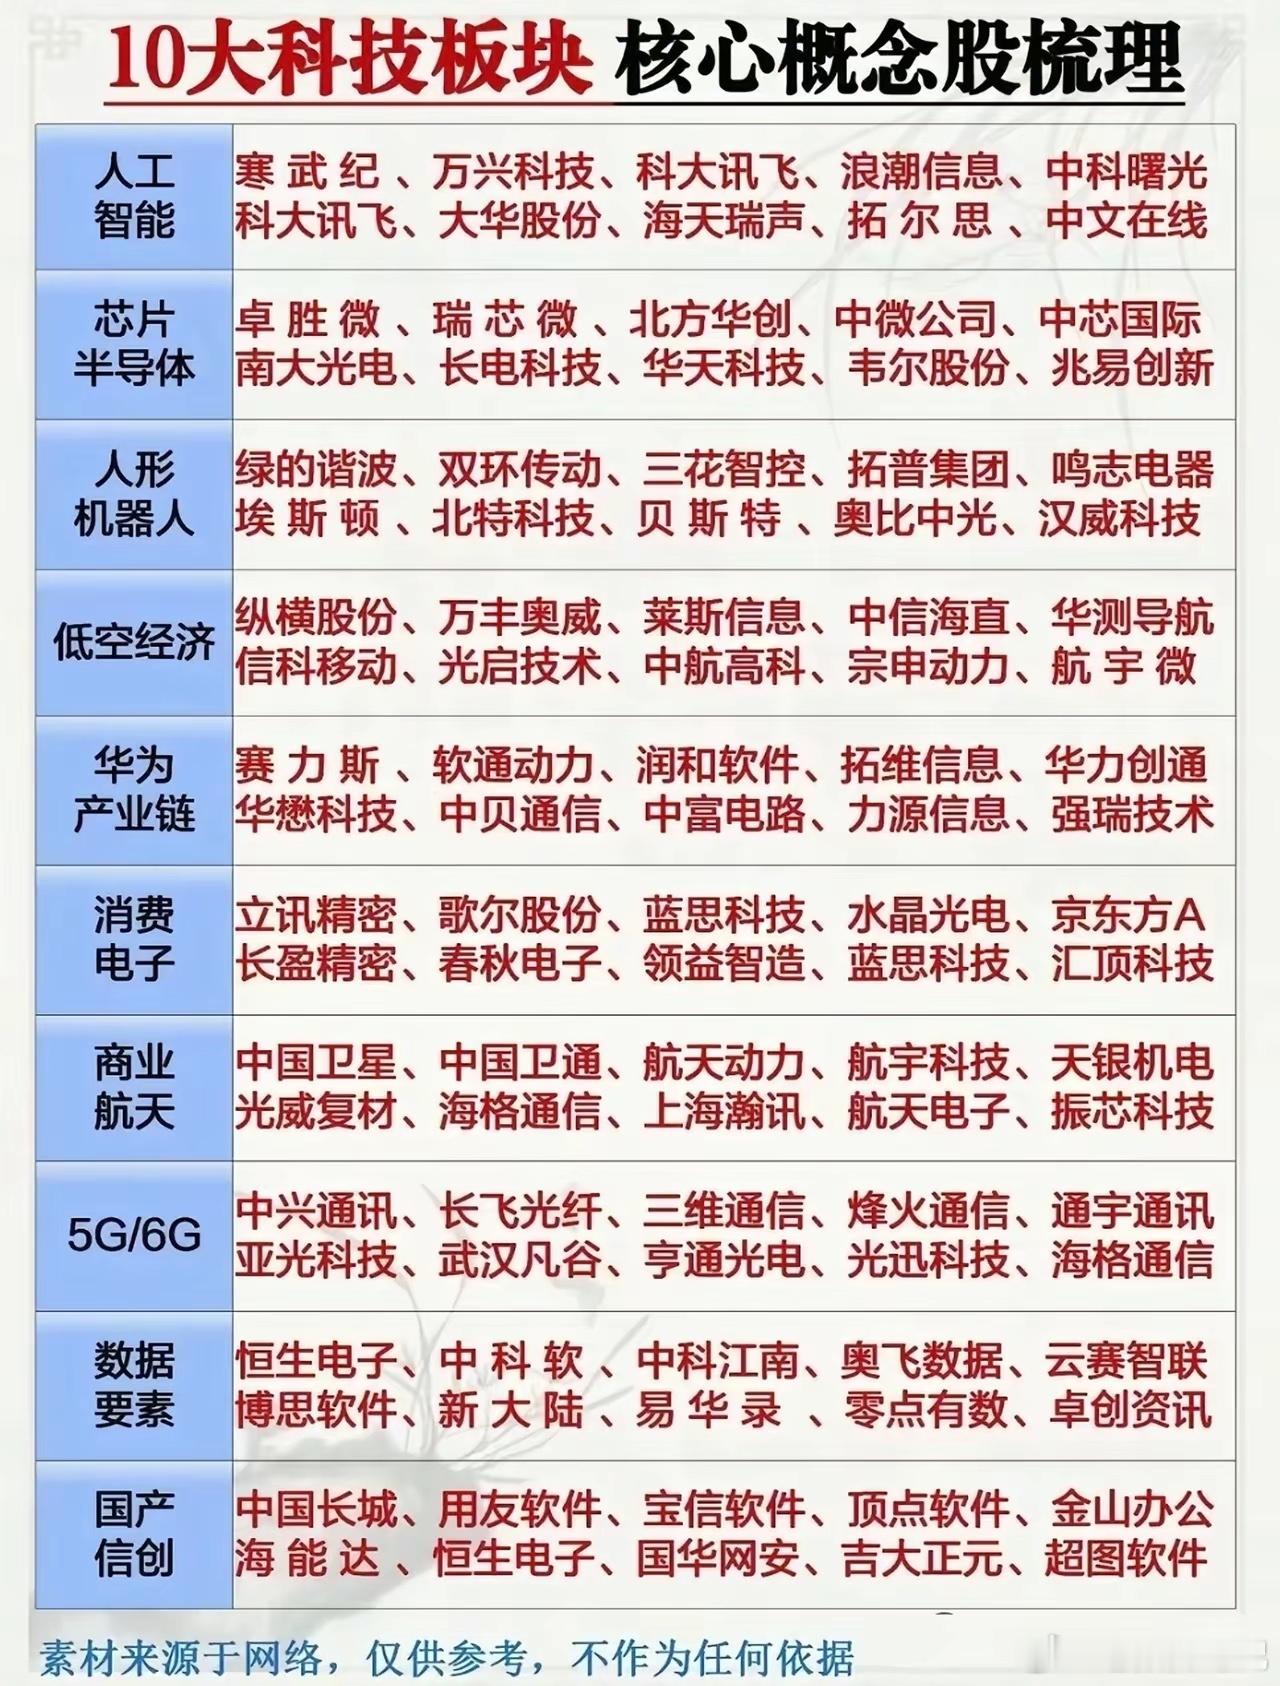
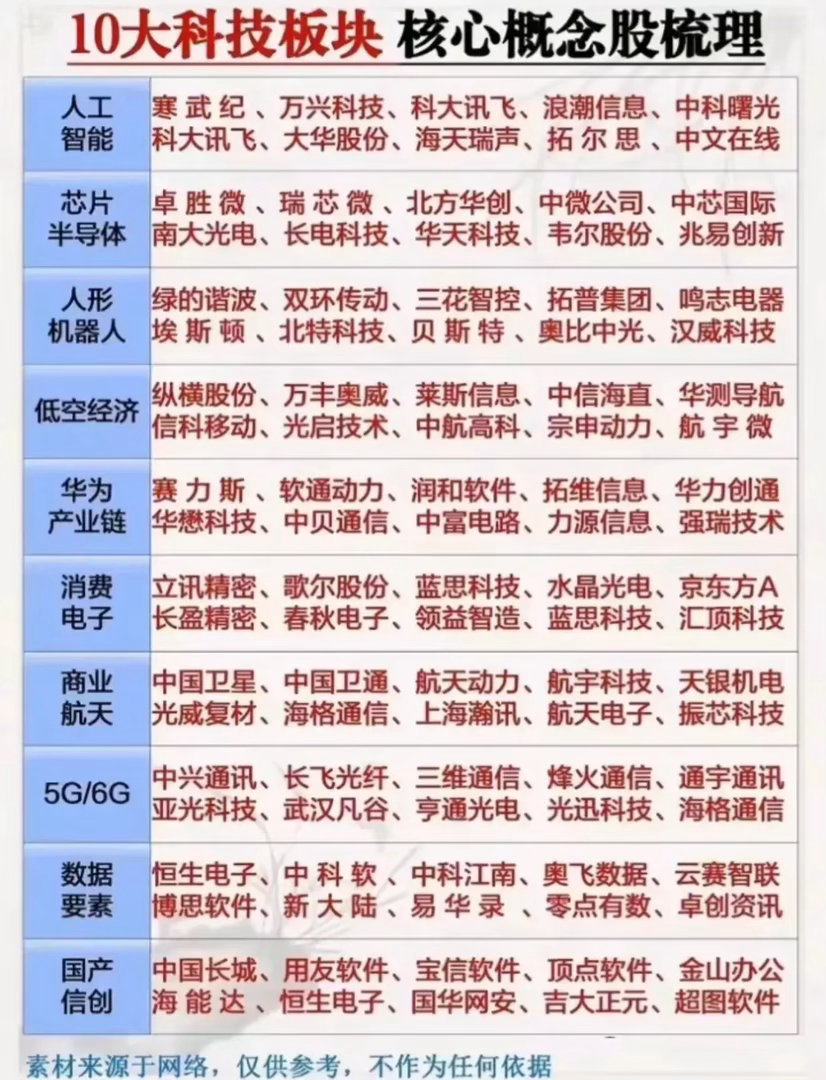
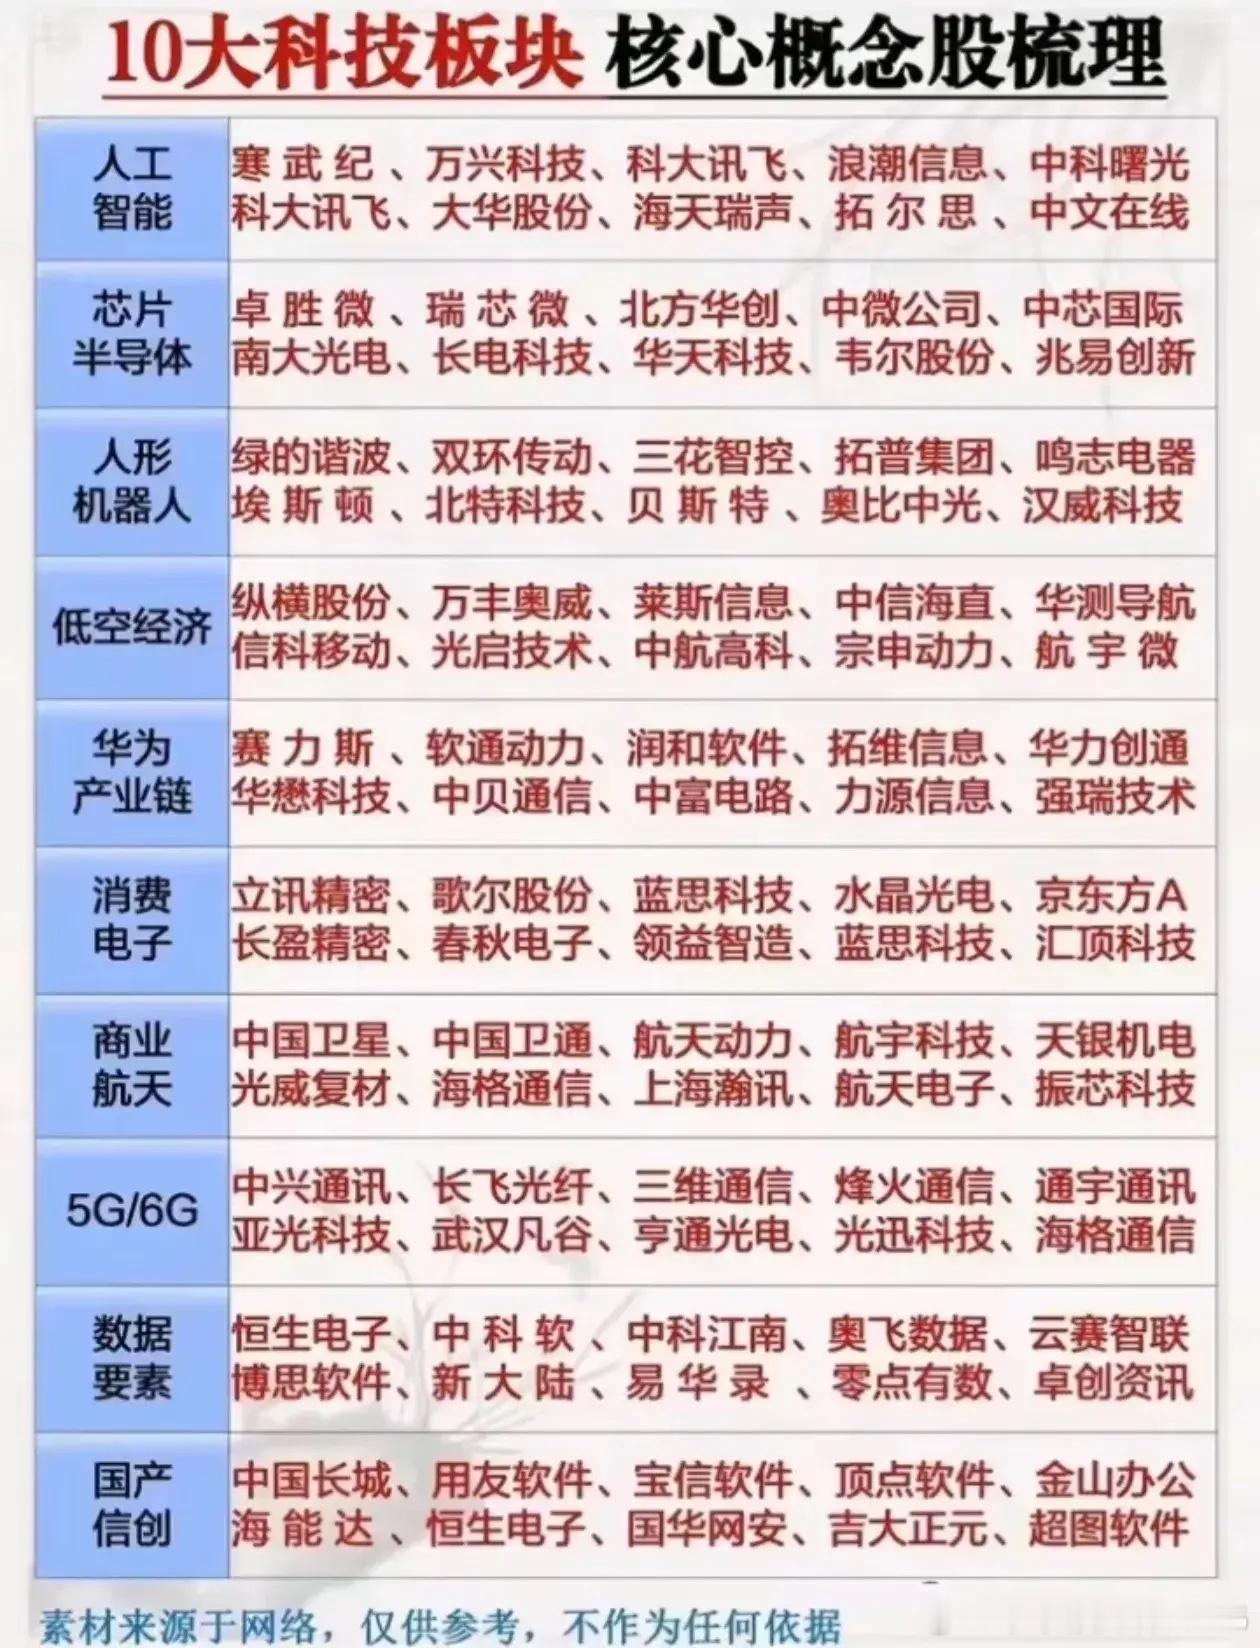
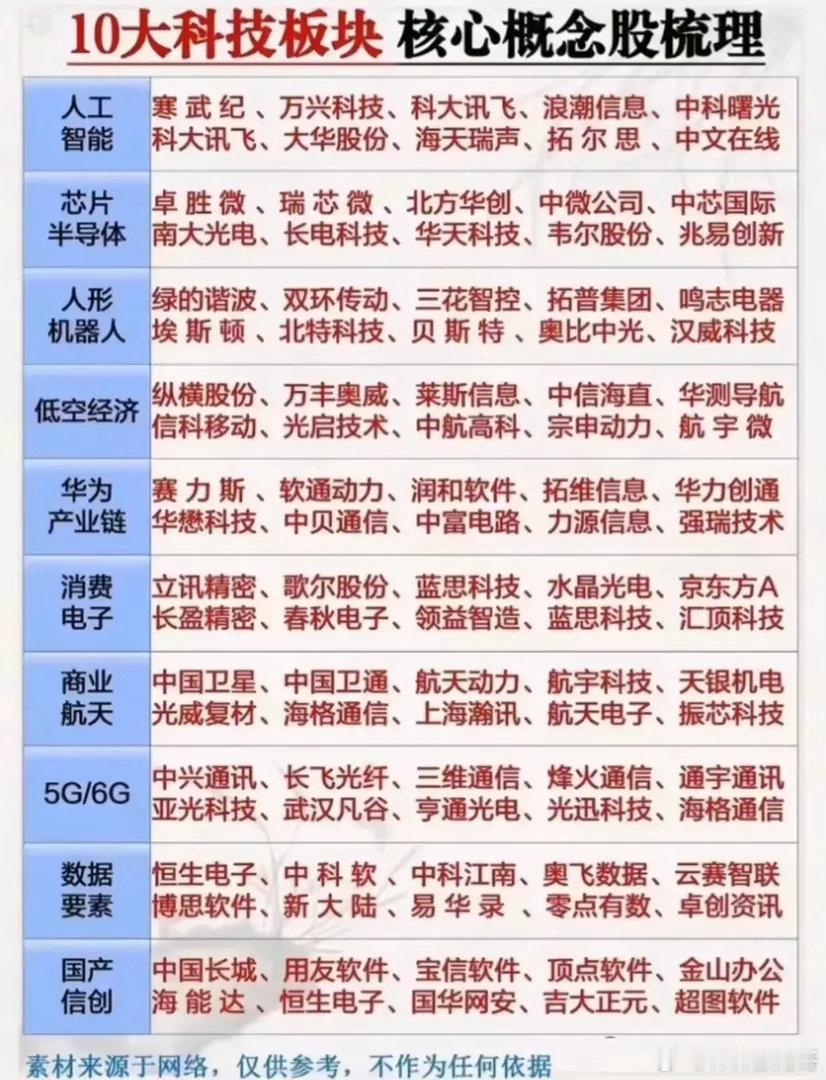
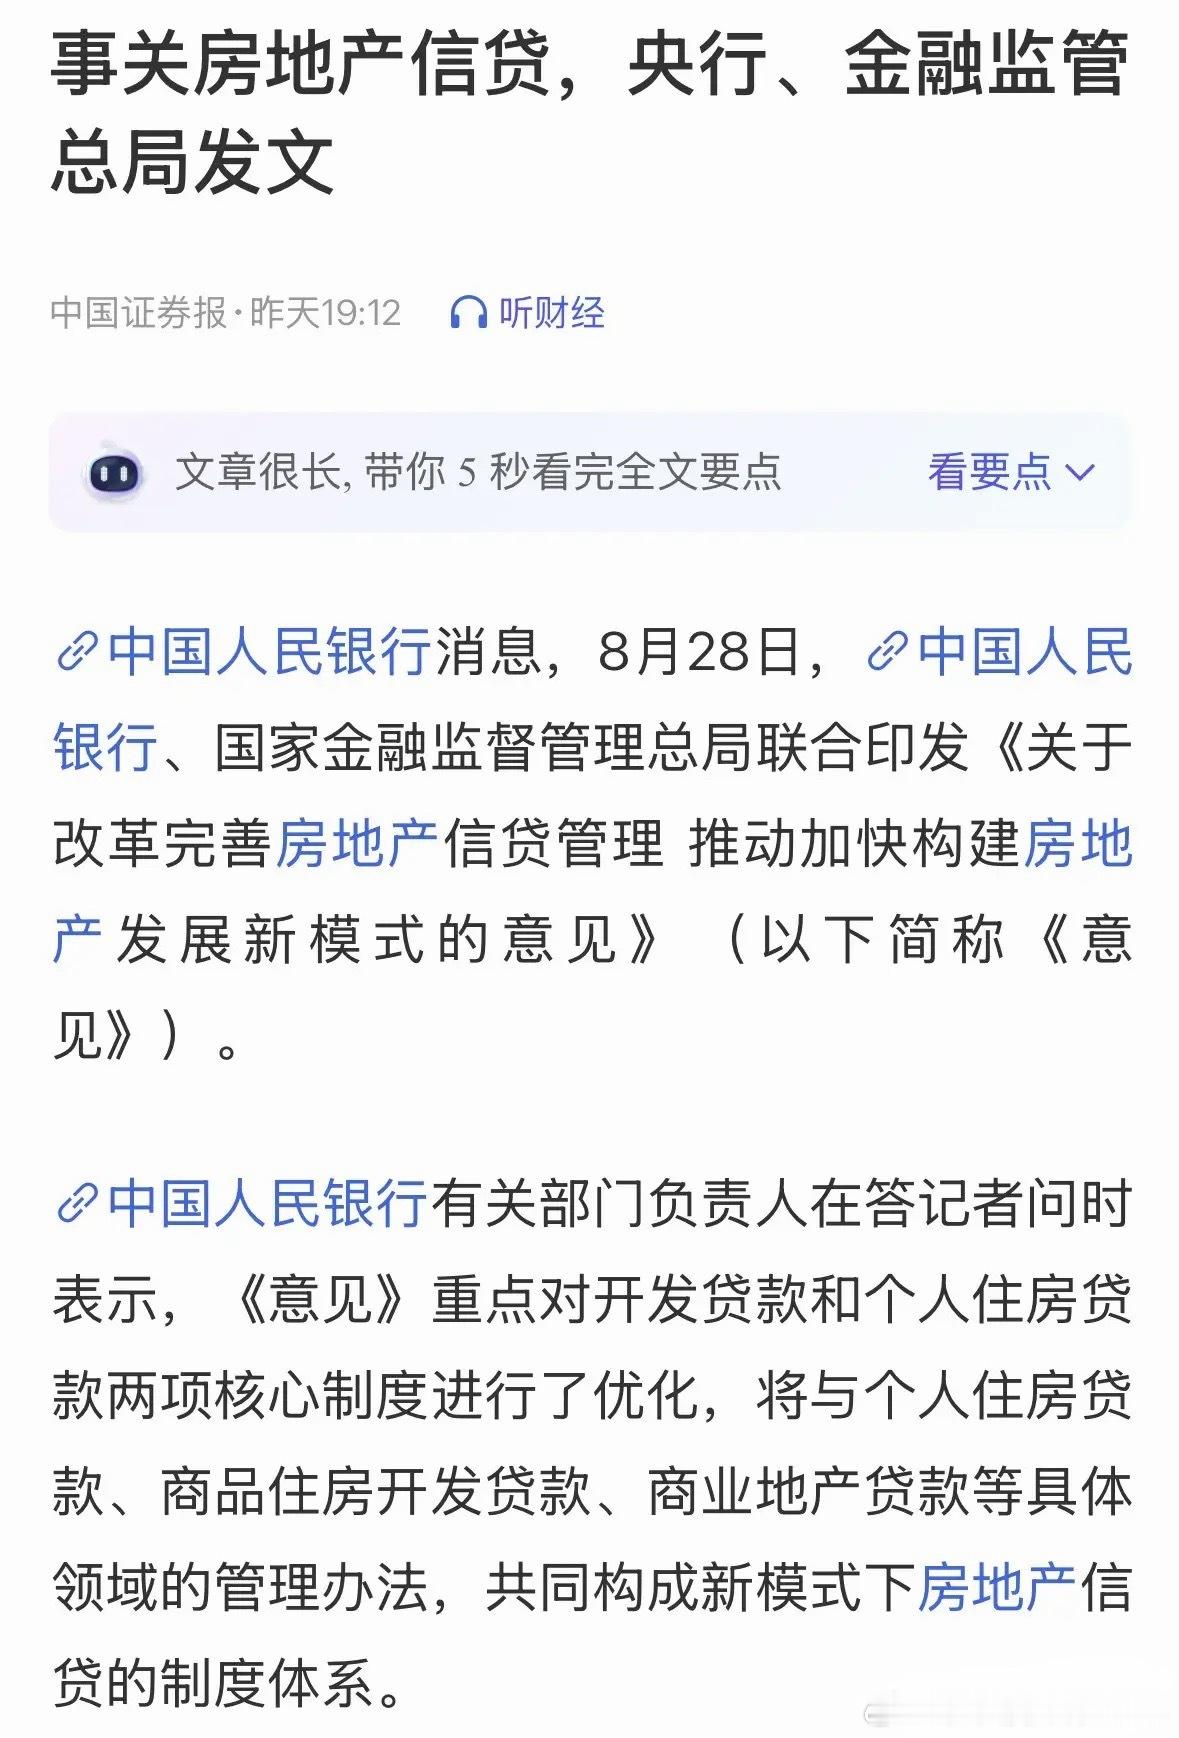
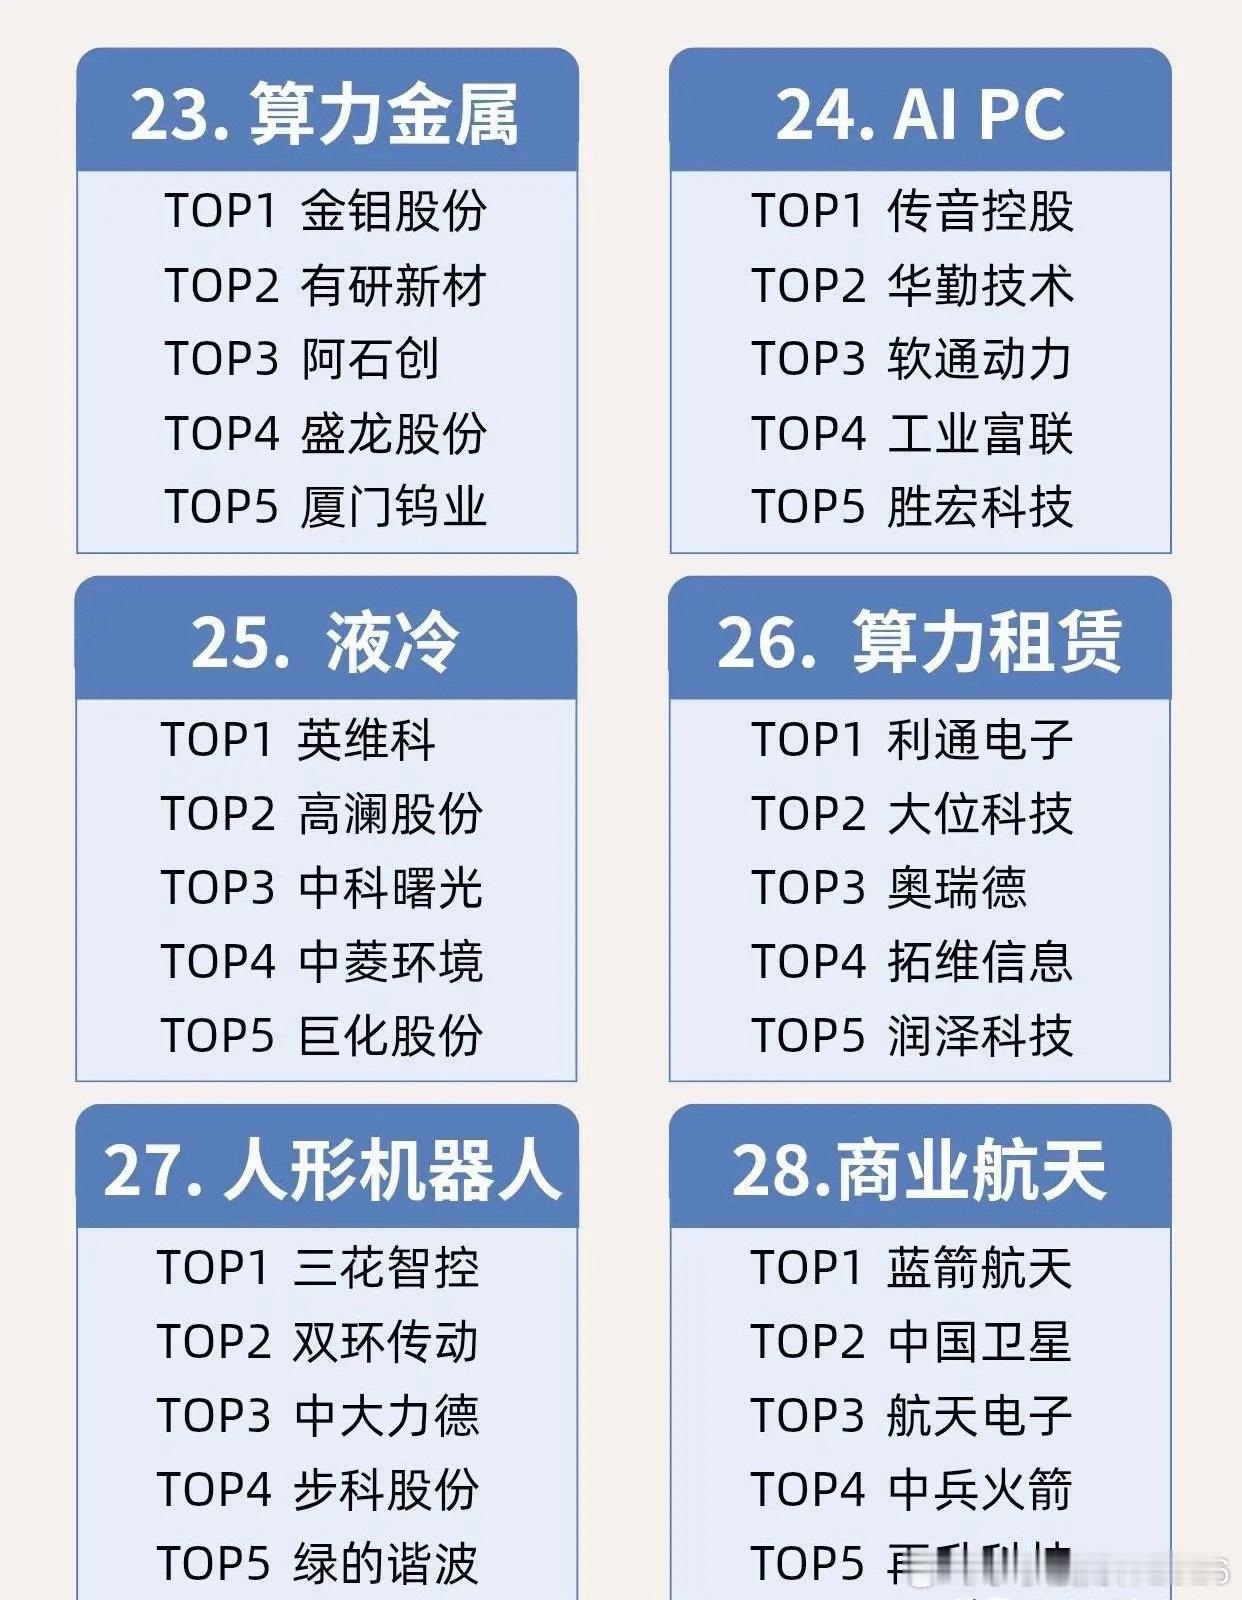
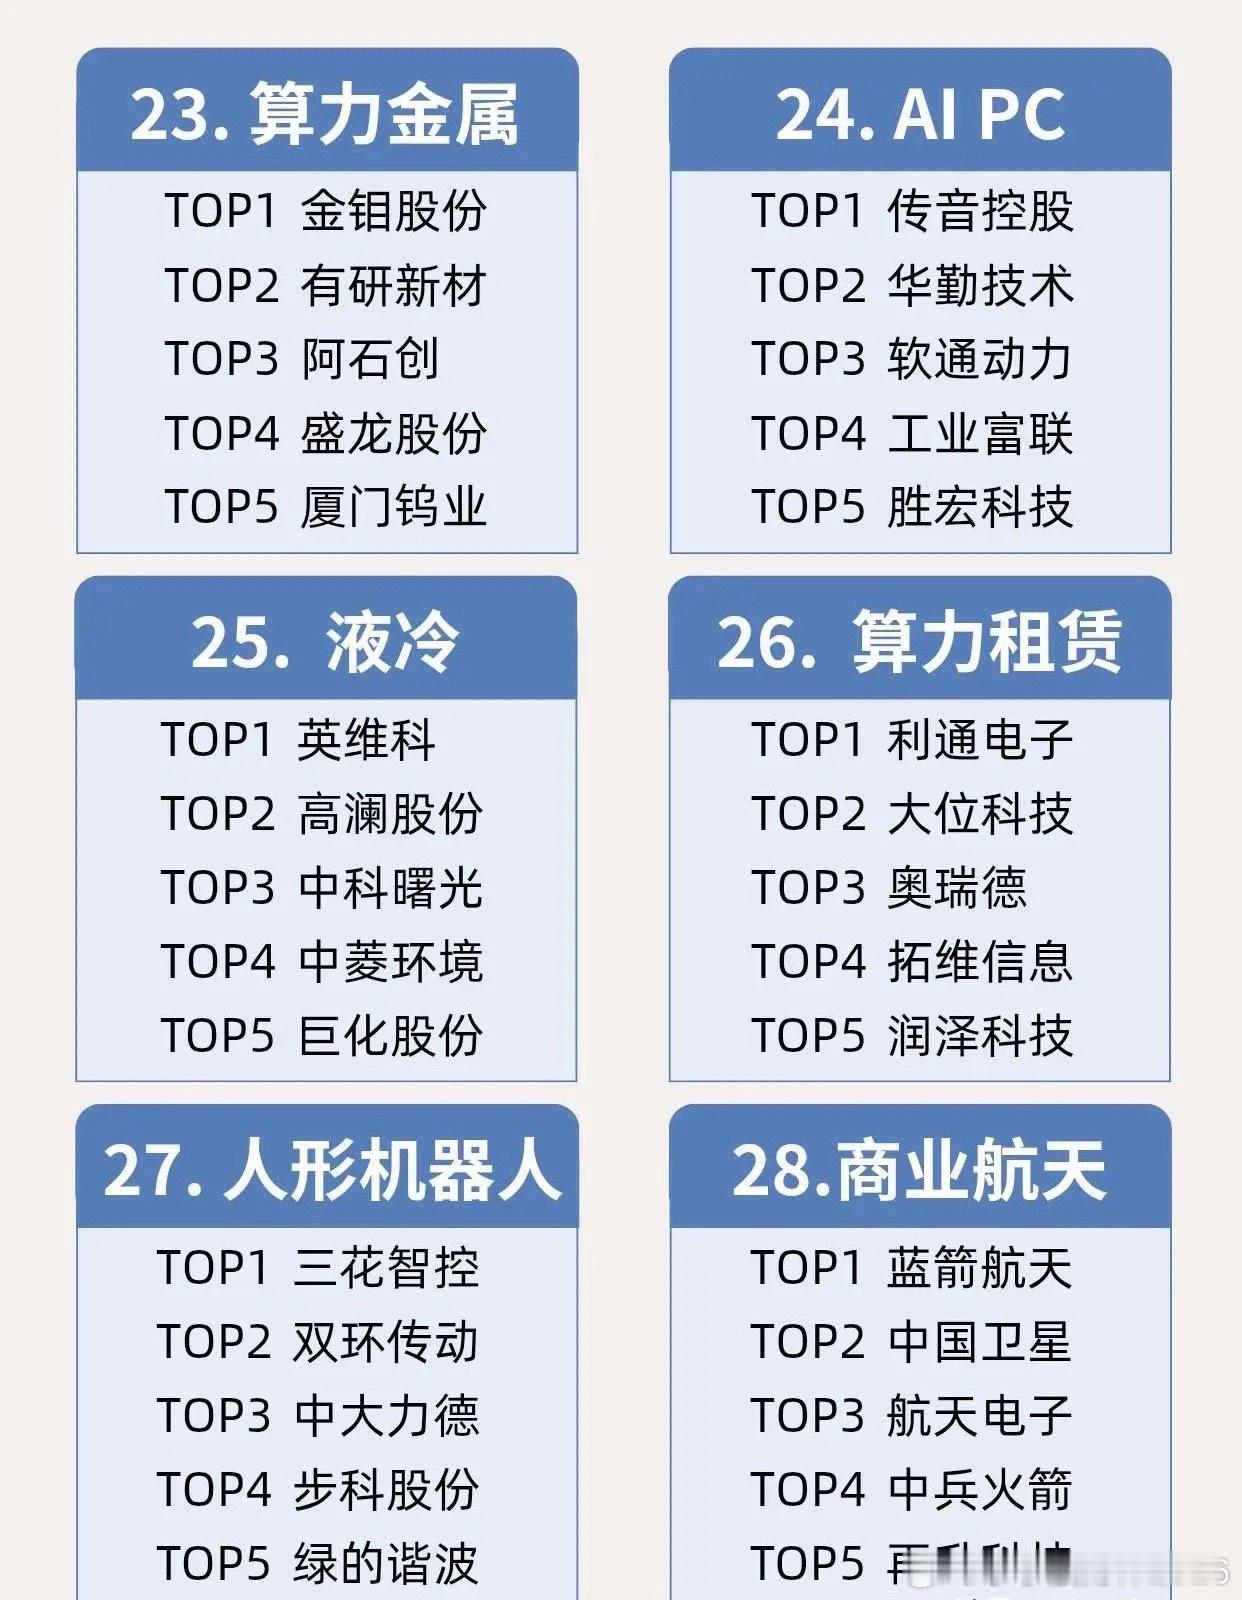
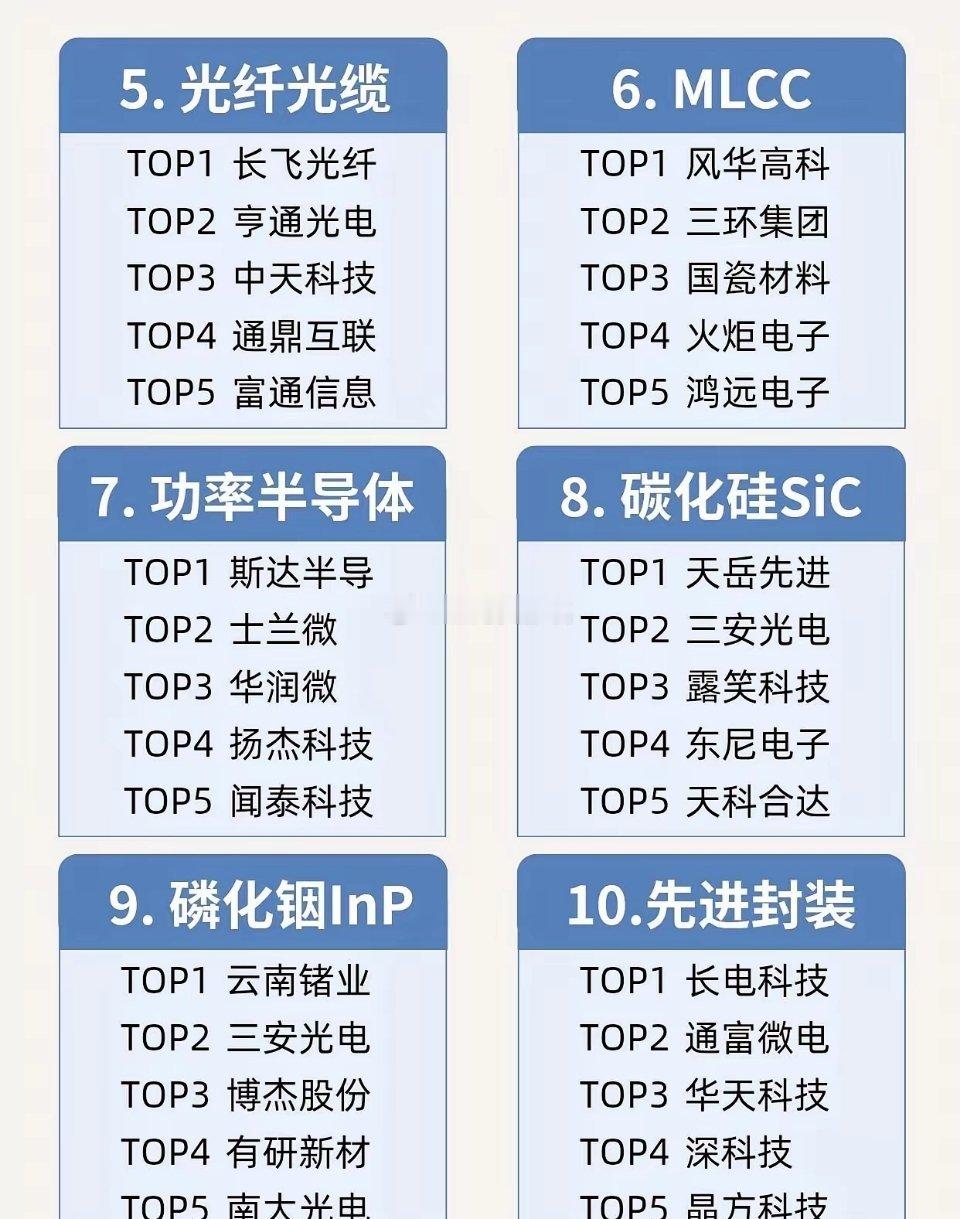
科技板块梳理整理一张10大科技板块核心概念股清单人工智能、芯片半导体、人形机器人
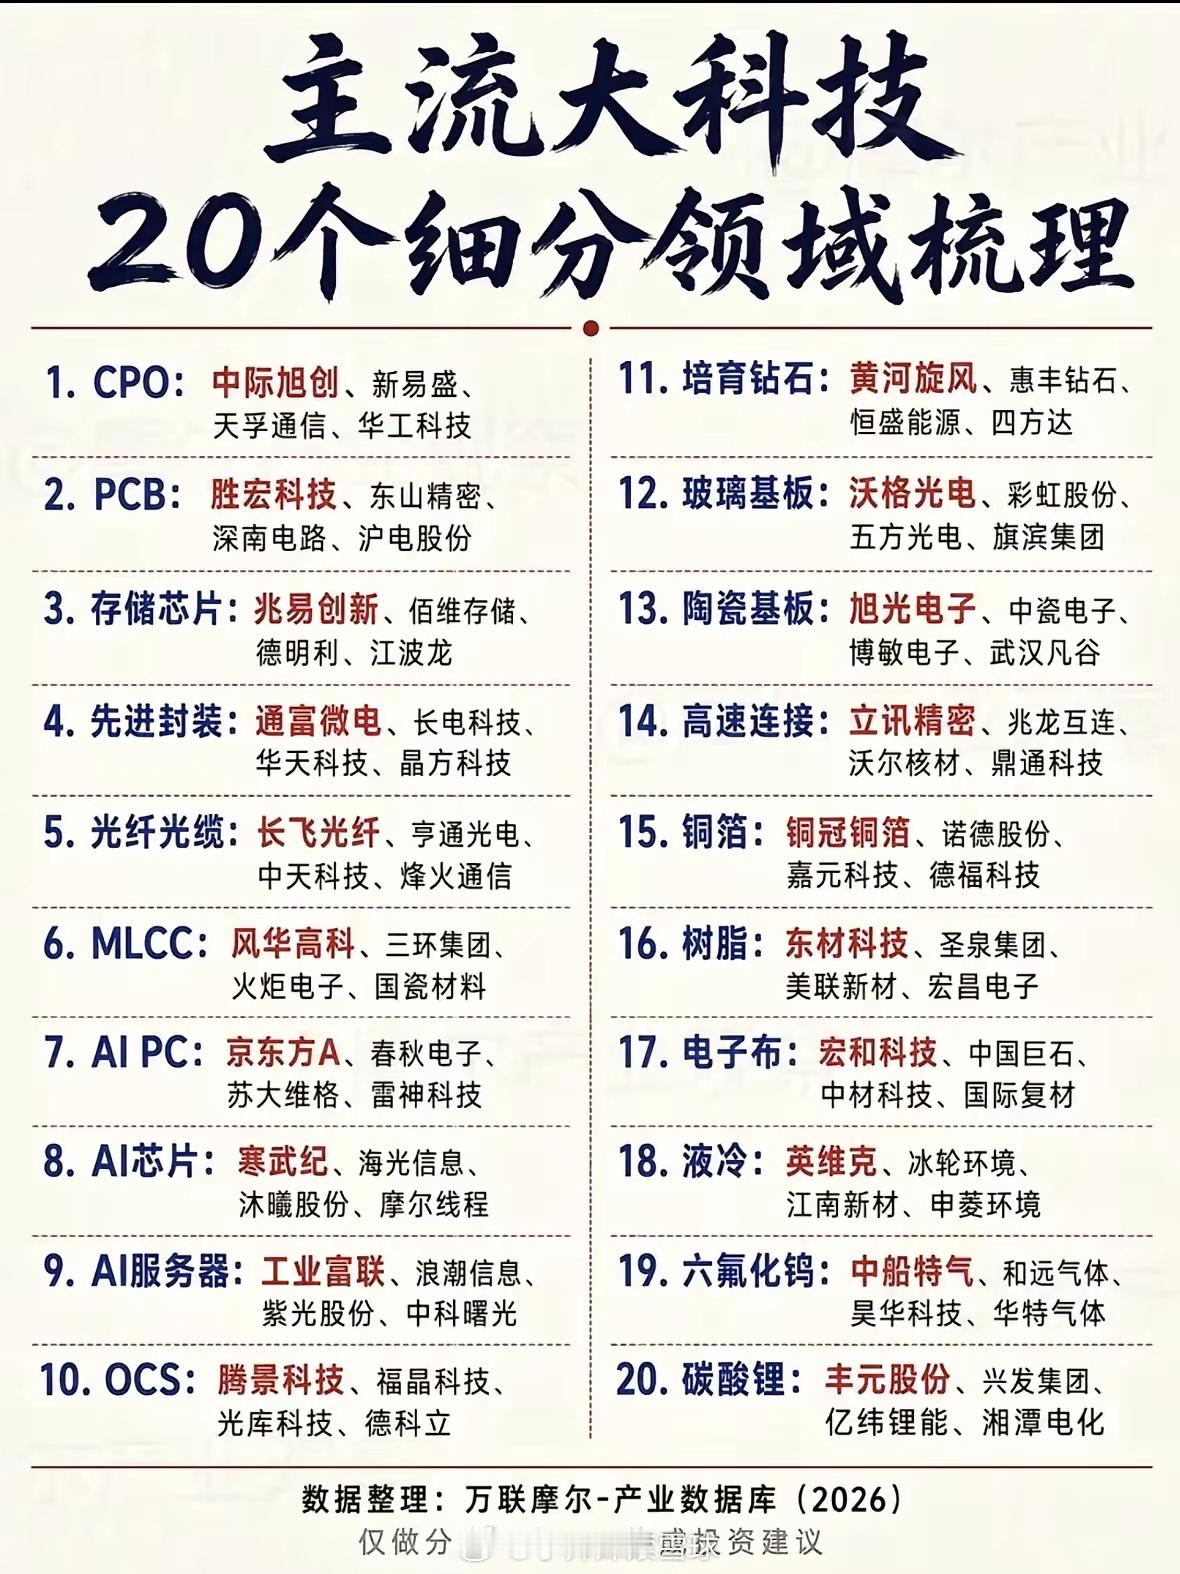
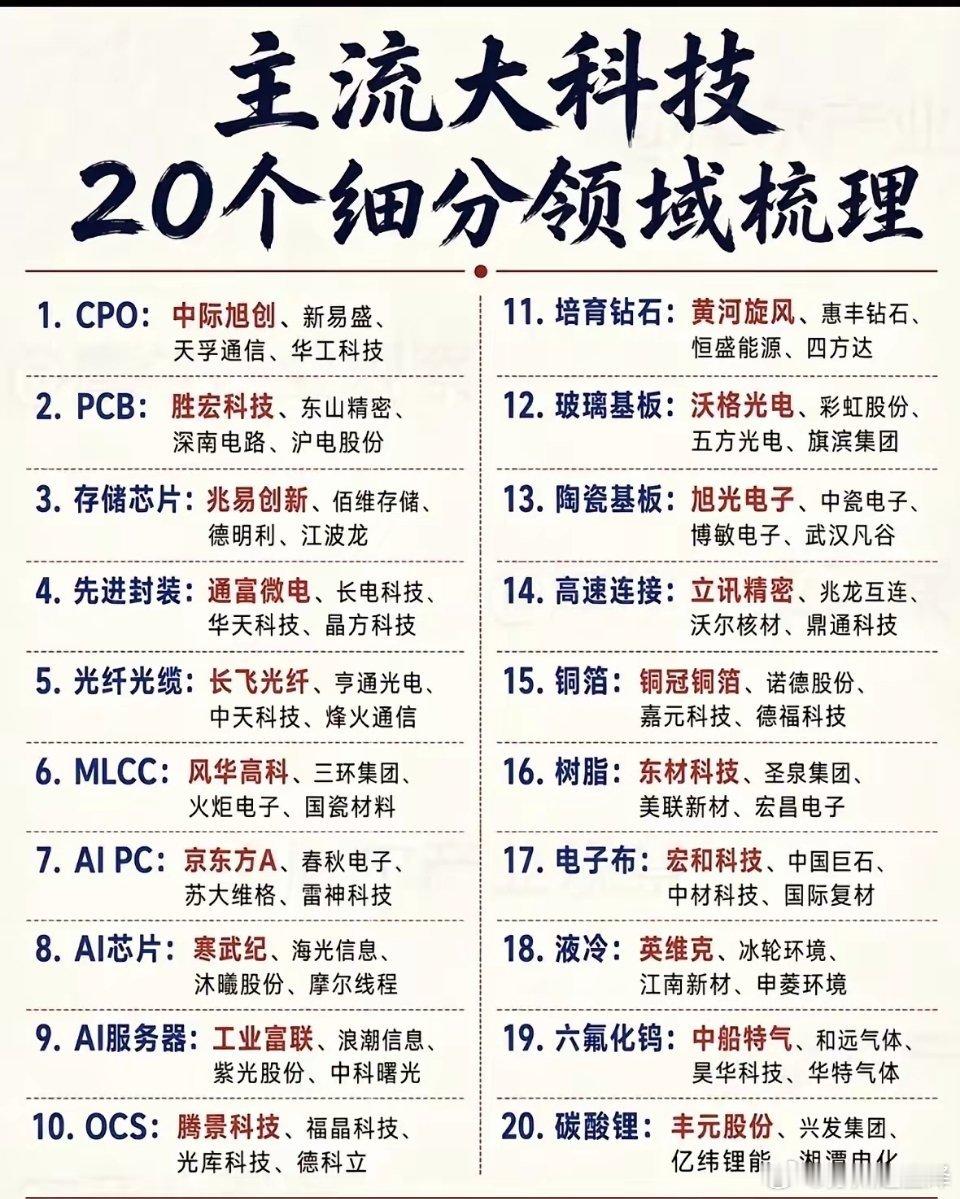
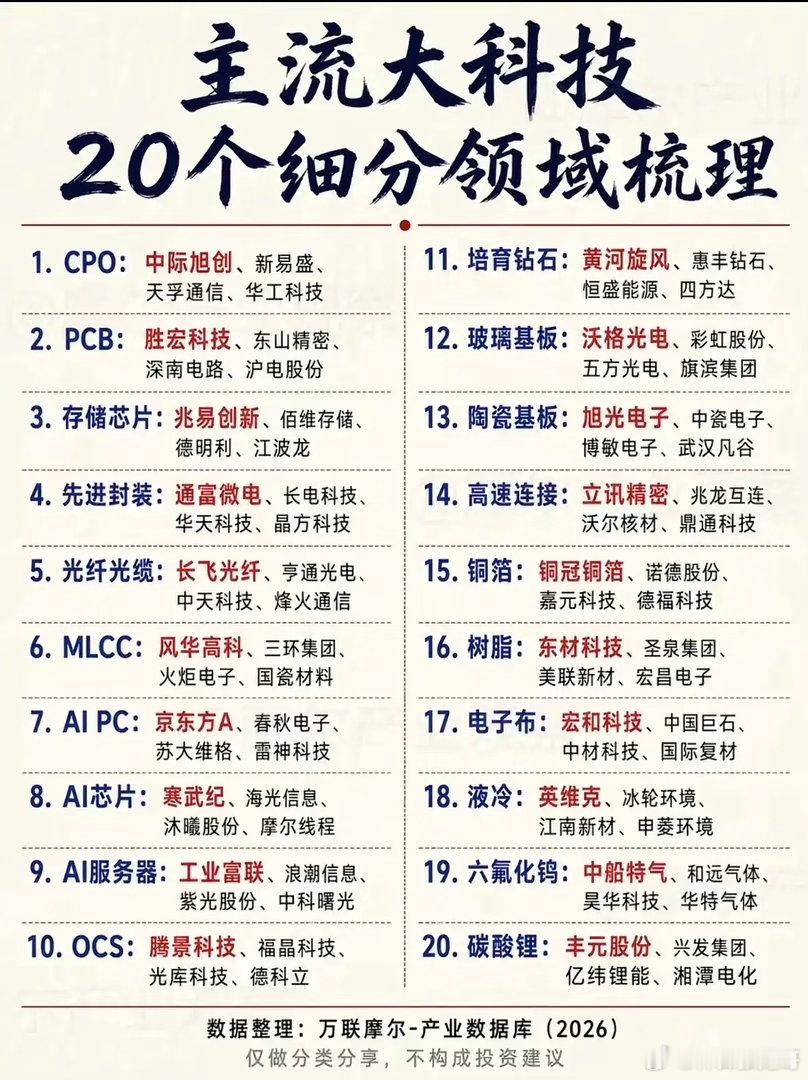
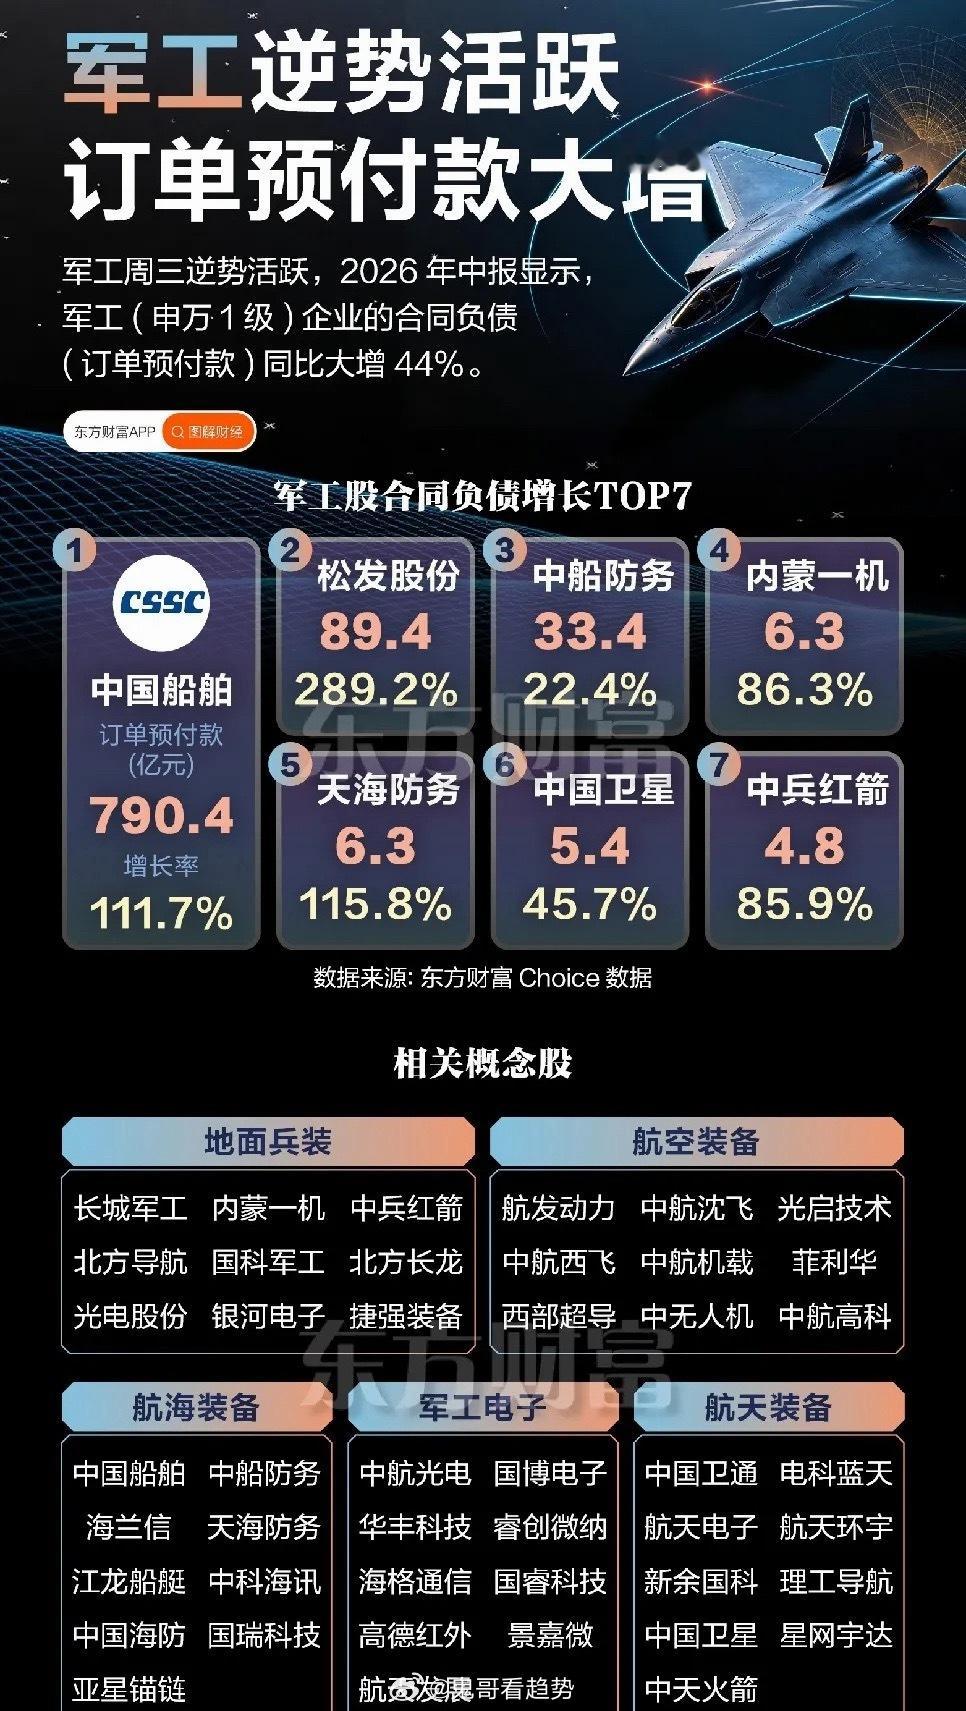
科技板块梳理整理一张10大科技板块核心概念股清单人工智能、芯片半导体、人形机器人、低空经济、华为产业链、消费电子、商业航天、5G/6G、数据要素、国产信创。当前市场主线基本都囊括在内,覆盖AI、先进制造、国产替代热门赛道。⚠️提示:清单仅做板块知识梳理,方便快速了解各赛道核心标的,不构成任何买入、持仓的投资建议。板块轮动快,个股分化巨大,不是列入名单就会上涨,一定要结合基本面、位置、资金面综合判断,切勿盲目跟风。聊聊:这十大科技赛道,你最看好哪一个?
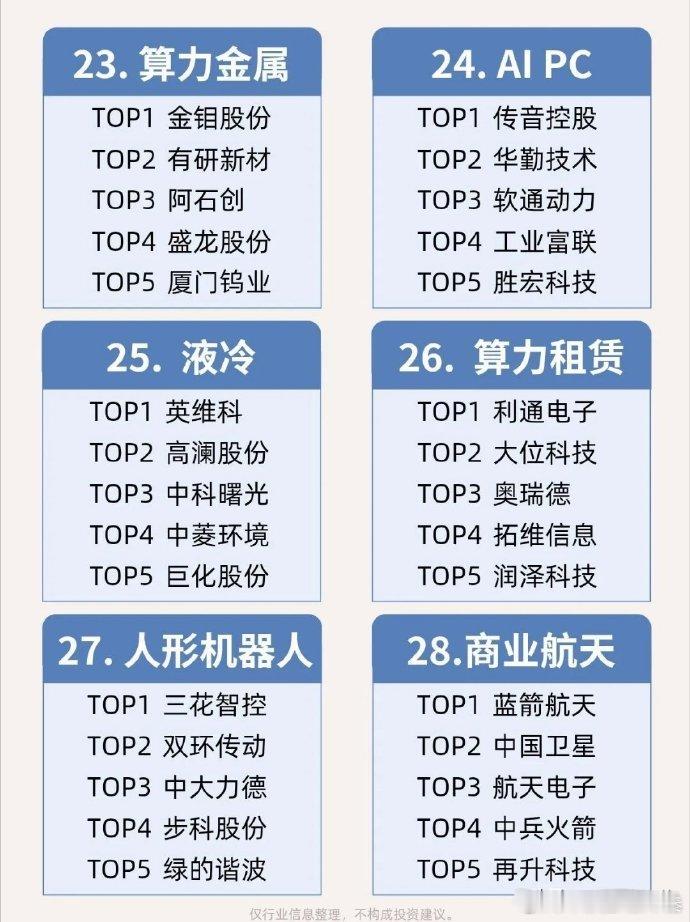
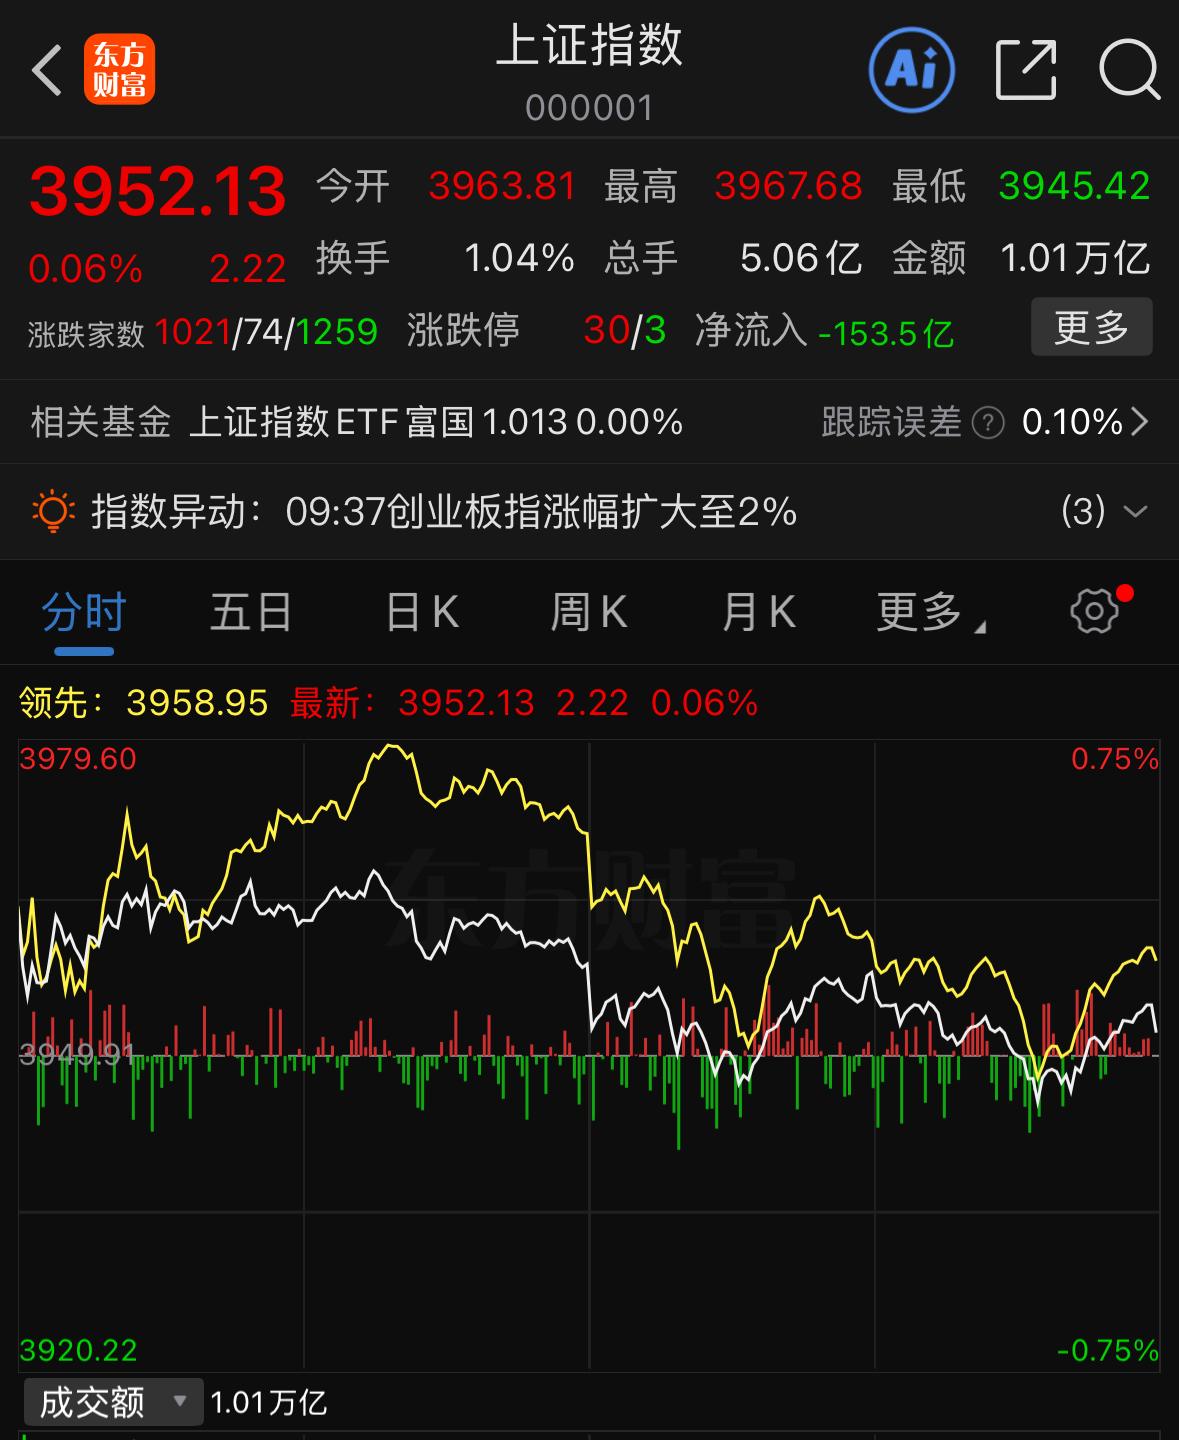


大摩——中国观察:宏观忧虑与科技焦点一、报告背景与核心主题大摩首席中国经济学家邢
大摩——中国观察:宏观忧虑与科技焦点一、报告背景与核心主题大摩首席中国经济学家邢自强指出,中国经济数据持续不及预期,宏观层面的担忧正在升温,但科技板块仍具结构性亮点。报告围绕“宏观忧虑vs.科技焦点”展开,评估政策应对、经济动能、房地产与美联储政策等关键议题。二、政策动向:微调概率上升,但无“火箭炮”式强刺激•增长目标承压:第三季度实际GDP增速目前仍低于官方目标,完成全年增长任务难度加大。•财政发力迟缓:8月至今政府债券发行节奏依然偏慢,暗示第三季度基础设施资本支出增长将保持低迷,传统稳增长抓手效果有限。•政策基调:当局更可能聚焦于加快现有预算的执行效率,而非出台大规模、超预期的“火箭炮”式刺激。这意味着政策将以微调为主,保持定力。三、房地产:开发商融资收紧,按揭规则边际放松•开发商端:引入“牵头行制度”,每个项目由一家主要银行负责闭环资金管理;土地购置贷款维持禁止;项目贷款期限明确设限(预售项目通常≤3年,最长5年;现房项目通常≤5年,最长7年);按揭放款节点大幅后置——预售项目须在项目完成备案后方可发放按揭,现房项目须在销售备案后放款。整体融资环境进一步规范化、收紧。•居民端:借款人负担能力测试调整,月供收入比上限设为50%,债务收入比上限放宽至60%;按揭期限上限从30年延长至40年。这在一定程度上降低了购房门槛,但收入预期和房价预期仍是制约销售的关键。四、经济跟踪:双速运行,出口强、消费与建筑弱•出口保持强劲:8月前20天韩国出口增速依然稳健,主要发达经济体8月制造业PMI读数强劲,显示外需对中国出口的拉动仍在持续。•消费复苏乏力:线上家电销售虽因低基数同比反弹,但环比动能疲弱,内需修复基础不牢。•建筑活动低迷:水泥出货量和螺纹钢需求均未见起色,基建与地产施工端尚未出现实质性回暖。•房地产销售疲软:50城周度一手住宅销售在低位徘徊;10城二手住宅销售呈下行趋势,市场信心亟待修复。•工业利润承压:工业利润增长自2026年第二季度以来持续放缓,主因能源冲击和内需疲弱拖累非科技下游行业利润率,上游与科技板块相对抗压。五、美联储政策:JacksonHole反应与摩根士丹利的观点•Warsh的鹰派信号:KevinWarsh(预计将出任美联储主席)在JacksonHole的讲话明显偏向鹰派,主张加息。其核心观点包括:实体经济表现尚可;通胀水平高企且应优先考虑;货币政策并不具备限制性;美联储不能依赖均值回归来实现物价稳定。•大摩的保留意见:摩根士丹利并不认同立即加息,维持“美联储按兵不动”的基准判断。理由在于:Warsh发表鹰派言论符合其自身利益,但他也展现出保留灵活性与观望更多数据的意愿;通胀正朝着合意方向取得进展,8月CPI数据可能进一步提供反通胀证据。因此,政策路径仍存在变数,需密切关注后续数据。六、投资启示•宏观层面:在政策微调、外需有韧性但内需偏弱的背景下,整体经济增长动能仍面临考验,传统周期板块反弹空间受限。•结构层面:科技与高端制造(如AI供应链、半导体、新能源等)作为“焦点”领域,可能持续获得资金青睐与政策支持,与宏观忧虑形成鲜明对比。•风险提示:需警惕房地产链条风险进一步释放、能源价格冲击对利润的挤压,以及美联储政策超预期转鹰引发的全球流动性波动。总结:中国经济正呈现“出口强、内需弱”的双速格局,政策以现有框架内的微调为主,难有强刺激;房地产融资收紧与按揭边际放松并行,市场底仍需等待;在宏观忧虑弥漫之际,科技板块的结构性机会成为资金避风港,同时需关注美联储政策转向的潜在冲击。
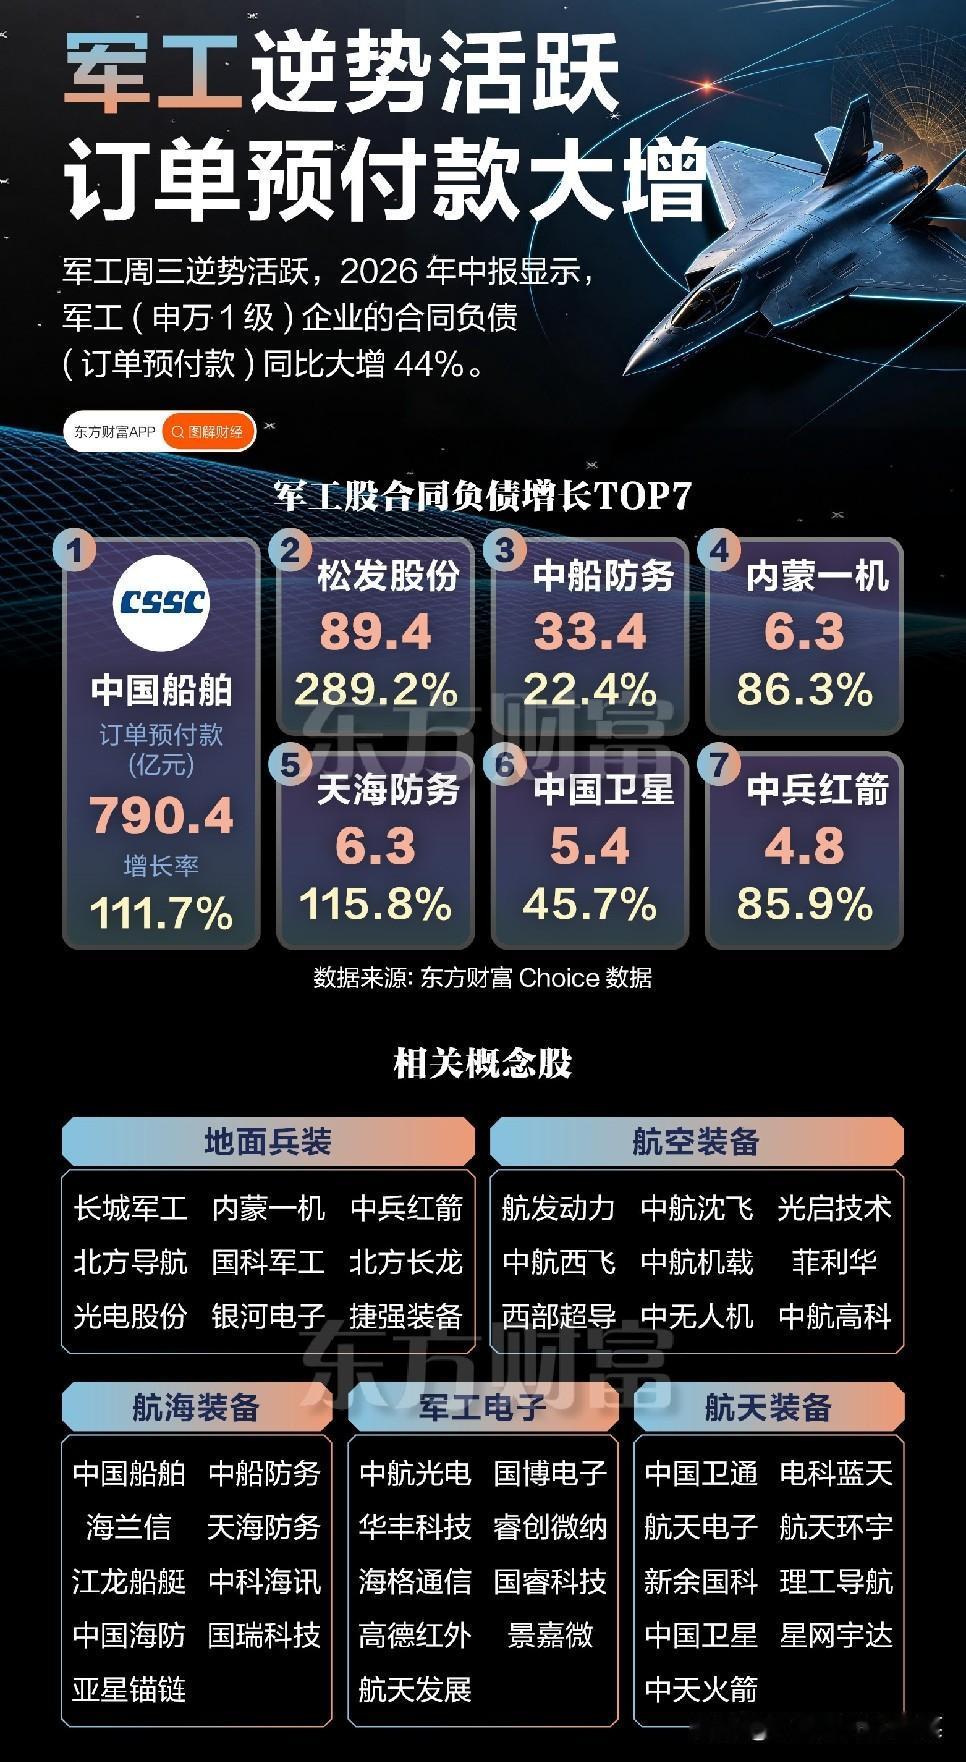
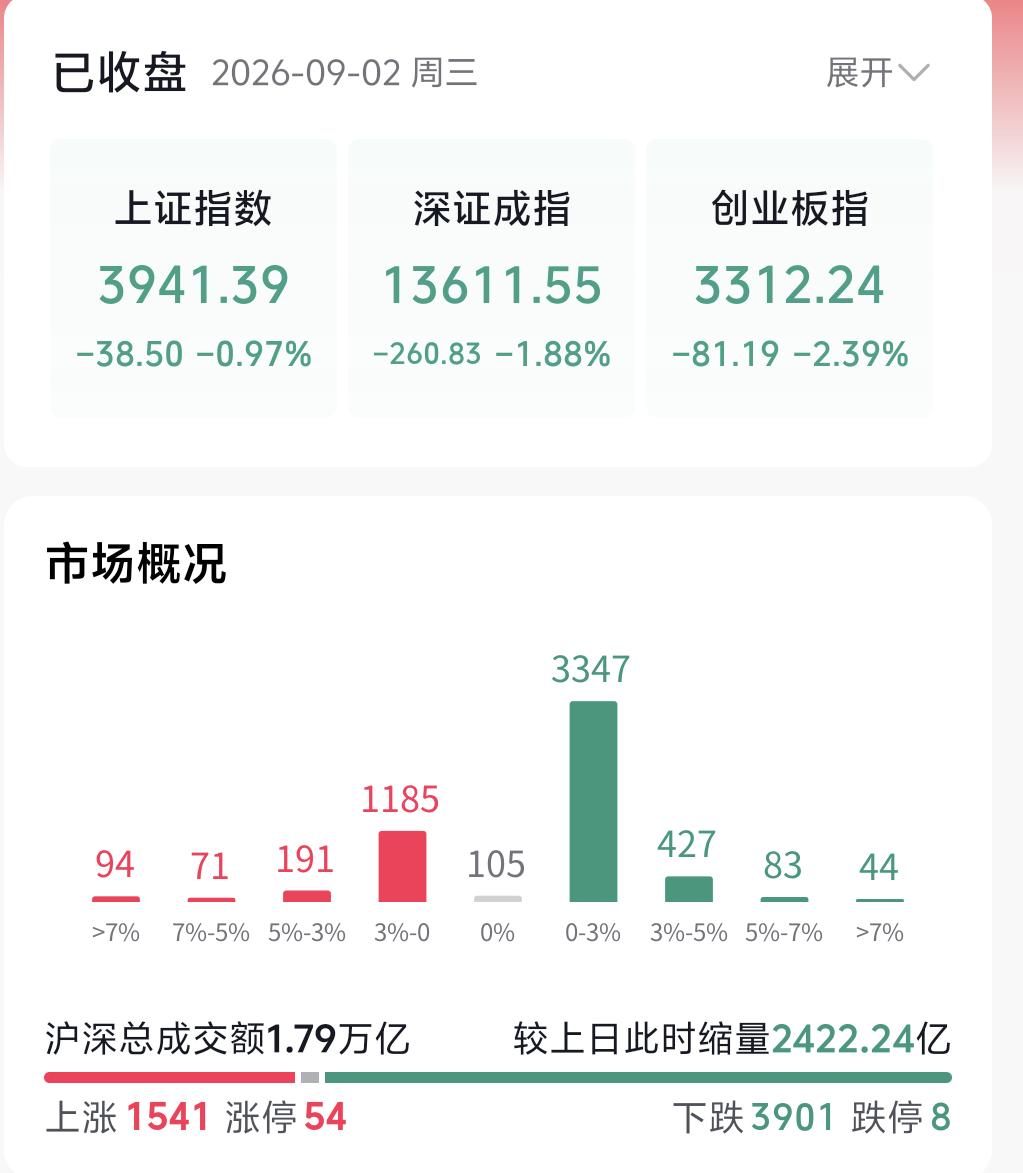
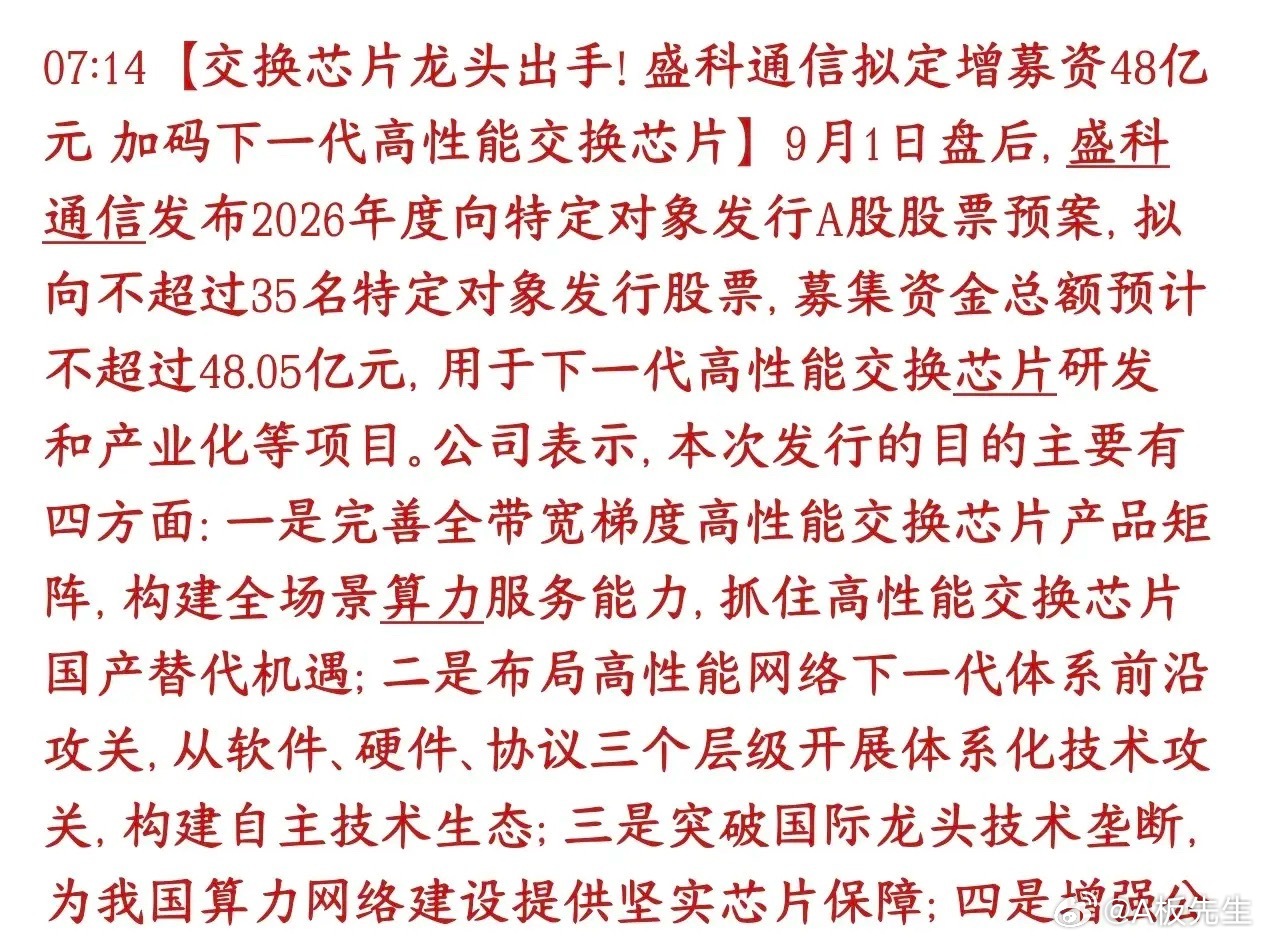
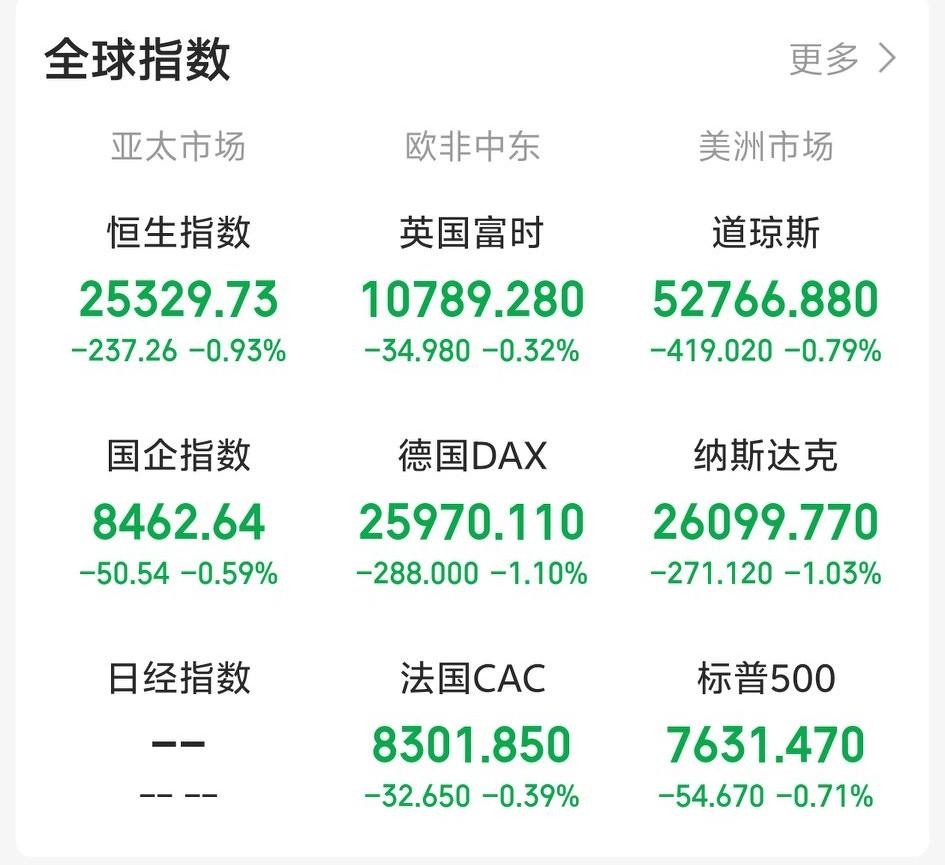
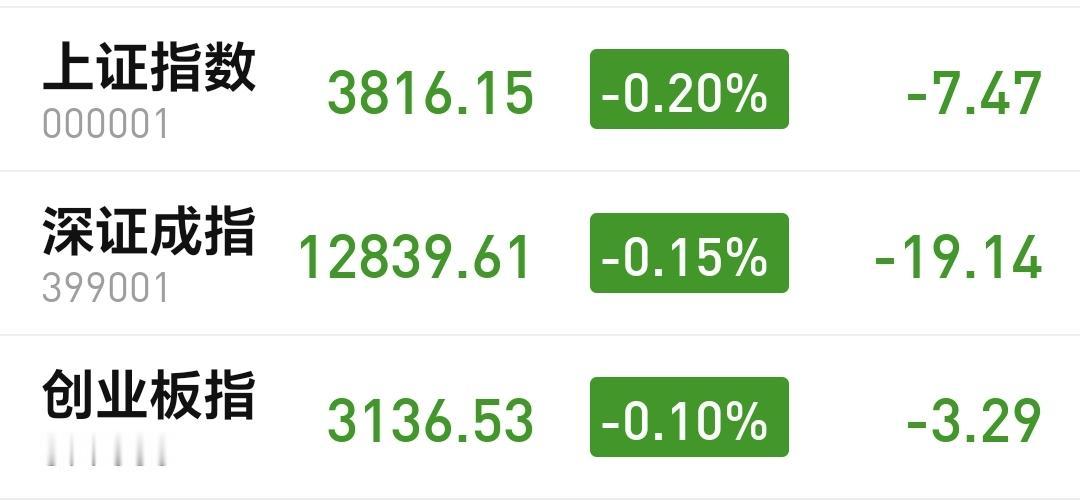
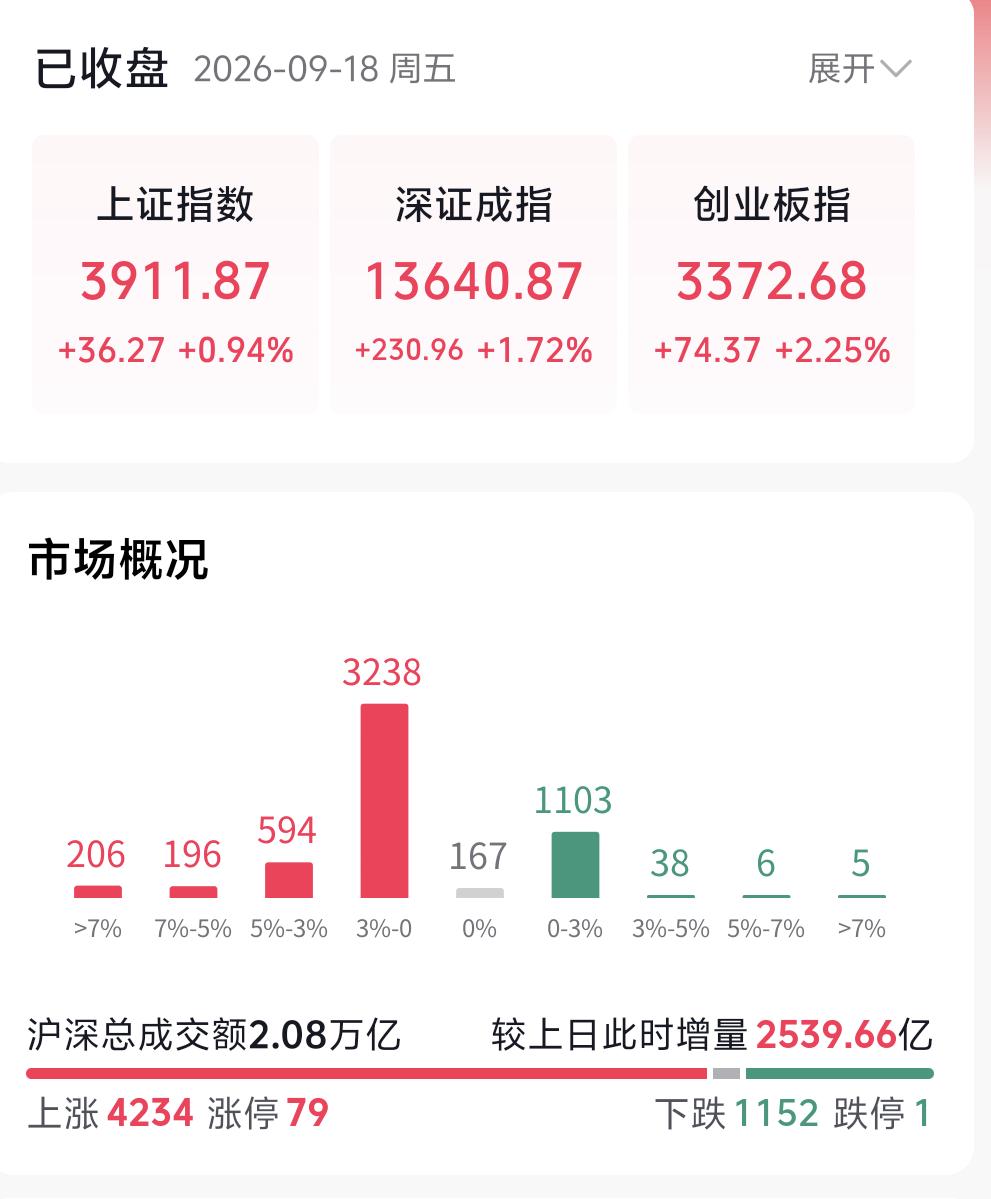
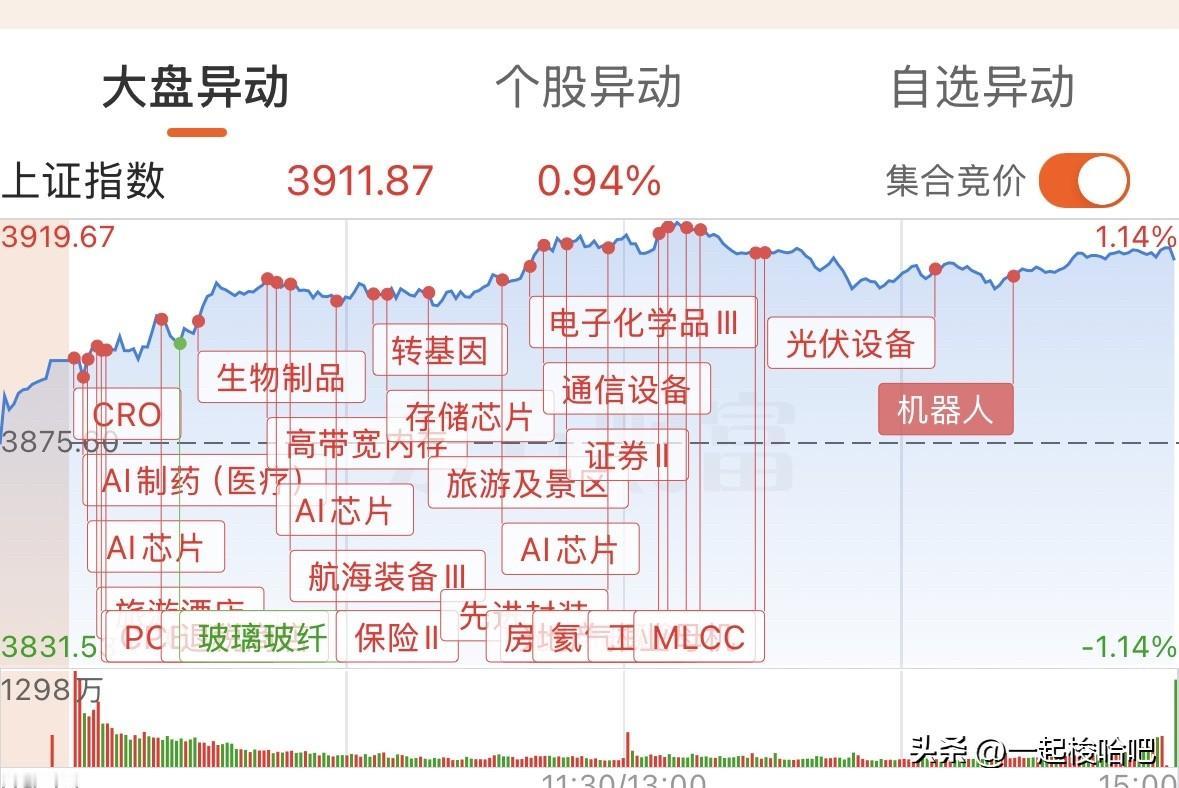
今天A股不对劲,主线风格大切换,主力没有按套路出牌,全天强拉银行大金融,科技板块
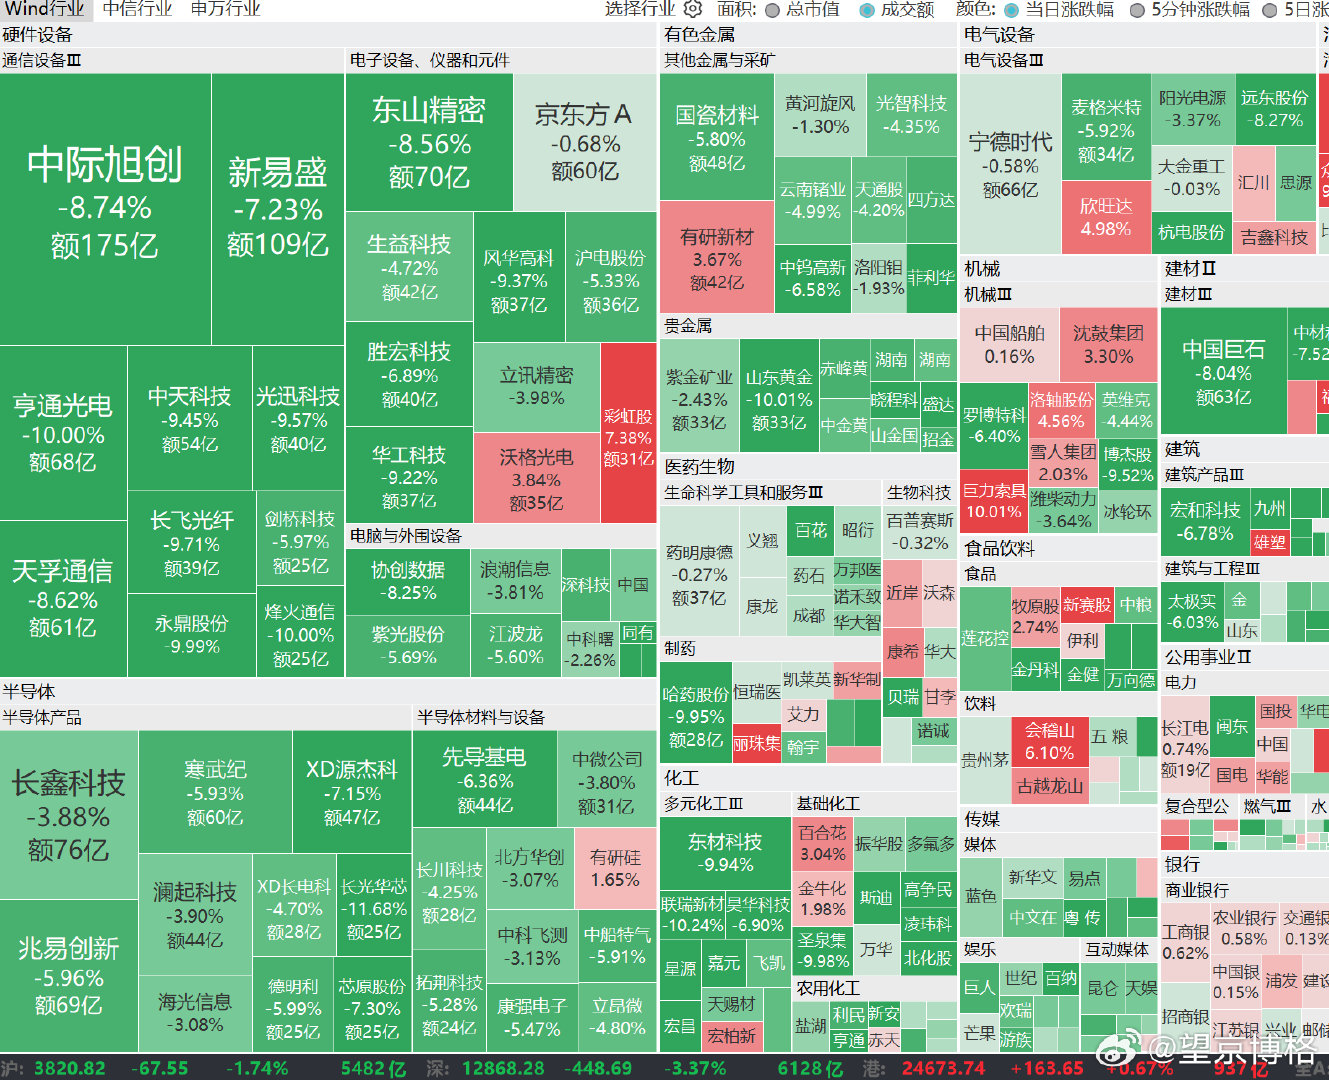
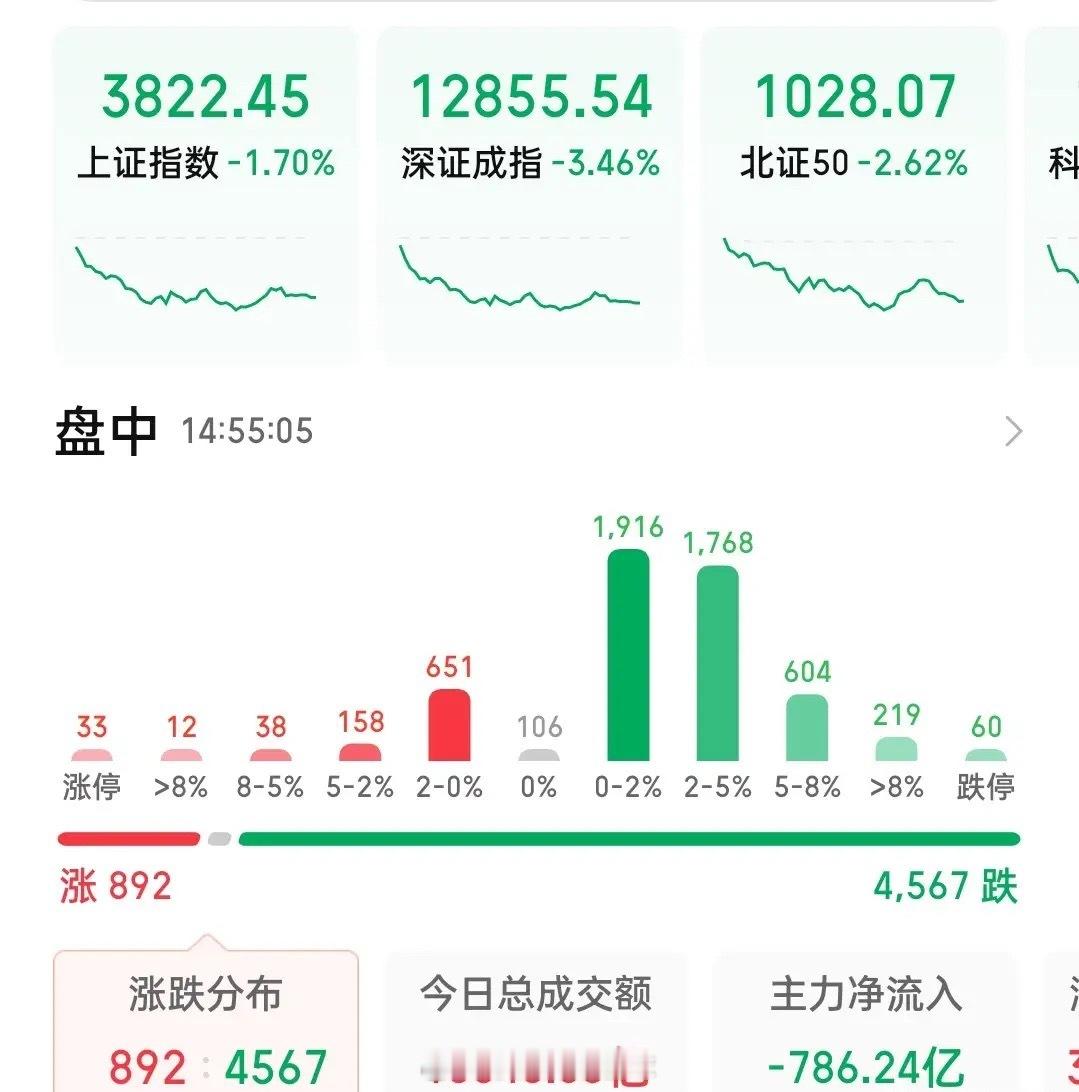
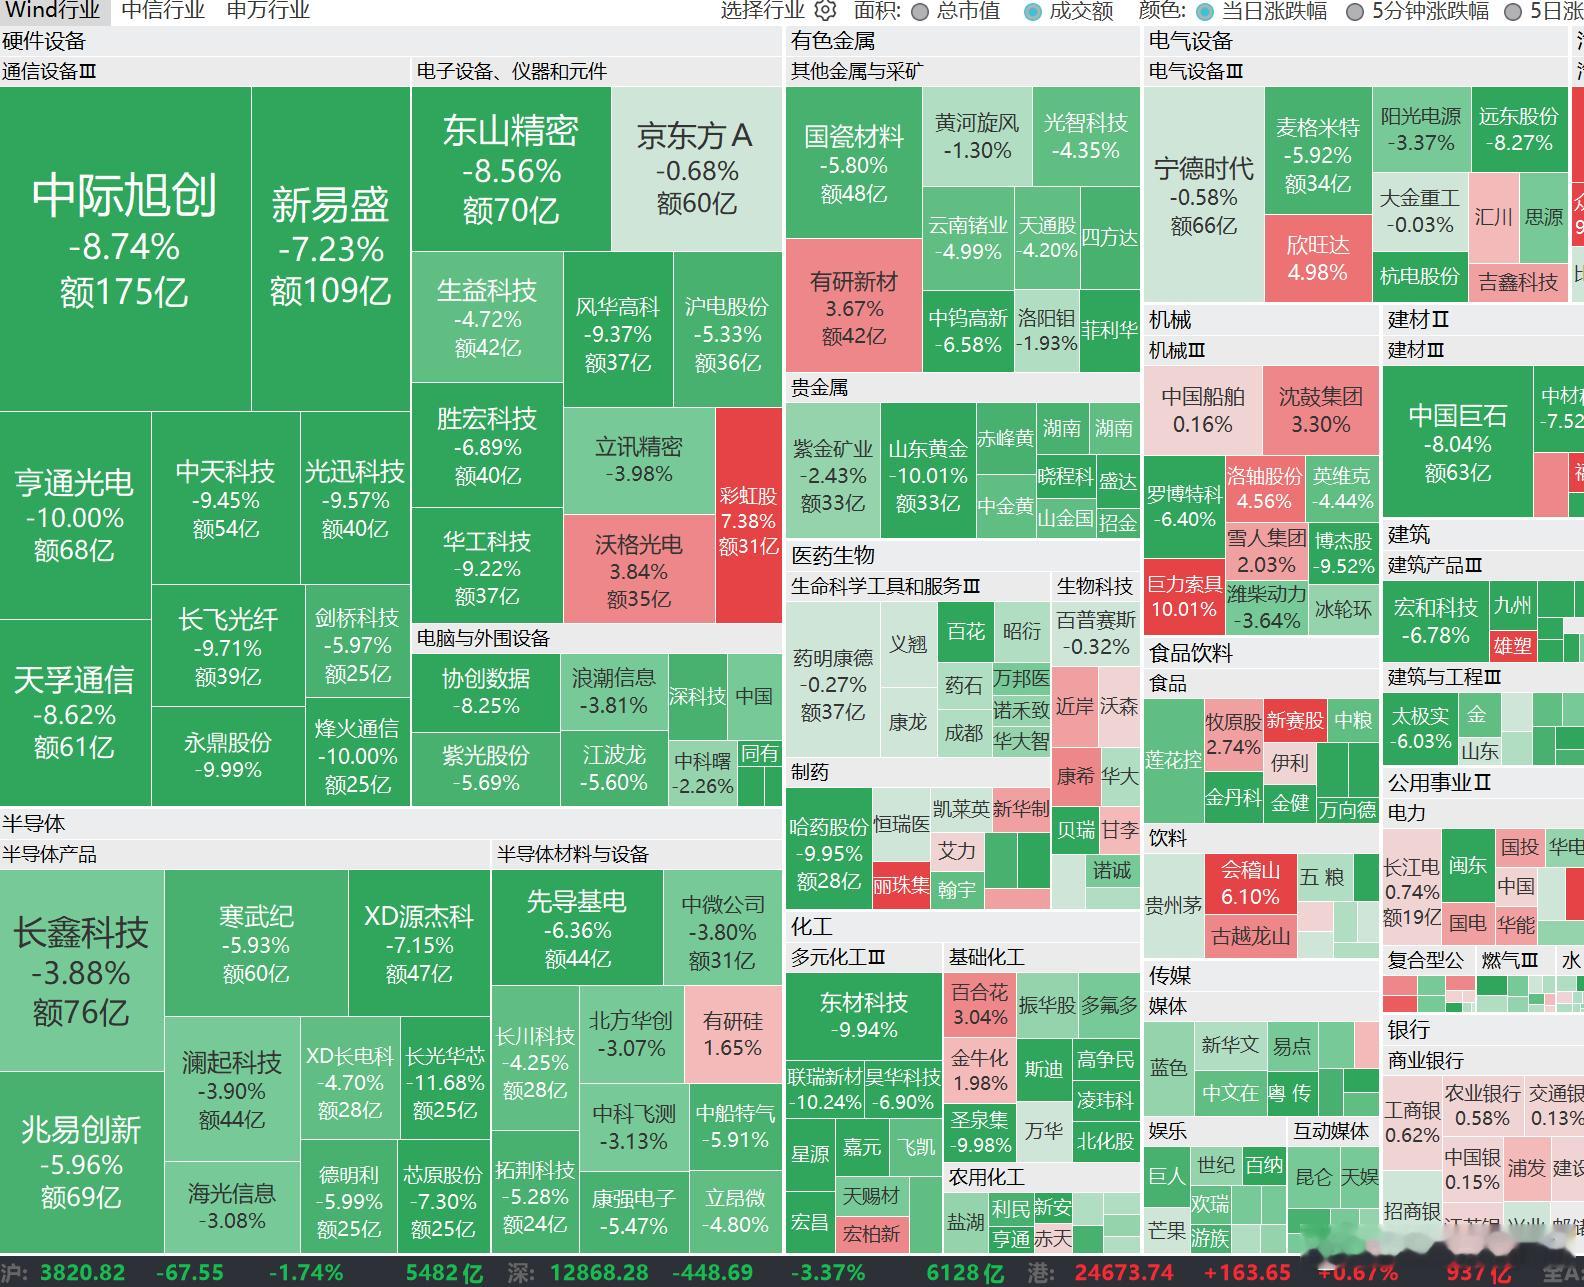
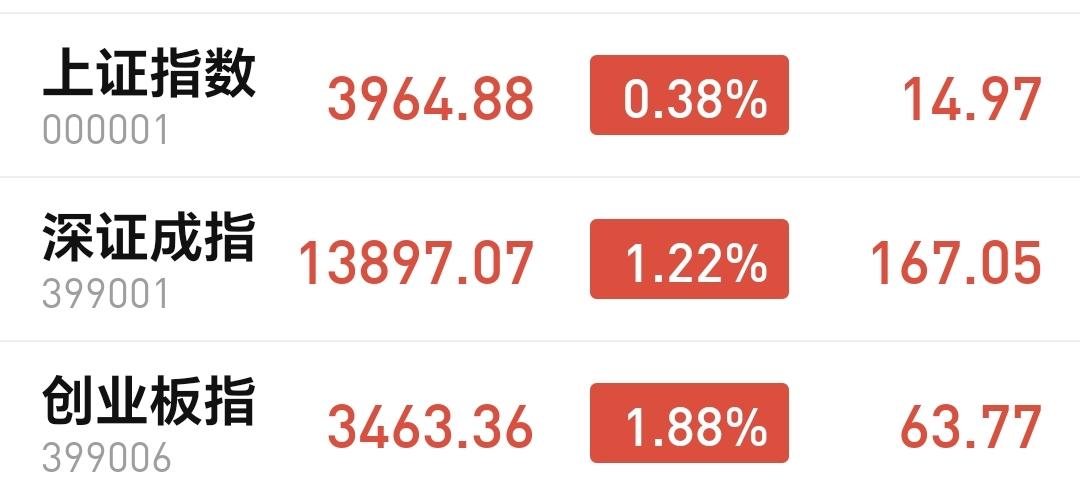
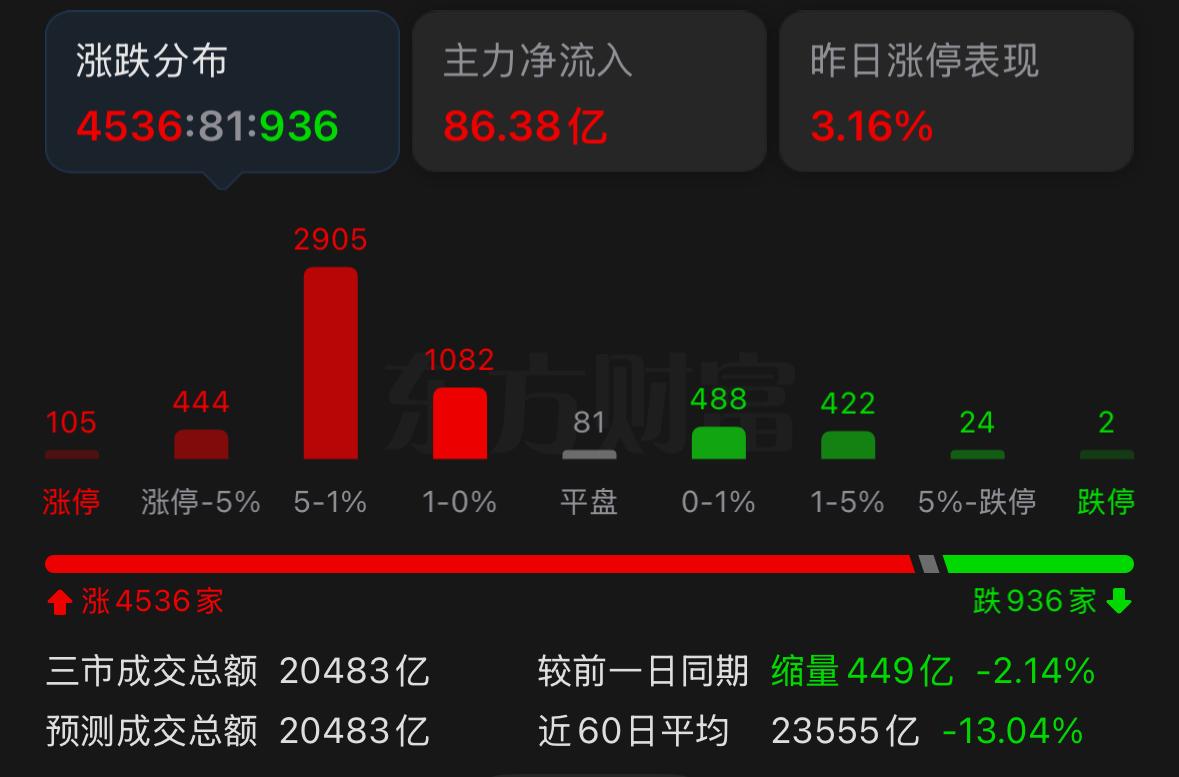
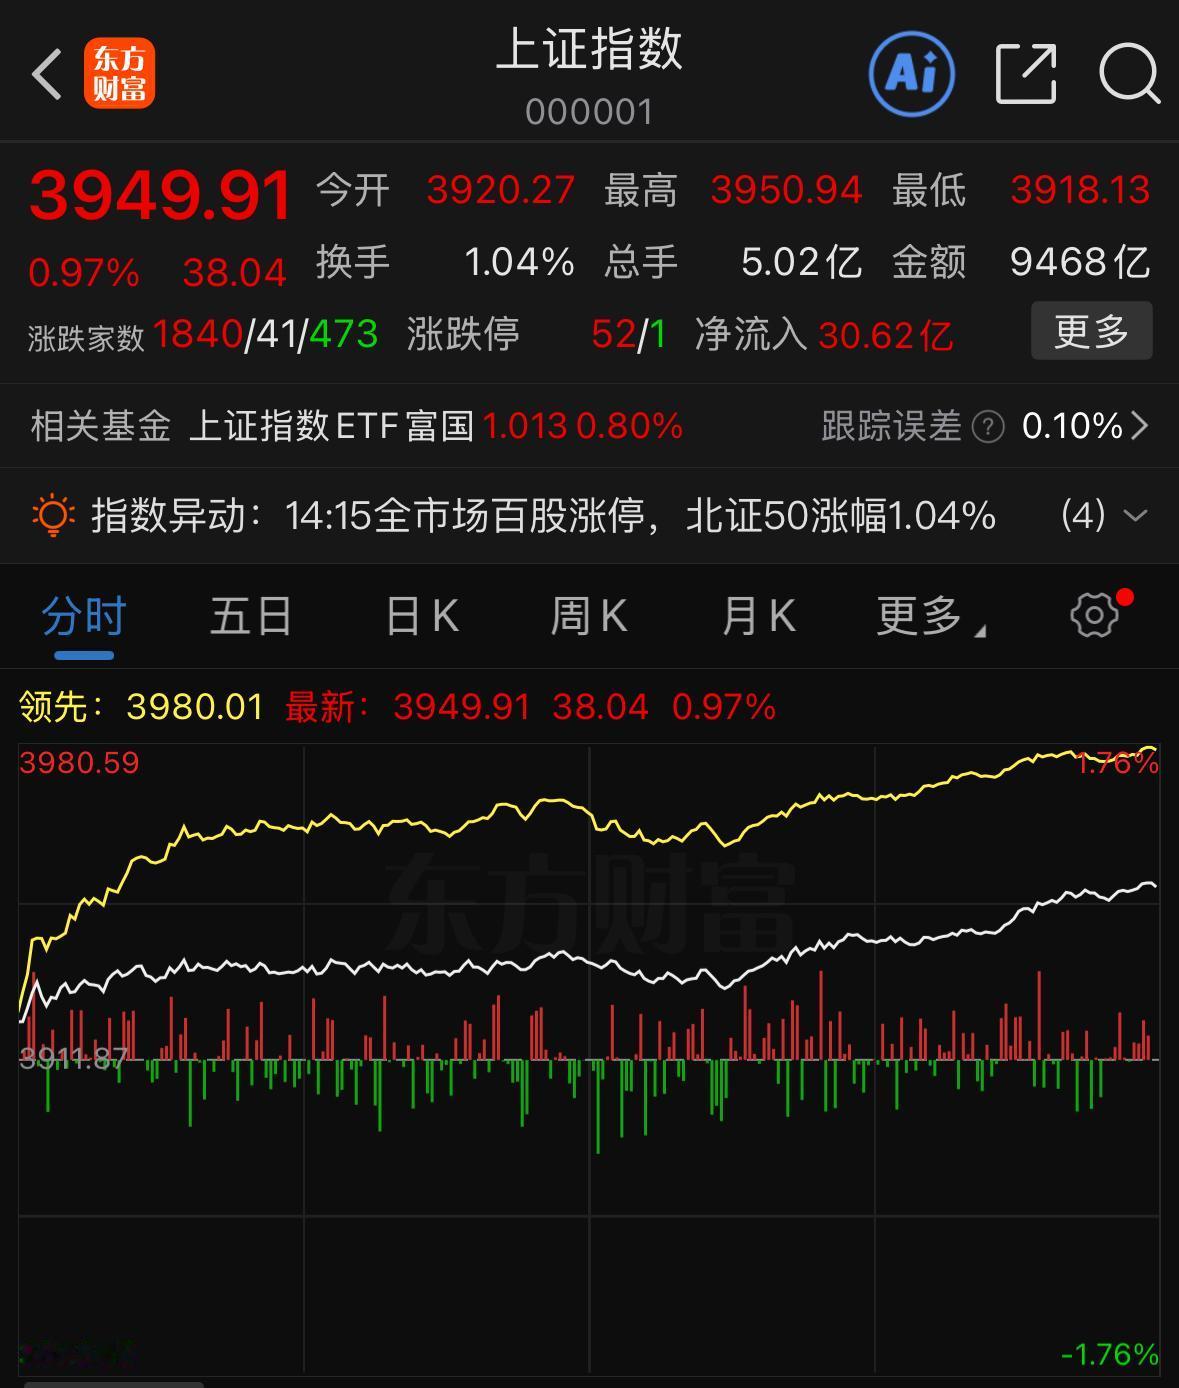
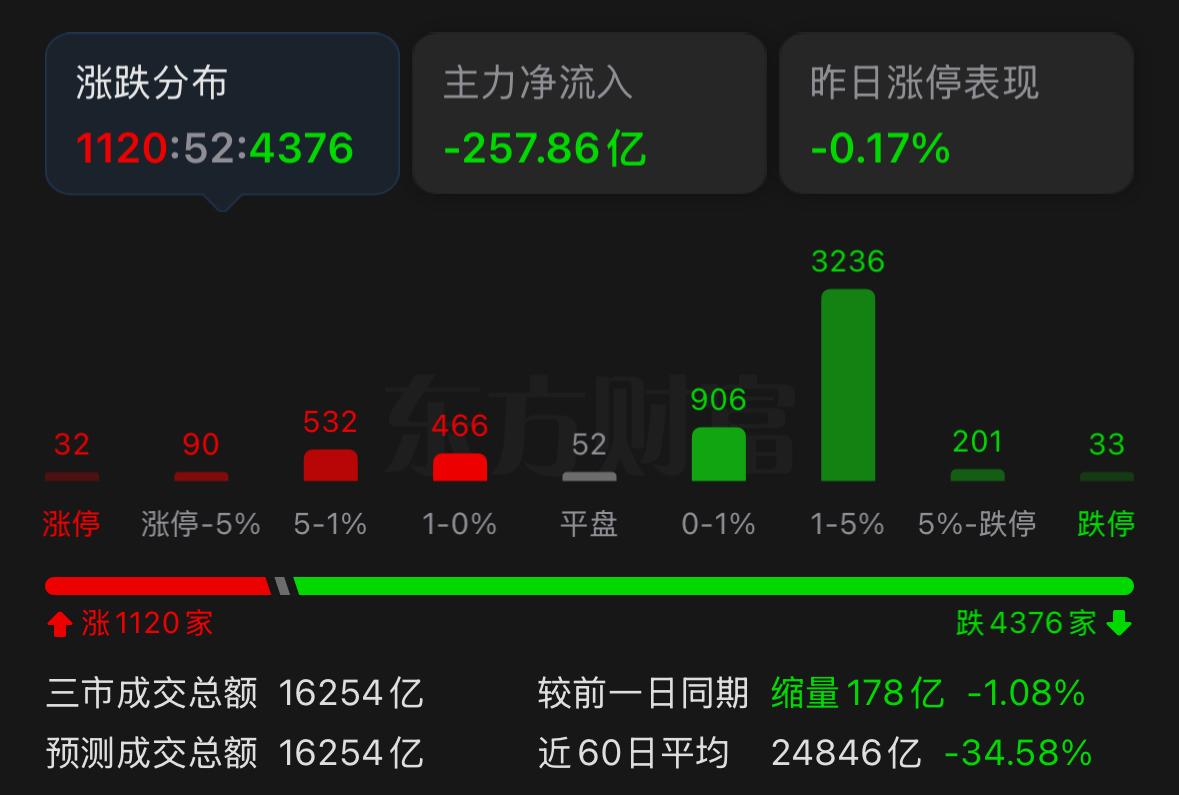
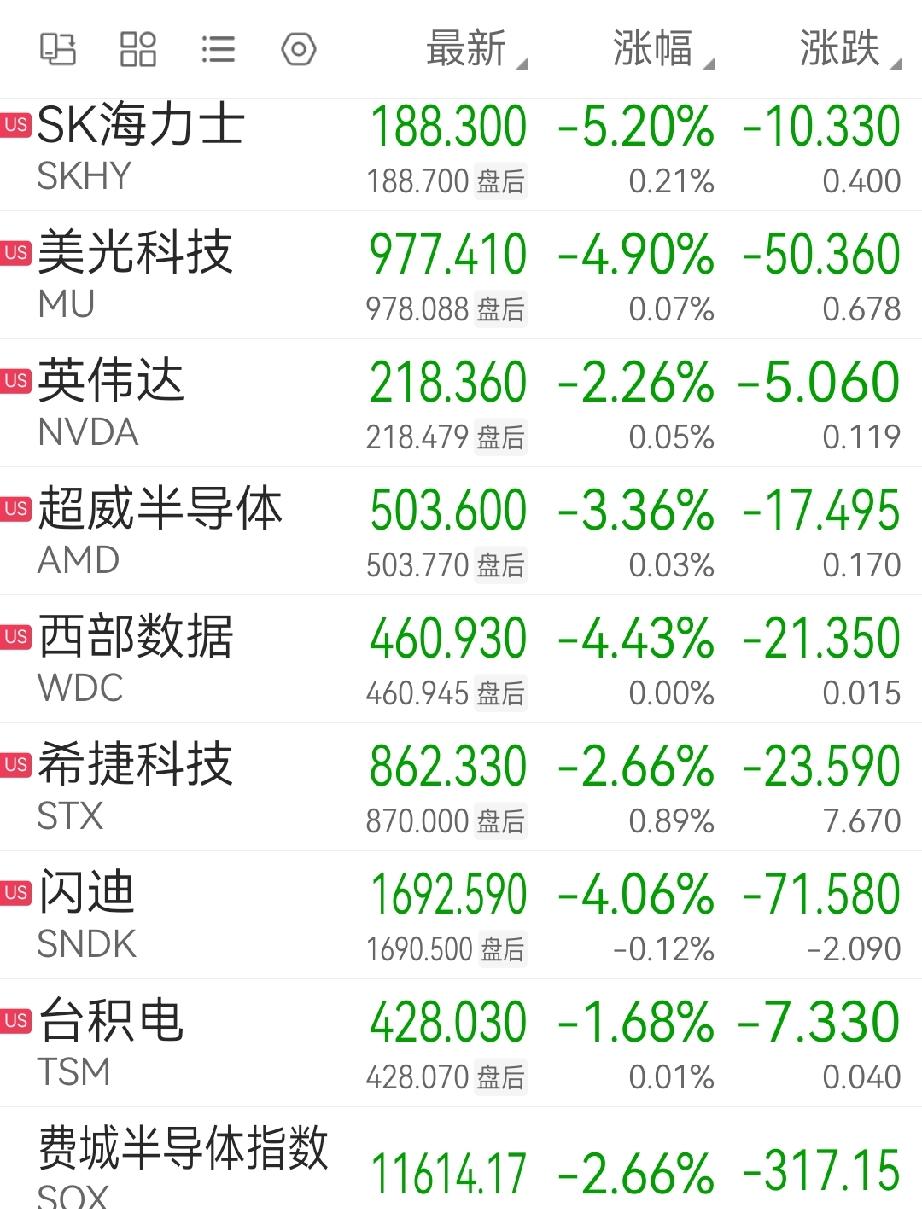
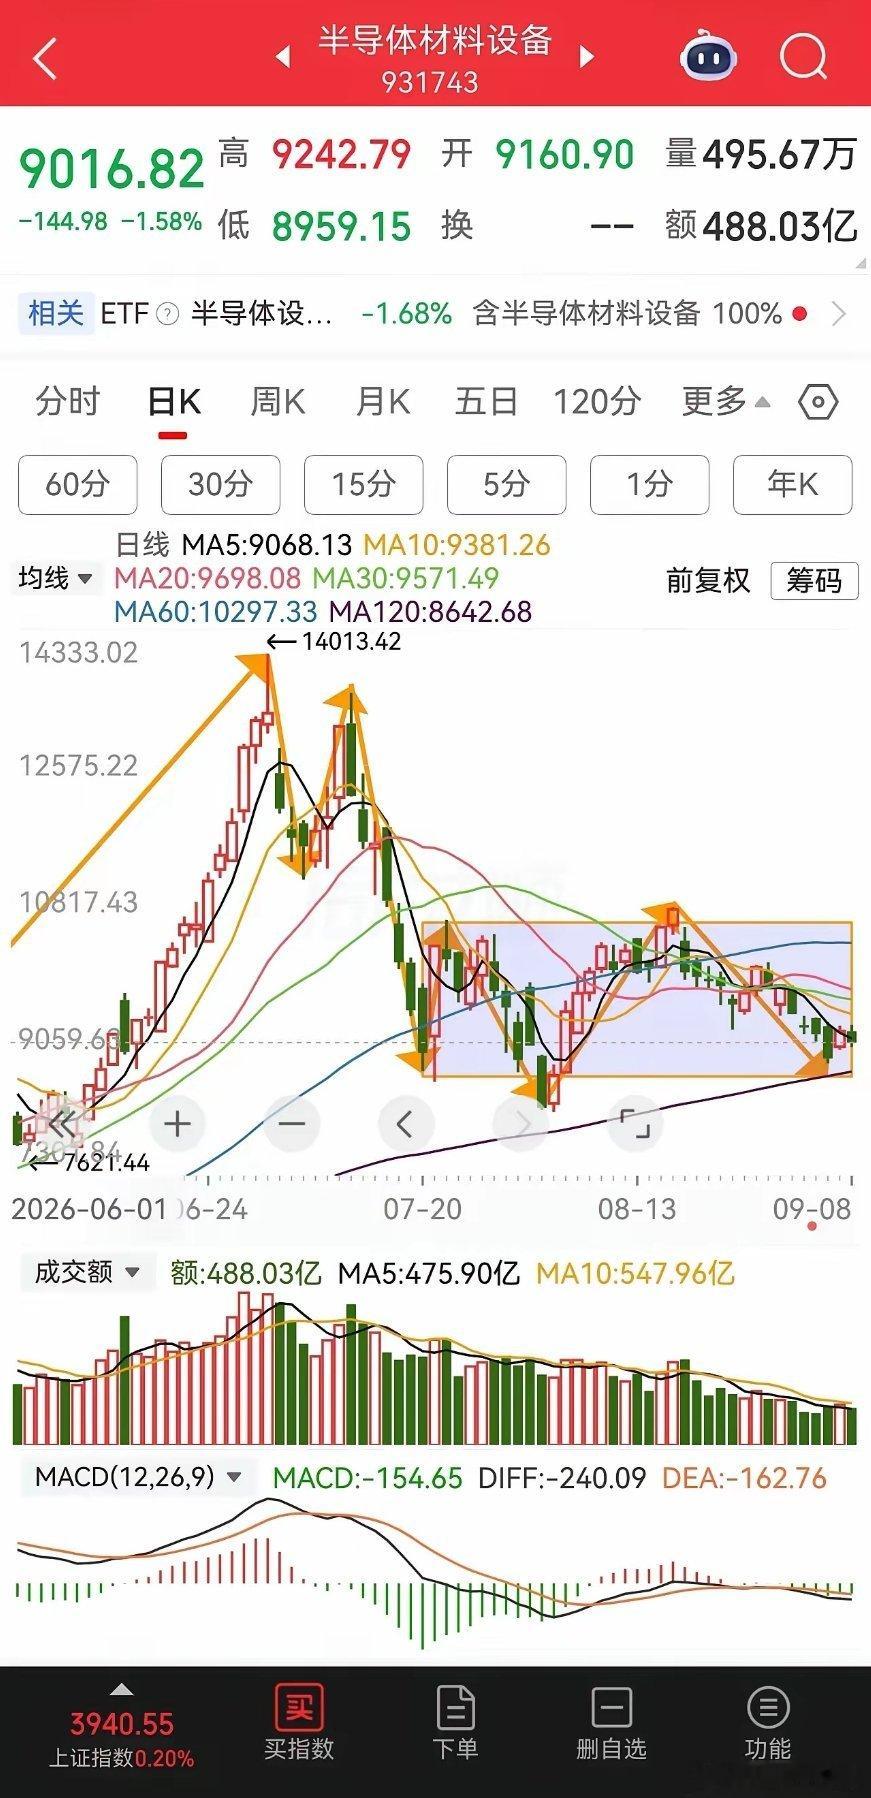
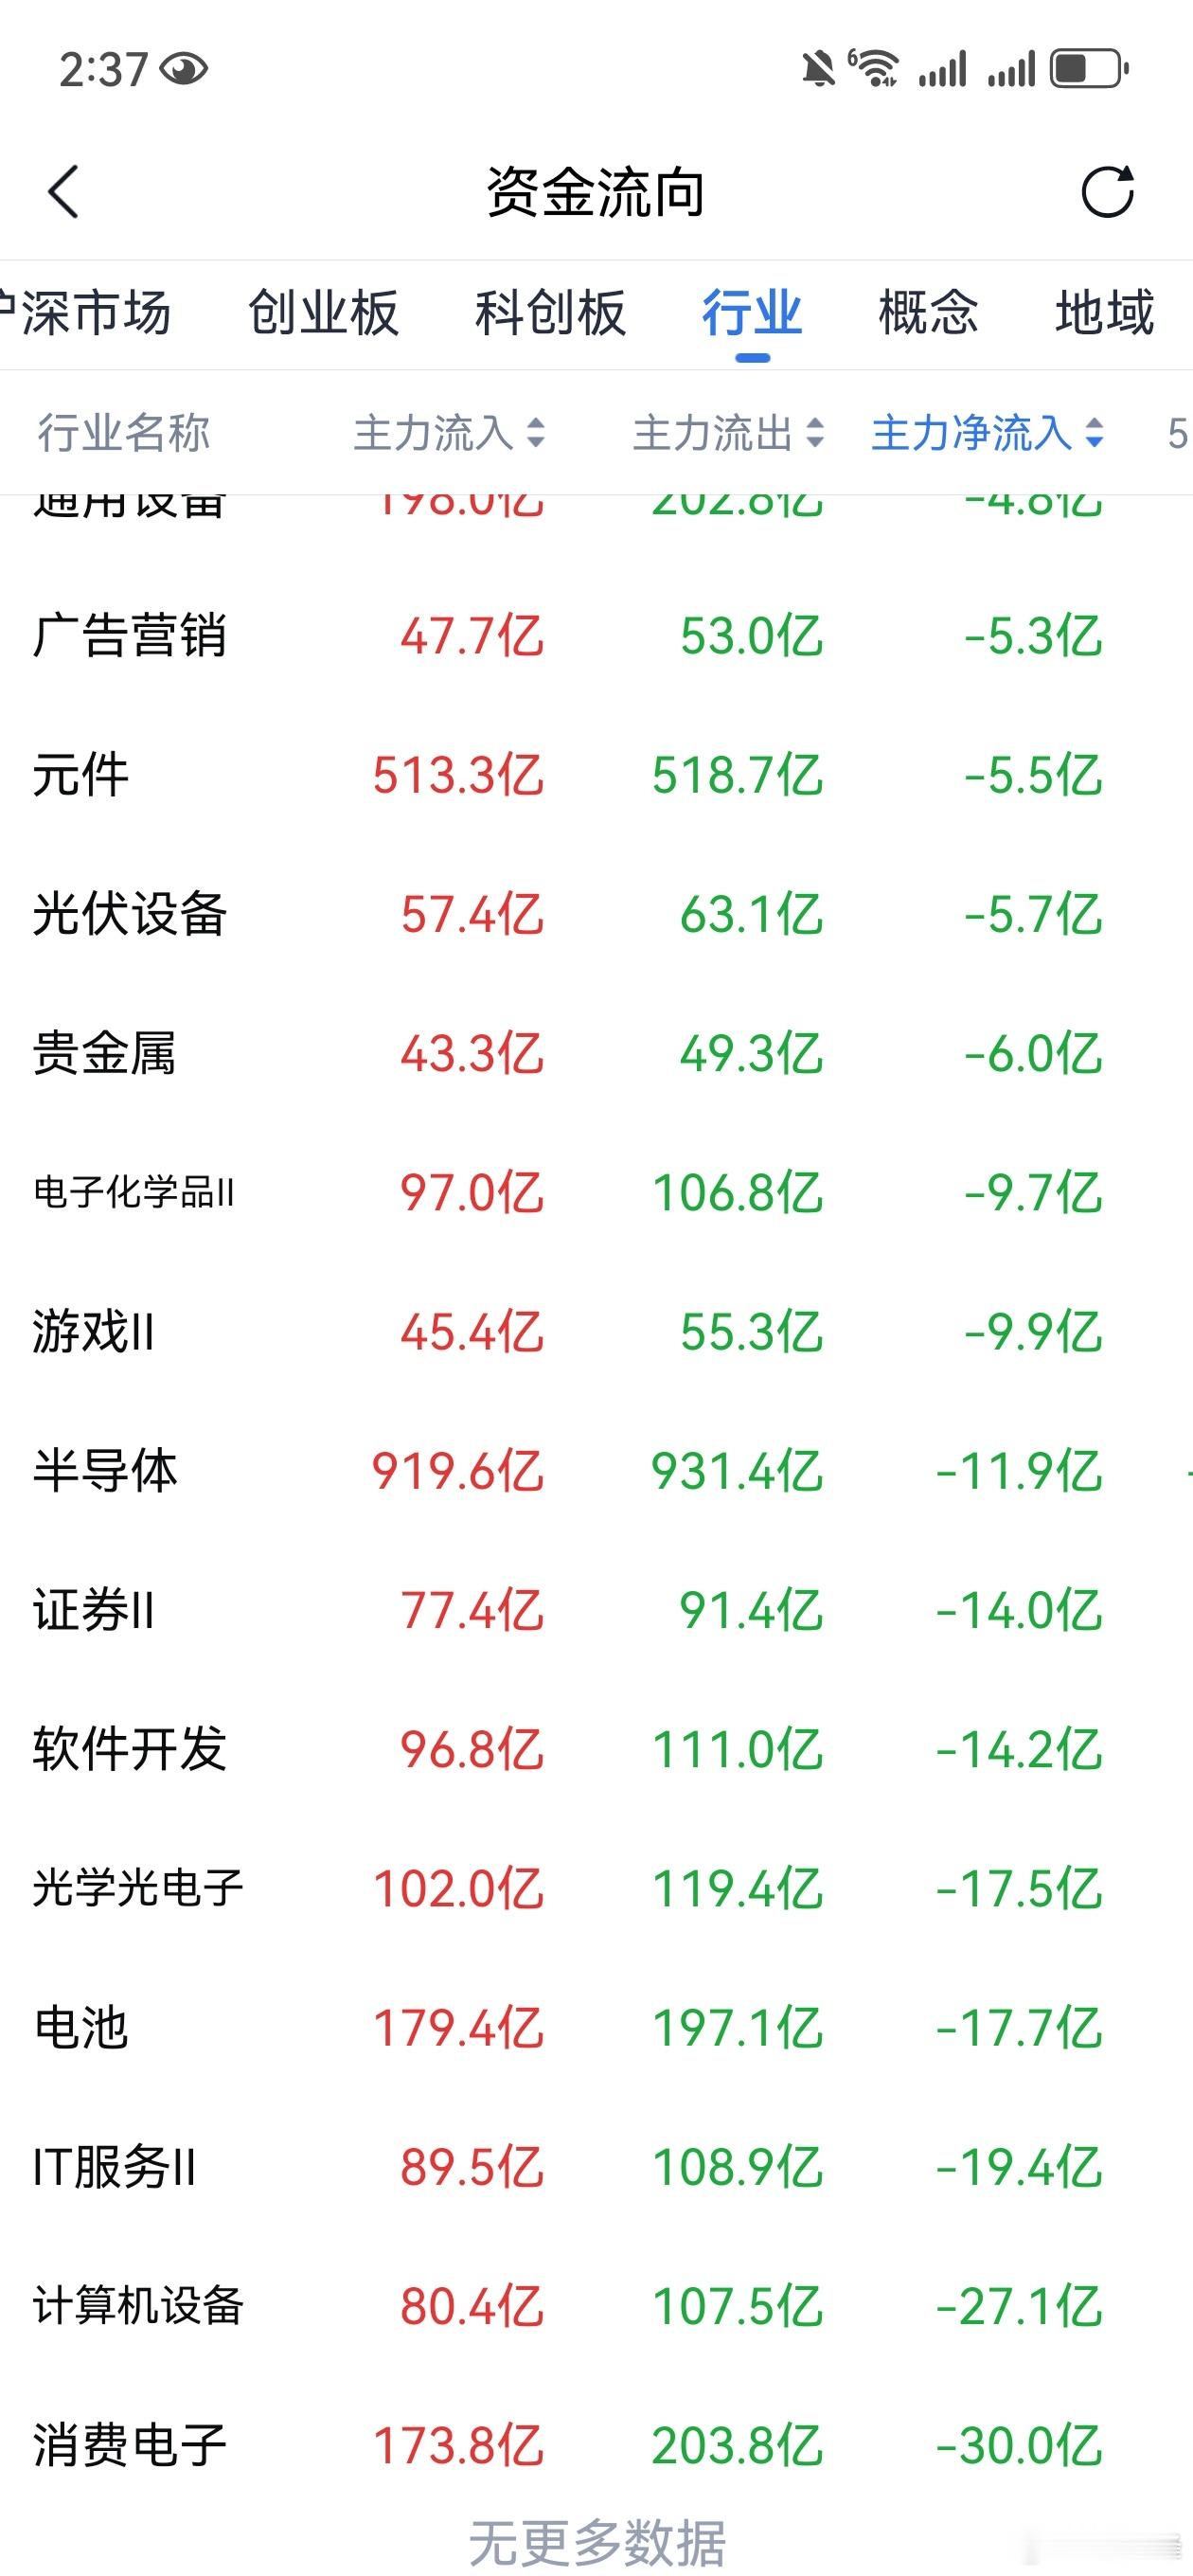
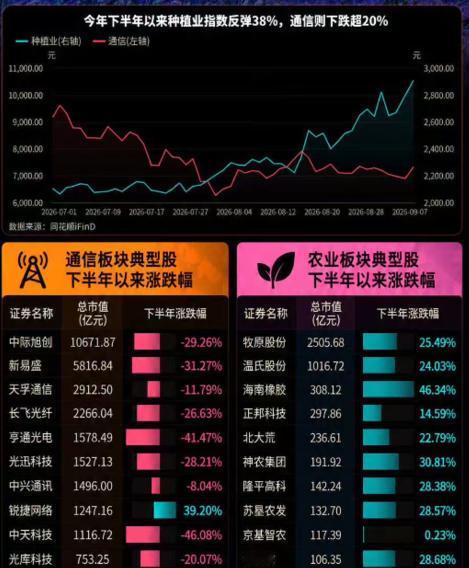
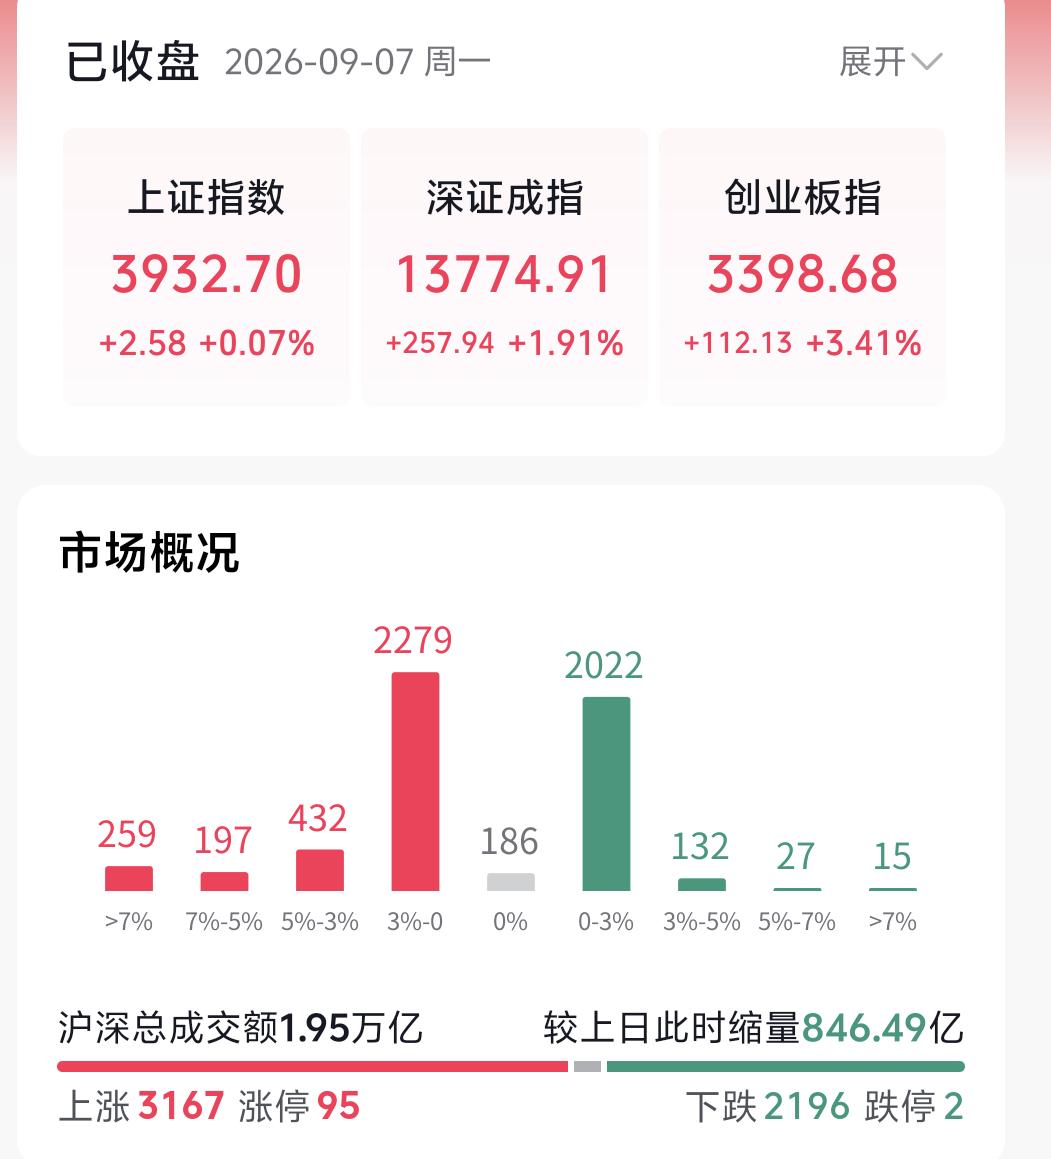
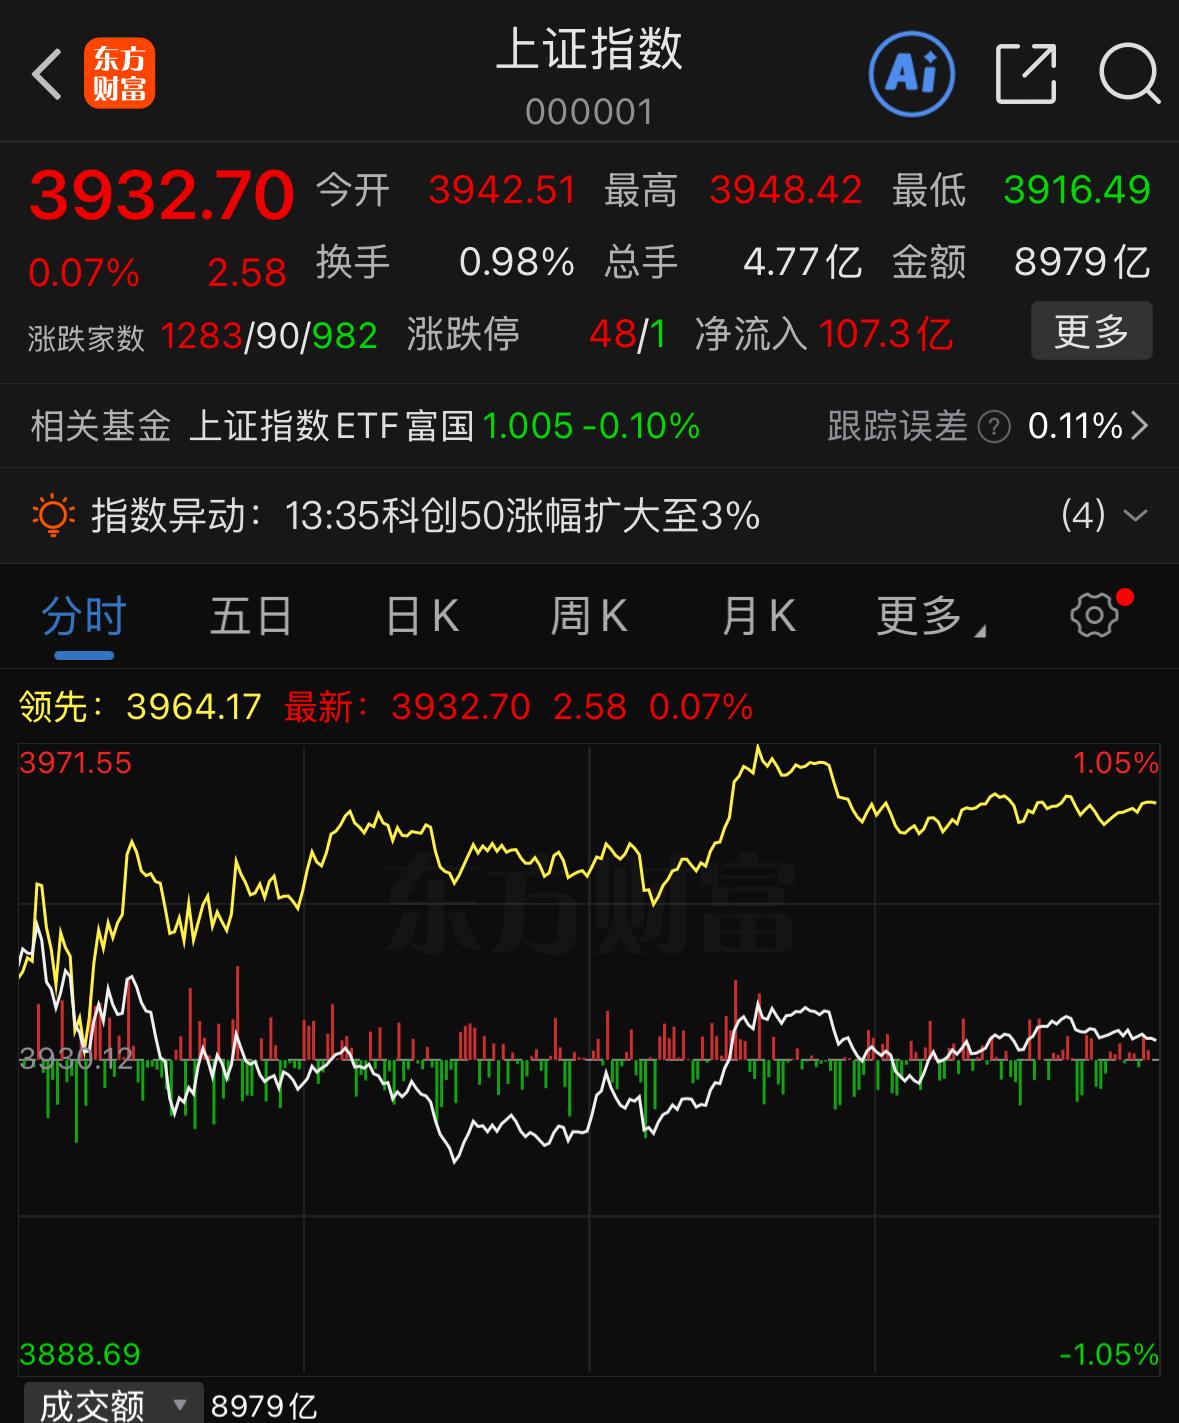
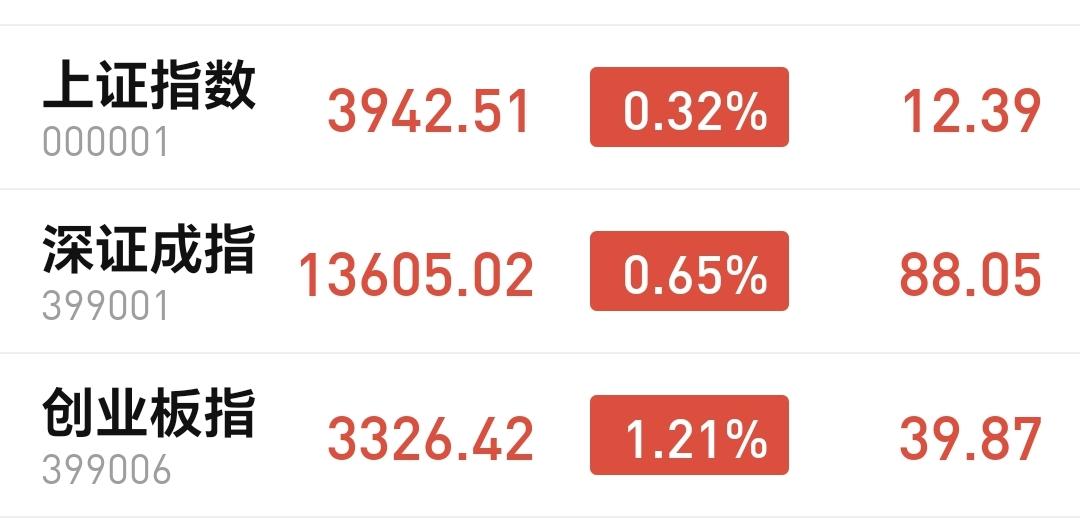
今天A股不对劲,主线风格大切换,主力没有按套路出牌,全天强拉银行大金融,科技板块芯片半导体全盘杀跌,唯独人工智能勉强翻红,一日游行情明显。今天属于缩量上涨,三大指数翻绿,大盘资金流出340亿,但是上涨家数明显多于下跌家数,结构性分化拉满。明天大概率会这样走!先聊聊盘面,之前大火的半导体直接杀跌2.22%,主力资金疯狂出逃85.6亿,成为全市场砸盘大户。存储、算力硬件集体遭获利盘兑现,高位科技股遭受大资金抛售。聪明资金并没有离场,而是大规模调仓换股。种植业林业大涨6.84%,粮食、转基因概念爆发,板块主力净流入17.25亿。大金融这边证券涨1.13%、银行1.86%,成为托住上证指数的核心力量。零售、电力板块也有主力资金流入。科技股今天遭遇大抛压,其实不要过度恐慌,我认为,近期科技板块走势都是涨一天跌一天,一日游行情十分明显,今天大跌,明天大概率能起来,不信你试试,明天科技股大幅低开,就是捡廉价筹码的机会!风险提示:不构成投资建议。
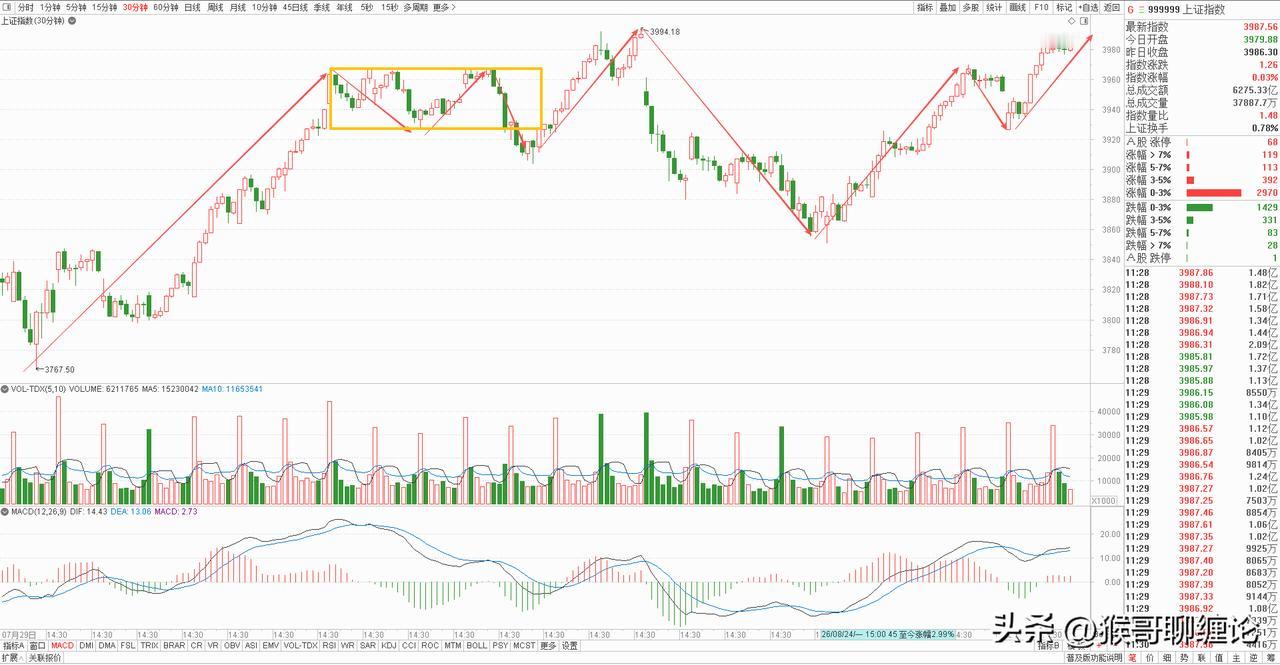
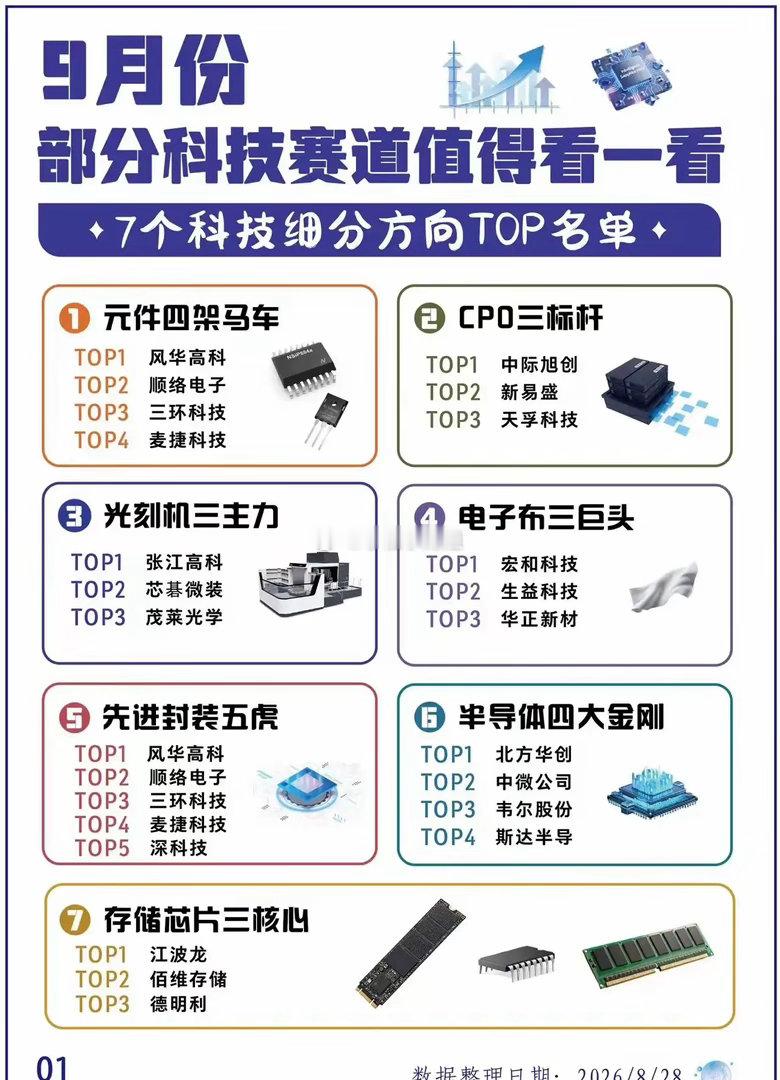
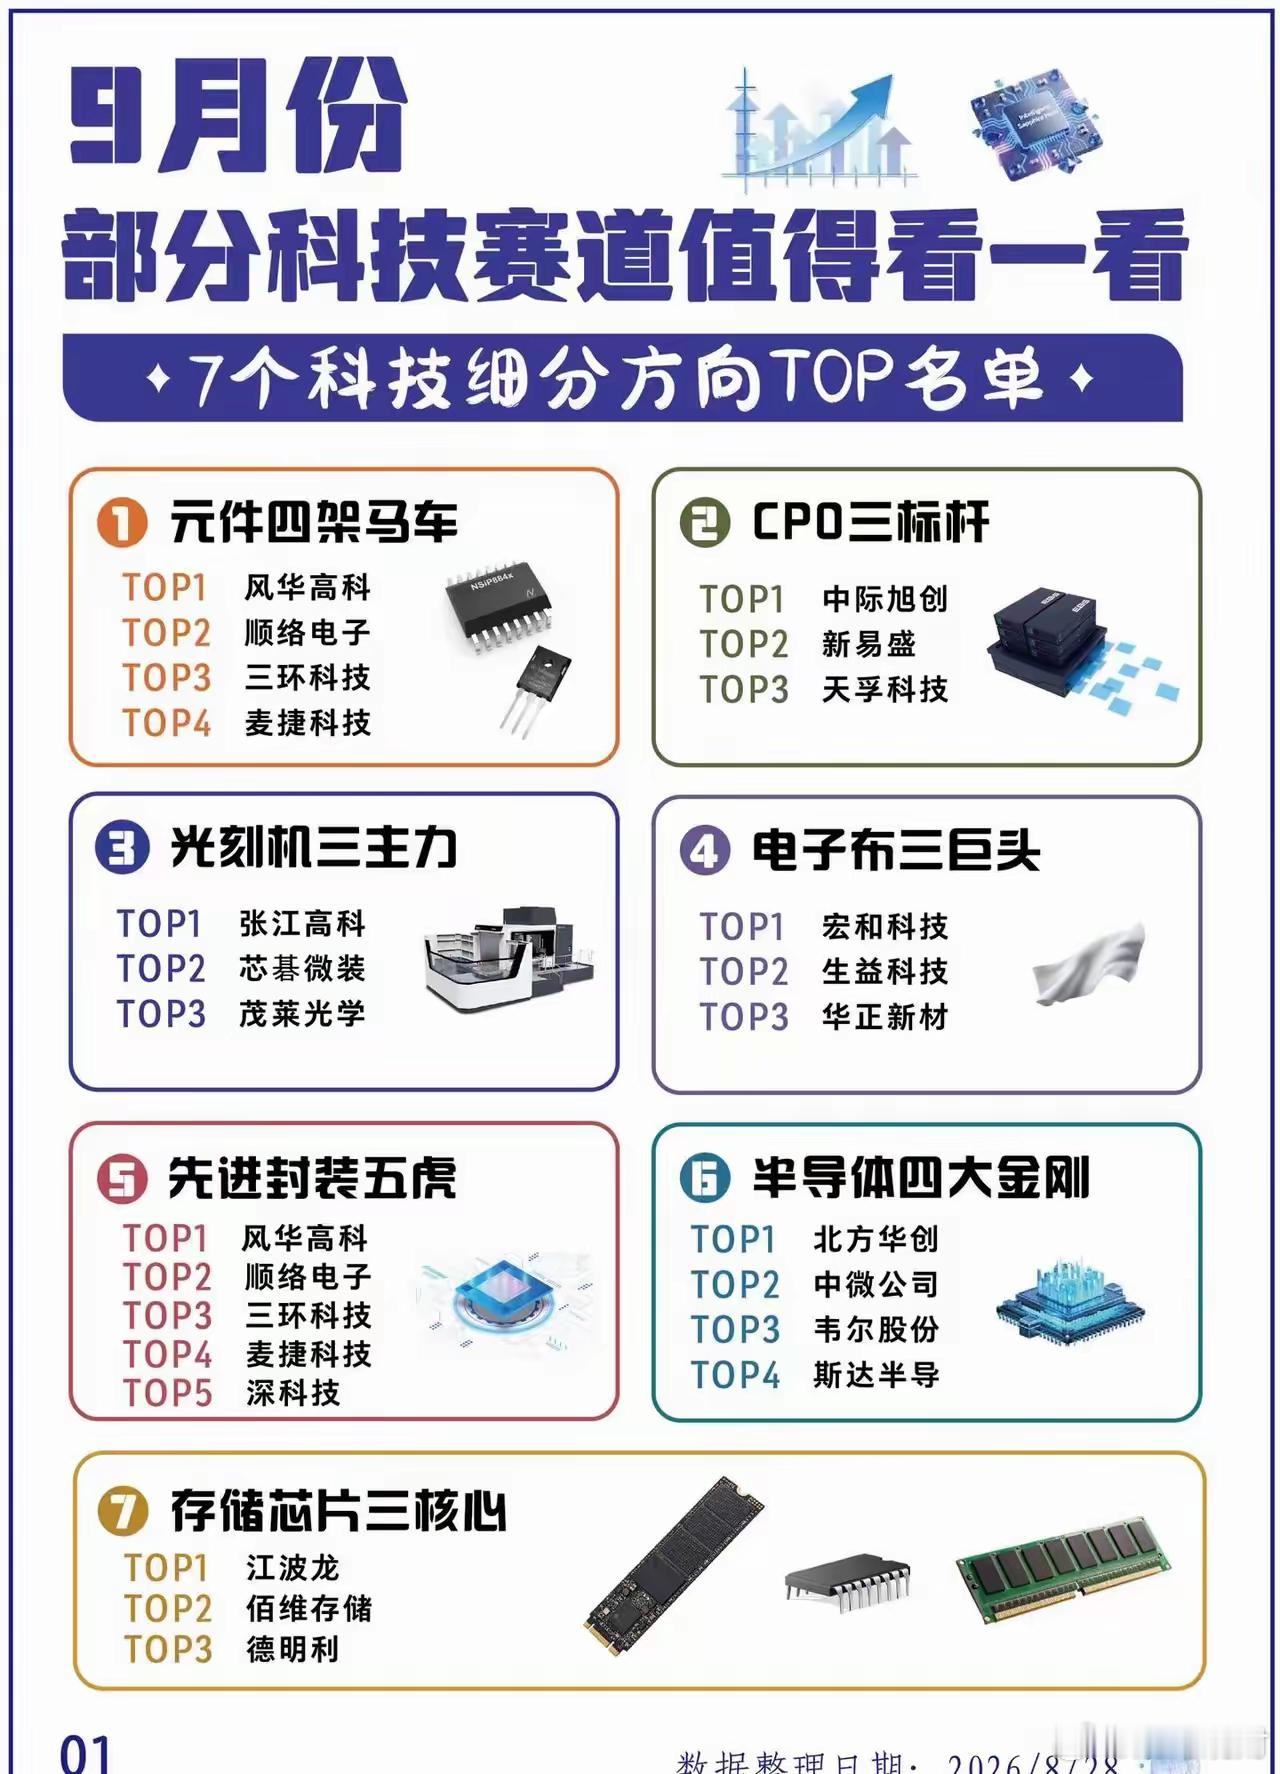
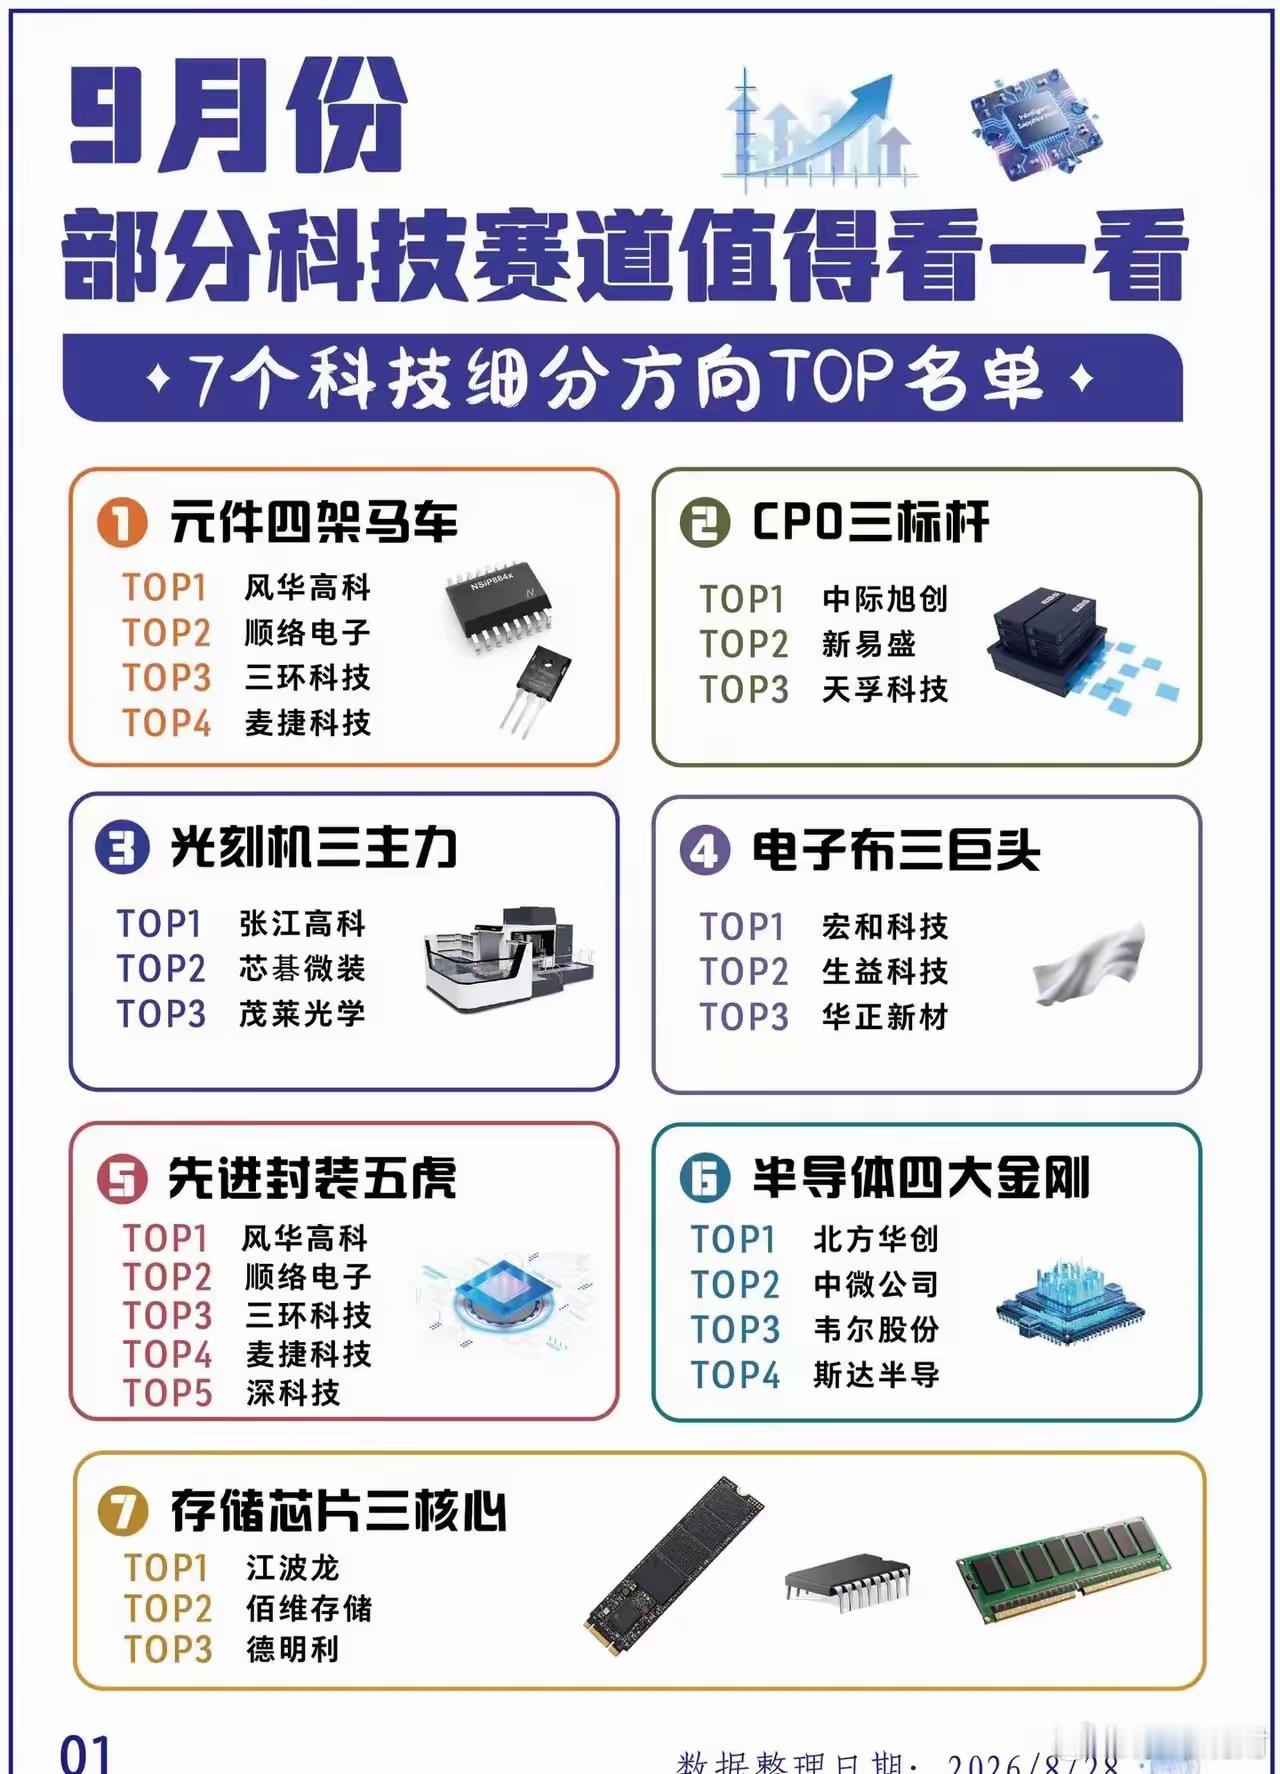
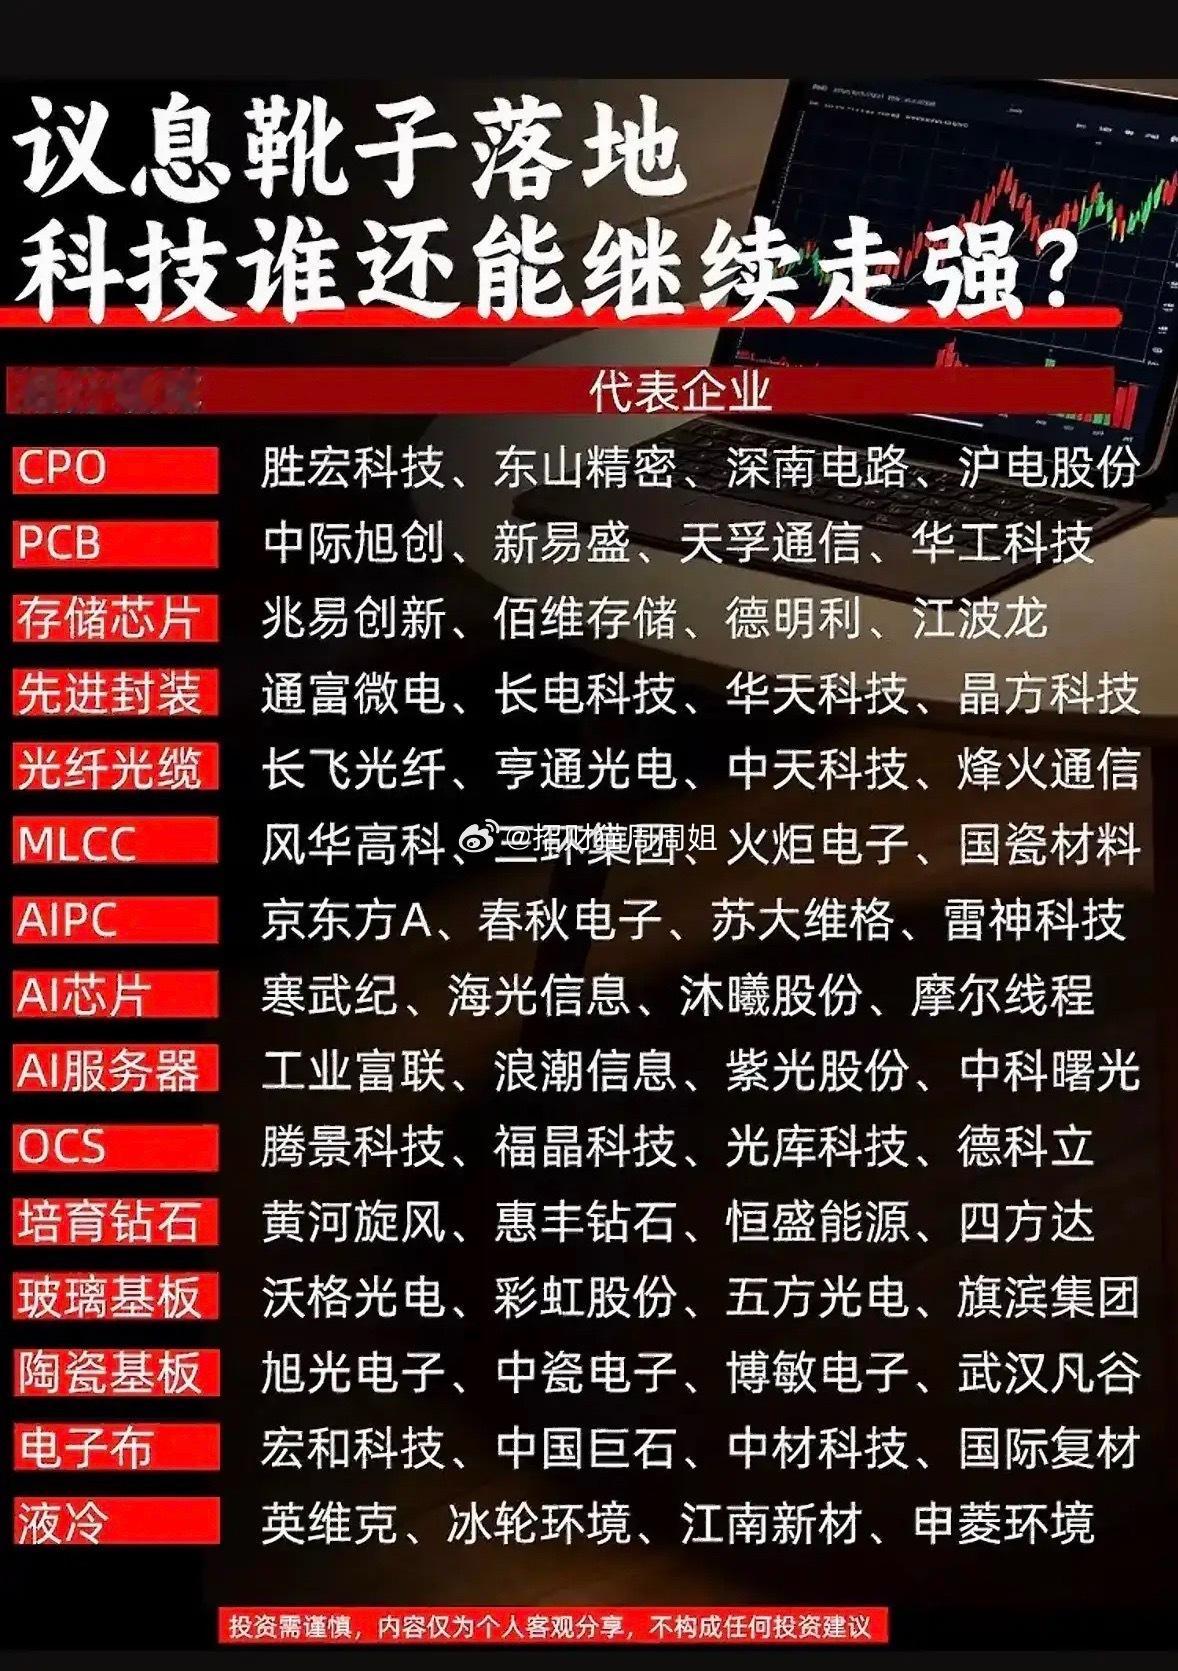
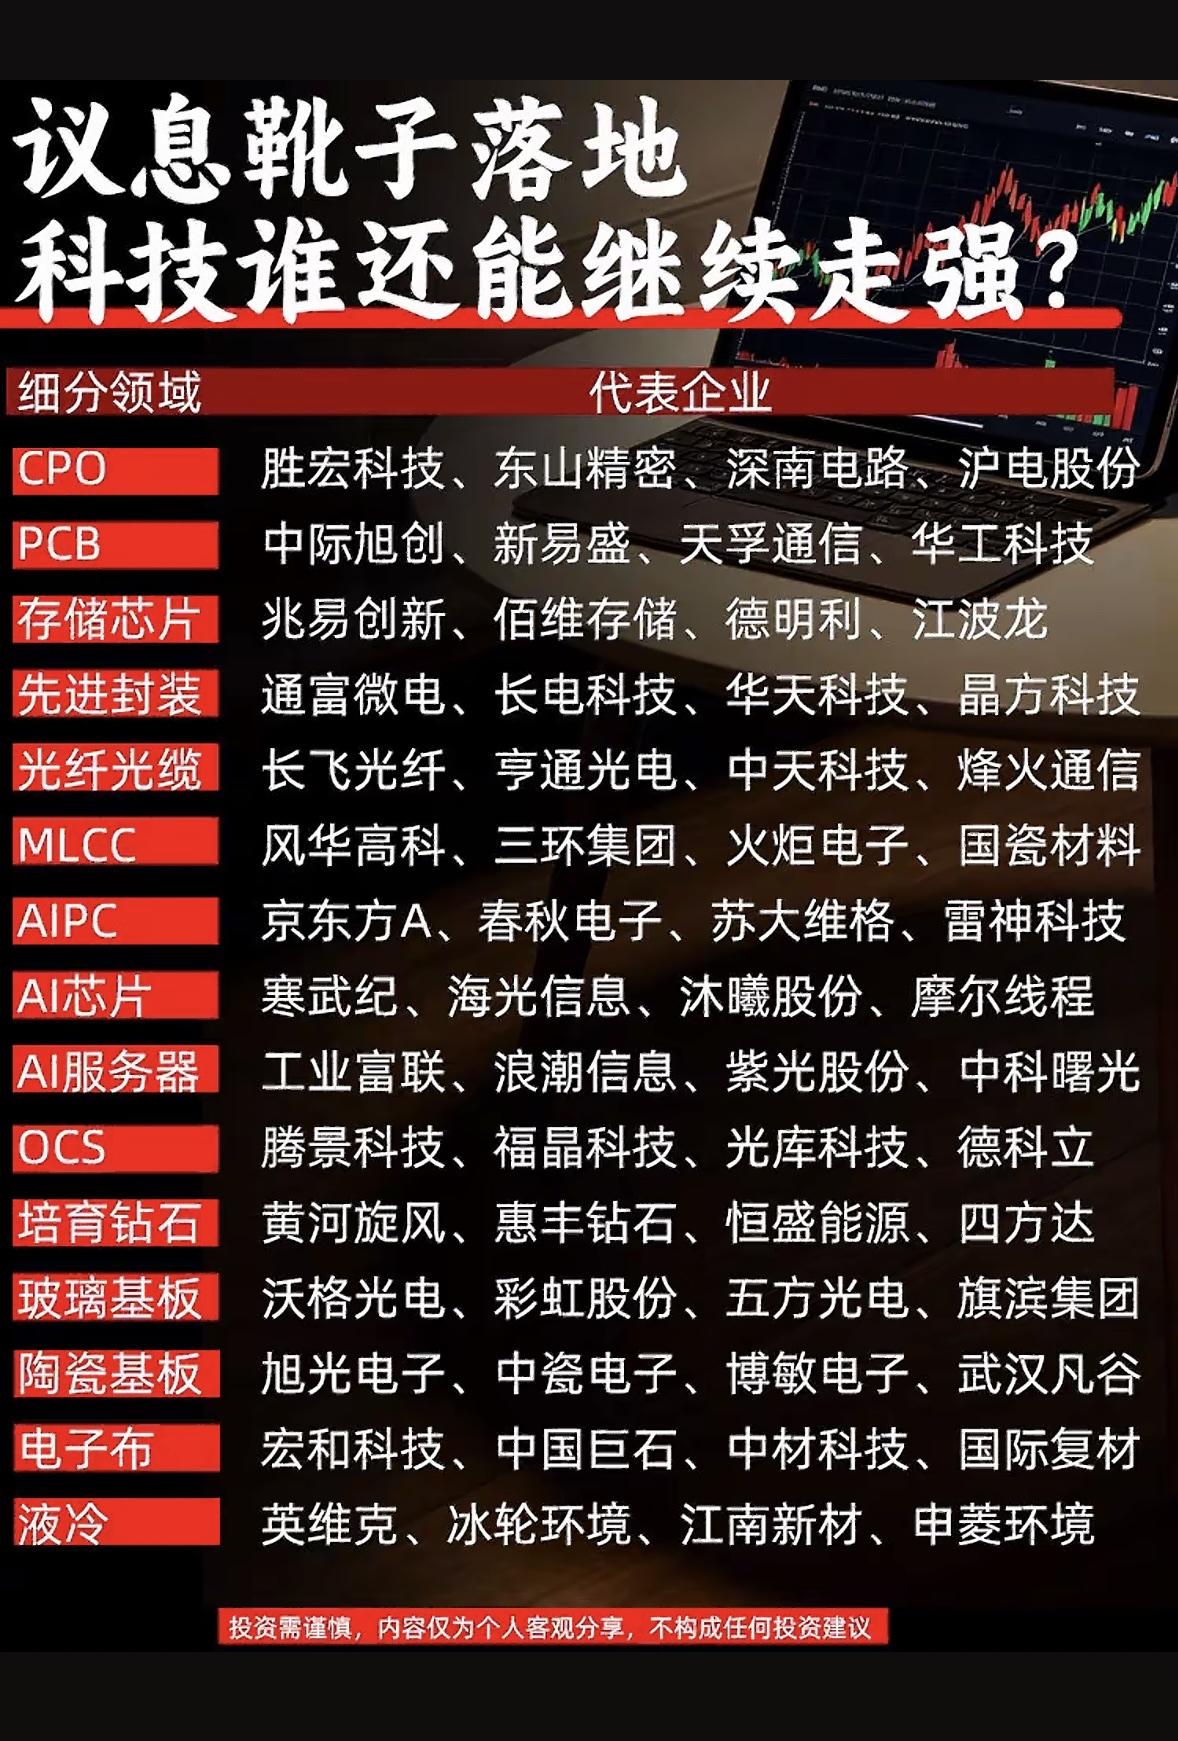
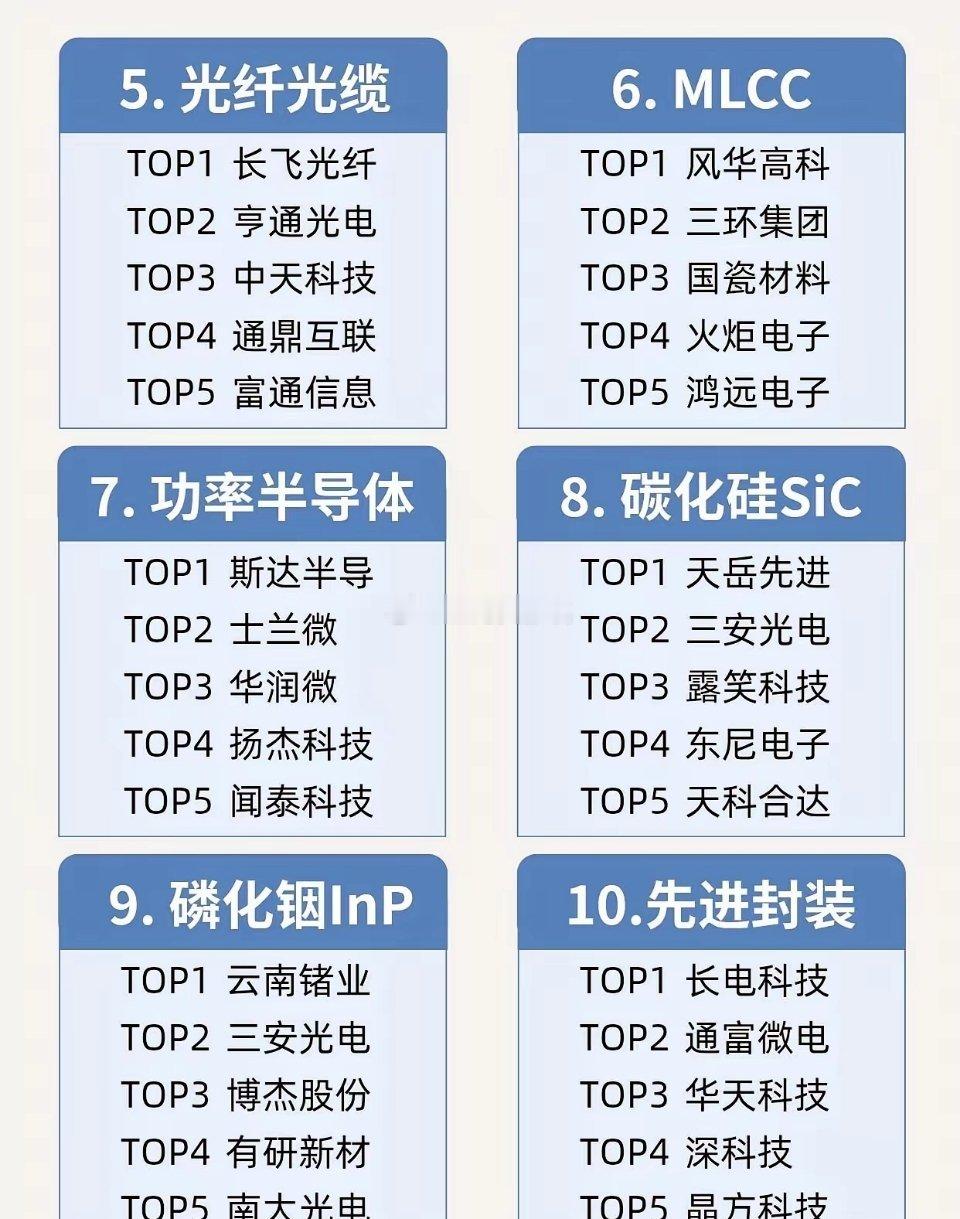
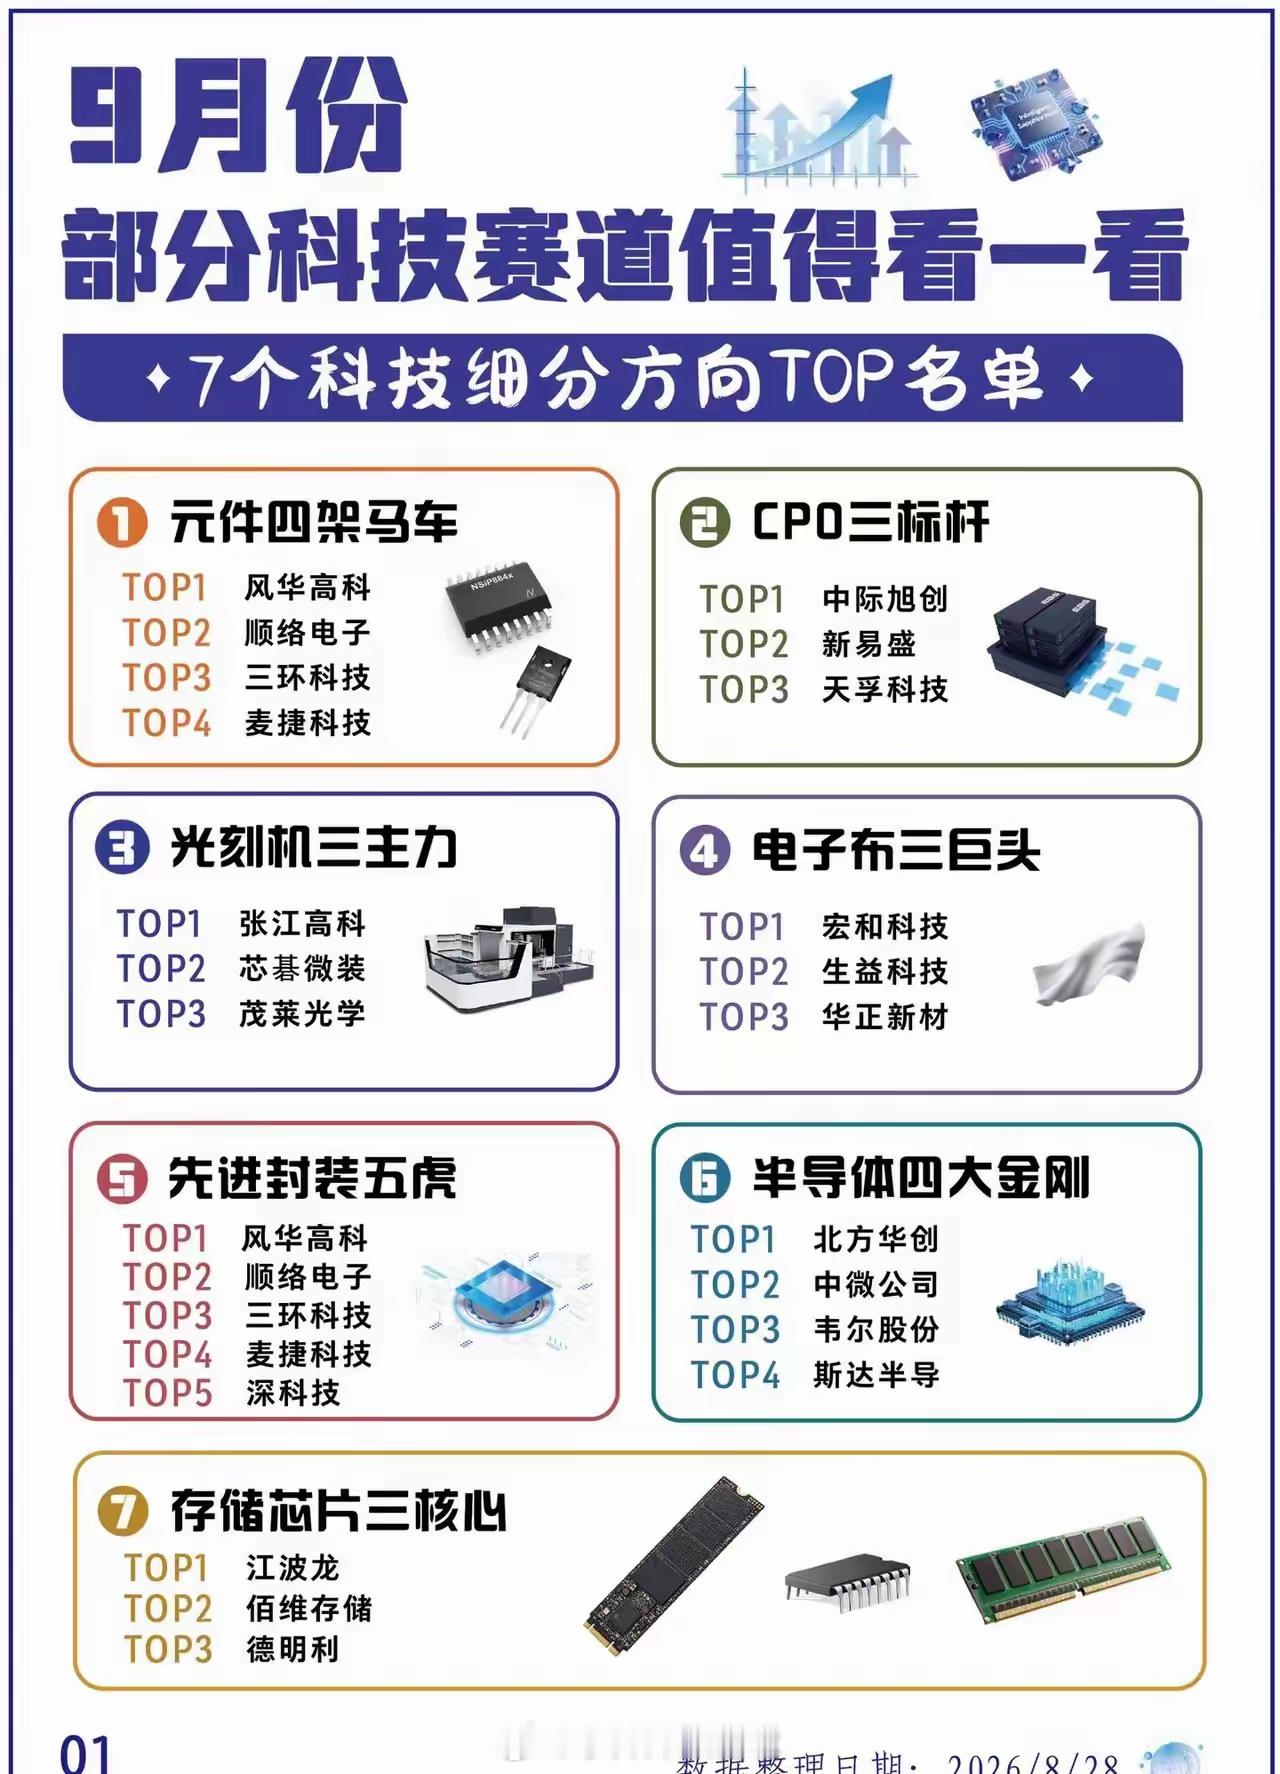
9月份科技板块有不少细分方向值得留意,整理了7条线的相关公司,供复盘参考。被动元
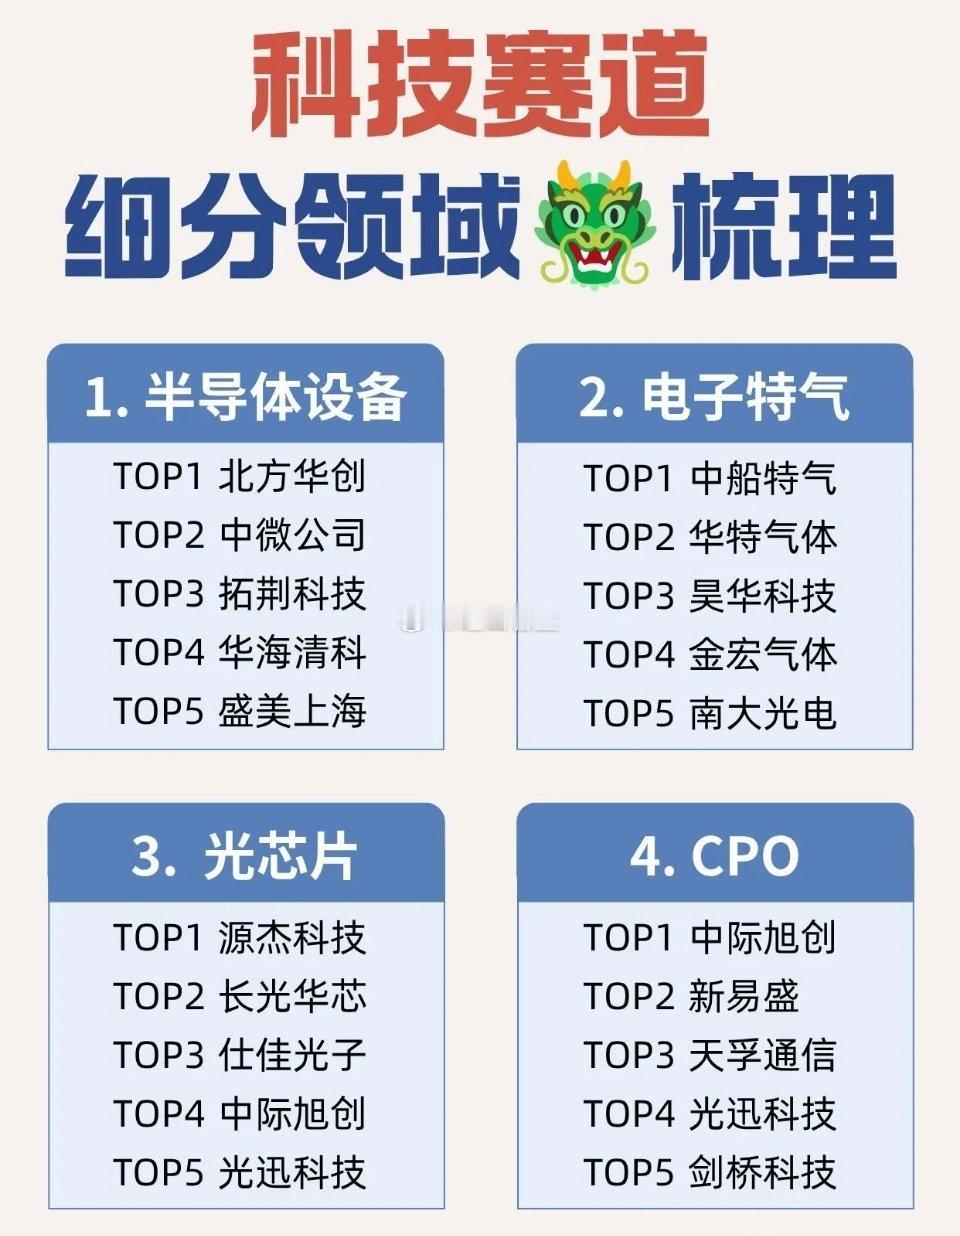
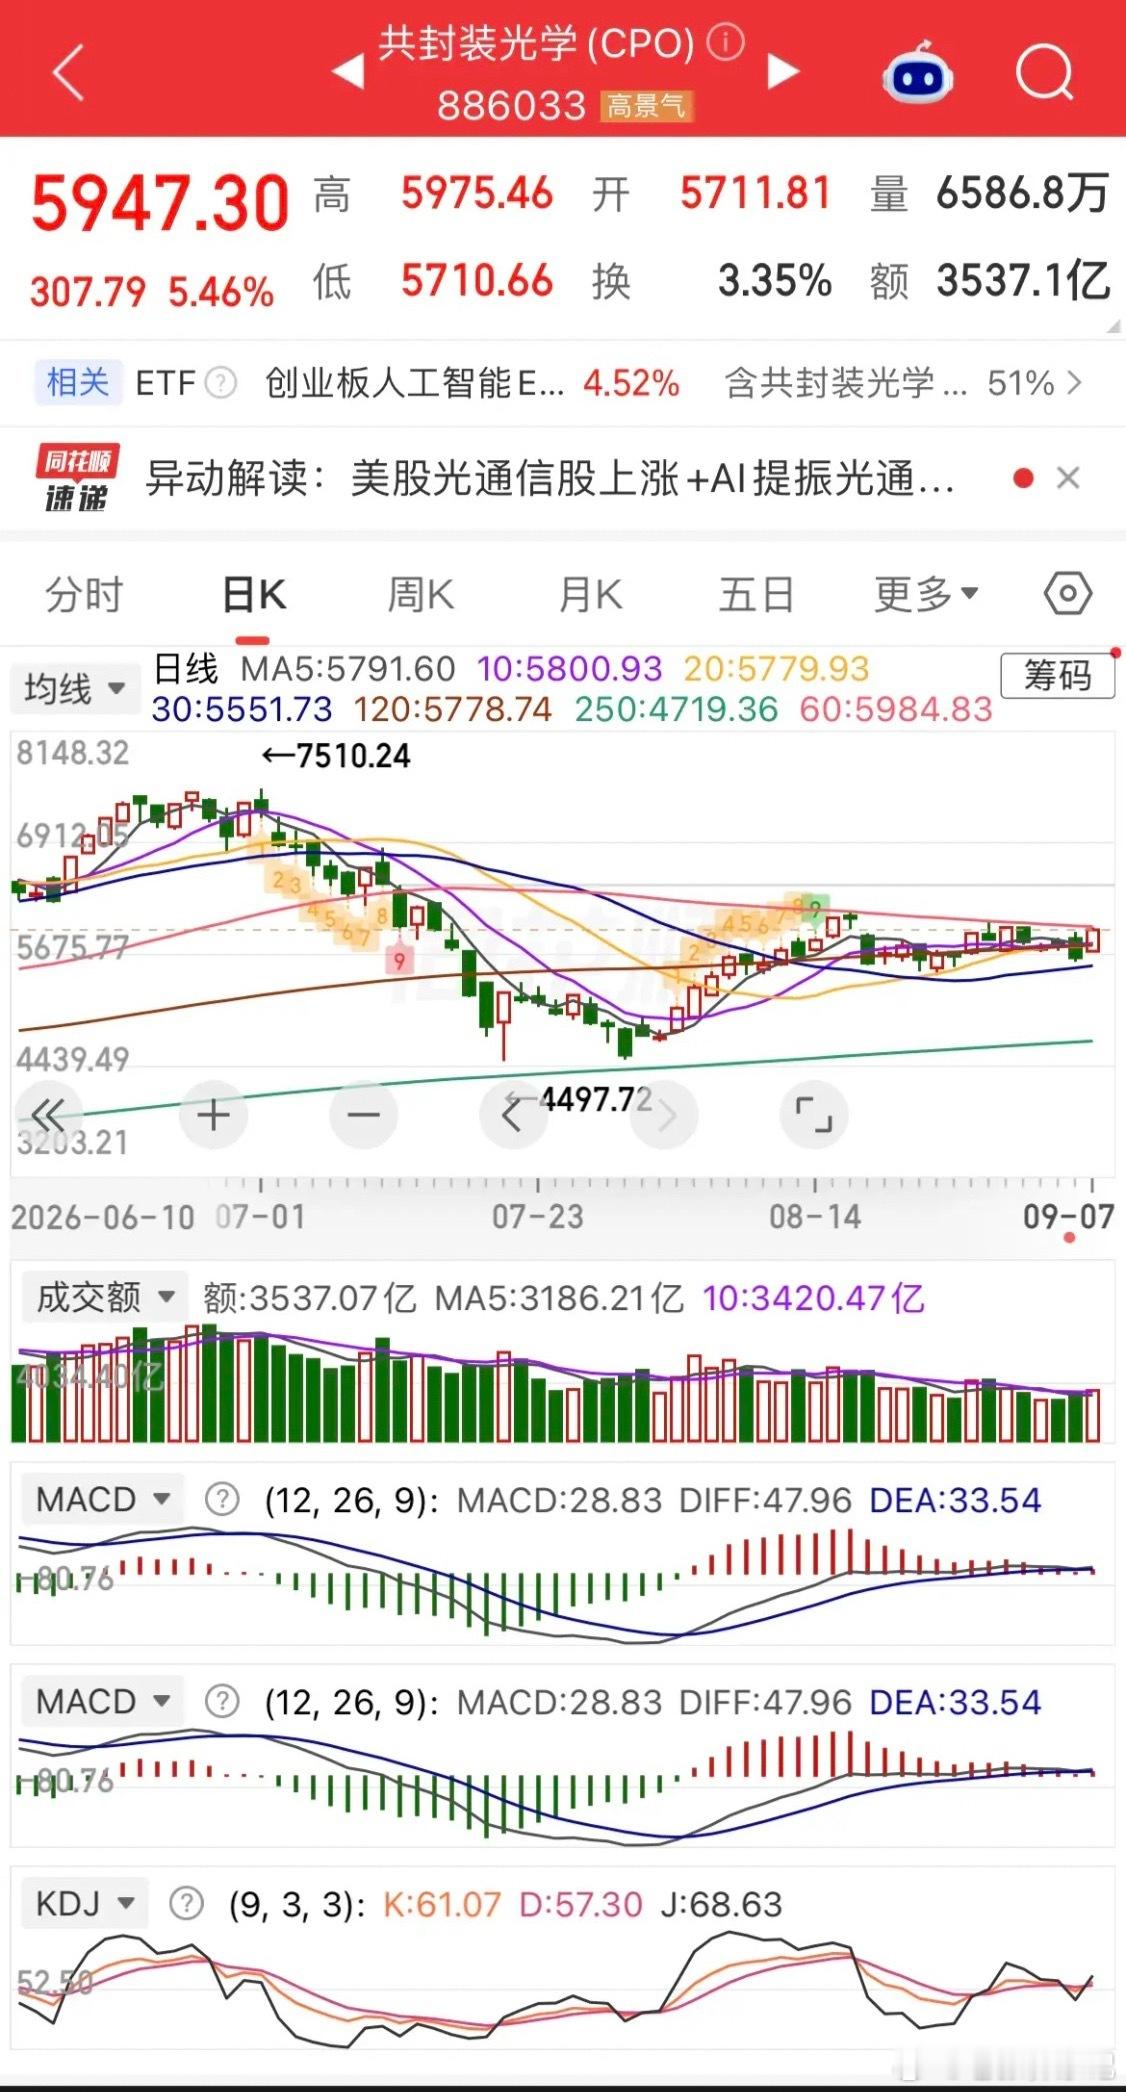
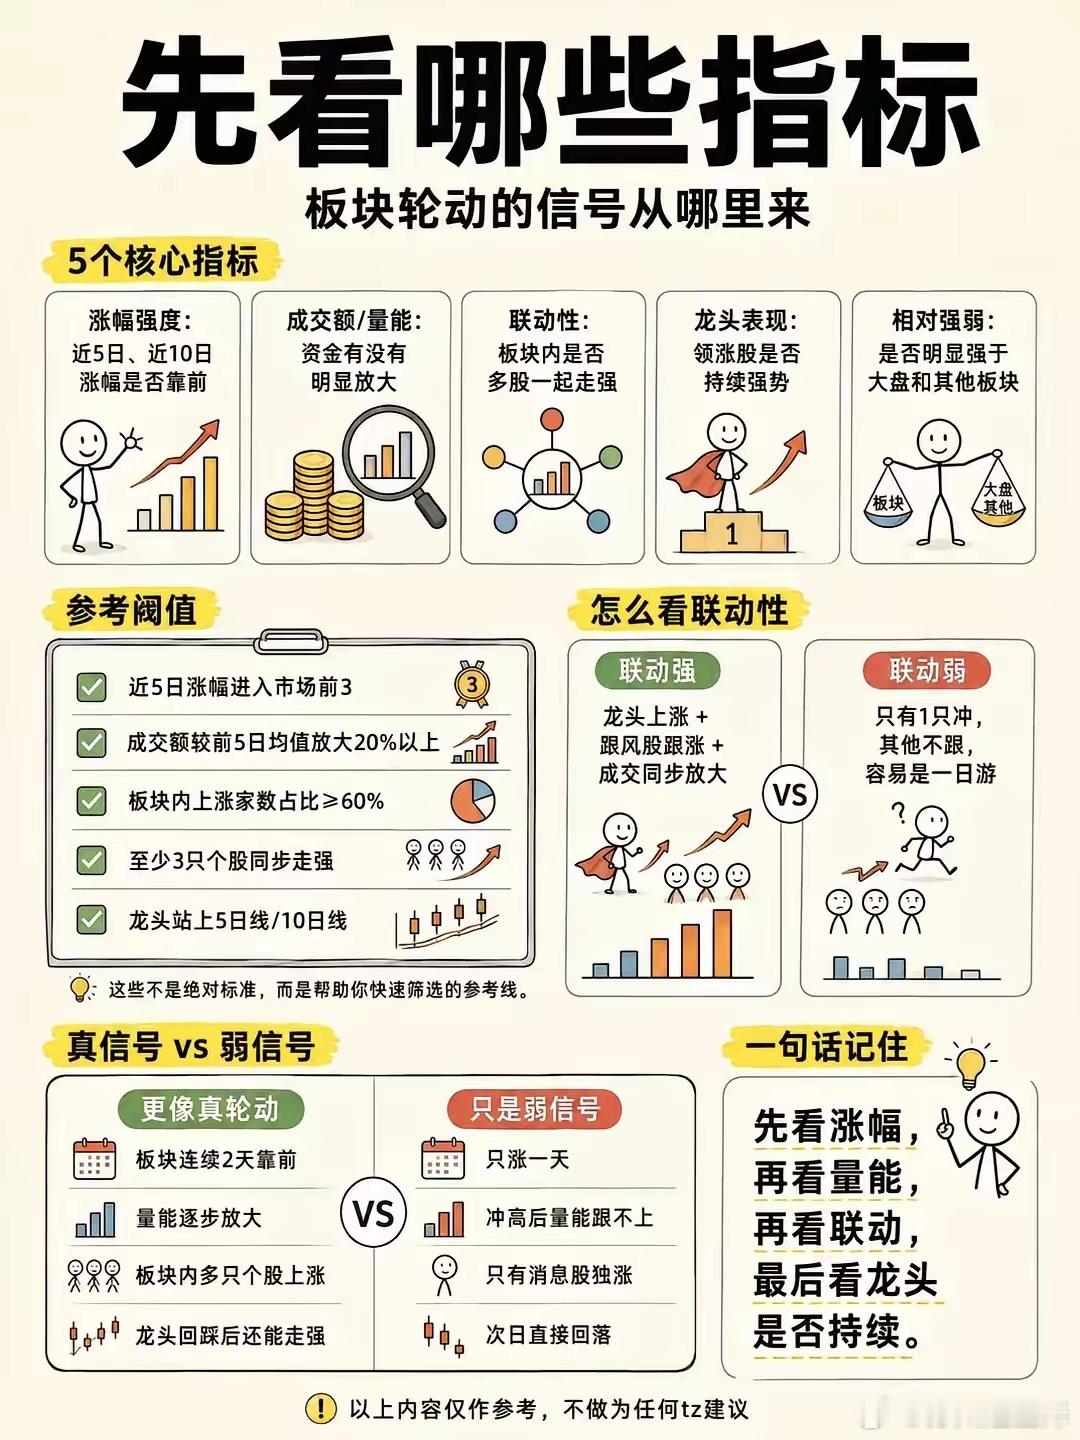
9月份科技板块有不少细分方向值得留意,整理了7条线的相关公司,供复盘参考。被动元件这边,风华高科、顺络电子、三环集团、麦捷科技是市场关注度比较高的几家;CPO方向,中际旭创、新易盛、天孚通信是行业里的主力标的。光刻机概念,张江高科、芯碁微装、茂莱光学经常被资金提及;电子布方向,宏和科技、生益科技、华正新材是产业链上的主要公司。先进封装,风华高科、顺络电子、三环集团、麦捷科技、深科技都有相关布局;半导体设备,北方华创、中微公司、韦尔股份、斯达半导是行业里的代表企业;存储芯片,江波龙、佰维存储、德明利是国内主要厂商。这些公司覆盖了从上游材料、设备到下游封测、存储的完整链条。不过要说明,名单只是行业梳理,不代表这些公司都已经受益或者业绩兑现,不同公司业务占比、技术进度差异很大。9月有半导体展会等行业事件催化,但事件驱动不等于股价一定会涨,还是要结合基本面和资金面综合判断。个人行业整理,不构成投资建议,股市有风险。
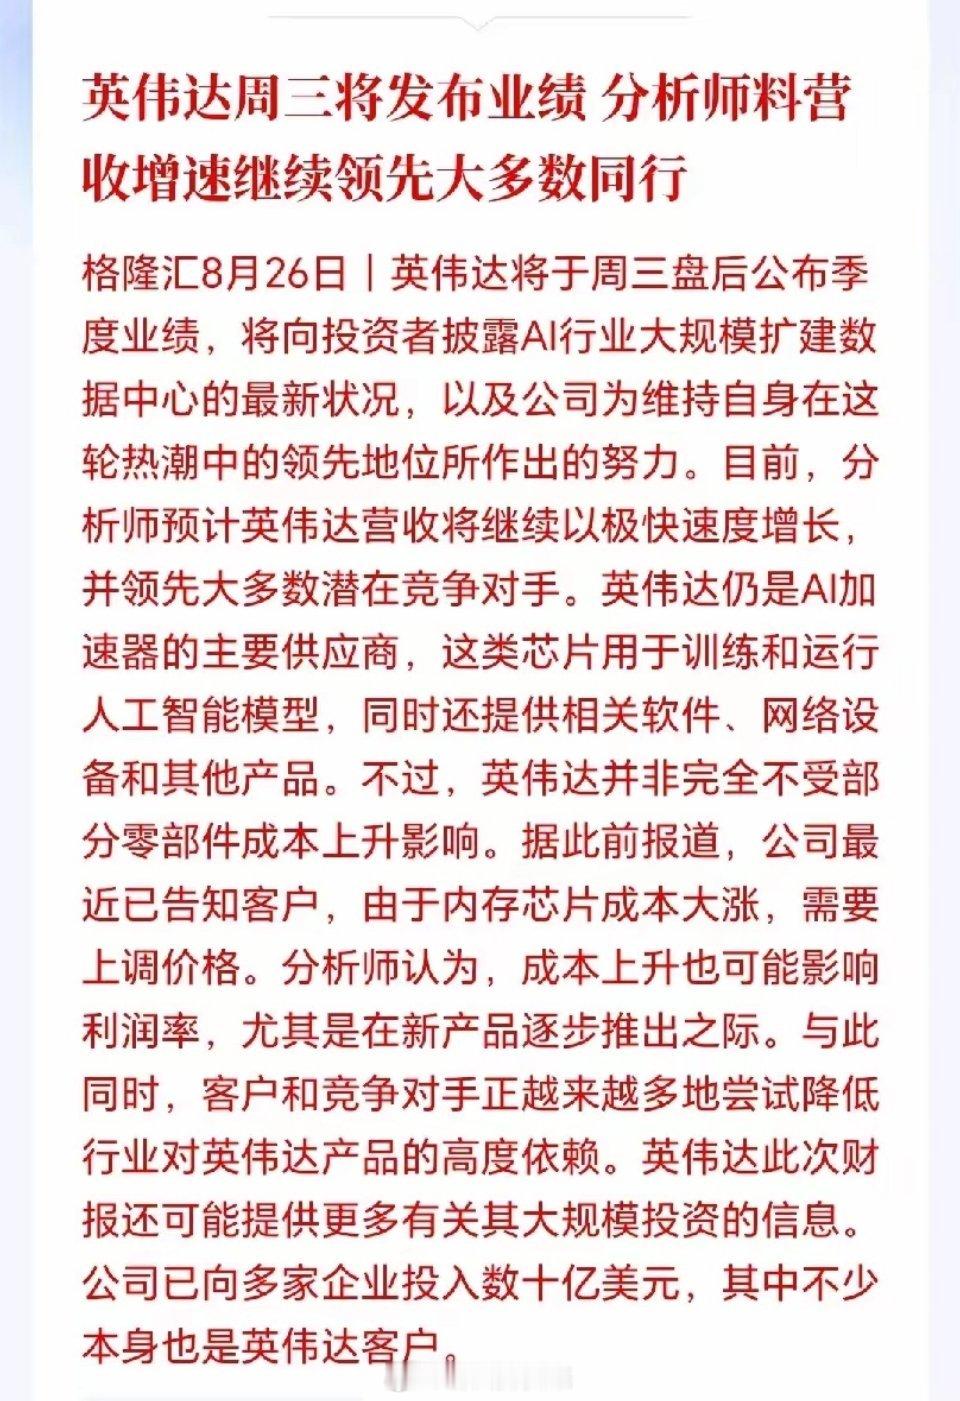
今夜不平静!英伟达财报撞上PCE,全球市场屏息待变大家好,我是小团子。长期给
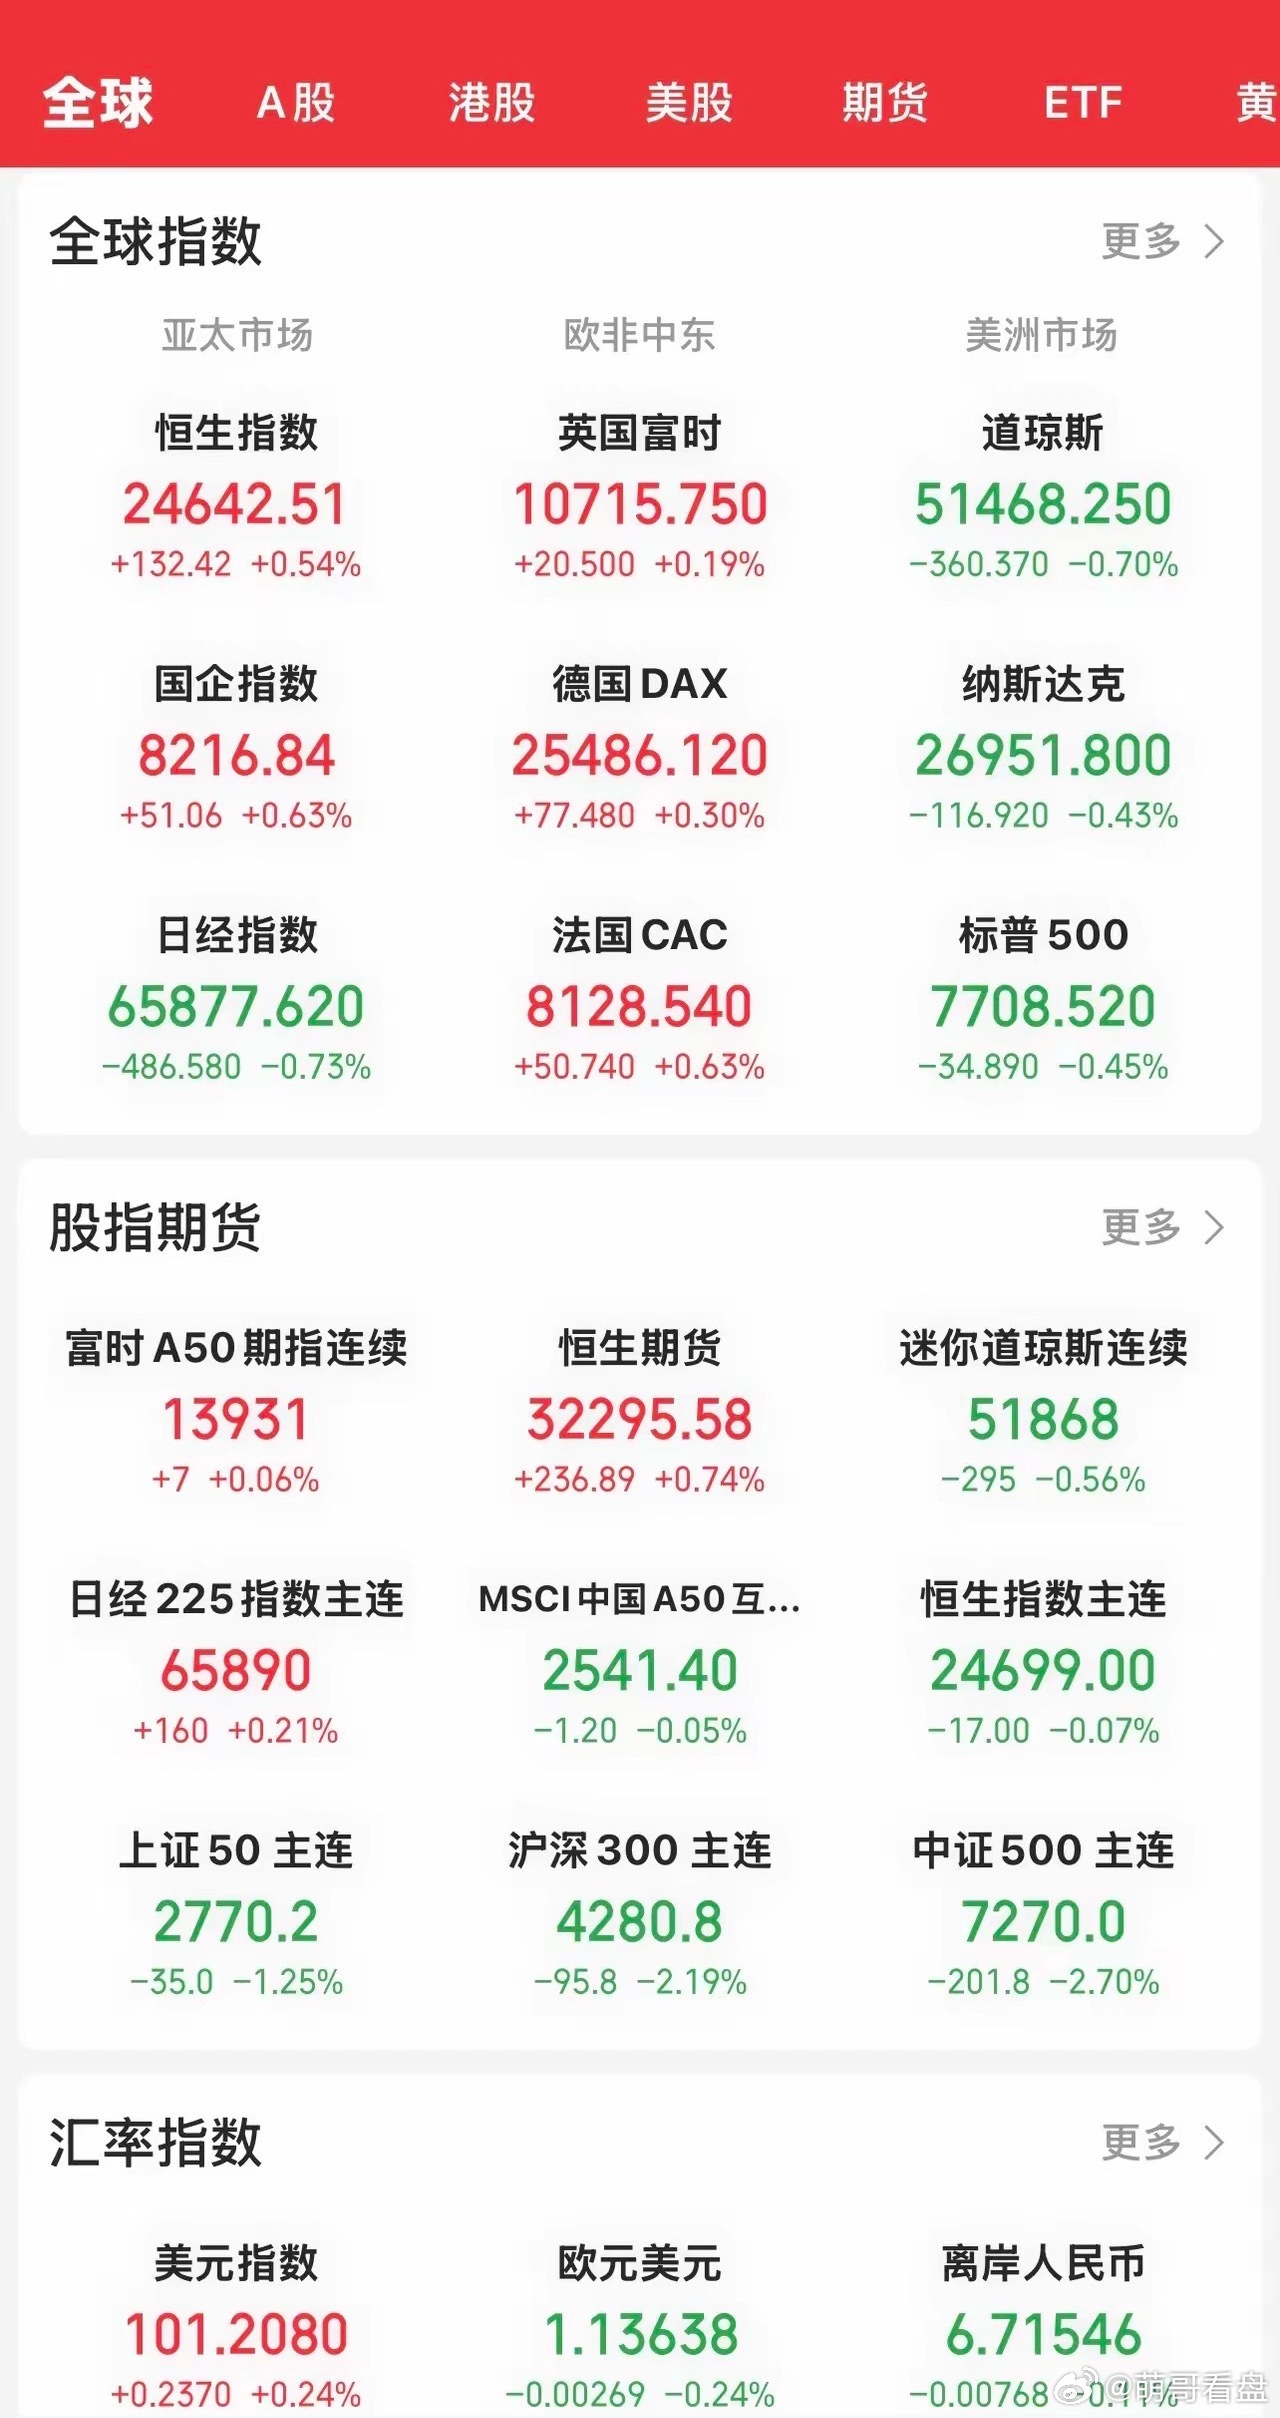
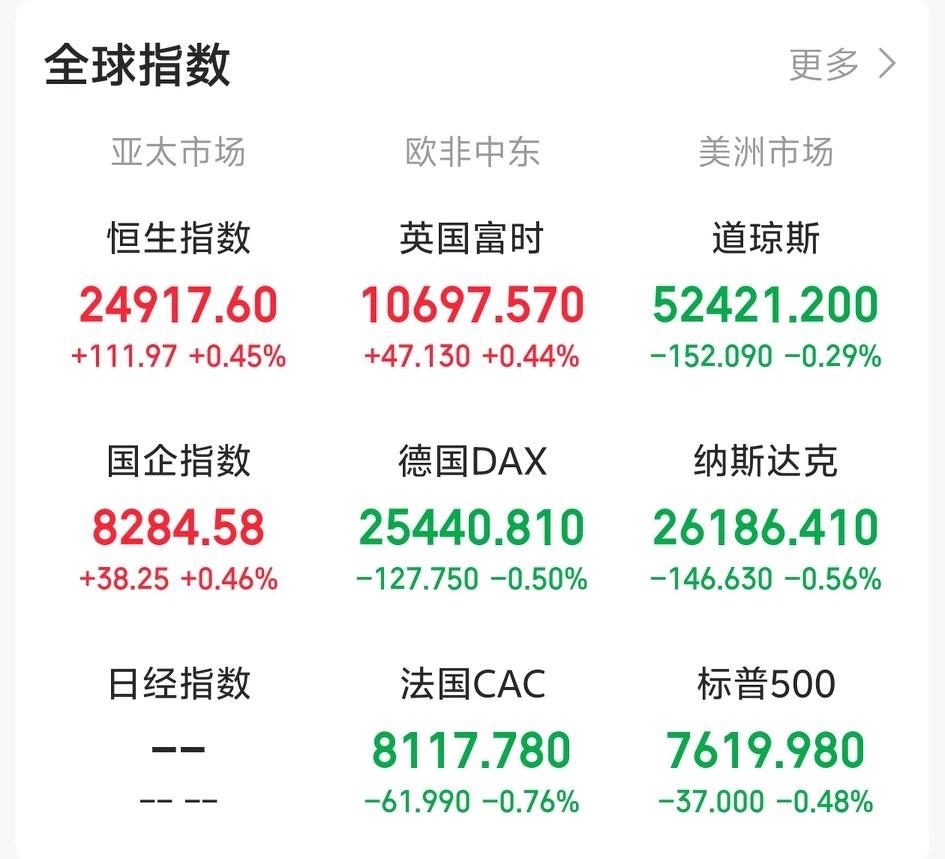
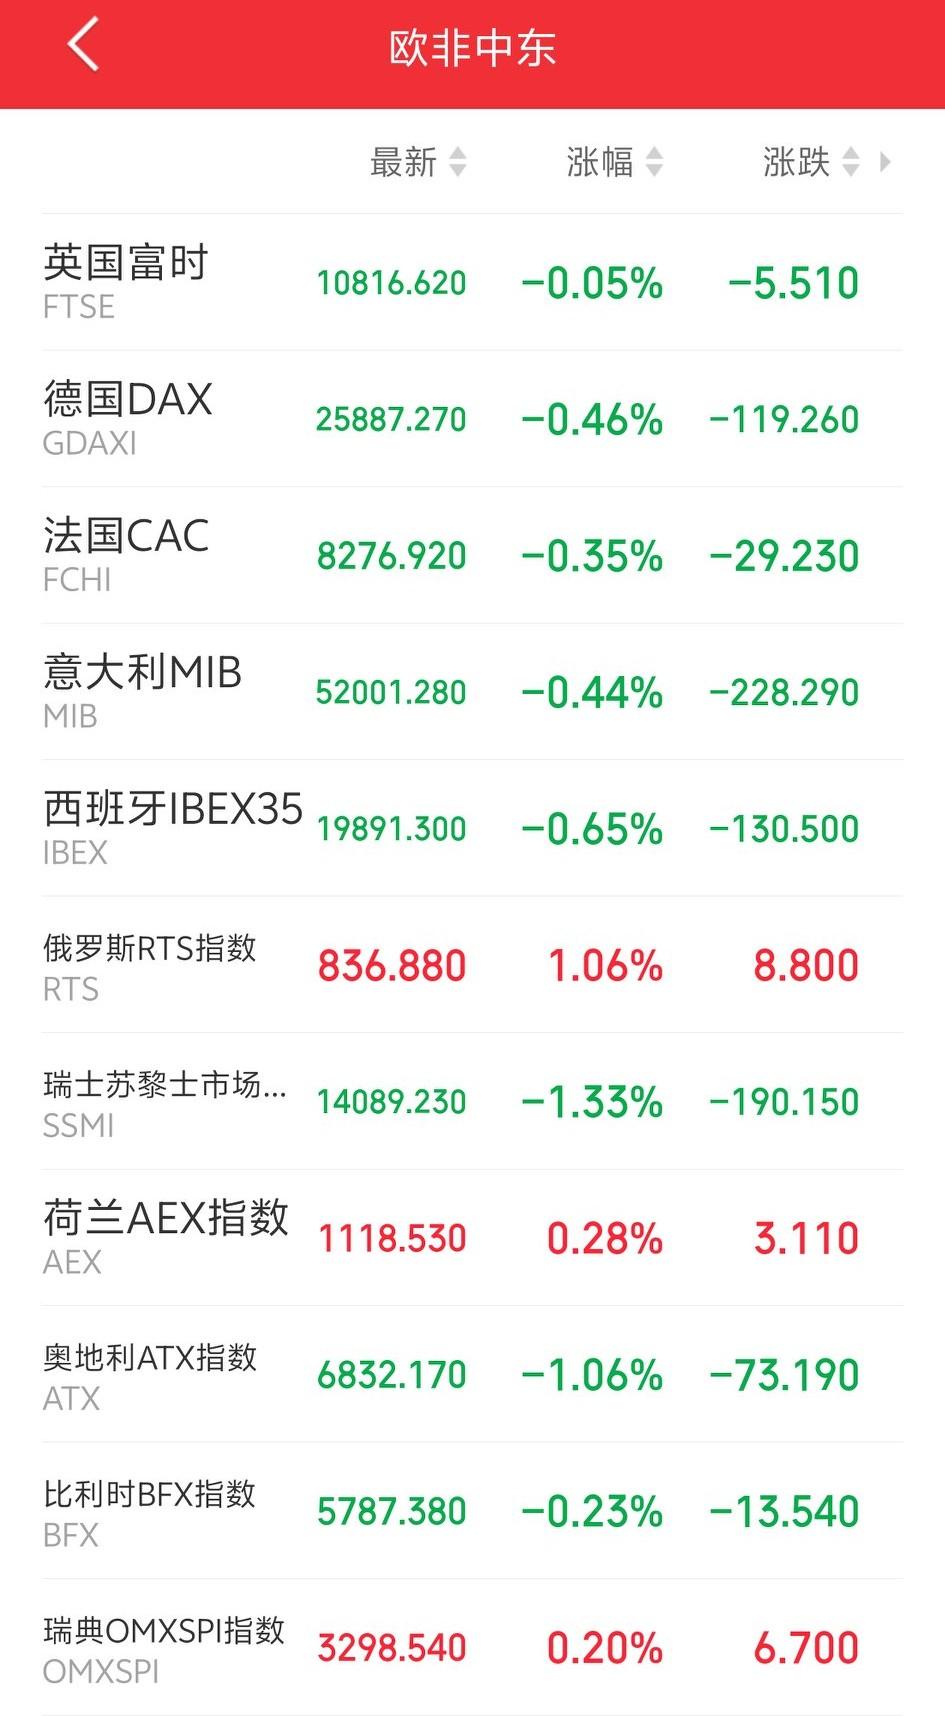
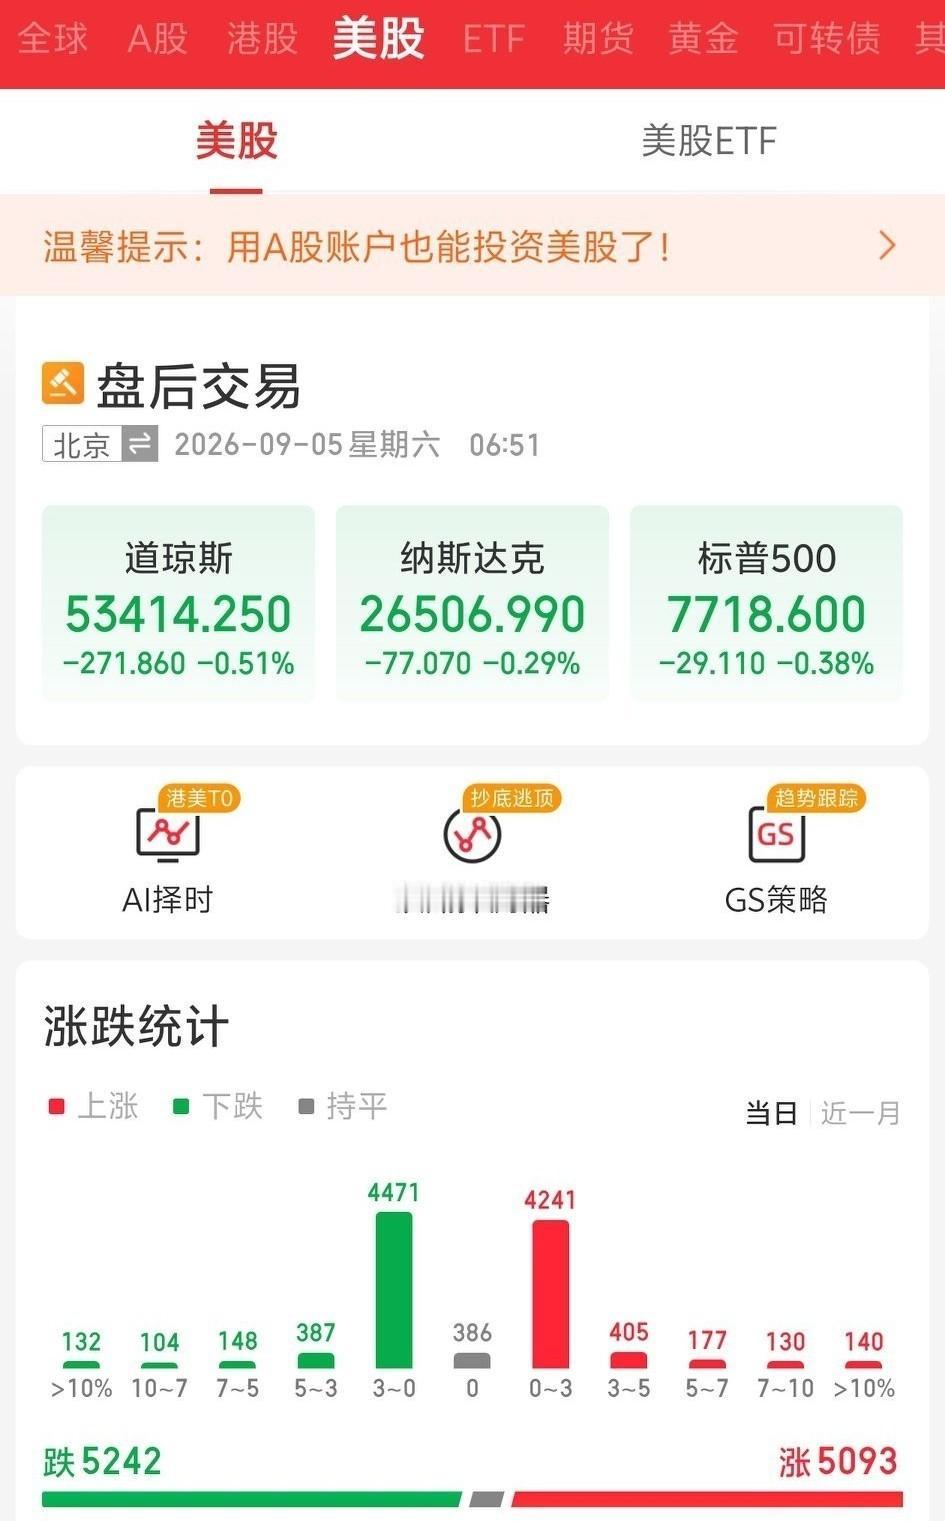
今夜不平静!英伟达财报撞上PCE,全球市场屏息待变大家好,我是小团子。长期给大家带来财经类一些的文章科普啊!隔夜海外市场迎来多重事件共振,美股科技板块收盘博弈氛围浓厚,纳斯达克板块日内振幅接近1.7%,近期板块整体处于高位震荡格局,部分AI权重标的从阶段高点出现小幅回撤,全球资金观望情绪持续升温。英伟达财报即将公布,叠加美国核心PCE通胀数据落地,两大重磅事件集中来袭,8月27日A股也会间接受到外围情绪传导,市场或将迎来新的方向窗口,短期震荡会有所加大。结合海外资金窗口、通胀数据预期、两融资金的变化来看,经过前期一轮AI行情的演绎之后,随着海外两大关键事件落地,接下来全球风险资产会迎来情绪再平衡,市场很难再走出单边顺畅行情,结构性分化会成为主要特征。下面从三个角度客观拆解当下市场背后的真实逻辑。-资金面:近期海外大型科技板块,机构大单整体保持净流入状态,但短线交易资金分歧持续放大。不少资金选择在重要数据公布之前,主动收缩仓位保持避险。从两融数据可以看到,国内和AI产业链相关的板块融资余额维持高位,代表不少资金依旧看好AI长期赛道,不过短线已经出现部分获利盘兑现迹象。在重大事件没有落地前,资金不会轻易大规模进攻,观望成为当下资金的主流态度。-筹码面:经过这一轮AI赛道行情之后,不少相关板块标的股东户数有所抬升,筹码趋于分散。前期上涨积累了大量的短线浮盈筹码,一旦外围消息不及市场的乐观预期,就容易引发集中抛压,这也是近期部分科技标的反弹力度有限的根源。重大事件来临之前,博弈资金进退反复,盘面波动会被进一步放大。-基本面窗口:本次市场两大核心看点,第一是英伟达季度财报,市场重点关注营收、季度业绩指引、新一代芯片产能爬坡进度,这也是对全球AI产业链景气度的一次重要验证。第二是PCE物价指数,这是美联储重点参考的通胀指标,数据高低会直接影响市场对于海外利率调整节奏的判断,间接影响全球风险资产定价。目前机构对于财报、通胀数据都存在不同预期分歧,市场并没有形成统一共识,不同结果对应的市场反应均有可能性。宏观层面,多家机构近期也在根据海外事件做持仓的梳理调整,海外科技板块情绪波动,会通过北向资金间接传导至A股科技产业链。本轮属于海外宏观与产业事件带来的阶段性扰动,并不是A股自身基本面出现实质利空。客观辩证看待市场变化:AI产业长期成长逻辑没有发生改变,算力、大模型相关产业依旧处在持续发展阶段,未来成长空间依旧广阔。只是短期受到海外财报、通胀数据、全球资金情绪扰动,市场容易出现震荡起伏。既不要因为短期外部扰动就全盘否定赛道前景,也不能够忽视外围事件带来的阶段性波动风险。我们可以推演接下来市场两种情景:第一种,外围结果不及预期,带来弱势震荡。如果PCE通胀数据高于预期,或者英伟达财报指引偏弱,海外市场出现回调,那么A股相关科技赛道容易跟随情绪走震荡消化,成交量如果同步萎缩,属于良性的情绪释放;如果出现放量下行,则代表短期风险偏好快速回落。第二种,外围结果符合或者超出市场预期,迎来修复行情。倘若通胀回落、财报业绩与指引向好,海外风险偏好抬升,北向资金回流,会带动国内科技板块情绪修复,但很难出现全板块普涨,资金会更加偏向国内有实实在在技术落地的企业,纯题材炒作标的弹性有限。不同风险偏好的投资者,可以结合自身实际情况看待本轮波动:对于比较关注短期盘面变化的朋友,事件窗口期市场不确定性上升,可以多留意北向资金、盘面量能等公开市场信号,优先把自身风险评估放在首位。对于看重产业长期发展的朋友,不必过度纠结单日盘面的起伏,持续跟踪国内产业研发进展、财报基本面等公开信息,以国内产业实际推进节奏作为观察重点。总结来说:英伟达财报叠加PCE数据双重事件来袭,外围扰动会传导A股,接下来重点观察风险偏好变化,理性看待行情,区分短期情绪扰动和产业长期真实价值。想问下大家,面对外围重大事件,你平时更看重短期盘面波动,还是更坚持赛道长期逻辑?欢迎评论区交流。免责声明:本文全部内容均来自公开信息整理,仅供科普参考,不构成任何投资建议,股市有风险,投资需谨慎。