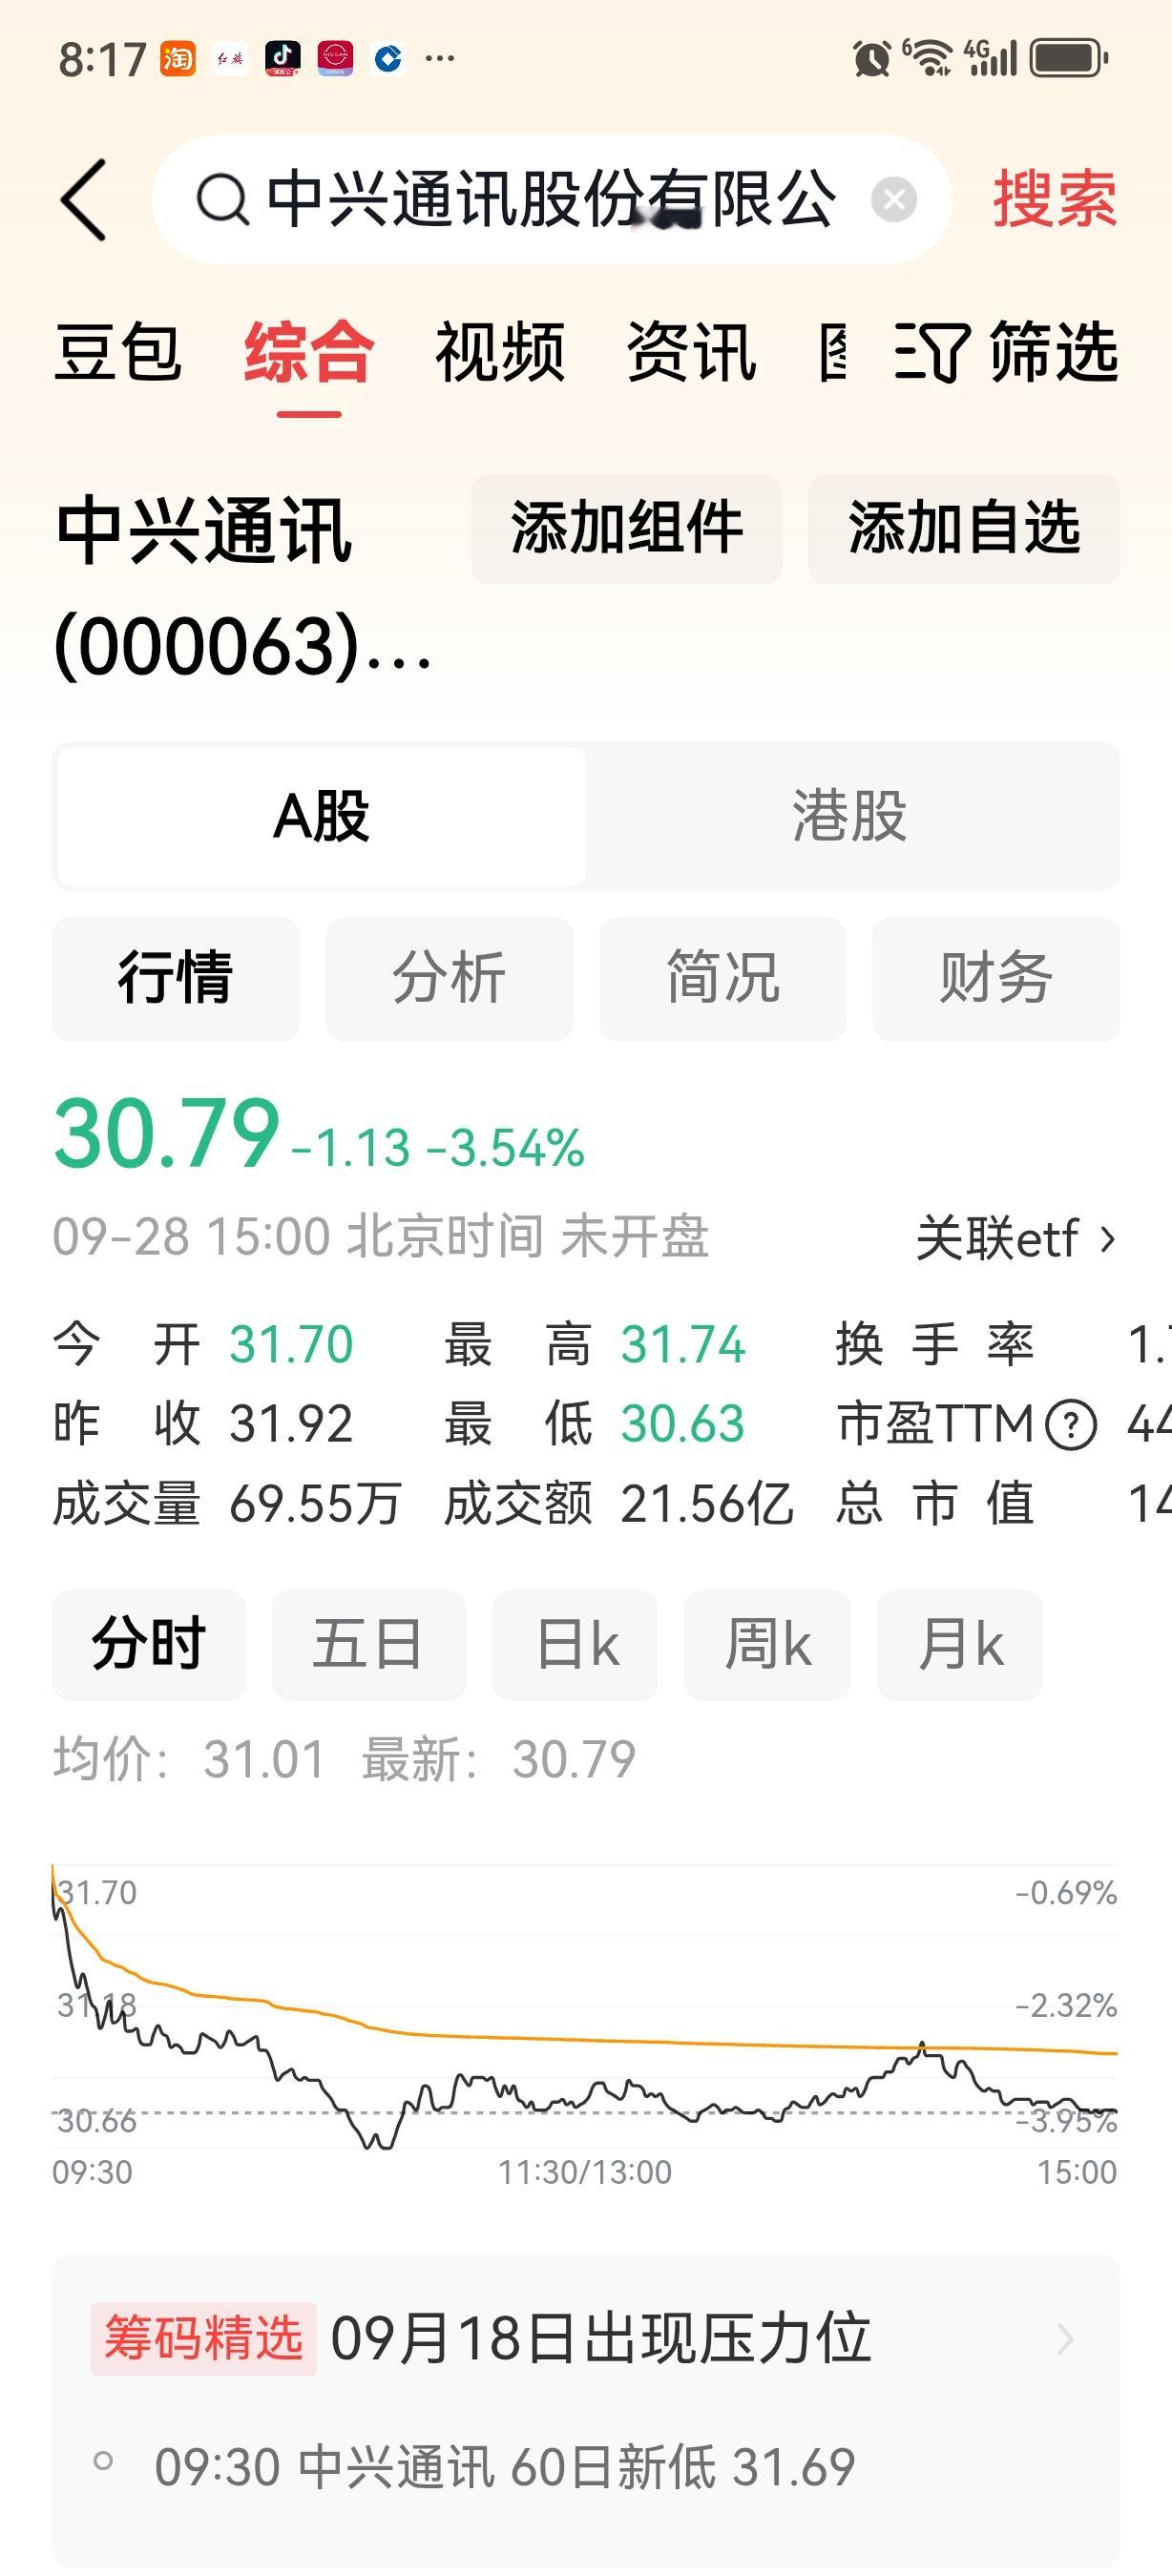
提到中兴通讯,很多人第一印象还停留在5G基站这些老本行,其实它早就悄悄摸到转型拐点了,算力已经成了下一轮实打实的增长曲线。
现在AI往全行业渗透,算力早就不是芯片厂和互联网大厂的专属赛道,高速通信网络本身就是算力调度的核心底座,中兴做了几十年通信,天然就踩在这个衔接点上。
它的基本盘运营商网络稳得很,国内5G开支放缓后,增量还能靠海外拓展、5G-A和6G预研托着,属于低个位数增长的稳健现金流业务。算力这条第二曲线现在收入增速拉得很快,只是目前服务器整机毛利偏低,最大的看点是后续自研DPU、交换芯片放量,把毛利率拉上来。
当然未来10年的估值谁也没法拍板,毕竟地缘、技术迭代这些变量都在变,核心还是要看算力毛利抬升、海外扩张、芯片自研突破这几个关键点,绝对不构成任何投资建议哈。