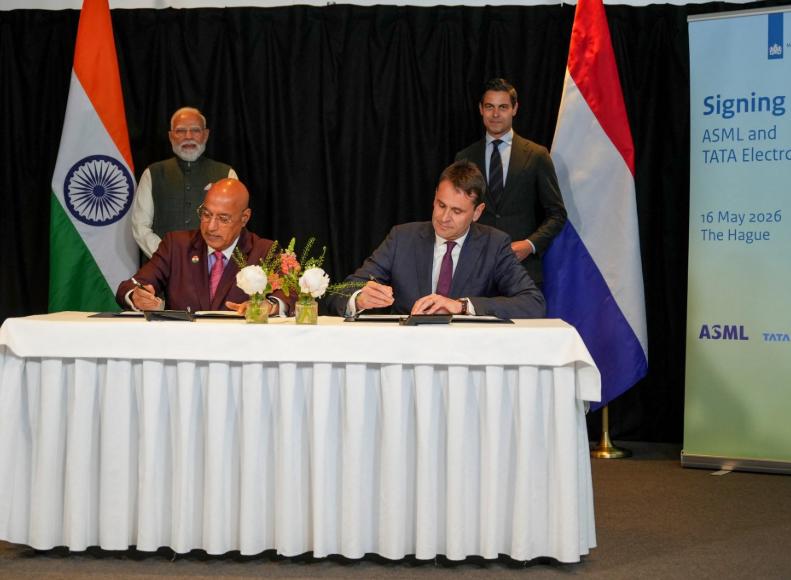
没想到报应来得这么快!前脚,荷兰安世刚宣布牵手印度塔塔,要把MOSFET制造和芯片封测导入印度两座总投资约140亿美元的工厂;后脚,安世中国便放出重磅消息:全球首条12英寸双极性器件量产生产线,已经落地上海!
双极性器件这东西,过去几十年全球主流产线都在6英寸和8英寸上打转,业内默认这是个“老工艺”,没必要往大尺寸上折腾。
荷兰安世自己在欧洲的老厂,至今还在用6英寸和8英寸跑货。安世中国偏偏挑了这个口子下刀,一刀切进去,直接切成了全球独家。
时间线拉回去看,这事更有意思。
2025年9月底,荷兰政府以“国家安全”为由,对安世半导体动手了。紧接着10月,安世中国遭遇境外晶圆断供。东莞封测基地,这座一年能产出超过700亿颗芯片、相当于安世全球出货量七成的后道重镇,一夜之间面临无米下锅的窘境。
当时不少人的判断是:安世中国撑不了多久。晶圆是芯片的根,根被掐了,封测厂再大也是空转。荷兰那边大概也是这么想的,所以才敢转头去印度布局,赌的就是中国这边短时间找不到替代方案。
但安世中国没等。
断供后不到一个月,恢复出货。2025年12月,锁定本土晶圆产能。2026年2月,IGBT晶圆实现百分之百国产切换。
3月9日,基于自主研发的12英寸平台,双极分立器件小批量量产跑通。到8月新品发布会那天,安世中国首席执行官张秋明站在台上说了一句话,底下不少人心里咯噔了一下——新品开发周期从行业常规的24到36个月,被压到了6到12个月。
200多天,从被断供到站起来。这个速度放在半导体行业里,几乎是不可想象的。
真正让荷兰安世难受的,不是安世中国活下来了,是安世中国活得比它原来那套体系更好。
12英寸晶圆的有效面积是8英寸的2.25倍。同样一次流片,同样占着机台,切出来的有效芯片成倍地涨。单颗芯片成本直接砍掉大约一半。
安世中国首条12英寸量产线连续30天良率稳定在92.7%以上,全自动化生产让人为操作减少了九成以上,缺陷密度跟着往下掉。
这些数字搁在一起,意味着同一颗车规级功率器件,安世中国造出来的成本,比欧洲老厂用6英寸、8英寸产线造出来的,低了一个量级。
更让对手难受的是交付节奏。过去海外产线的量产爬坡周期是12到16周,安世中国压到了4到6周。对于车规芯片这种“停线一天就是事故”的品类,交付周期的缩短本身就是硬通货。
荷兰安世当初断供,赌的是安世中国离不开它的晶圆。
结果安世中国用一年时间,把国产化率从不到20%拉到了接近100%,MOSFET和逻辑IC已经实现中国区供应链闭环,双极晶体管年内完成全链条闭环。
东莞封测厂那条线还在转,而且转得比断供前更稳。低压功率MOSFET这一类,东莞后道一天能交出800万颗。
这里面有一个细节值得琢磨。
安世中国这次发布的12英寸平台上,不止有双极性器件,还有T2X和HCS系列合计100多款新产品,其中一项是填补了12英寸车规级高压MOSFET的空白。
也就是说,安世中国不是简单地把旧产品从8英寸搬到12英寸,而是在新平台上直接长出了新产品线。产能升级和产品升级绑在一起跑,这才是荷兰那边真正没算到的账。
再看荷兰安世和塔塔那个140亿美元的印度项目。
印度建晶圆厂,从选址、基建、设备进场到良率爬坡,没有三五年下不来。而安世中国从断供到12英寸量产,用了一年出头。时间差本身就说明了很多问题。
更何况,印度厂造出来的芯片,最终还是要过封装测试这一关,而全球功率半导体的封测产能,很大一块在中国。绕了一圈,该走的环节一个没少。
张秋明在专访里说了一句话,原话是“在欧洲,我们的老厂依旧以6英寸和8英寸为主,但安世中国跨越了这一步”。这话说得很平,但分量不轻。
安世半导体全球体系里,最先跑通12英寸的是中国团队,而且跑成了全球独家。这件事搁在三年前,没人敢这么想。
说到底,功率半导体这个行当,拼的不是谁的制程最先进,是谁能把成熟工艺的成本压到最低、良率做到最稳、交付做到最快。
12英寸双极性器件的量产落地,把这三个维度同时往前推了一大截。全球车规功率器件的价格基准,从这一刻起,得按安世中国在上海的这条线来重新算。
荷兰安世当初切断晶圆供应的时候,大概没想明白一件事:它断掉的是一个依赖关系,逼出来的是一条独立闭环。东莞的封测线没停,上海的12英寸线跑起来了,国产供应链从晶圆到封装到测试,链条一节一节扣上了。