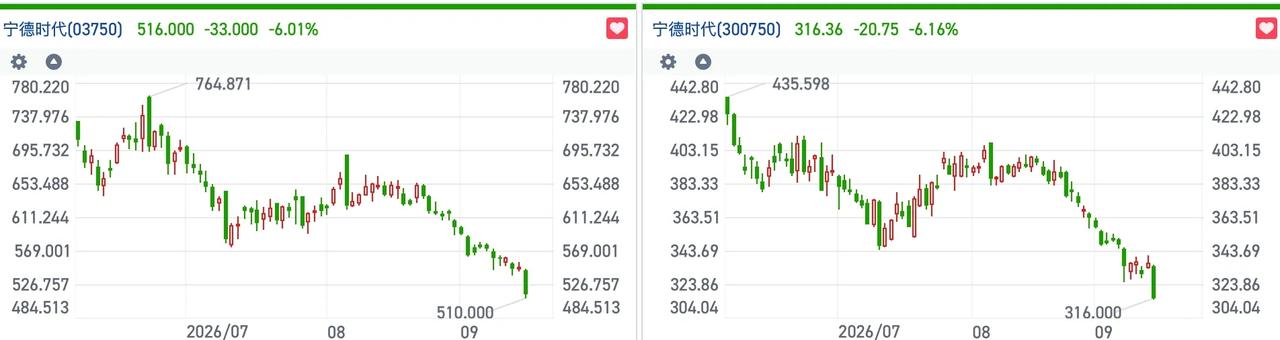
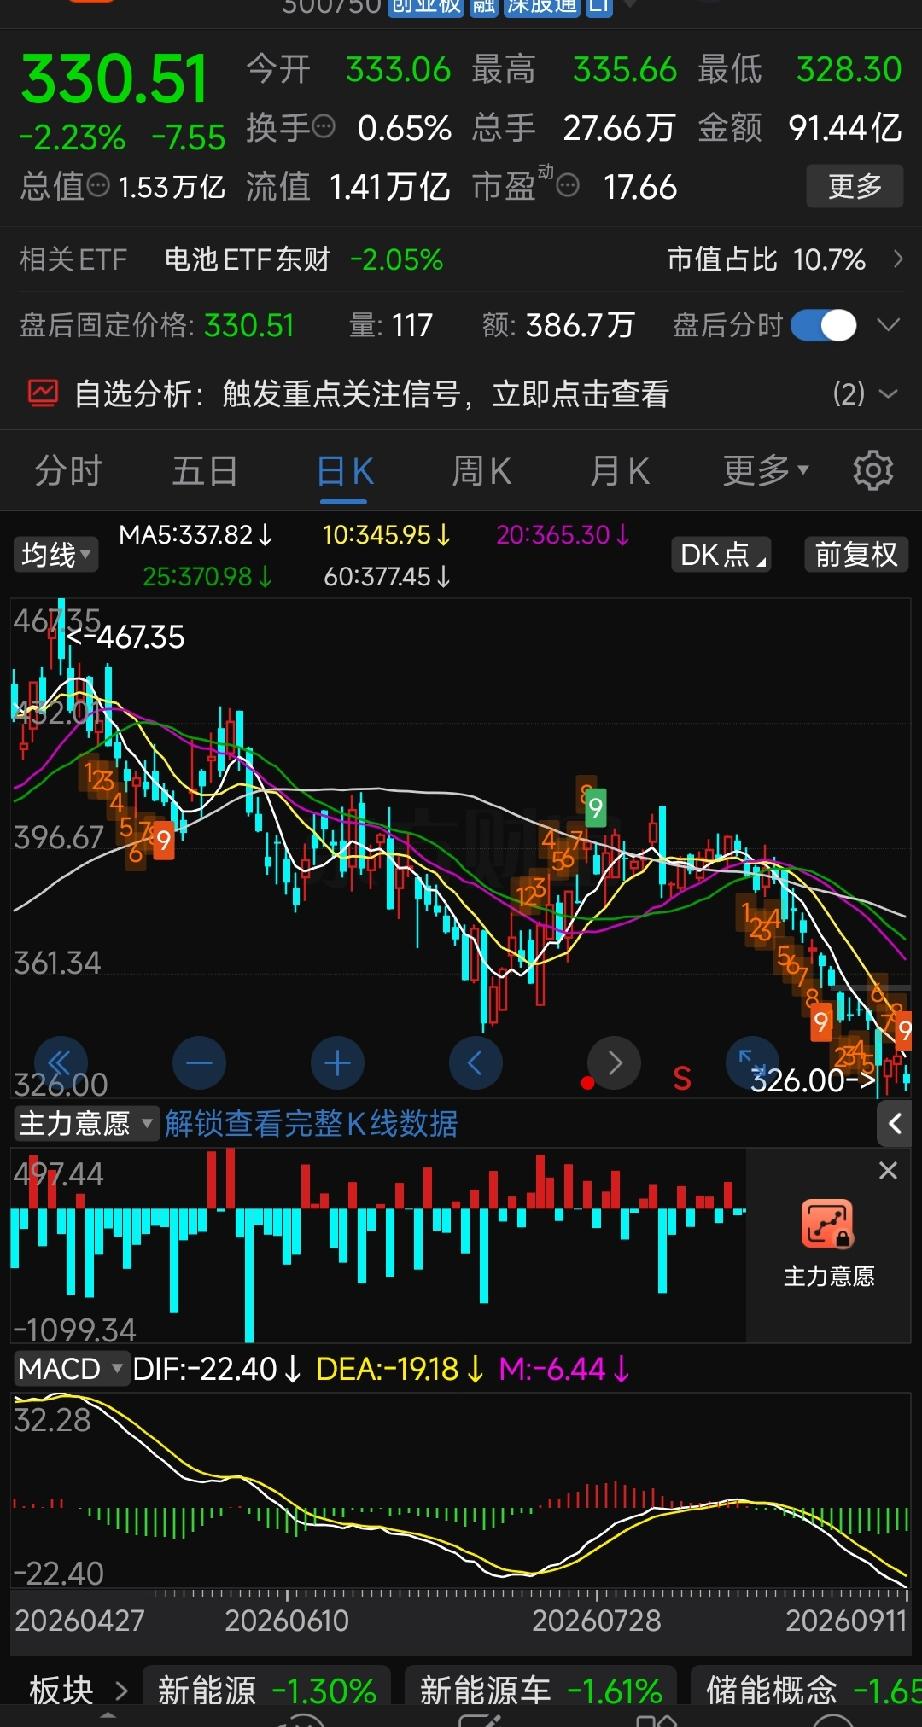
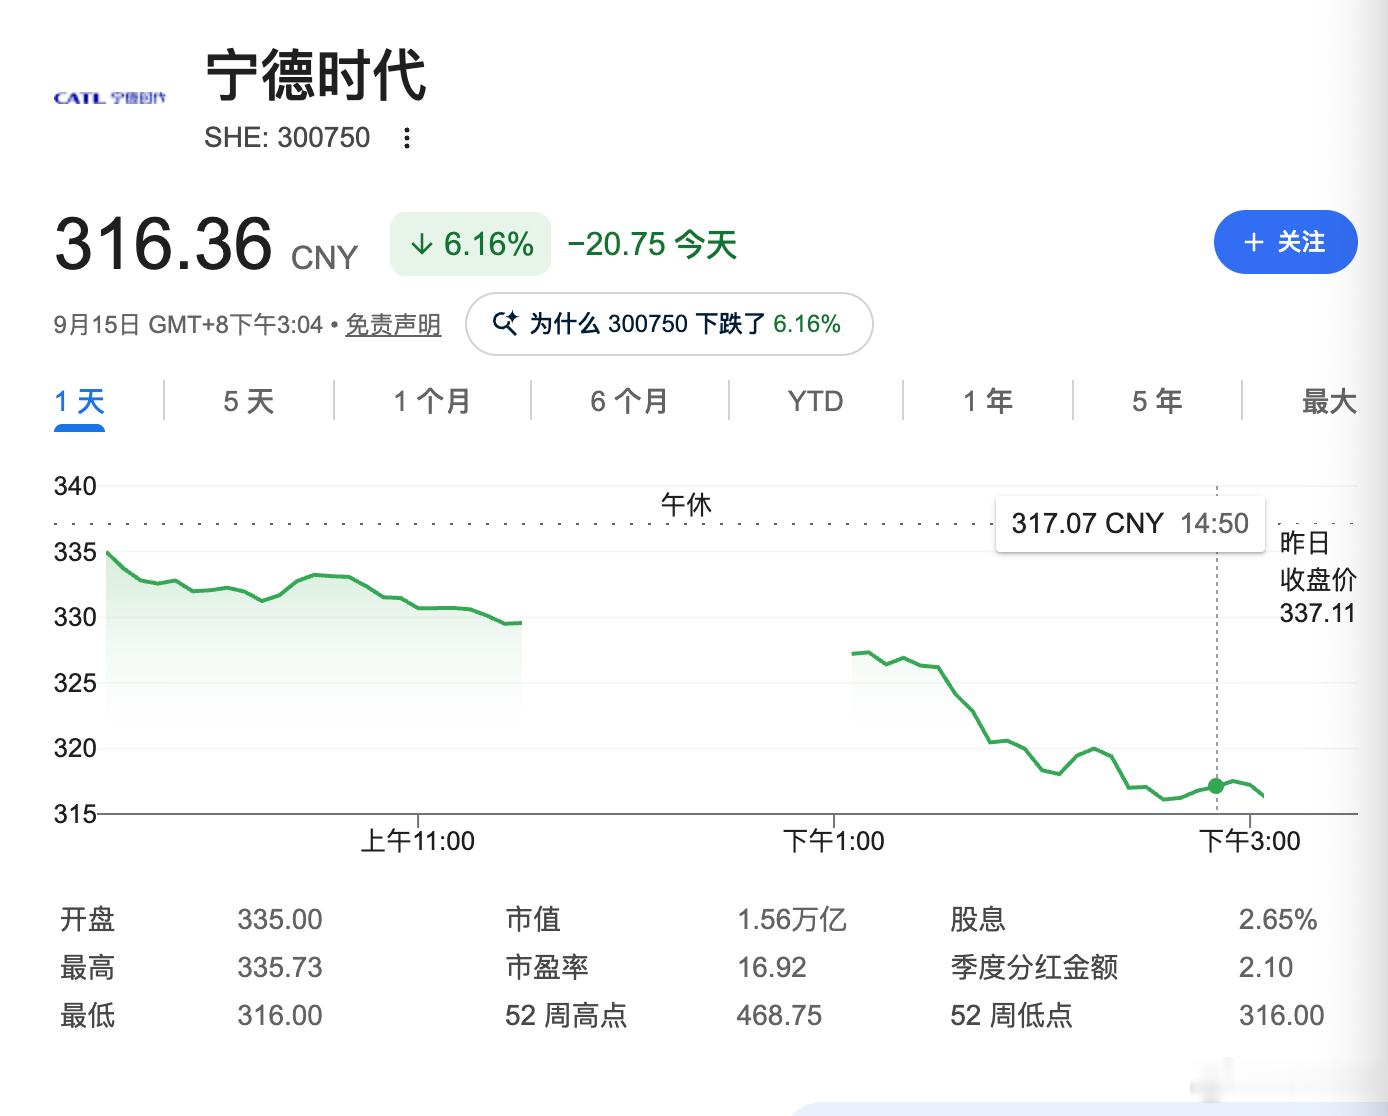
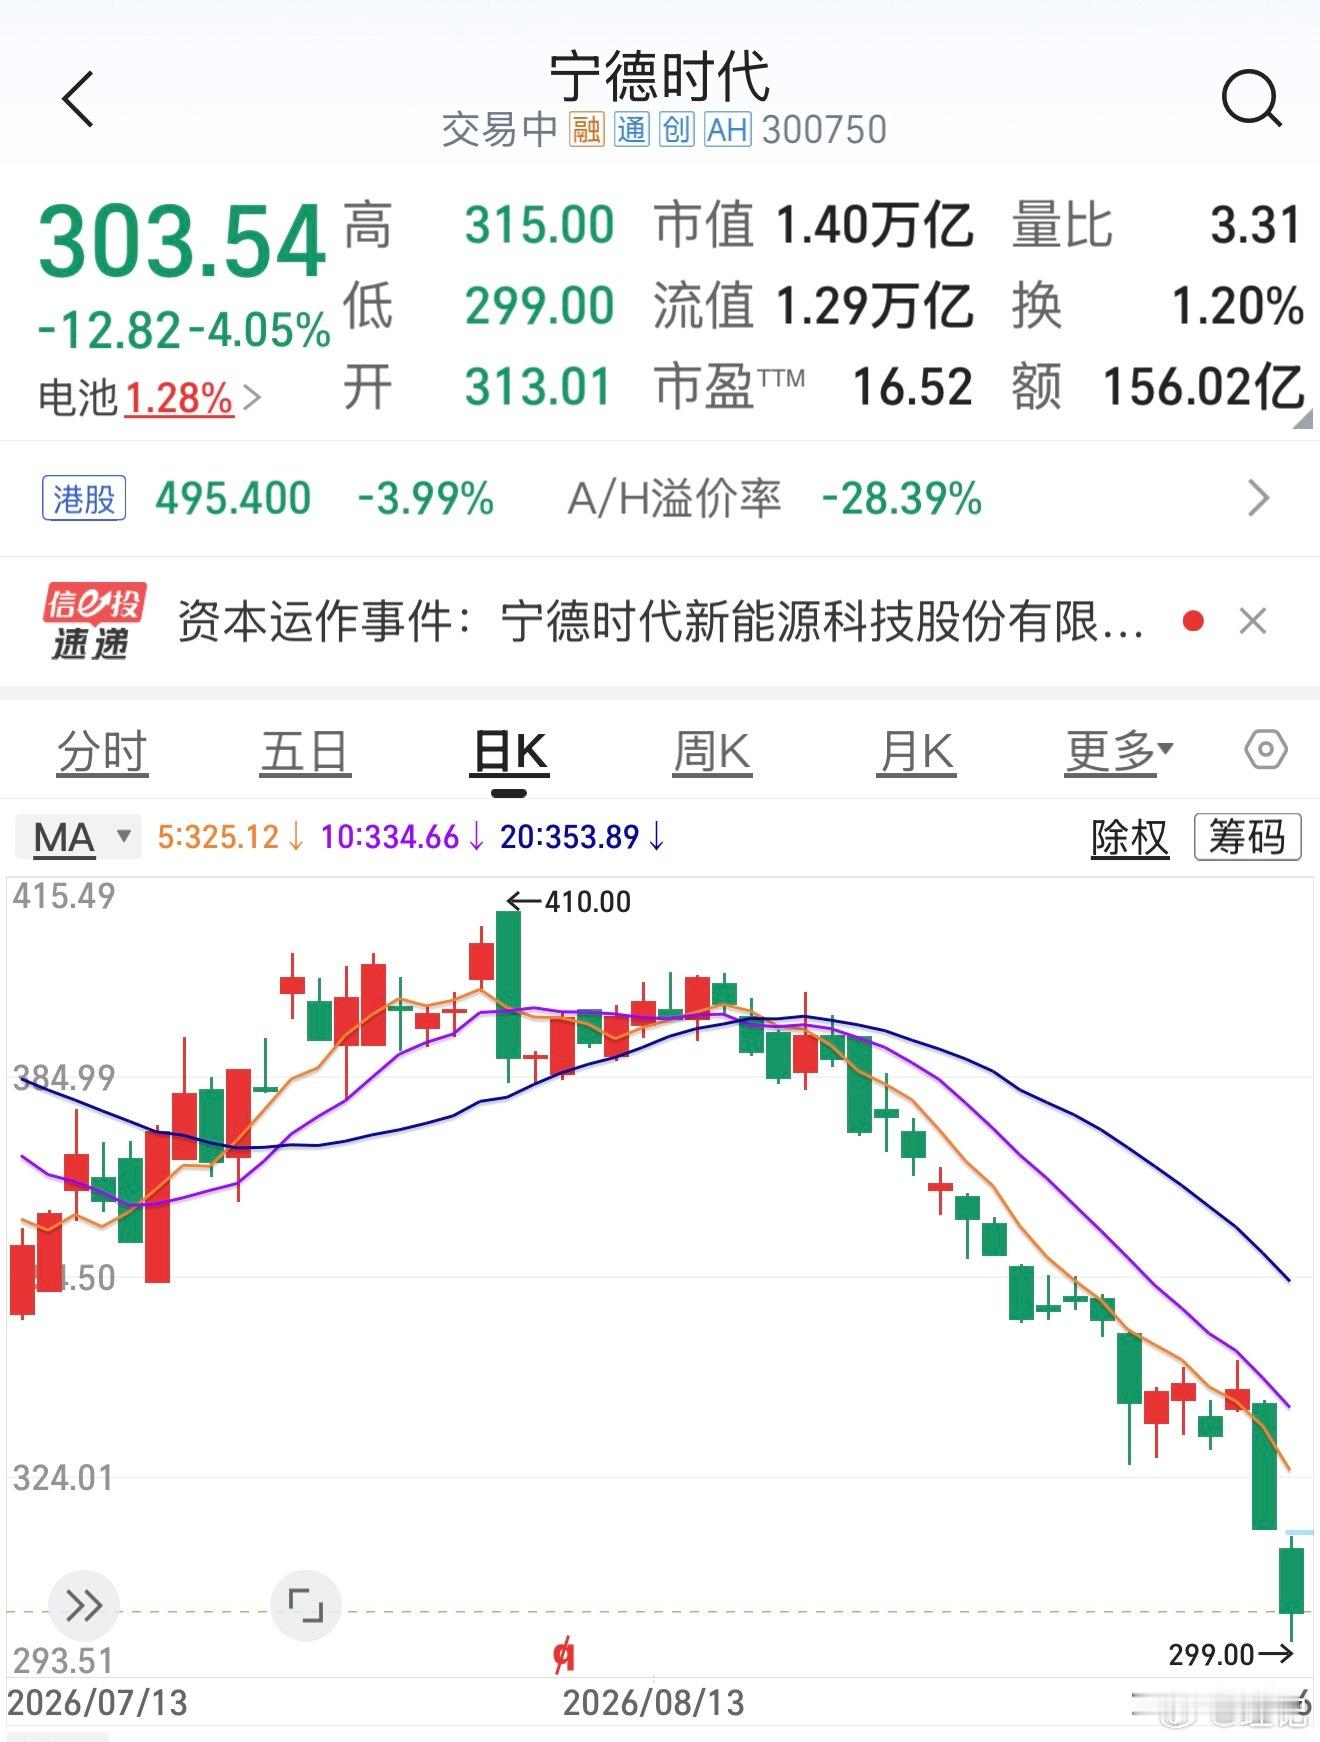
宁德时代的股票昨天大跌,今天还在下跌。刚才看了一眼,总市值跌到了1.42万亿。我没有这只股票,但一直关注它,之前听几位很有水平的股市朋友说,宁德时代只要市值跌到1.5万亿,可以“闭着眼睛买”,因为宁德时代股票是全球定价的。但是现在居然跌到了1.42万亿,把他们的说法也打破了。
宁德时代股价接连下行,当前它的总市值已经回落至1.42万亿元。过去被很多投资者当作“安全底线”的1.5万亿元,直接被当前市场行情击穿。
早前,几位兼具股市与产业认知的业内人士曾作出判断:宁德时代市值跌到1.5万亿元时,就完全可以放心买入。背后的逻辑十分直白:它是全球动力电池领域的龙头企业,产品销往全球各地,股价定价不能只参考A股的市场情绪。
可这一轮的股价走势,直接给此前的这类预判狠狠浇了一盆凉水。资本市场里不存在百分百安全的指数点位,即便市值下探到某一数值,后续也未必没有进一步下行的余地。
很多投资者习惯给龙头股设一道“心理底线”。跌到这里,就认为估值便宜;跌到那里,就觉得风险已经释放得差不多。问题在于,企业价值不是由一个整数决定的,订单、毛利率、技术进展、竞争格局和市场预期,都会不断改变这条所谓的底线。
宁德时代当下所面对的压力,其成因远不止国内新能源汽车销量增速放缓这一项。
过去数年里新能源汽车行业高速扩张,动力电池的市场需求持续走高,宁德时代订单与利润同步增长,高市值自然有实打实的业绩作为依托。当前行业正逐步从增量赛道转入存量比拼阶段,车企间的价格较量不断升级,电池企业的盈利空间也在持续被压缩。
储能以及动力电池领域的市场角逐态势,同样正变得越发白热化。海外本土厂商成长速度不断加快,全球同行持续争抢客户与市场份额,海外政策、供应链变动及各国本地化要求,都可能影响宁德时代后续的订单和收益。
在资本市场当中,交易涉及的往往不单是企业当下的盈利数额,更包含了这家企业后续能否持续维持同等盈利水准的可能性。宁德时代现阶段的经营业绩仍旧不差,但投资者早已开始提前预判一种可能性:当行业竞争加剧之后,它是否还能保有过往那般高额的利润水平?
大家提到的这类顾虑,其实在整个产业链体系当中很早之前就已经能找到相关的蛛丝马迹。
前阵子我和一位车企圈的友人聚餐,聊起宁德时代的时候,对方称业内所说的“去宁德化”也就是“少宁化”,当下正在逐步成为行业趋势。车企的考量其实非常直白:宁德时代拿走了产业链当中份额极高的利润,处在下游的相关企业面临的经营负担正持续攀升。
行业圈子里还流传着一句“天下苦宁王久矣”的说法,这句表述早在数年前就已经被任泽平提到过。过去,大家更多把它当成一种情绪表达;现在,部分车企已经开始用行动回应。
不少车企新增第二、第三供应商,主动对接其他电池品牌开展合作;还有部分企业索性自主完成电池的研发与生产。对于车企而言,多布局一家供应商,不仅能提升自身的议价话语权,还可以降低对单一行业巨头的依赖程度。
当然,眼下的“去宁德化”趋势,至今还没有完全发展成大范围铺开的普遍现实。宁德时代目前在国内电动车电池装机量中的占比约四成,凭借已有的技术、规模、供应链和交付优势,短期内很难被随意取代。
因此,这一轮的股价下跌,绝对不能草率地将全部原因归结为车企已经集体抛弃宁德时代。更准确地说,产业链里的不满正在发酵,资本市场开始把这种情绪可能带来的长期影响,提前算进估值。
这也能说明一个常见情况:行业内实力顶尖的头部企业,公众舆论评价普遍偏高,在同行和下游处口碑复杂,负面评价甚至远多于褒奖。外界看到的是它代表中国制造的竞争力,是全球市场上的一张名片;业内人士感受到的,却可能是价格压力、账期压力和利润被挤压。
我支持宁德时代这类头部企业,它确实为国内新能源汽车领域和全球产业竞争增添了关键支撑。不过,支持某家企业并不代表我们就无视它和产业链上下游之间的矛盾。一个企业越强,掌握的资源越多,面对产业链的责任也应该越大。
宁德时代当前正面临电池原材料涨价、市场需求走弱、海外竞争升级等多项实际难题。这个时候,真正重要的不是一味强调自己的行业地位,而是能不能和车企一起扛住周期。
如果下游企业普遍觉得自己是在给宁德时代打工,合作关系迟早会出现裂缝。适当让利、改善合作方式、给车企更合理的利润空间,未必会削弱宁德时代,反而可能稳住客户、稳住市场,也稳住长期增长。
股市里没有永远有效的抄底口诀,产业里也没有永远稳固的王座;能让企业走得更远的,既是技术和规模,也是让合作伙伴愿意继续站在身边。
信源:证券时报网2026‑09‑16 18:41宁德时代股价续创阶段新低,公司实施大额股份回购