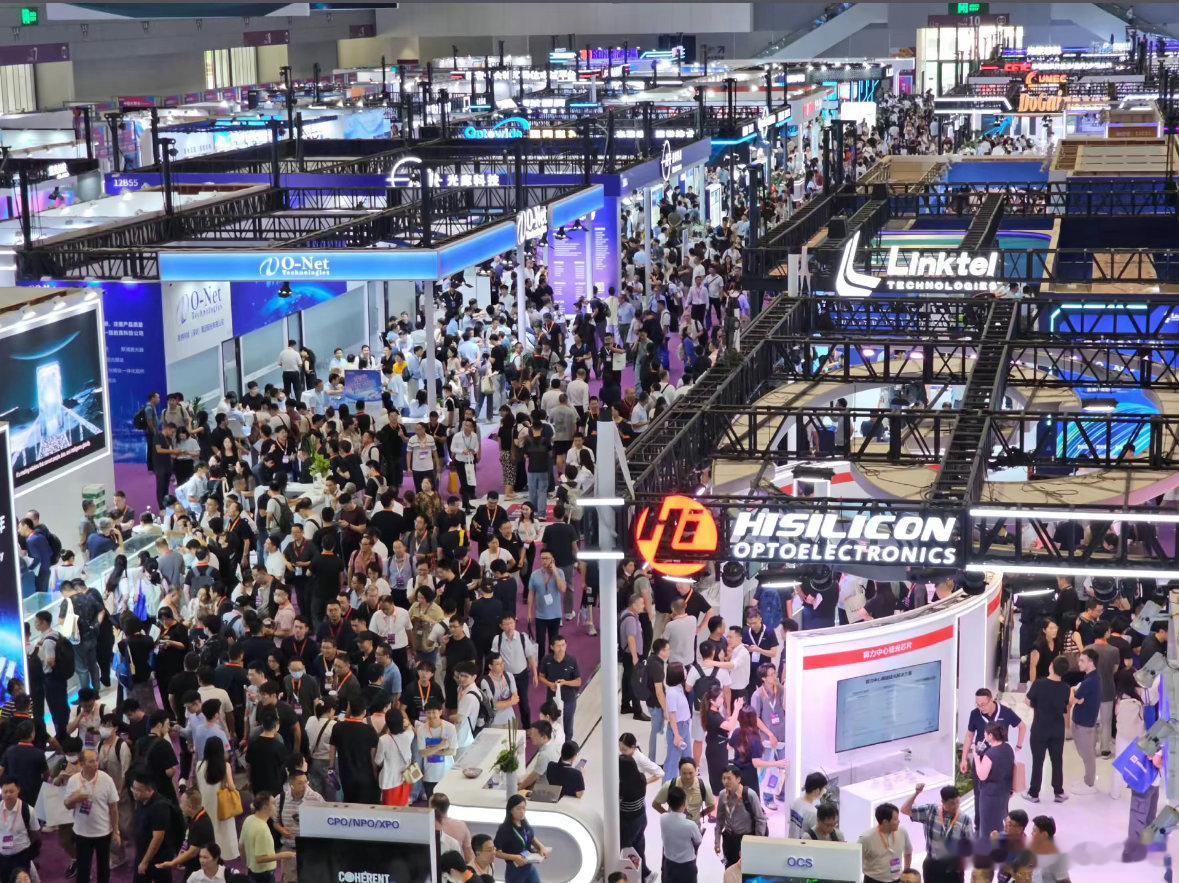
2026光博会(CIOE)核心干货精简总结
本届光博会最大拐点:800G彻底过气,1.6T正式开启商用元年。AI光互联从单一模块,升级为 LPO/NPO/CPO/XPO 多路线并行。
技术路线定位: LPO:无DSP、低功耗低成本,国内进度领先,等待海外放量。NPO(未来两年主线):兼顾高密度+易维护,行业统一共识。2027下半年量产、2028大爆发。CPO:技术先进但落地难,属于中长期赛道,短期无业绩。OCS光交换+短距相干:解决AI散热、延迟、功耗问题,已纳入谷歌、英伟达新架构,空间彻底打开。
产业升级:1.6T时代传统调制技术遇瓶颈,薄膜铌酸锂短距相干成为升级方向。
行业真正瓶颈(最稀缺):订单已锁至2027年,不缺产能、只缺上游核心芯片1、200G EML + 高功率CW激光芯片:制造难度大幅提升、良率低、全球供给极度紧缺。2、3nm先进DSP电芯片:代工产能受限,是明年最大交付卡点。
设备赛道最强确定性:1.6T设备无法复用旧设备,单价、需求量双双翻倍。高端测试仪器国产化极低,叠加NPO/CPO设备升级,设备板块量价齐升。
行业格局变化:消费电子光学大厂跨界切入光通信无源器件赛道,凭借制造优势抢份额。
算力逻辑加固:AI模型效率提升不会减少需求,反而越便宜越多用,拉动更大带宽、推理、HBM需求,AI基建景气持续。
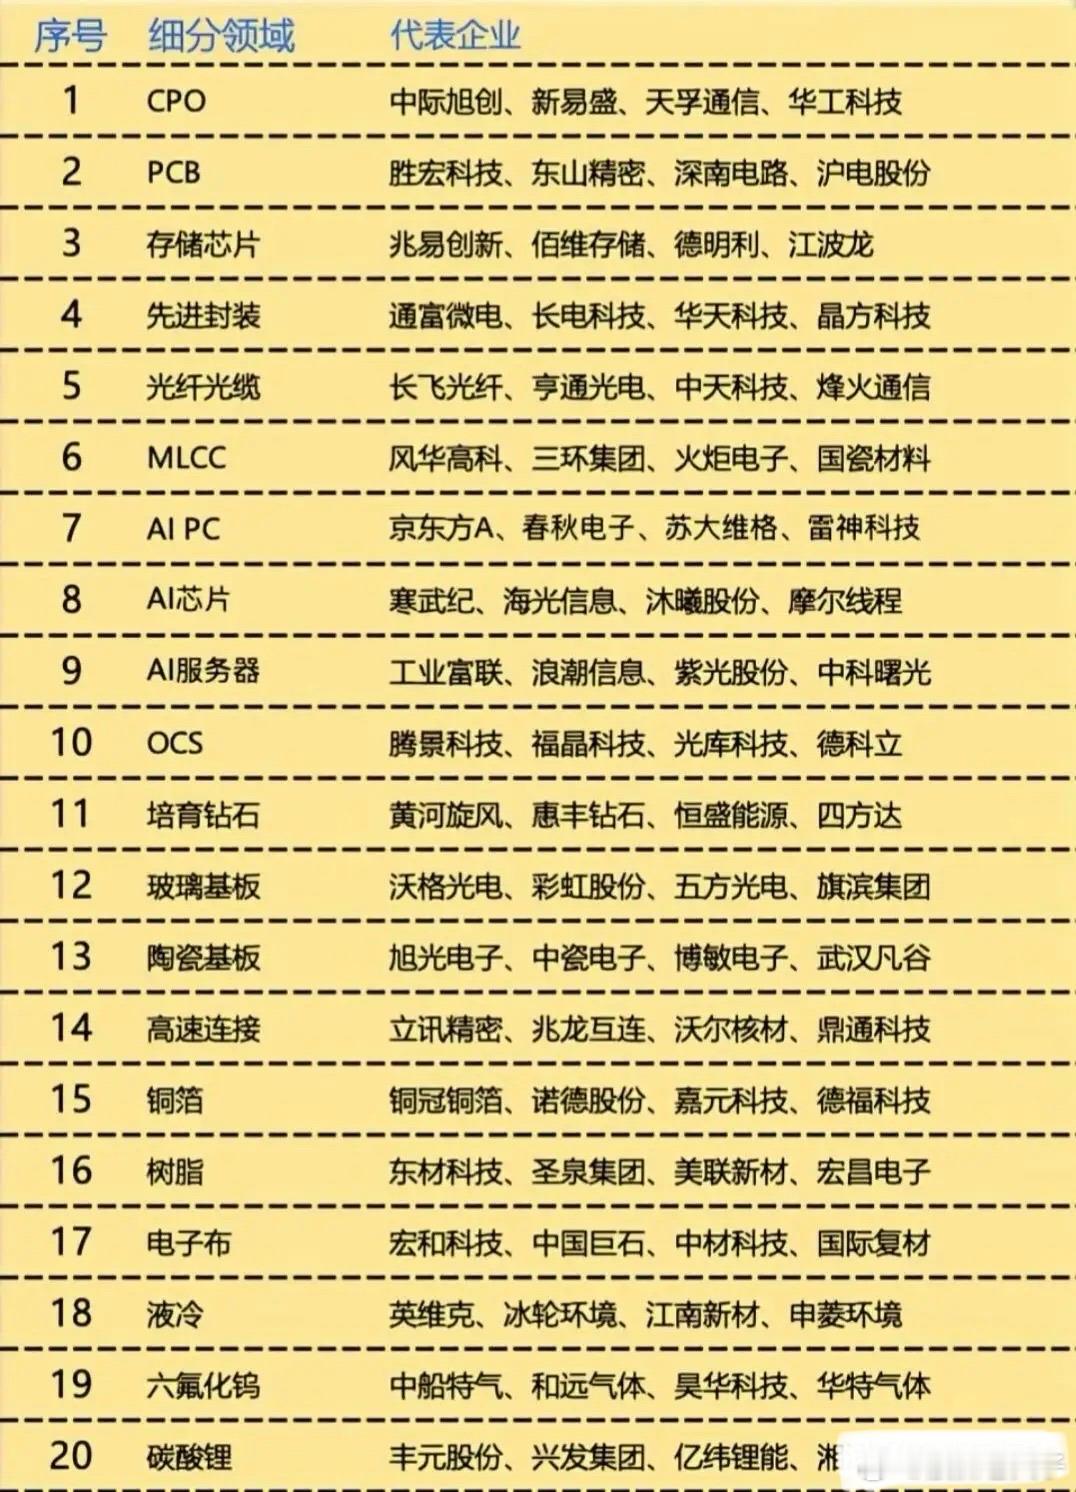
后续三条主线:1、1.6T、NPO量产头部模块厂商2、紧缺光芯片、EML、高功率激光器件(供需缺口最大)3、高端光测、耦合设备(迭代+扩产+国产替代三重红利)
科创50大涨了科创50指数半日涨1.79%A股半日缩量475亿