“中国最大忽悠”要翻身了?2亿美元估值,拟拿下第3家上市公司,贾跃亭机器人故事摸到纳斯达克门口。贾跃亭的FF机器人业务,作价2亿美元,装进了纳斯达克一家叫AIxC的壳公司。这笔交易有一个被刻意模糊的事实:买卖双方,是同一张桌子的两边。
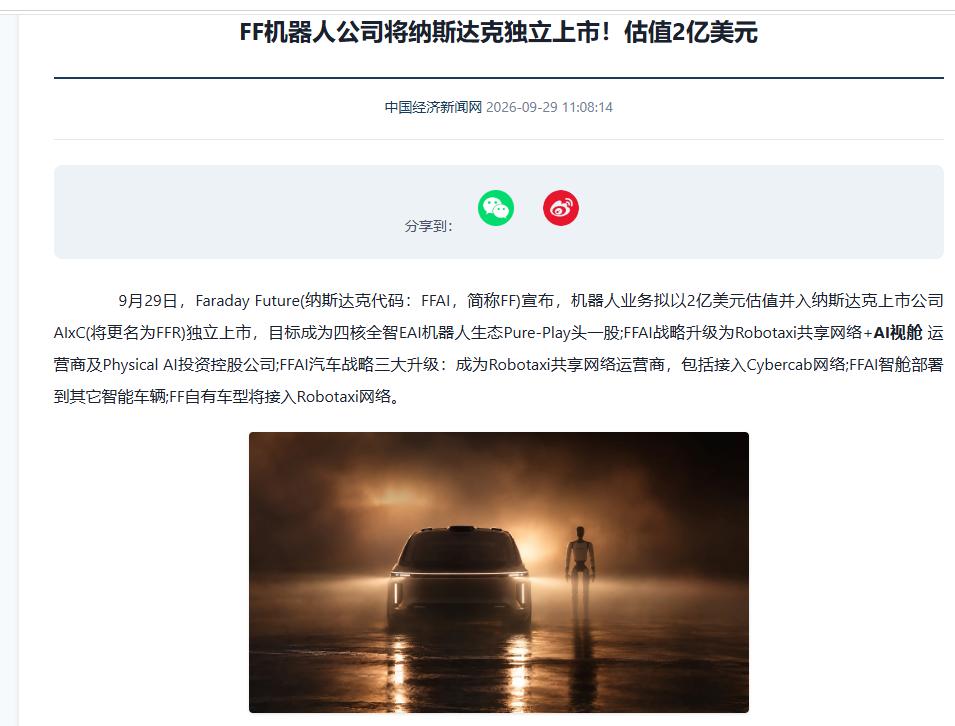
9月25日,FFAI与纳斯达克上市公司AIxC签署了一份不具约束力的条款清单。FF拟按照约2亿美元的市场化估值,将其机器人业务100%股权整合至AIxC,并以AIxC股份作为交易对价。
那么这笔交易到底是什么。FF把自己旗下的机器人业务,卖给一家自己控股63%的上市公司。
交易对价不是现金,是AIxC增发的股票。FF拿到的,是更多AIxC的股票。机器人业务从FF的体内,挪到了FF控制的另一个上市平台体内。买卖双方的实际控制人是同一个。
条款清单里写的是“市场化估值2亿美元”。这个数字是怎么来的?谁评估的?有没有独立的第三方做过估值?翻遍公告,找不到答案。
只有一个说法:FF和FFR“认为”机器人业务代表新兴物理AI领域最具吸引力的机会之一。这个“认为”,是交易双方共同认定的。而交易双方的控制权,攥在同一个人手里。
对比数据更能说明问题。FF在公告前的总市值只有800多万美元。机器人业务作价2亿美元,是FF整个公司市值的将近25倍。
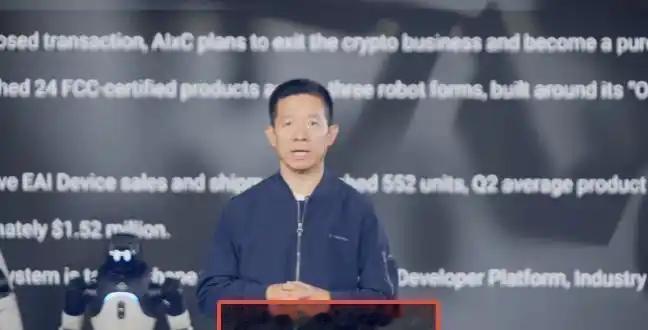
而机器人业务的实际经营数据是:截至8月底,累计销售及出货552台,累计收入约152万美元,平均每台不到2800美元。152万美元的收入,对应2亿美元估值,市销率超过130倍。
FF给机器人业务画了一张大饼,预计2026年未经审计收入约710万美元,2027年约4517万美元,2026年到2030年累计收入约19.8亿美元,累计设备销售量超过13万台,毛利率从30.5%提升到54%。
这张饼能不能吃到,没有人知道。但2亿美元的估值,是现在就按这张饼的预期定价的。
这笔交易不涉及任何现金。FF拿到的全部对价,是AIxC增发的股票。
8900万股新股,是AIxC现有股本的约3.6倍。交易完成后,FF体系的持股比例将升至约九成。
稀释并没有消失,只是从一家上市公司转移到了另一家上市公司的少数股东身上。散户的钱,从左手倒到右手,总量没变,只是换了一批人承担。
FF在国内的债务情况,让这笔交易多了一层背景。贾跃亭本人承认,国内剩余债务约20亿美元,折合人民币约142亿元。截至2026年3月,他个人累计被执行金额约22.67亿元。
2026年以来,多笔旧账被恢复执行,累计金额逼近50亿元。FF上市以来累计交付汽车不足20辆。2026年7月,FF实施了1比150的反向拆股,把150股合并成1股,以维持纳斯达克1美元最低报价要求,避免被退市。
合股保壳、债务未清、汽车交付停滞,然后机器人业务以2亿美元估值注入另一家上市公司,用增发股票的方式完成“独立上市”。
但特别委员会的审查能不能挡住定价问题,是另一回事。特别委员会能做的,是审查交易条款是否公平、是否符合公司及股东的最佳利益。
他们不能替市场给机器人业务重新定价,因为市场上没有可比公司,一家累计收入152万美元、累计出货552台的机器人公司,在纳斯达克找不到第二个。没有可比交易,没有独立估值报告,特别委员会拿什么来判断2亿美元是高了还是低了。
这不是贾跃亭第一次做这样的事。乐视系当年用同样的逻辑,把上市公司当作融资平台,把资产在体系内腾挪,最终留下的是238亿债务和一批被套牢的散户。现在的FF体系,从FFAI到AIxC再到FFR,结构变了,逻辑没变。
一笔由同一控制人双方签署、以内部定价完成、用增发股票支付、稀释转嫁给少数股东的交易,在纳斯达克叫“独立上市”。
2亿美元的定价依据,写在公告里的是“市场化估值”四个字。这四个字能不能撑住,不在特别委员会的会议室里,在那些被摊薄到8%的外部股东手里。
你怎么看这件事,当控股股东把自己的资产卖给自己控制的上市公司,这笔交易的价格到底该由谁来定。