宇树还有的救吗?又创新低!
彻底不装了!1100元跌到456,机器人明星股一个月蒸发近三千亿,316倍市盈率的水分还远远没挤干净?
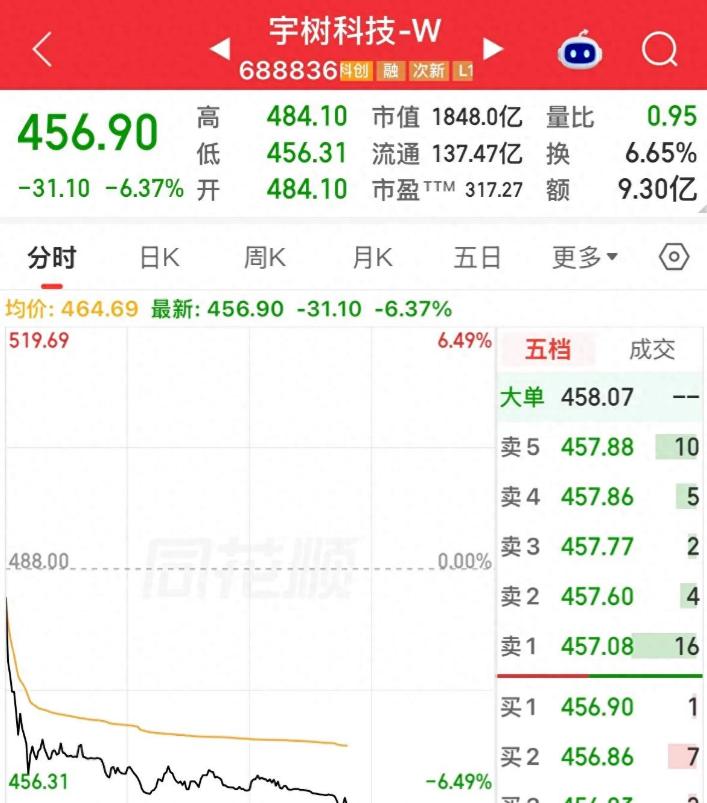
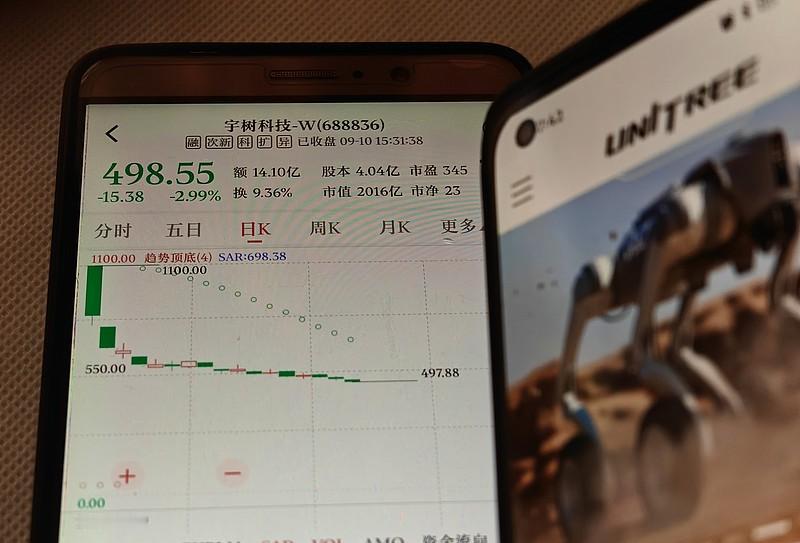
9月28日收盘,宇树科技报459.65元,盘中最低砸到456.25元,单日跌了5.81%。这家8月19日才上市的人形机器人公司,发行价150.80元,上市当天开盘直接冲到1100元。
一个多月时间,股价从1100跌到456,总市值从最高的4449亿缩到1859亿,蒸发的钱够买下好几个中型上市公司了。很多人当初抢着打新中签,现在账户里的数字怕是越看越心慌。
好公司不等于好股票,关键看市场当时给了什么价。宇树发行的时候,市盈率定在219倍,而它所在的通用设备制造行业,平均静态市盈率只有38倍左右。
给一家公司的定价,是行业的将近六倍,这里面的差距本身就是一笔很大的“预期账”。买这个价格,买的不是宇树现在能赚多少钱,而是赌它未来几年利润翻着跟头往上涨。预期一旦赶不上变化,价格修正起来会非常快。
翻翻业绩账本,2025年宇树全年营收16.99亿元,扣非净利润5.9亿元,增速确实漂亮。可到了2026年上半年,营收11.52亿,同比增长48.54%,但扣非净利润2.44亿,反而比去年同期降了19.34%。
营收还在涨,主业利润却在往回走,研发费用和销售费用哗哗地往外花,市场那笔估值账就算不过来了。
增收不增利这件事,放在一家制造业公司身上,本身就是一个需要认真对待的信号。
行业格局也在变。2026年上半年全球人形机器人出货量突破2.2万台,同比增长接近300%,盘子确实在快速扩张。
可宇树的位置在往后挪——智元机器人以约9700台出货量排到第一,市占率超过43%,宇树出货超过7000台,排在后面。
两家加起来占了国内八成左右的出货量。这不是宇树不行了,而是这个赛道进来的人越来越多,竞争的节奏比想象中快得多。行业在扩张,但龙头的位置不是固定不变的。
宇树还有一个容易被忽略的特点,上市时真正能自由买卖的股份只有3008万股,占总股本7.44%左右。
盘子小,少量资金就能把价格拉得很高,等市场冷静下来,抛压一集中,跌起来也快得吓人。更值得留意的是,2027年8月19日,将有大约2.287亿股解禁,占总股本56.56%。这意味着现在流通盘里来回倒的那几千万股,跟将来要出来的筹码相比,根本不是一个量级。
时间越靠近那个节点,市场的心理压力会越大。我的判断是,当前股价面临的不只是估值回归的问题,还有流通盘结构的约束——小盘子推高了价格,大盘子解禁又会从另一个方向把价格往下拽。
机构给宇树的估值参考,跟现在的股价之间也有不小的距离。建银国际测算的合理市值在1090亿左右,野村证券给出370元目标价对应约1500亿市值,中信证券的预估区间更低,506亿到559亿。
换算成股价,机构眼中比较“舒服”的位置大概在270元到370元之间。现在459元的价格,跟这些参考值之间还差着不少空间。要么等业绩涨上来把估值拉低,要么等股价继续往下走把水分挤掉,不管走哪条路,都不会是一两天能完成的事。
融资余额的变化也能说明一些问题。8月20日宇树融资余额还有15.35亿元,到了9月24日已经降到11.43亿元,连续好几天往下走。
杠杆资金在慢慢退出,这不是一两天的事,是一个持续的过程。融资盘减少意味着追涨的资金在撤退,股价的支撑力自然跟着减弱。
人形机器人的产业方向没有变,宇树的技术底子在国内也确实排得上号。核心零部件国产化率超过90%,2026年出货目标定在1到2万台。
产品迭代、场景落地、产业链协同,这些工作都在往前推。但股票有股票的脾气,当股价远远跑到业绩前面,回归是躲不开的规律。
产业前景是一回事,你买入的价格是另一回事。这两件事分清楚了,很多纠结也就没那么难解了。
你觉得宇树这波回调,到底了吗?2027年那批解禁股出来的时候,股价会在什么位置?欢迎在评论区聊聊你的看法。