标签: IPO
星宇濒临危机的真相:绝非简单辞退员工,而是触碰了资本红线为什么星宇必须要倒
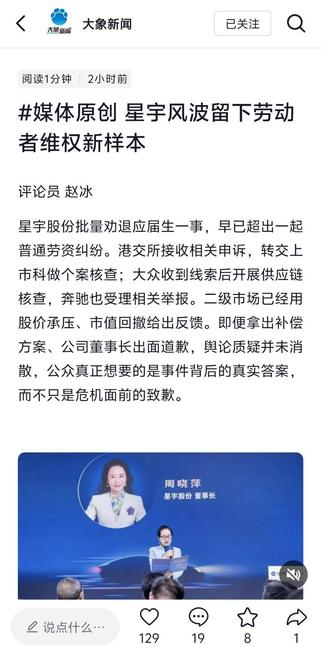
星宇濒临危机的真相:绝非简单辞退员工,而是触碰了资本红线为什么星宇必须要倒闭?就是因为羞辱辞退107个人吗?不是的,因为他动了资本的禁忌;港股IPO招股书中,员工相关信息属于ESG披露重点,资本市场非常看重企业用工诚信。星宇当时正处在港股二次递表,冲刺上市聆讯最敏感的阶段。招股书白纸黑字写着以人为本,宣称员工是企业核心资产。真实操作却在入职仅一个月后,集中约谈这批应届生。很多人只看到表面的劳资纠纷,觉得不就是裁了一百多个新员工,赔钱道歉就能平息风波,根本不至于撼动一家上市企业的根基。大家根本没看透,这场看似普通的辞退风波,本质是企业公然造假、欺骗资本市场,亲手撕碎了自己的上市信用,这才是资本绝对无法容忍的致命错误。这次出事的107名应届生,都是星宇上一年秋招精心筛选、批量招录的优质人才。公司当初大规模校招,一口气吸纳四百多名应届毕业生,对外高调宣称储备青年人才、完善人才梯队建设,靠着这份正向的用工规划,撑起了招股书里光鲜的ESG评价,顺利推进港股上市流程。可应届生入职仅仅一个月,还在基础培训阶段,企业就突然翻脸,用极其羞辱的方式逼迫员工离职。HR给所有涉事毕业生摆下两难选择题,主动签自愿离职协议,就能拿到微薄补贴体面走人,不肯配合的人,就直接强制调岗到流水线做基础操作工。刚毕业的大学生,怀揣技术岗、管理岗的求职期待入职,最后被企业用降岗羞辱的手段逼迫离职,这种粗暴又冷漠的用工方式,彻底暴露了企业虚伪的真面目。最讽刺的是,招股书里字字句句标榜尊重员工、善待人才,把员工价值当成企业核心竞争力,靠着优质用工形象博取资本市场信任,为港股IPO加分。现实里却把应届生当成临时工具人,上市需要口碑和数据时就大规模招人装点门面,流程推进顺利后就随意裁员减负,完全把员工当成包装企业形象的道具。资本市场的规则从来都很严苛,尤其港股市场对ESG诚信披露零容忍。ESG考核不只是看企业营收、规模和口碑,更看重真实的用工管理、社会责任和诚信经营。企业书面承诺和实际行为严重背离,属于典型的信息披露不实、虚假包装上市,这是资本行业的底层禁忌。任何一家冲刺上市的企业,一旦被查实刻意美化财报、虚构社会责任、欺骗监管和投资者,面临的从来都不是简单的舆论处罚。上市聆讯会直接暂停,IPO流程彻底终止,企业多年的上市布局全部作废,二级市场的估值和信誉会断崖式下跌,后续融资、合作、发展都会全面受限。更值得批判的是,星宇从头到尾都没有真正的反思,只是在舆论发酵、官方介入后被迫补救。人社局调查通报其用工管理失当、沟通方式生硬,涉事HR总监被停职,企业随后发布致歉信、发放求职补贴。这些操作都只是被动止损的公关手段,从来没有正视自己欺骗市场、践踏诚信的核心问题。企业从头到尾算计的都是成本和利益,招应届生是为了IPO包装,裁应届生是为了缩减人力成本,道歉补偿是为了平息舆论保住上市资格。从始至终,所谓的以人为本、社会责任,全是拿来忽悠资本、欺骗大众的空话。资本市场最厌恶的就是心口不一的造假者,投资者不会为虚伪的企业买单,监管也不会纵容弄虚作假的上市主体。星宇的危机,从来不是一百多个应届生的维权,而是自己亲手打破了资本最看重的诚信底线。虚假包装换来的光鲜终究是泡沫,触碰行业禁忌的代价,必然是自食恶果、跌落谷底。各位读者你们怎么看?欢迎在评论区讨论。
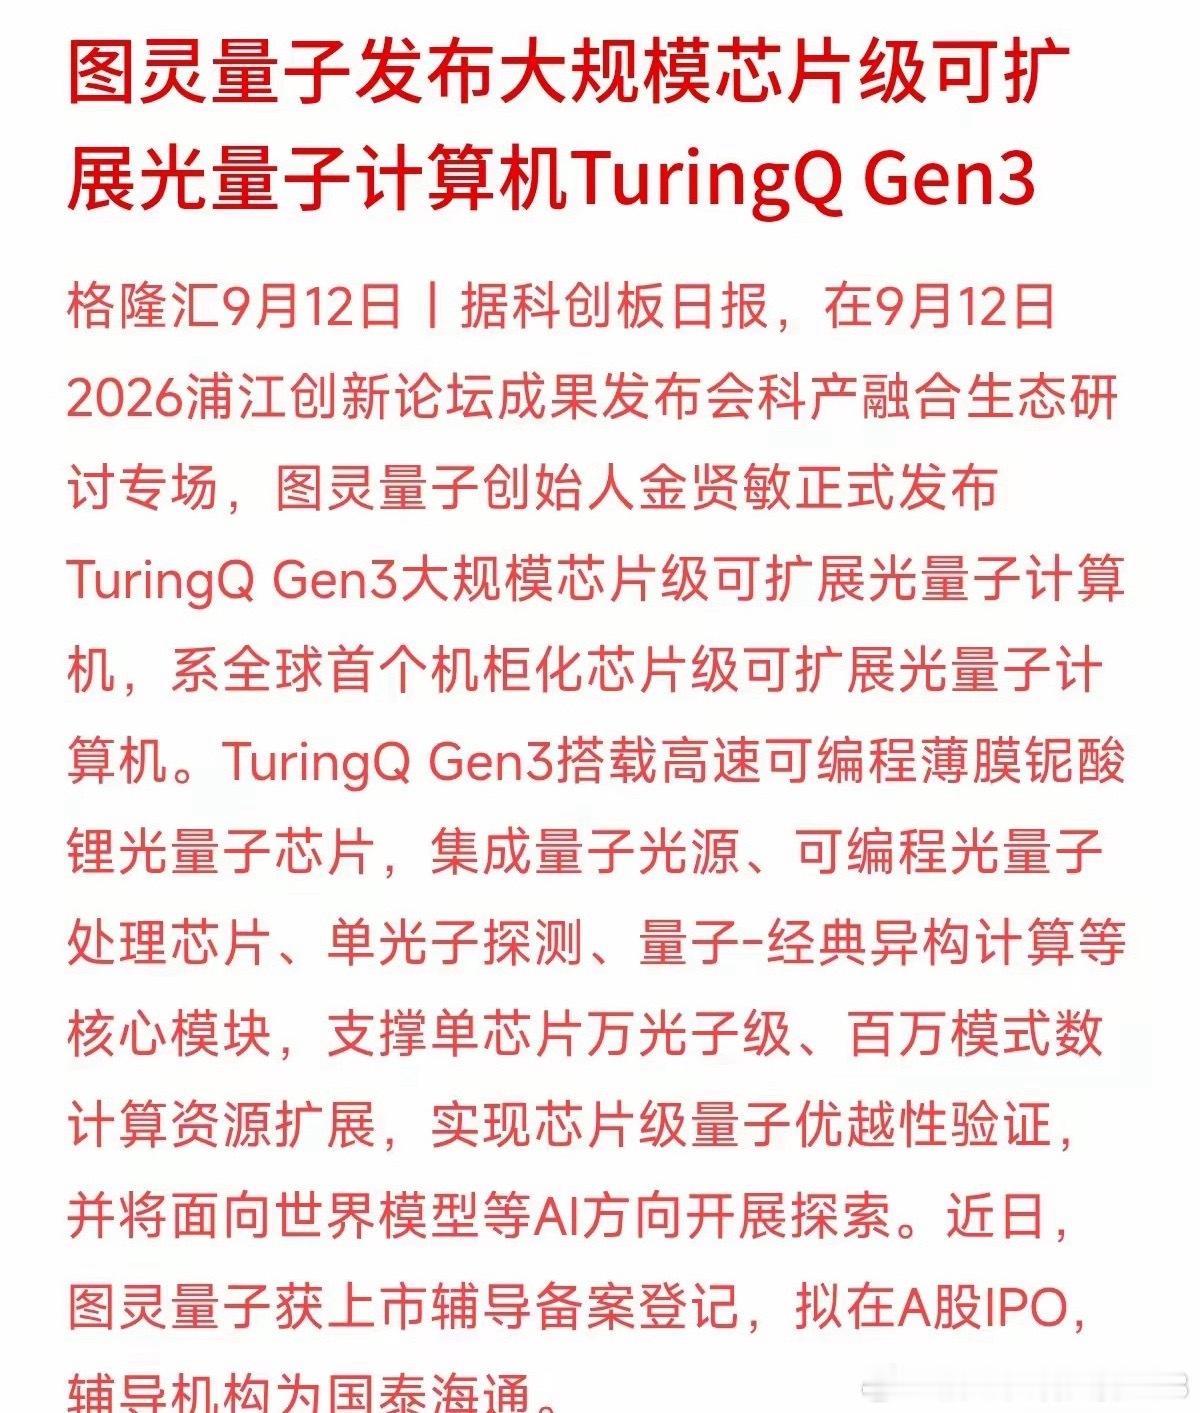
独角兽刚发新成果就要冲击A股IPO,资本市场的水又热起来了。图灵量子发布芯片级光
独角兽刚发新成果就要冲击A股IPO,资本市场的水又热起来了。图灵量子发布芯片级光量子计算机的同时,也启动了上市辅导。前有大厂加持,后有估值拉满,看似一片繁荣。但咱们看新闻得换个视角:机构大佬砸重金参与早期投资,人家投的是一整套资产组合,错一个还有其他项目对冲;而咱们普通人打理家庭账本,算的是生活的稳定与确定性。如果一看到“光量子”、“估值暴涨”就眼红想去凑热闹,拿过日子的活钱去博弈未知的估值泡沫,风险完全不对等。








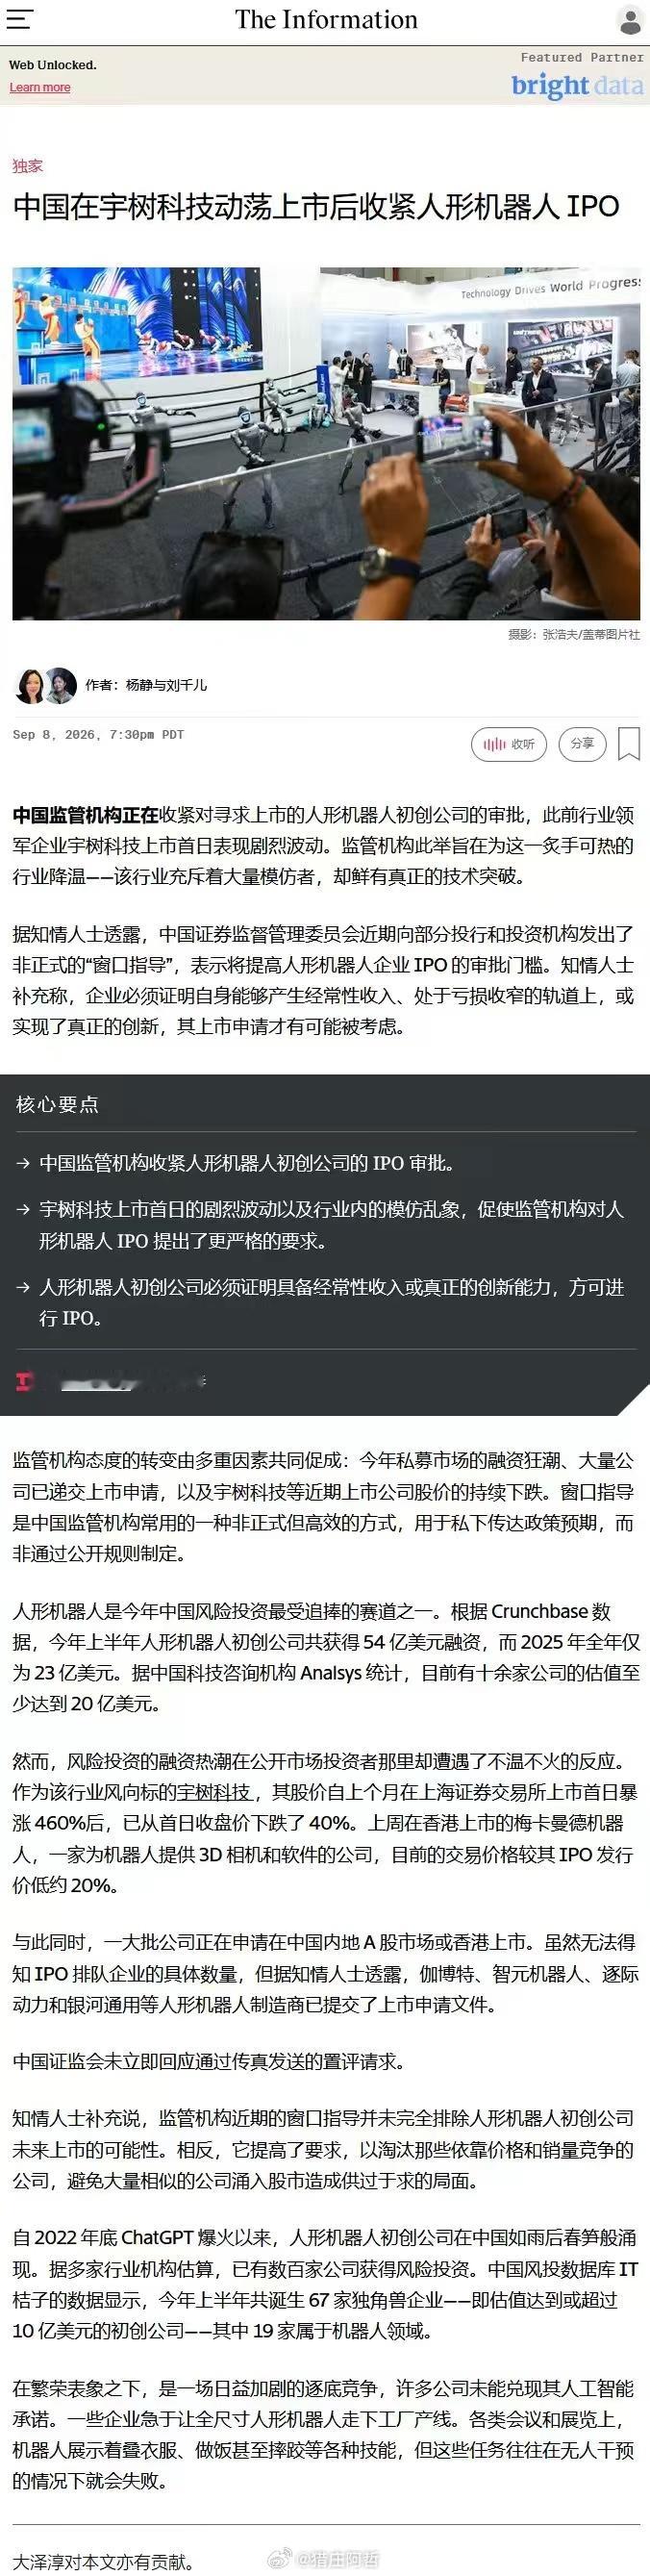
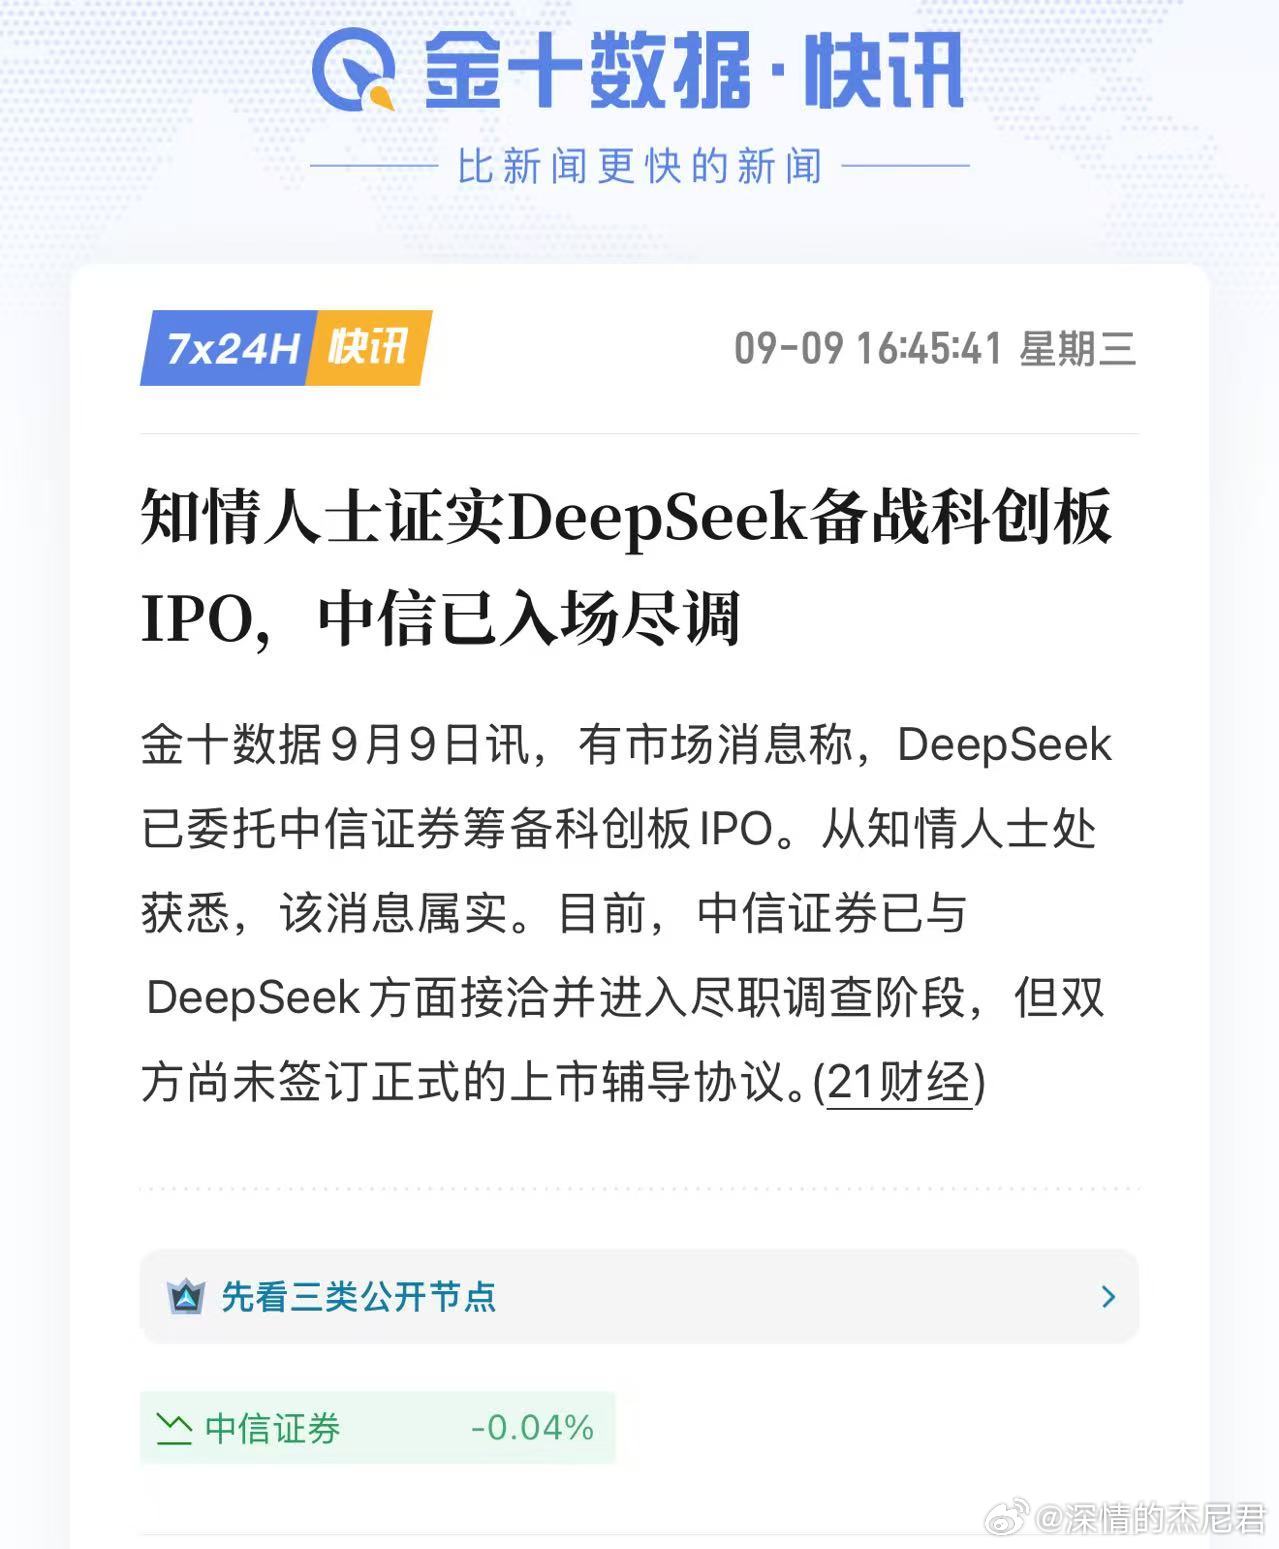
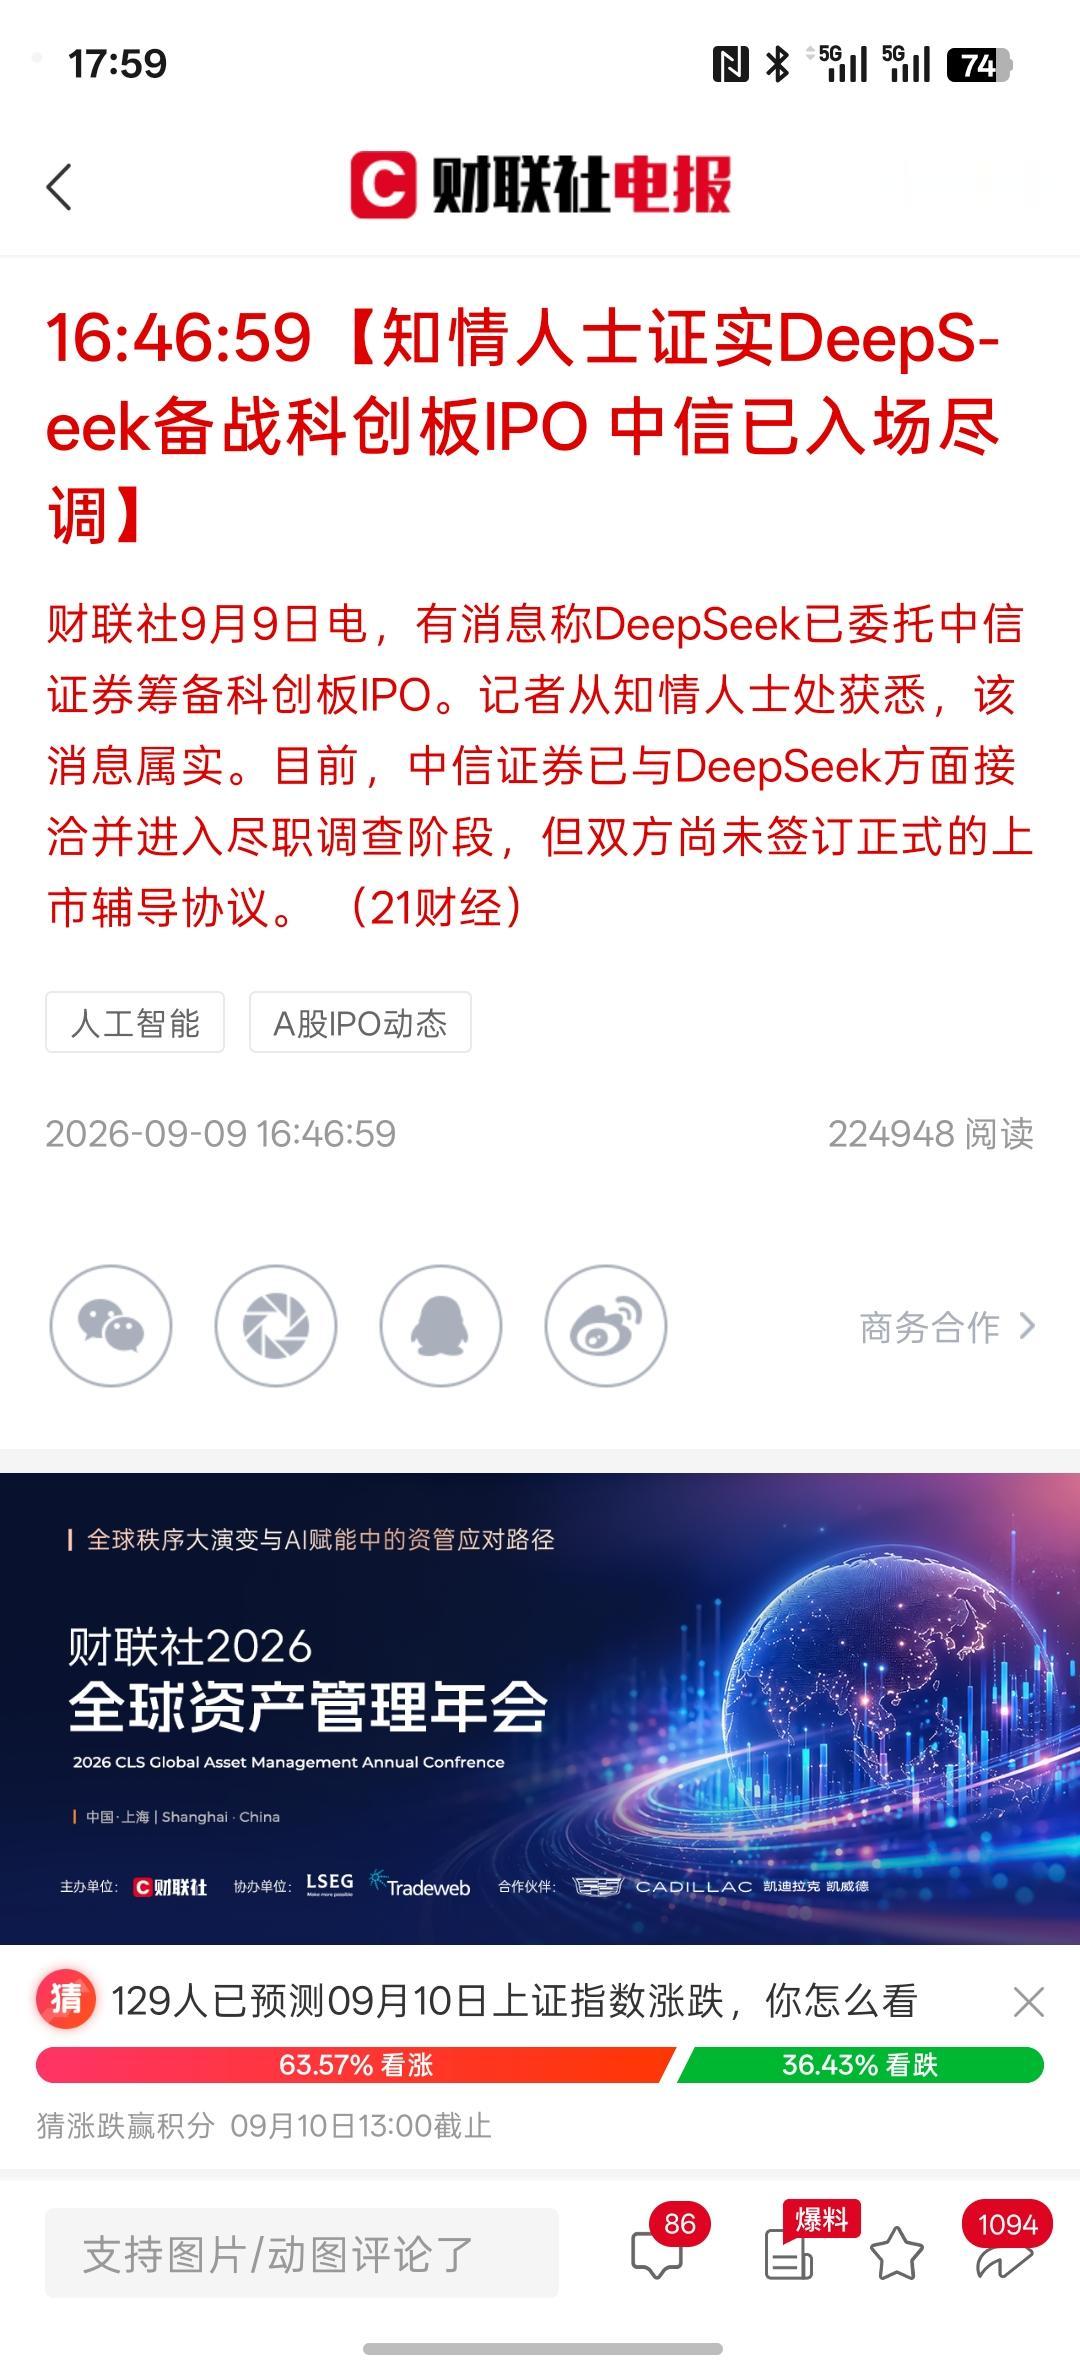
#曝DeepSeek聘中信证券筹备IPO#合理合法的抱大腿式量化收割[赞][赞][赞][祈祷][祈祷
#曝DeepSeek聘中信证券筹备IPO#合理合法的抱大腿式量化收割[赞][赞][赞][祈祷][祈祷][祈祷][祈祷][祈祷][祈祷]曝DeepSeek聘中信证券筹备IPO合理合法的抱大腿式量化收割[赞][赞][赞][祈祷][祈祷][祈祷][祈祷][祈祷][祈祷]
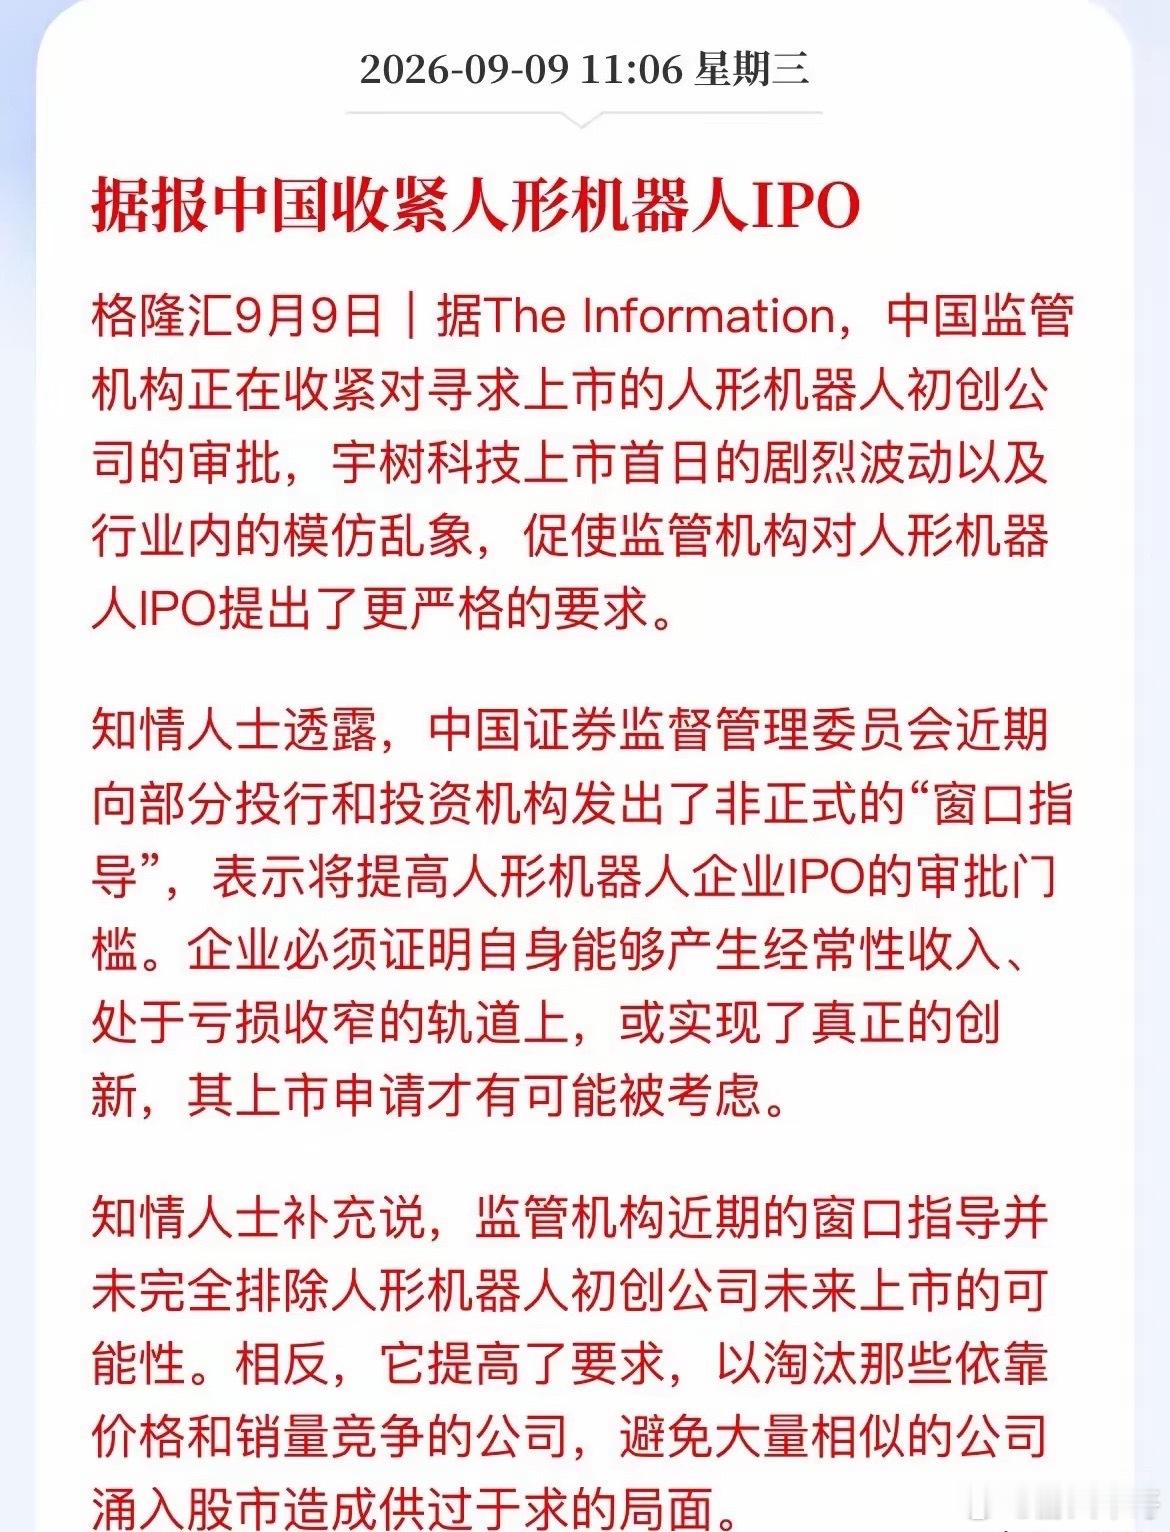
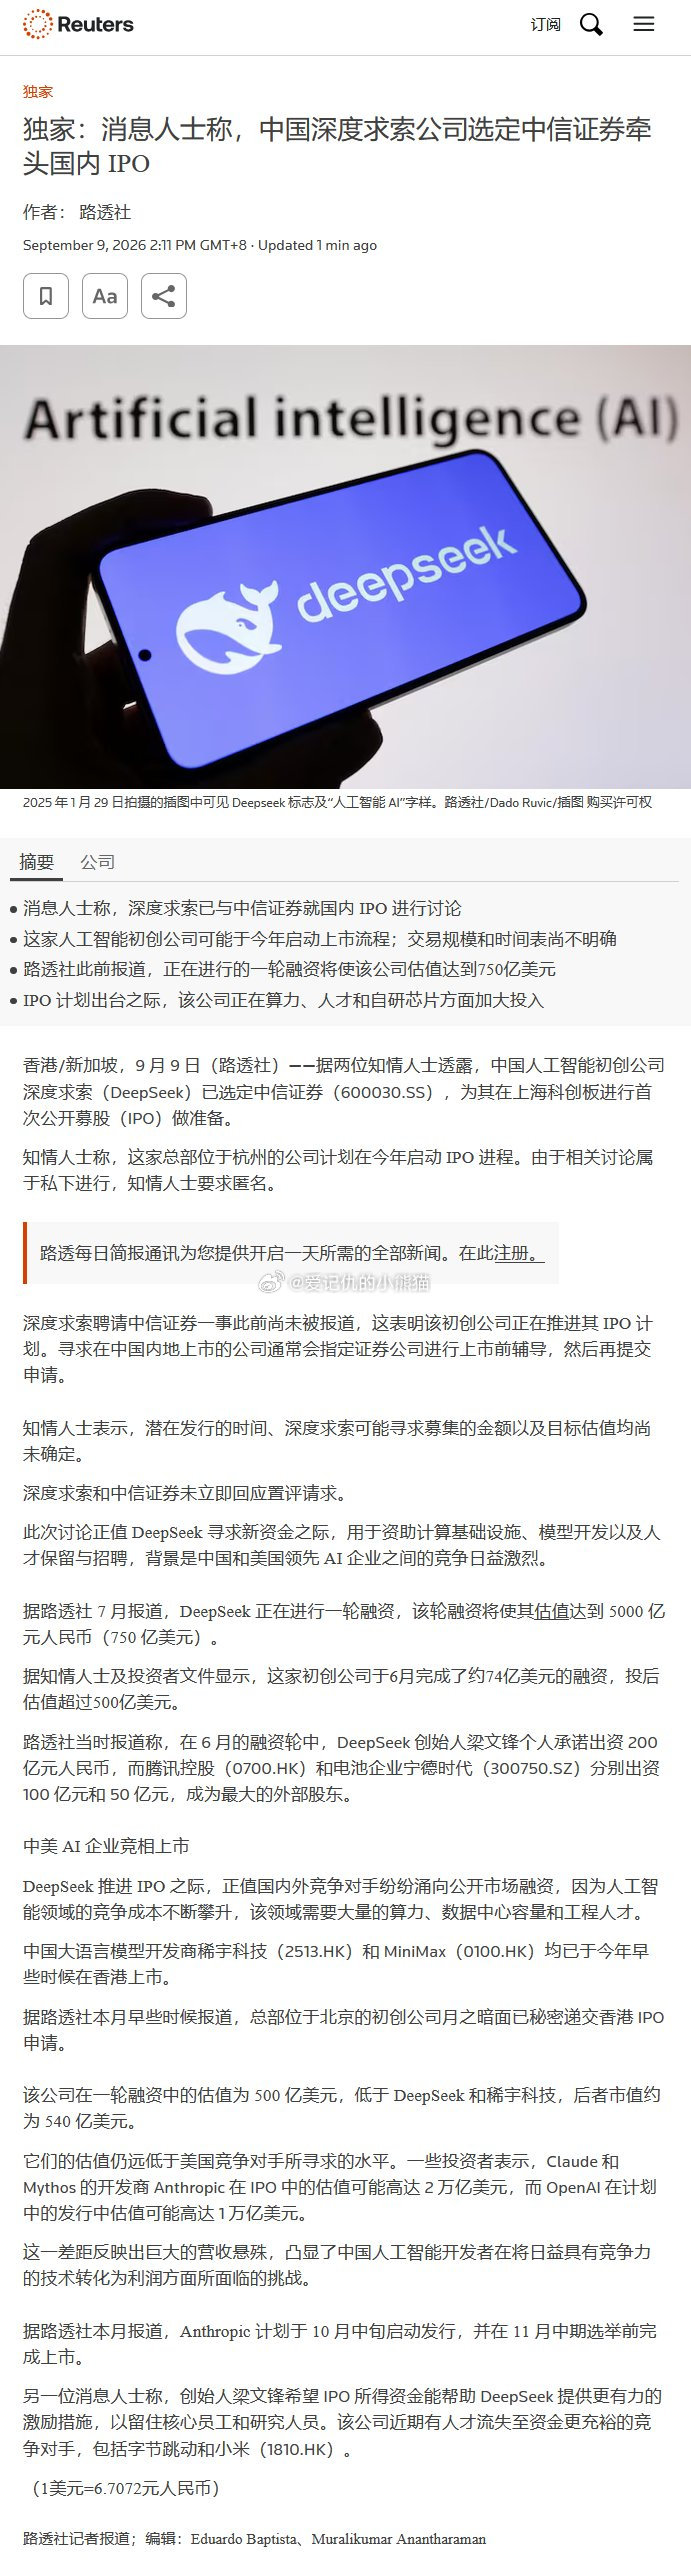
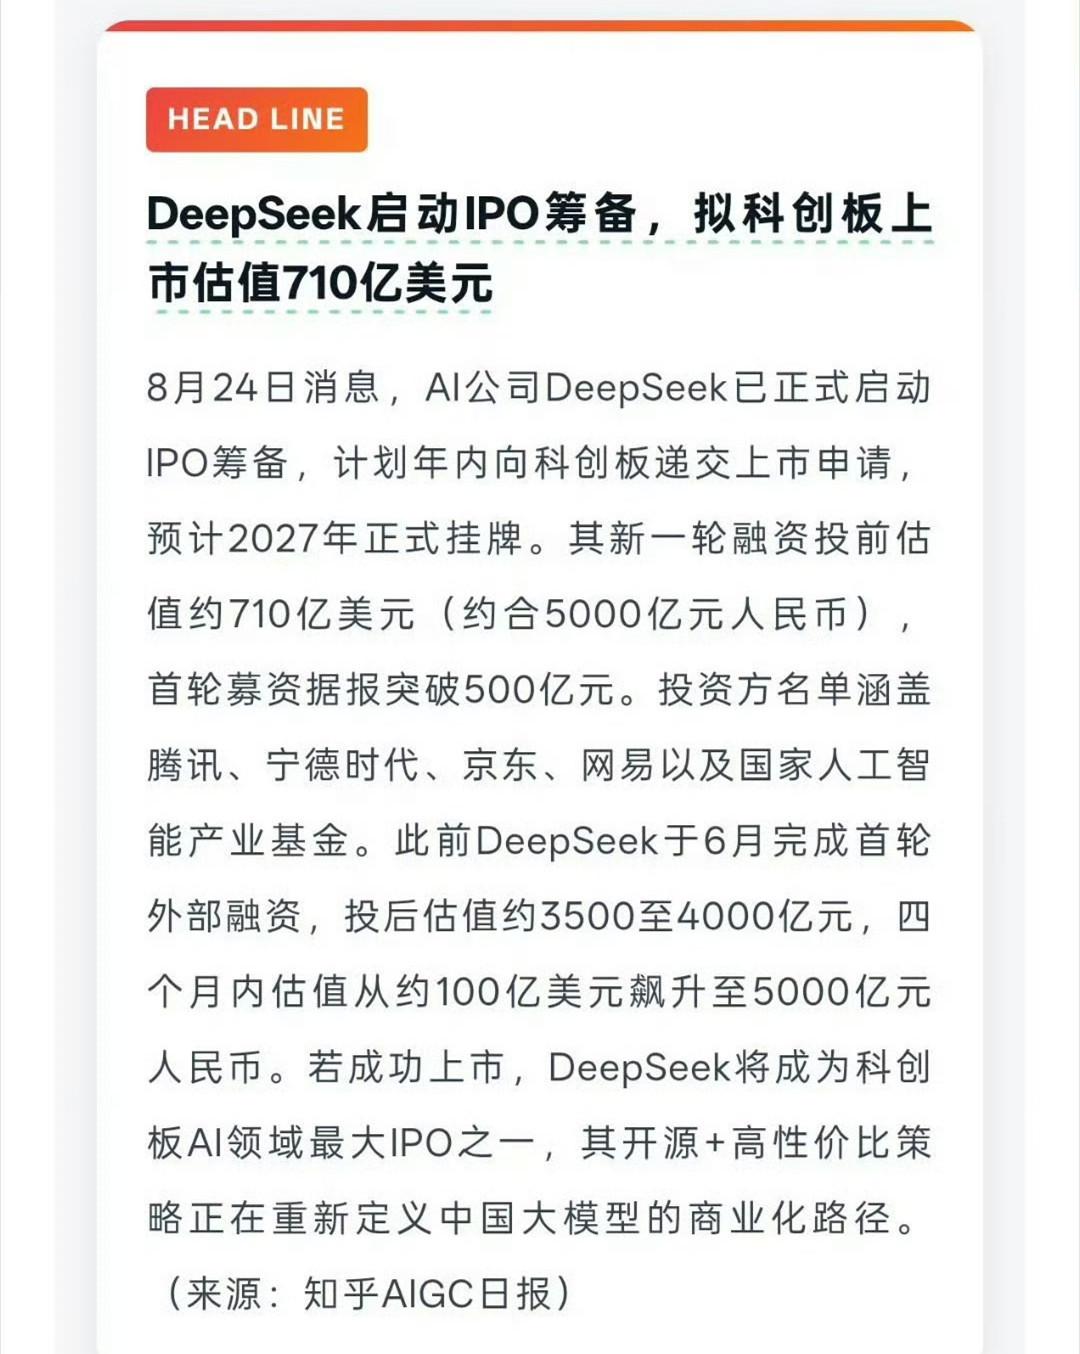
DeepSeek委托中信证券筹备科创板IPO
DeepSeek委托中信证券筹备科创板IPO

巨亏近100亿,高瓴割肉跑了摘自投资家,作者云帆股市没有“常胜将军”。“第一
巨亏近100亿,高瓴割肉跑了摘自投资家,作者云帆股市没有“常胜将军”。“第一PE”、一级市场的“投资神话”也失手了。“做时间的朋友。”一句响彻创投圈的金句,捧红了高瓴及创始人张磊。早年一战封神,押注腾讯、重仓京东,高瓴打出了无数场“教科书”级别的胜仗,使得在不少VC/PE投资人、创业者眼里,“只要高瓴重金青睐的项目、领域,就是一级市场舍命狂奔、追逐的风口。”令外界万万没想到的是,一场耗时六年、豪掷158.41亿元押注A股“光伏茅”隆基绿能的豪赌,最后竟然演变成高瓴近十年来亏损最为惨痛的一笔败局,近100亿元灰飞烟灭。曾经高喊长期主义的创投圈“顶流”资本,“差点被时间套牢”,最终无奈忍痛割肉、仓皇离场。高瓴,近十年来最为惨痛的投资败局,要从2020年说起。那时候光伏赛道热得发烫,碳中和风口席卷整个资本市场,一级市场VC/PE陷入狂欢,二级市场券商、机构大举买进。兴奋至顶点,有人预言,“全球光伏装机量会迎来史诗级爆发。”彼时,隆基绿能是二级市场“大牛”,手握全球第一的硅片产能,行业龙头地位牢不可破。不少股民把隆基绿能和茅台放在一起比较,称前者是“光伏茅”。就在全民疯狂看多光伏的时刻,一则重磅协议转让公告横空出世、震动资本市场。公司重要股东李春安,套现了。李春安是隆基绿能的三大创始元老之一,河南南阳人。他1986年考入兰州大学物理系,在校园里认识了两位同样来自河南的“老乡”兼同学李振国、钟宝申。三人结下深厚友谊,这也是后来隆基商业帝国的起点。2000年,李振国创办隆基绿能前身,主攻单晶硅材料。两年后,他的乌克兰订单受挫,决定拉着昔日同窗李春安入股。李春安是个“神人”,他花880万元增资入局,一顿资本运作把持股比例搞到44%,超越李振国跃升隆基第一大股东。2012年,隆基绿能(隆基股份)在A股上市,李春安持股24.08%为公司最大自然人股东。话说,三位创始人中,还是李春安“想法最多”,他发现高端切片设备被海外垄断,认为这是国产机遇,他就拉着钟宝申成立了一家新公司连城数控,这家新公司重点攻坚高端切片设备,顺理成章的变为隆基的扶持对象,李春安又把连城数控带到北交所,个人财富暴增。自从财富越来越多,李春安的主要精力便是“研究投资”、“研究周期”。他觉得任何产业都有周期性顶点,股市没“常胜将军”,要懂得高点套现。2020年,光伏大牛市,隆基股价一路暴涨,机构看多、股民买入,李春安却“一反常态”开启大规模减持,财富落地。2020年10月,他集中竞价减持套现34.3亿元,感觉不过瘾,李春安促成了一二级市场当年最震撼的一笔投资。他拉来了“第一PE”高瓴,以每股70元的价格,协议转让2.26亿股给高瓴,交易总价158.41亿元。高瓴在二级市场的动作,引来大批媒体围观、盛况空前。媒体把目光对准高瓴和张磊。反而没多少人注意李春安,他靠着两笔合计近200亿元的套现资金登上胡润百富榜,潇洒人生去了。创投圈媒体还在盯着张磊,称高瓴投资隆基会载入历史,“一级市场所向披靡的高瓴要在二级市场杀出一片天。”总之,张磊要发财了。“你可以没听过张坤,但不能不知道张磊。”这是从某社交平台流出的“梗”。2020年,易方达蓝筹精选大涨95.09%,“重仓白酒+港股互联网”的易方达基金经理张坤突然火了,“他是老百姓眼中的炒股高手”。张坤火了,就有“吃瓜群众”拿张坤和一级市场成名许久的PE大佬张磊“对标”,话题屡上热搜。若论名气,一级市场这边张磊更大。他也是河南人,曾是河南省文科状元。1998年,张磊奔赴美国耶鲁大学深造,在这里遇见了改变他一生的导师,“价值投资大师”大卫・史文森,张磊学到了“正统的长期主义价值投资理念”。2005年,张磊回国创办高瓴,从此高光。也是2005年,中国互联网发生了一次大事,刚上市一年的腾讯遭遇危机,张磊押上全部资金抄底腾讯,用200倍回报一战成名。2010年,刘强东碰到了跟腾讯相似的资金危机,他原本只想弄7500万美元江湖救急,张磊看到直接开出条件,“要么我投你3亿美元,要么我一分钱都不投。”刘强东都“震惊”了,他用高瓴的钱搭建物流体系,改写中国电商格局。单这两笔投资案例,就把高瓴送上了“中国PE第一梯队”。再之后,高瓴就是一级市场的常客了,优质项目的座上宾。纵观中国创投史,美元基金进驻后,国内超级独角兽、明星公司或多或少会有高瓴身影,据创投平台不完全统计,拿到高瓴钱去IPO的公司约130-150家。这130-150家公司里大部分是超级IPO、明星IPO。由此,高瓴常年登顶各类创投榜“第一PE”宝座。与之对应的“第一VC”是红杉中国。高瓴红杉亦是创投圈公认的“双巨头”。很快,高瓴做了一级市场的“投资风向标”,高瓴投哪,VC/PE、产业资本就跟着一窝蜂。有段日子,一级市场还有这种现象,“高瓴投了没?没投,你就不算超级独角兽。”可能一级市场真的“装不下”老大高瓴了。或是张磊的野心放大了,他把目光盯向二级市场,想跟股民一起“做时间的朋友”。其在二级市场设立HHLR(原高瓴中国价值基金),专门投上市公司。其中,隆基是HHLR最出圈、单笔金额最大的一笔A股老股协议转让重仓项目。交易过户完成,高瓴晋升隆基第二大股东。消息一出,隆基股价高开8.18%直线封死涨停板,公司总市值瞬间突破3000亿元大关。市场“一边倒地拍手叫好”、“跟着高瓴一起发财”。然而,资本市场最致命的陷阱,永远藏在所有人都看好的幻境里。入股的高瓴,化身隆基“老登”。持仓期间,隆基先后落地两次高比例送转方案,股本不断扩张,高瓴手里的股份,由最初2.26亿股一路膨胀至4.44亿股,持股比例被稀释到5.5%。在持仓最风光的时候,隆基最高摸到每股125元。那段时间,高瓴这笔投资账面浮盈一度超过100亿元。谁能料到,巅峰昙花一现,后面等待高瓴的是,一场长达多年的下跌持久战。张磊估计也很懵,二级市场怎么跟一级市场不一样?多年下来,高瓴在隆基处拿到的含税现金分红约4.42亿元。这笔收益,对于158.41亿元的庞大本金来说,杯水车薪。狂欢过后,是暴风雨般的光伏赛道拐点。整个行业由供不应求切换成严重产能过剩,价格雪崩式下滑。隆基也不想“装了”,70元的入股成本线已是遥不可及的高点。眼看股价一路俯冲向下,高瓴没有第一时间止损离场。它们相信朋友时间,等等看。赌一把,光伏周期触底回暖。现实挺糟糕。高瓴和隆基在漫长岁月里,又上演了轰动资本市场的插曲。2023年三季度,隆基财报显示,HHLR的持股比例,悄无声息的从5.85%下滑至4.98%,直接跌破5%“红线”。持股低于5%,减持就不需要提前对外发公告。2023年11月,监管向HHLR下发立案告知书。高瓴出来补救,全额购回相关股份,持股比例重新回升至5%以上,才给风波画上句号。2025年,高瓴想明白了,想跟时间“分手”,搞出了一套“教科书”级别的逃生计划。第一步,公告减持,精准跌破5%“红线”,拿到静默出货通行证。第二步,半年静默减持,悄无声息加速甩货。第三步,终极清仓,逐步消失在前十大股东名单。2026年一季度,隆基财报里面,不见HHLR踪影,当期第十大股东持仓门槛约0.53%,高瓴基本清仓离场。时间,让高瓴付出惨痛代价。当初豪掷出去的158.41亿元本金,能拿回多少?按照多家机构、媒体测算,分批减持全部套现回款约60亿元,叠加六年4.42亿元的分红收益,账面回款合计约64.42亿元。拿初始本金减去回款,这笔投资账面亏损约74亿元,再叠加六年基金年化资金机会成本,综合亏损规模近100亿元。投资六年亏了近100亿元,高瓴亏麻了。高瓴大撤退,隆基的日子更难了。根据隆基绿能最新半年报显示,公司上半年营收270.45亿元,同期下降17.58%;净亏损36.84亿元,扣非后净亏损40.3亿元,经营活动产生的现金流量净额为-58.18亿元。除了投资隆基失利,高瓴也没在格力电器身上吃到“好果子”。押宝董明珠,押出了“泥潭”。高瓴投资的416亿巨款,包括自有资金投入218.5亿元,银团并购贷款杠杆资金208.3亿元,贷款还款期限是2026年12月底。2026年2月,格力电器发布减持公告,高瓴旗下珠海明骏计划三个月之内,通过大宗交易减持不超过2%股份,减持所得资金,偿还银行贷款。随后,珠海明骏完成第一次大规模减持,套现近16亿元。高瓴想彻底解套格力电器不容易,本质上不是“成功投资”。难道“做时间的朋友”要失效了?作者认为,“做时间的朋友”没失效,前提是“时间愿意做朋友”。亏掉近100亿元,要是其它机构没准就挂了,高瓴盘子大影响“不大”。只能说,一级市场的玩法很难在二级市场完整“复刻”,“股神”巴菲特也会亏钱,股市没有“常胜将军”。
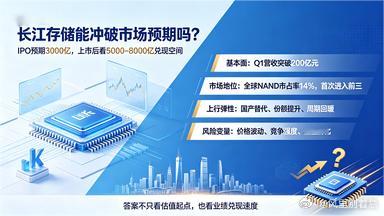
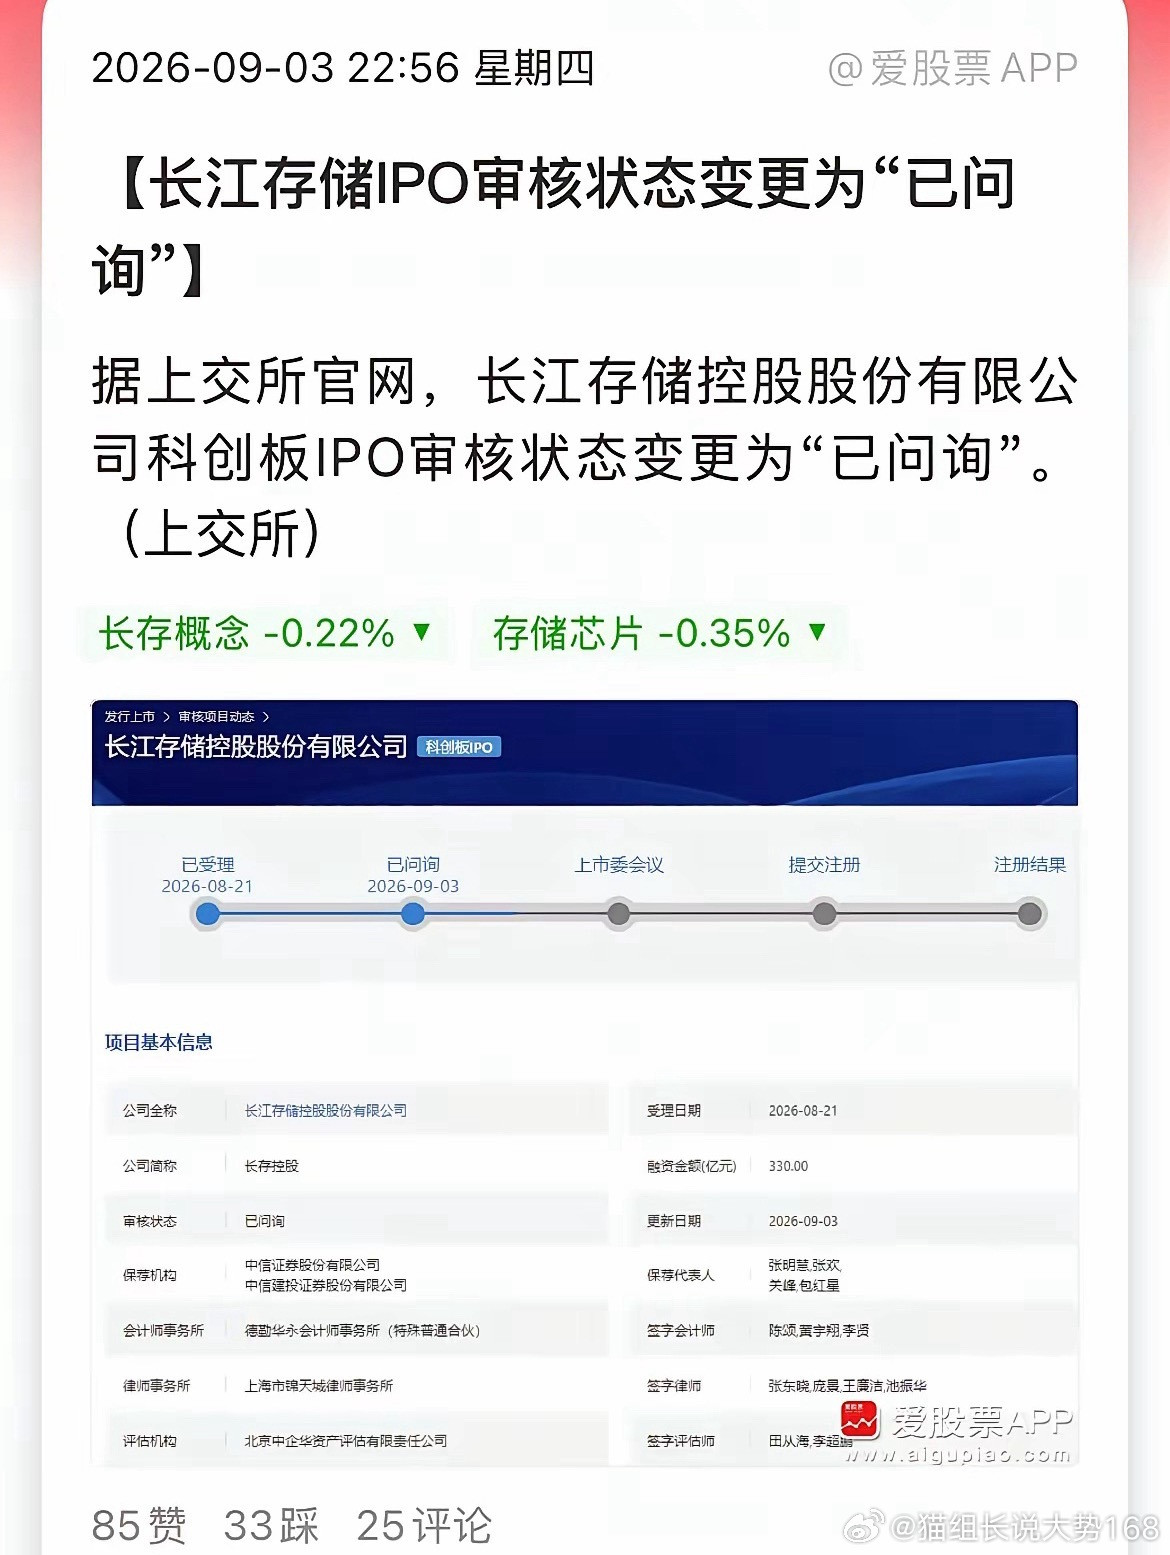

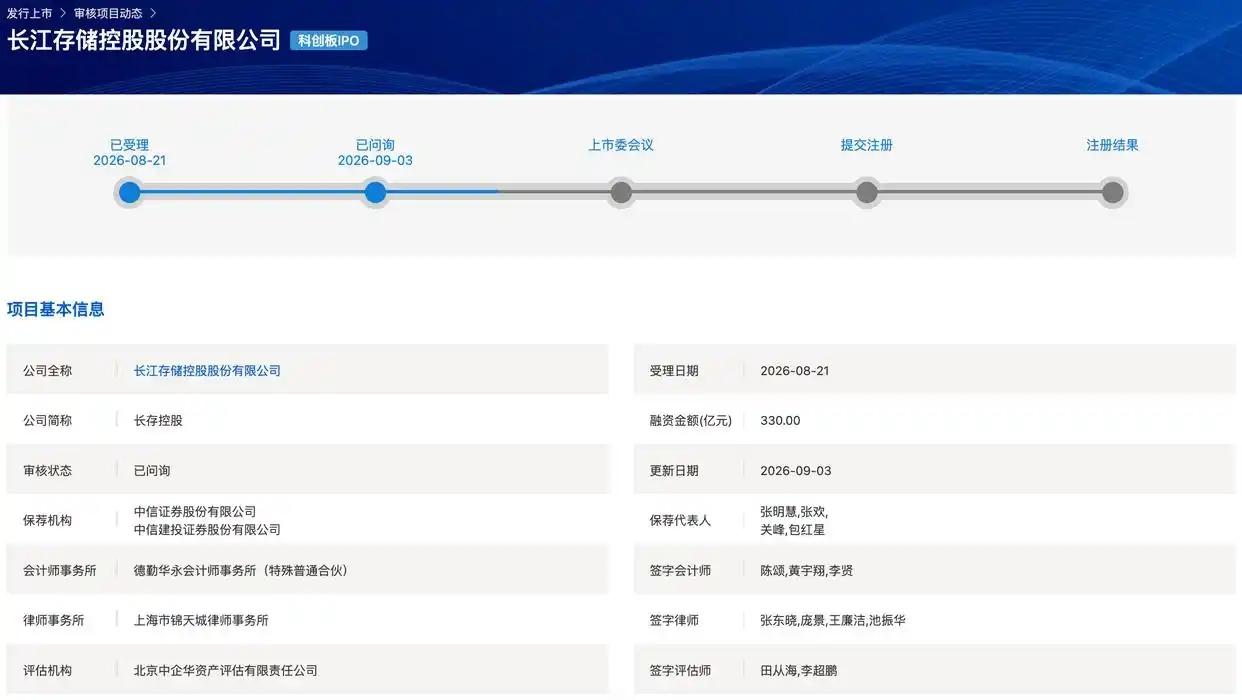
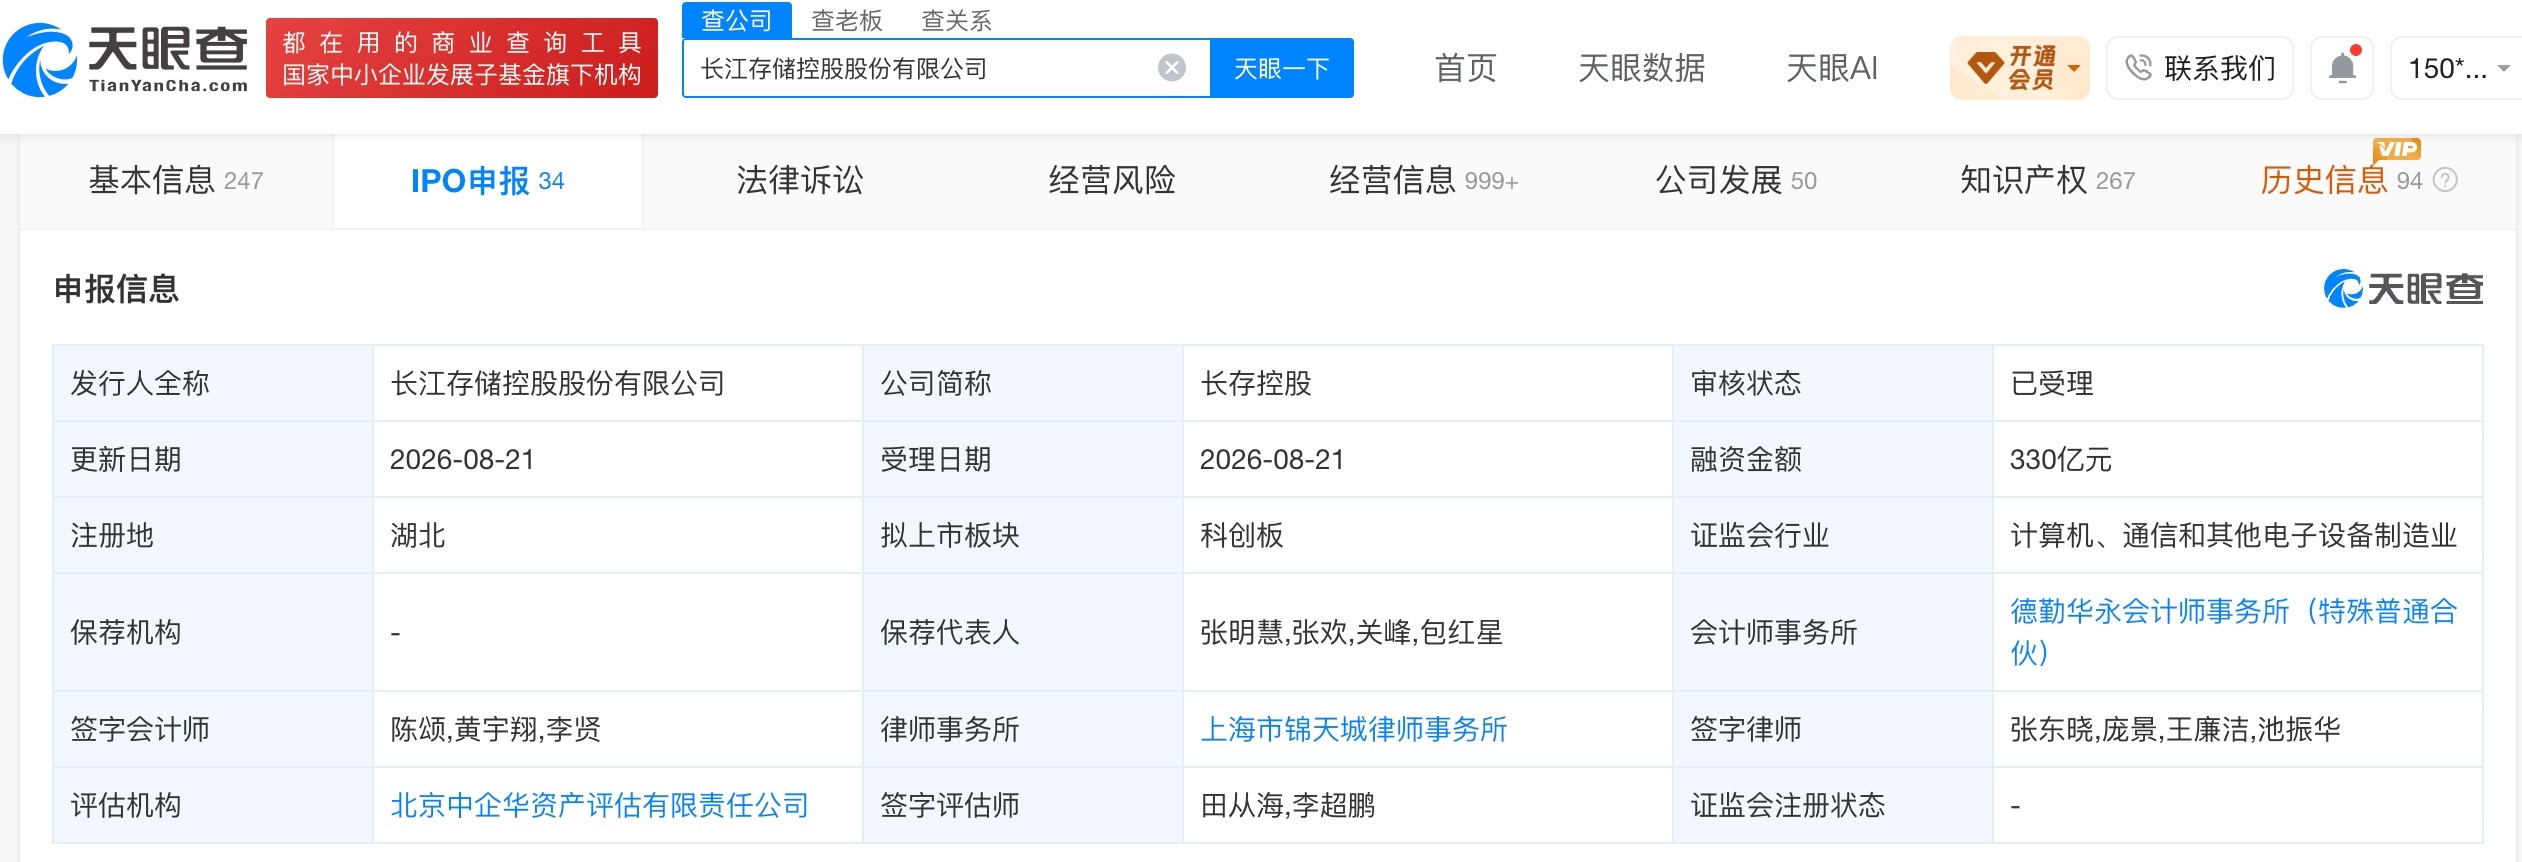
看到长江存储的IPO进度,我直接愣了三秒。8月21号才刚受理,9月3号就变成“已问询”了。算上周末也
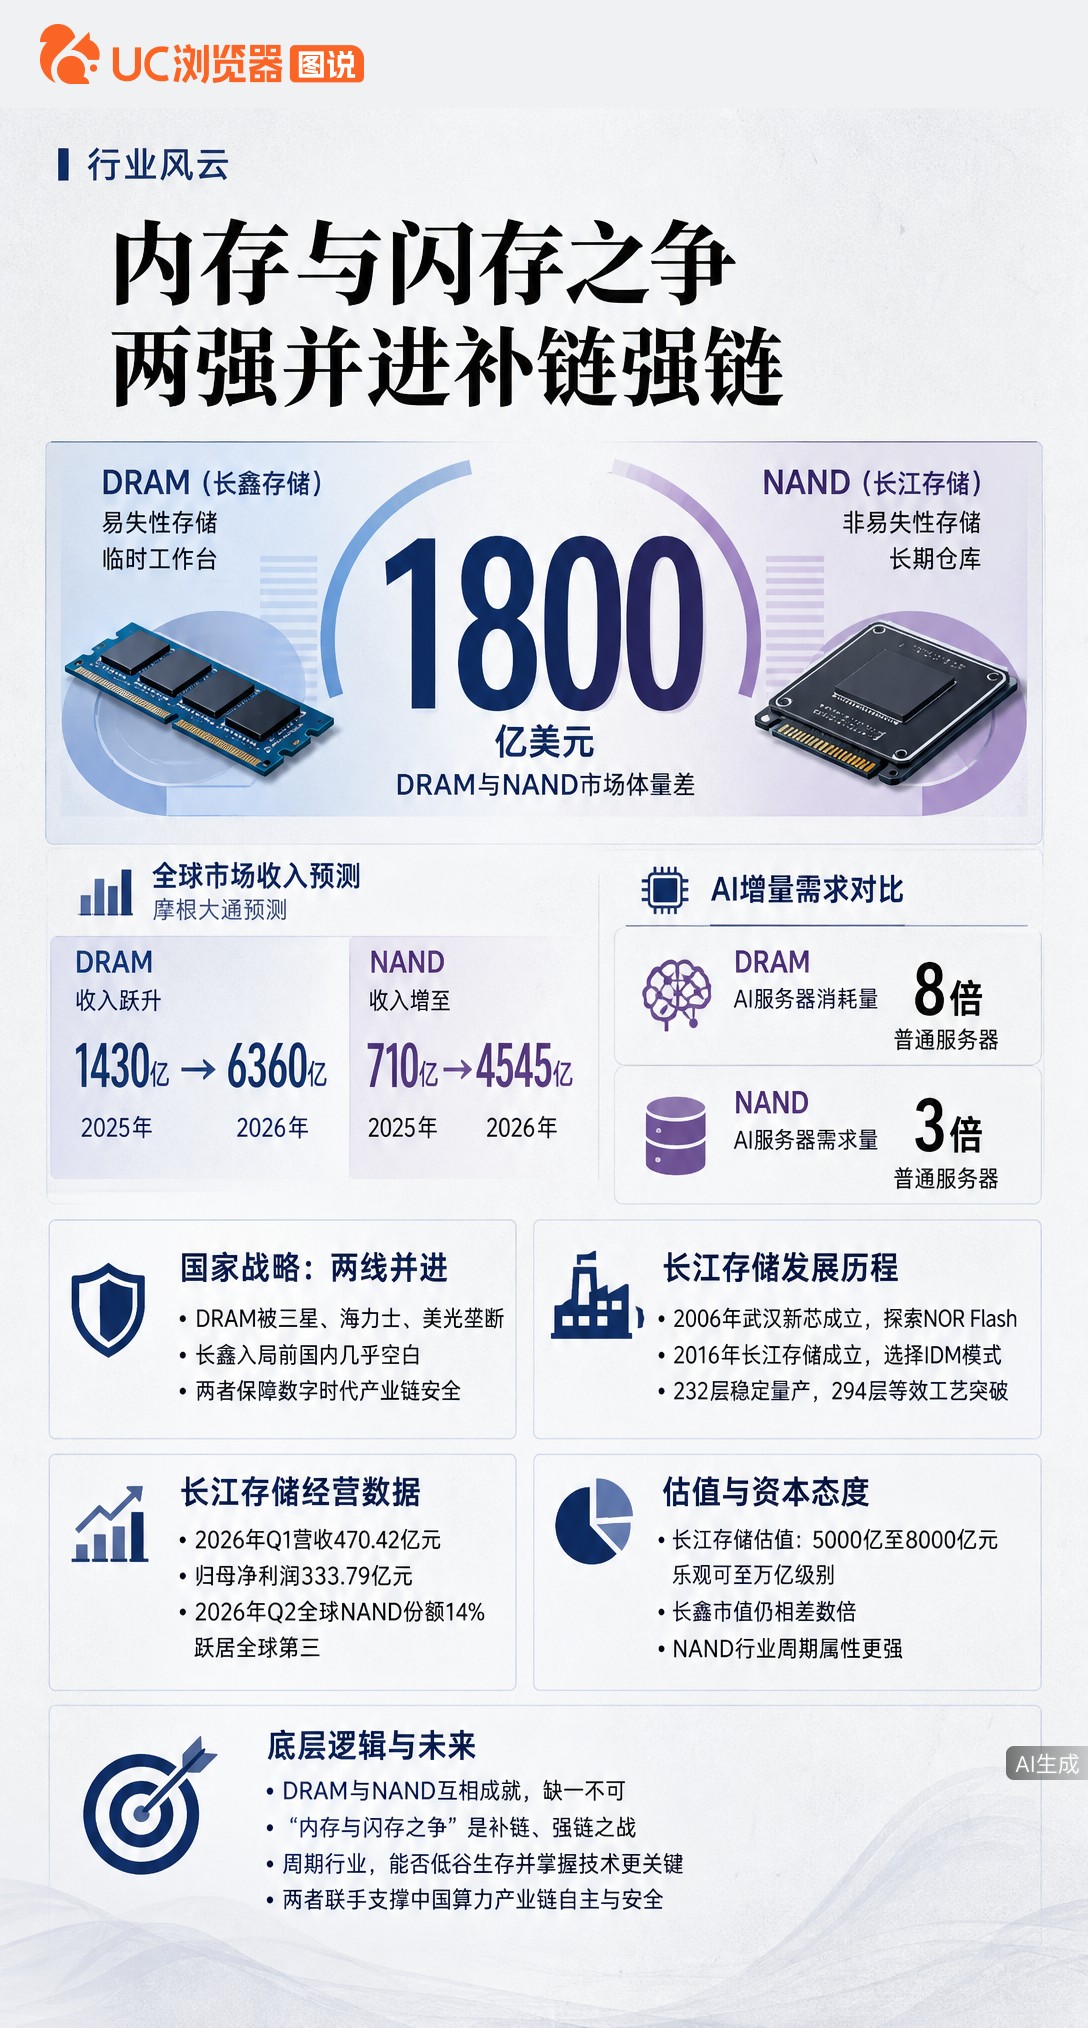
看到长江存储的IPO进度,我直接愣了三秒。8月21号才刚受理,9月3号就变成“已问询”了。算上周末也才13天,纯工作日就9天。这是什么速度?以前普通企业走科创板,从受理到首轮问询,拖个二十天一个月都是常态。现在这架势,明摆着就是重点扶持的硬科技项目,一路绿灯。照这个节奏推下去,真不看到长江存储的IPO进度,我直接愣了三秒。8月21号才刚受理,9月3号就变成“已问询”了。算上周末也才13天,纯工作日就9天。这是什么速度?以前普通企业走科创板,从受理到首轮问询,拖个二十天一个月都是常态。现在这架势,明摆着就是重点扶持的硬科技项目,一路绿灯。照这个节奏推下去,真不是我吹。2到3个月走完所有流程挂牌上市,大概率能成。早一点11月份,晚一点12月份,今年之内铁定登陆科创板。到时候科创板就热闹了。长鑫前脚刚上完,长江后脚就跟上。一个做DRAM内存,一个做NAND闪存,两大国产存储巨头,直接在科创板会师。咱先甩两组硬数据,你们自己对比着看:今年一季度,长江存储归母净利润333.79亿;长鑫那边扣非净利润是263.41亿。募资这边,长江拟募330亿,长鑫是295亿。无论是赚钱能力,还是募资规模,长江都压过长鑫半头。肯定有人要跳出来杠了:“一个季度就赚330多亿,跟募资额都差不多了,还来上市圈钱?这不是摆明了割二级市场的韭菜?”这话我得掰开说。你说的没错,现在存储芯片正处在超级涨价周期,毛利率干到76%,确实是印钞机一样的生意。但你只看到了现在赚得多,没看到这行的风险和投入有多大。
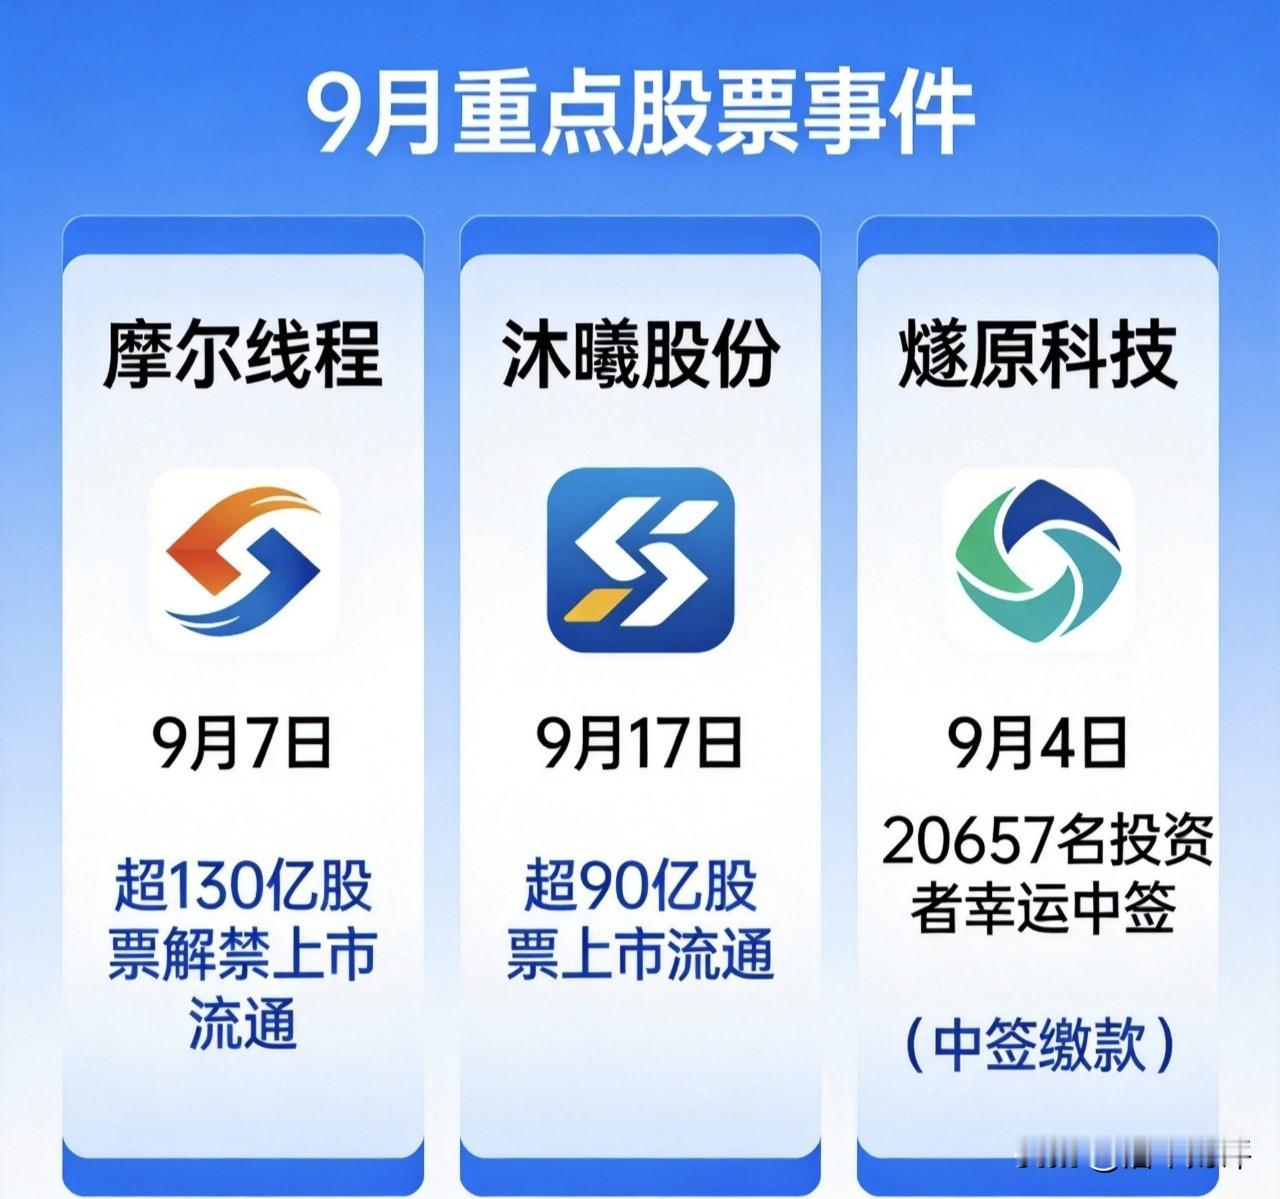
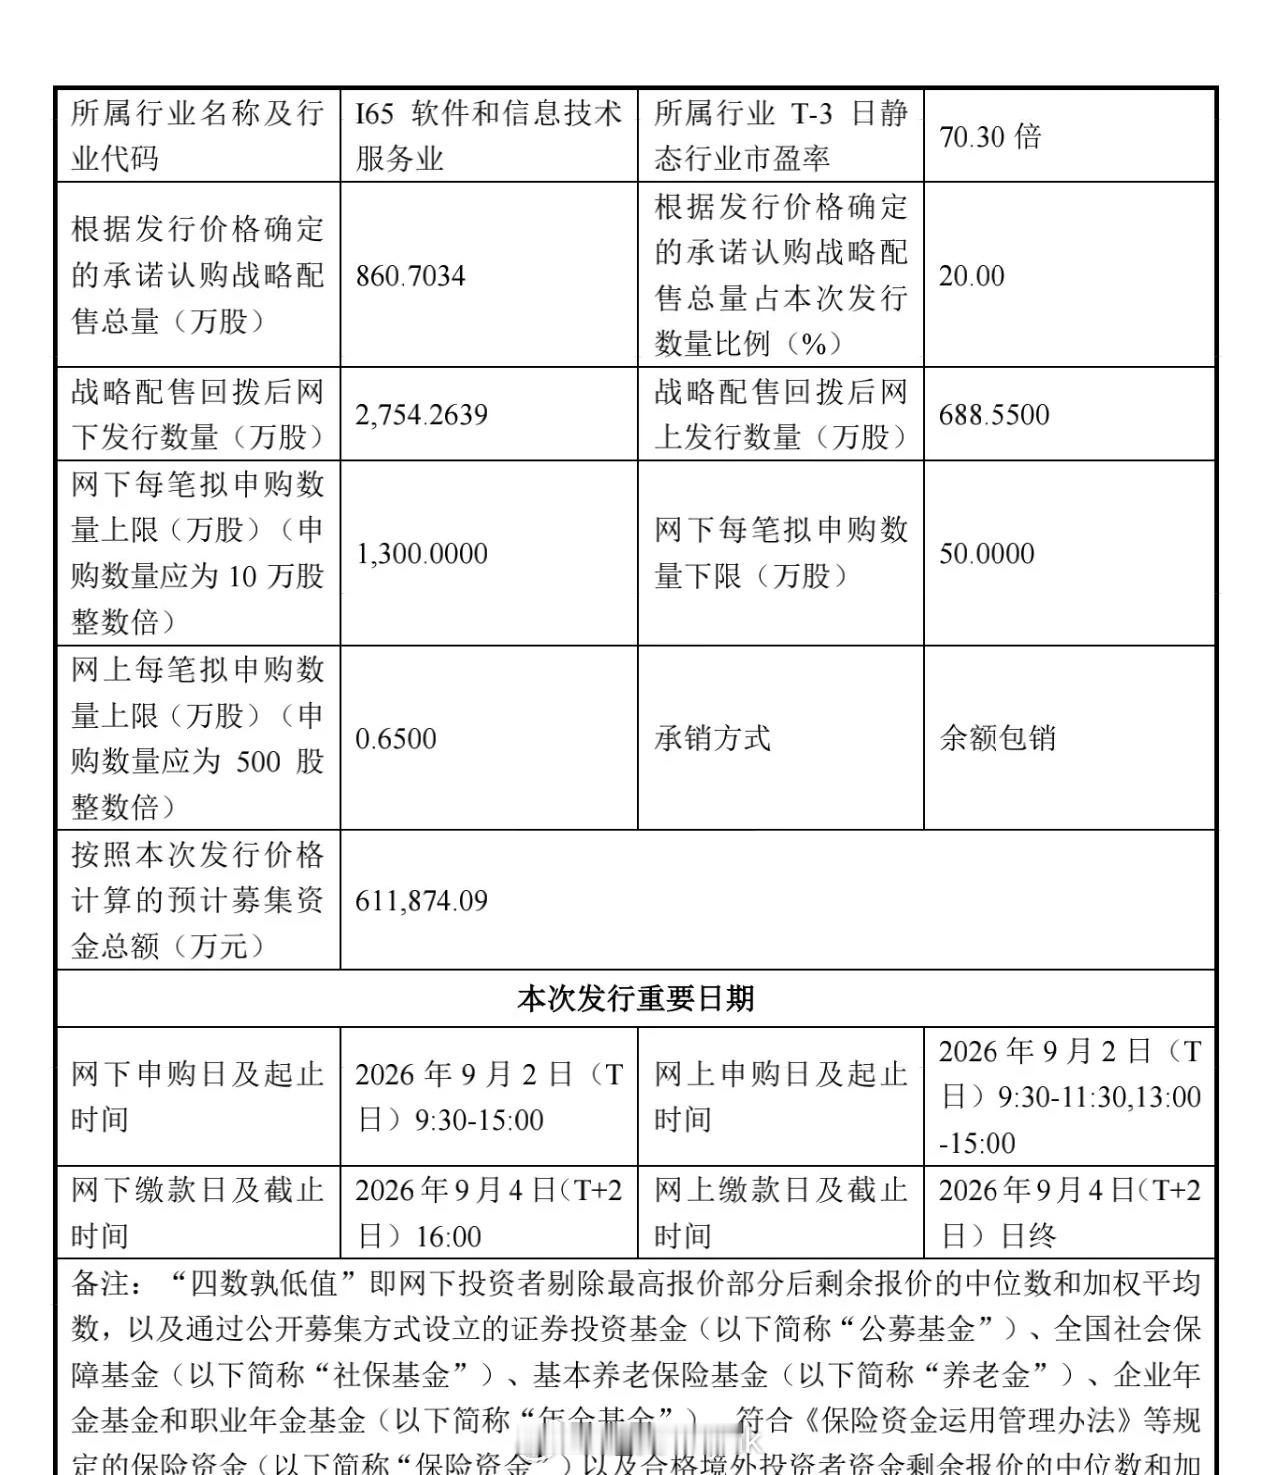
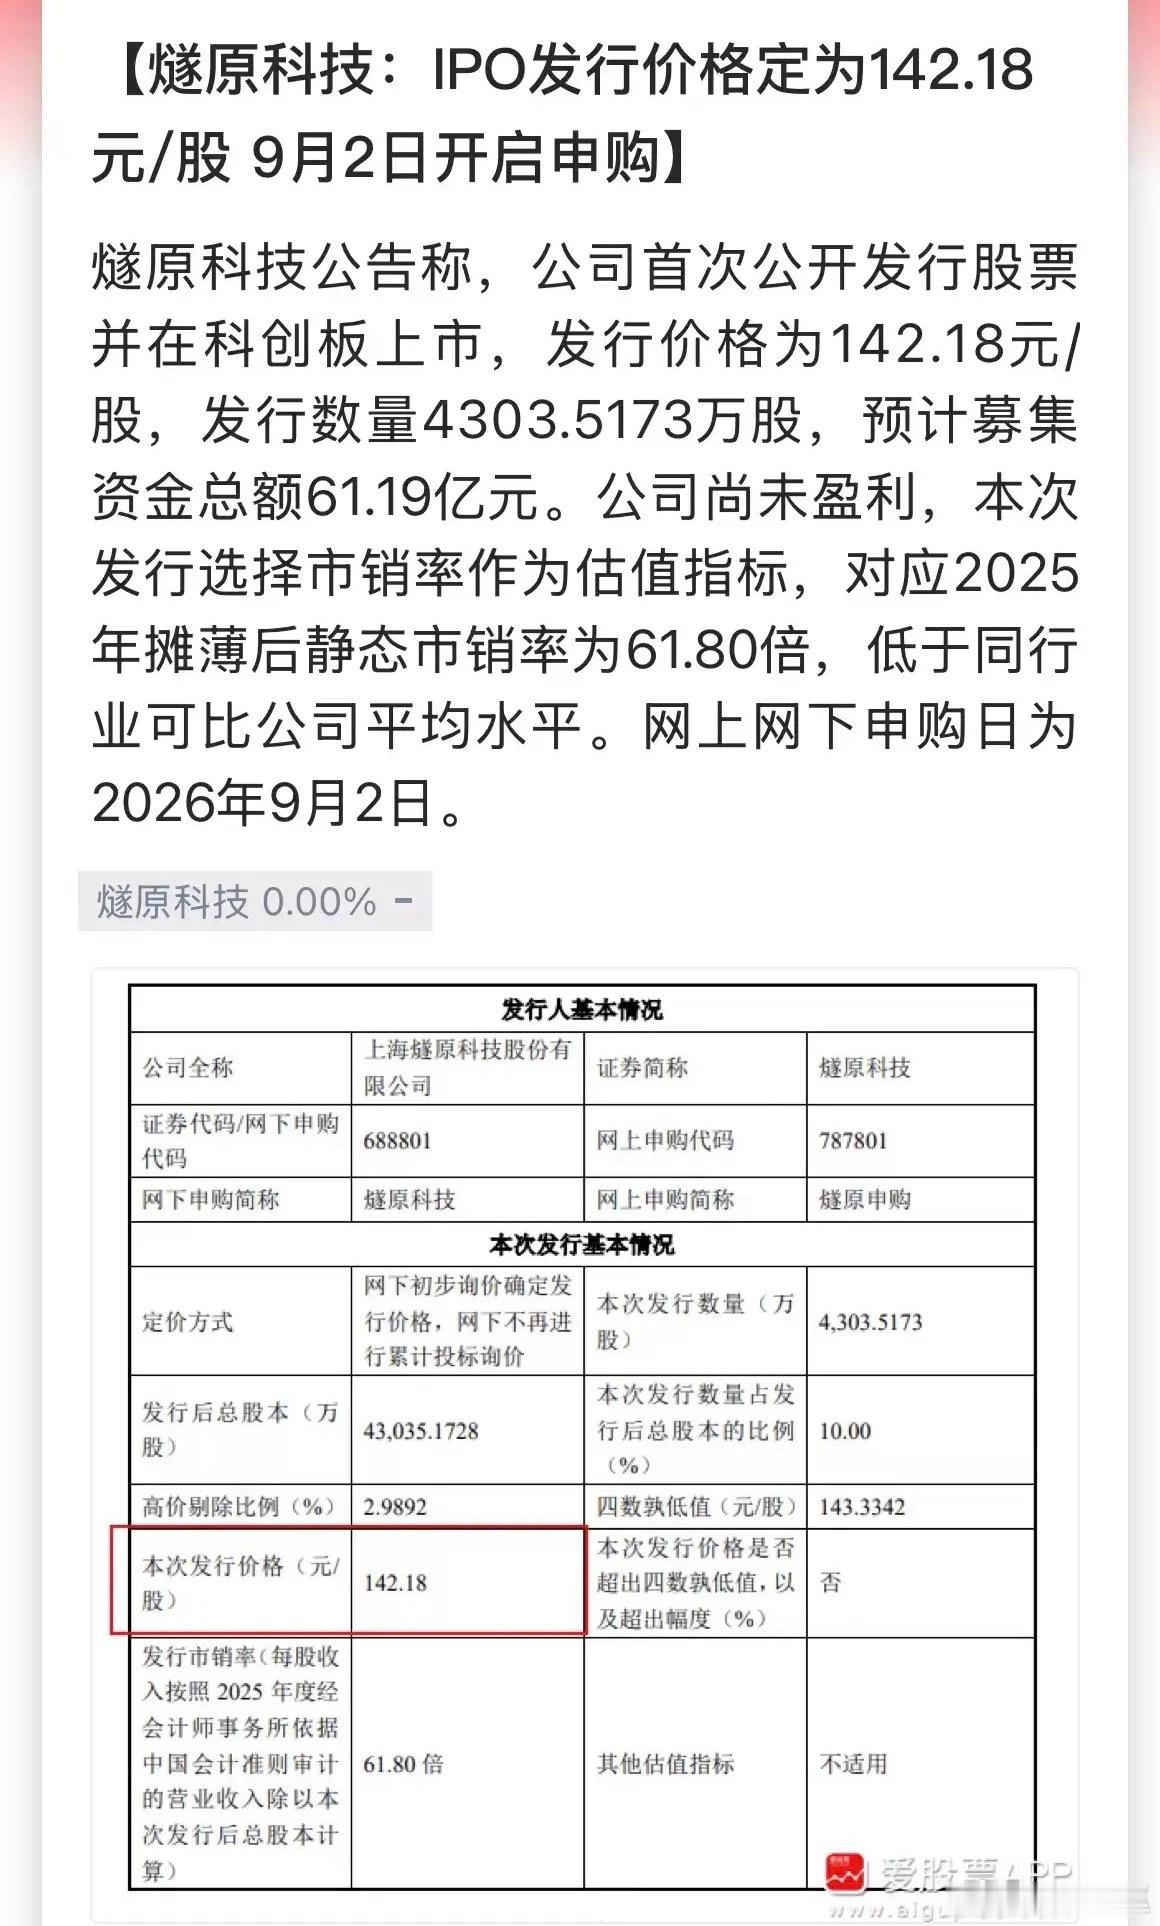
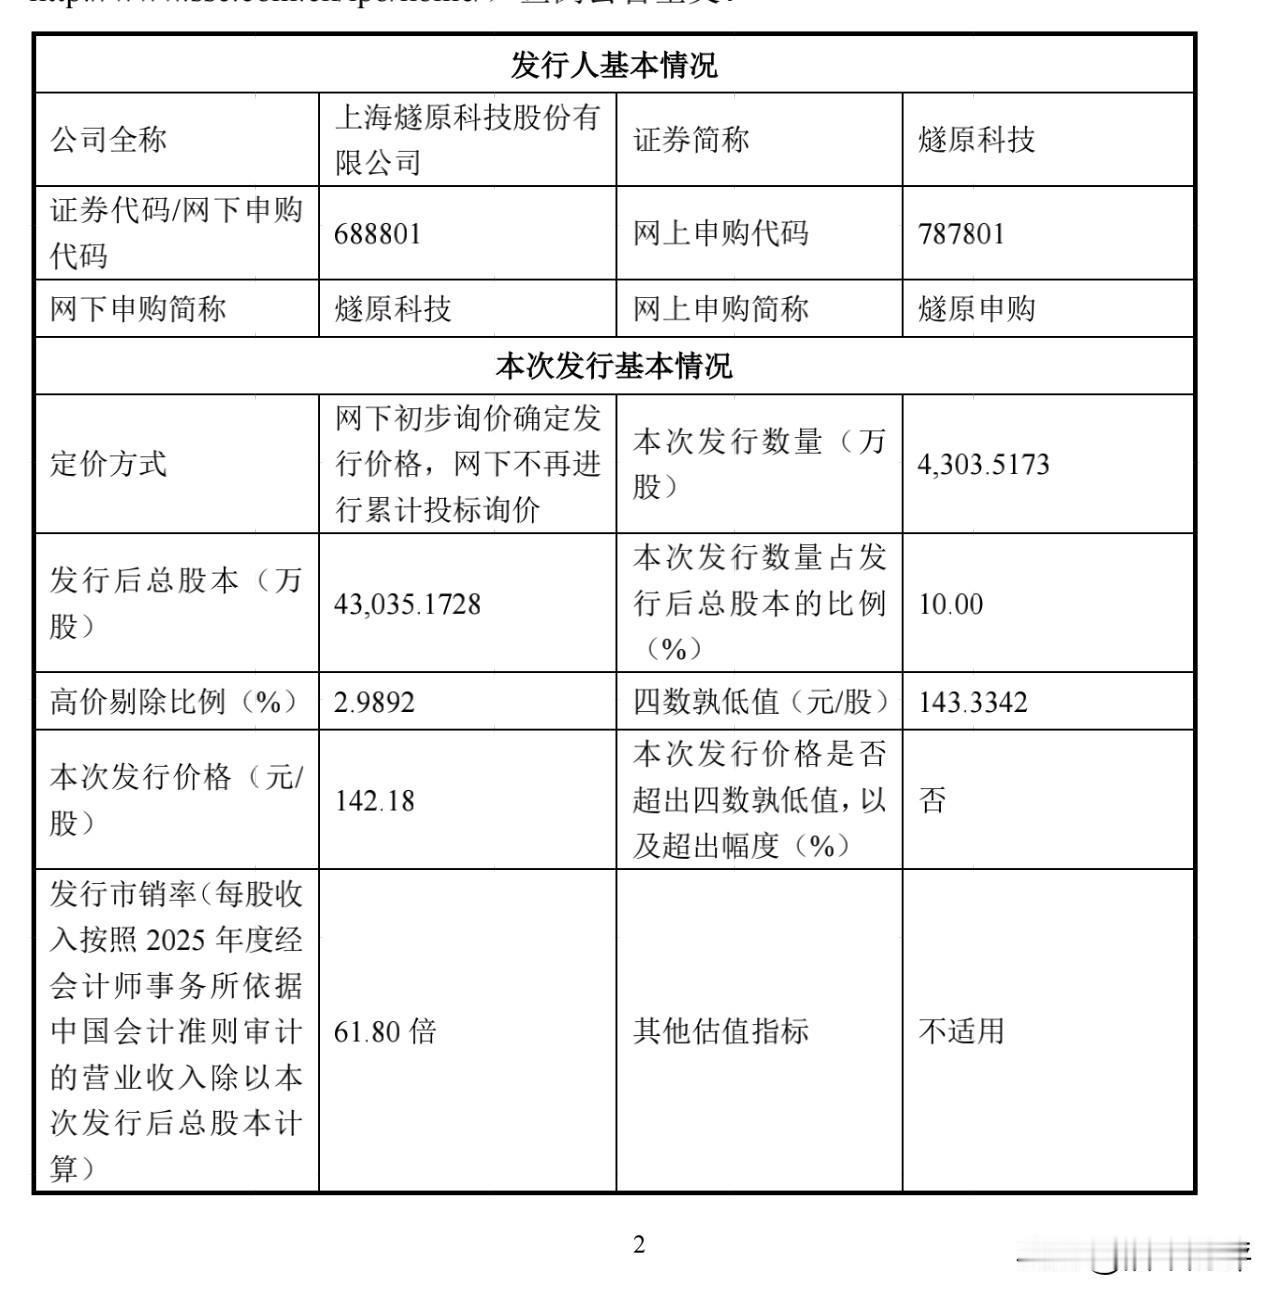
燧原科技IPO发行价142.18元,一签500股,成本7万多。上市涨个5~6倍,
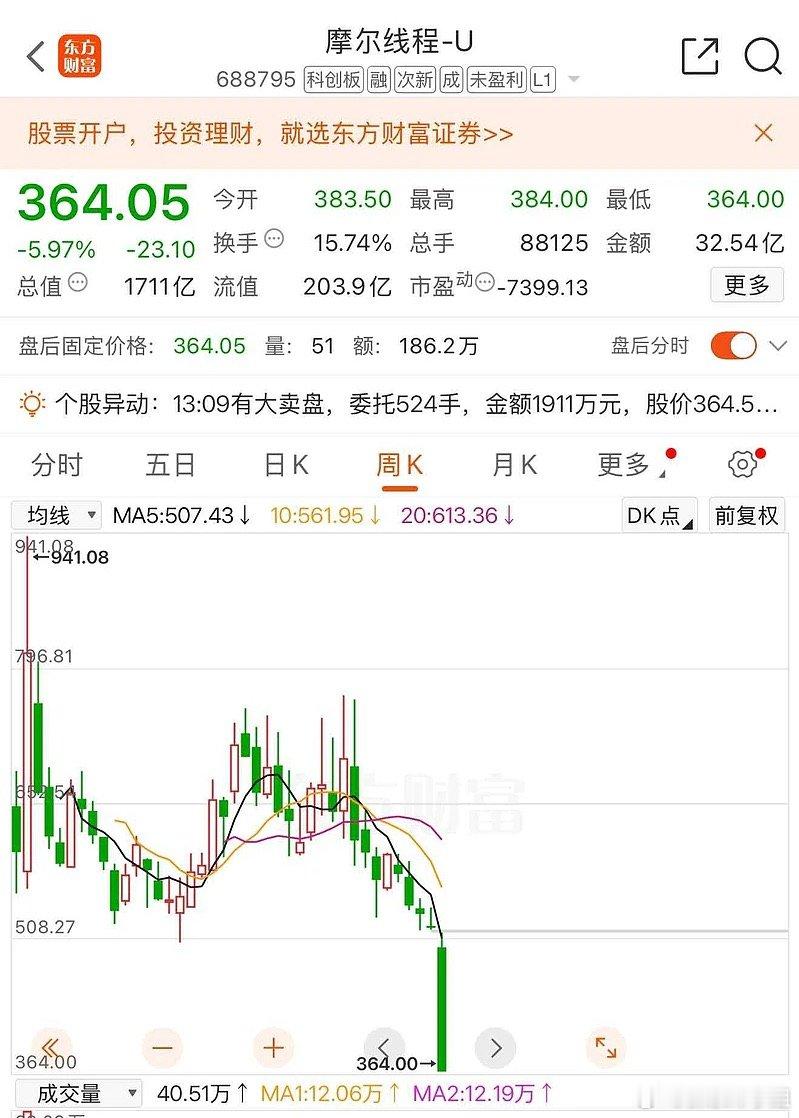
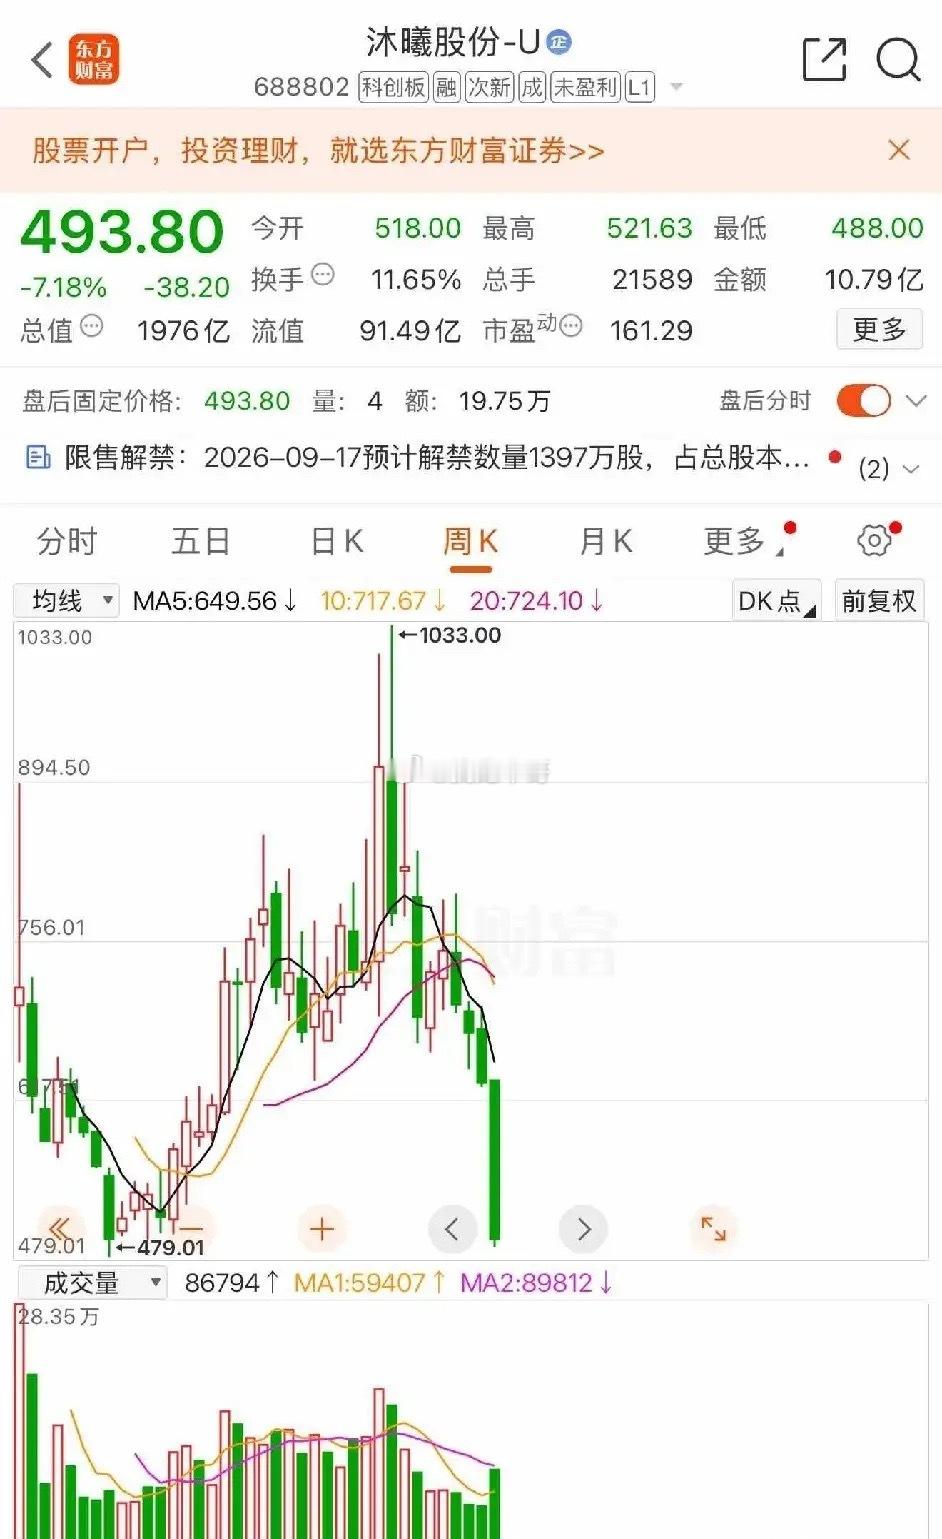
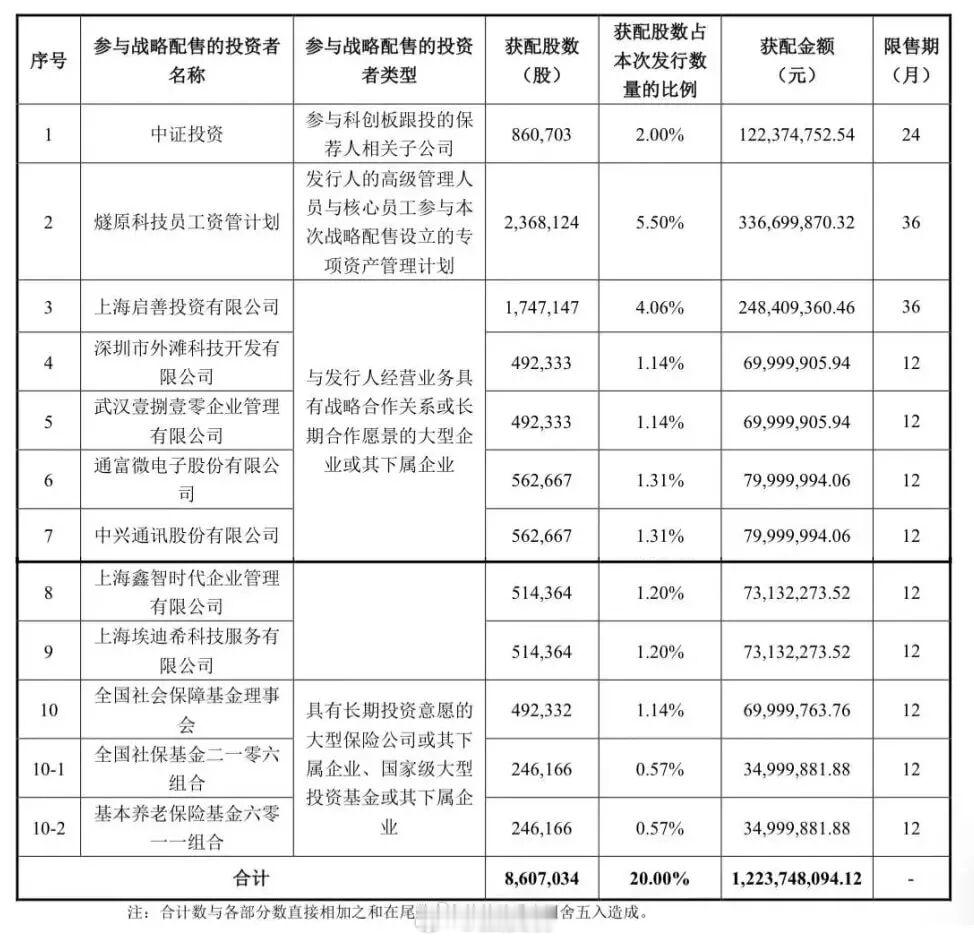
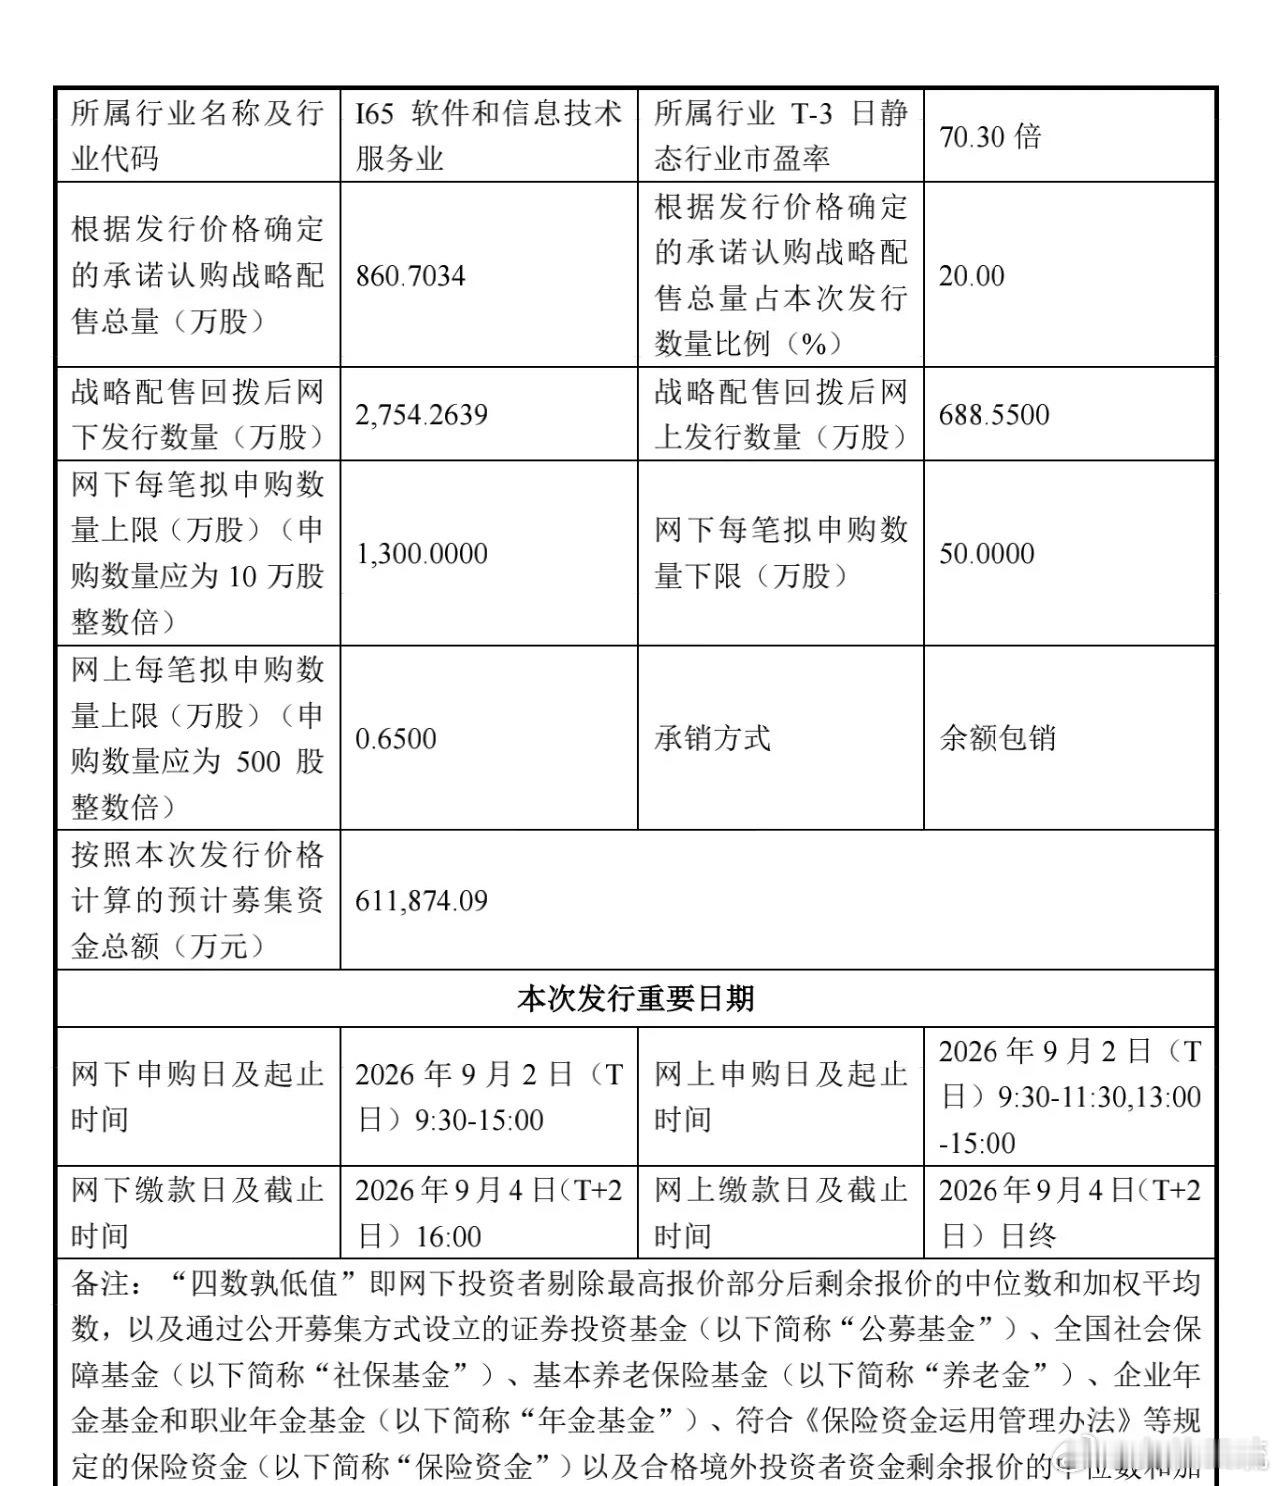
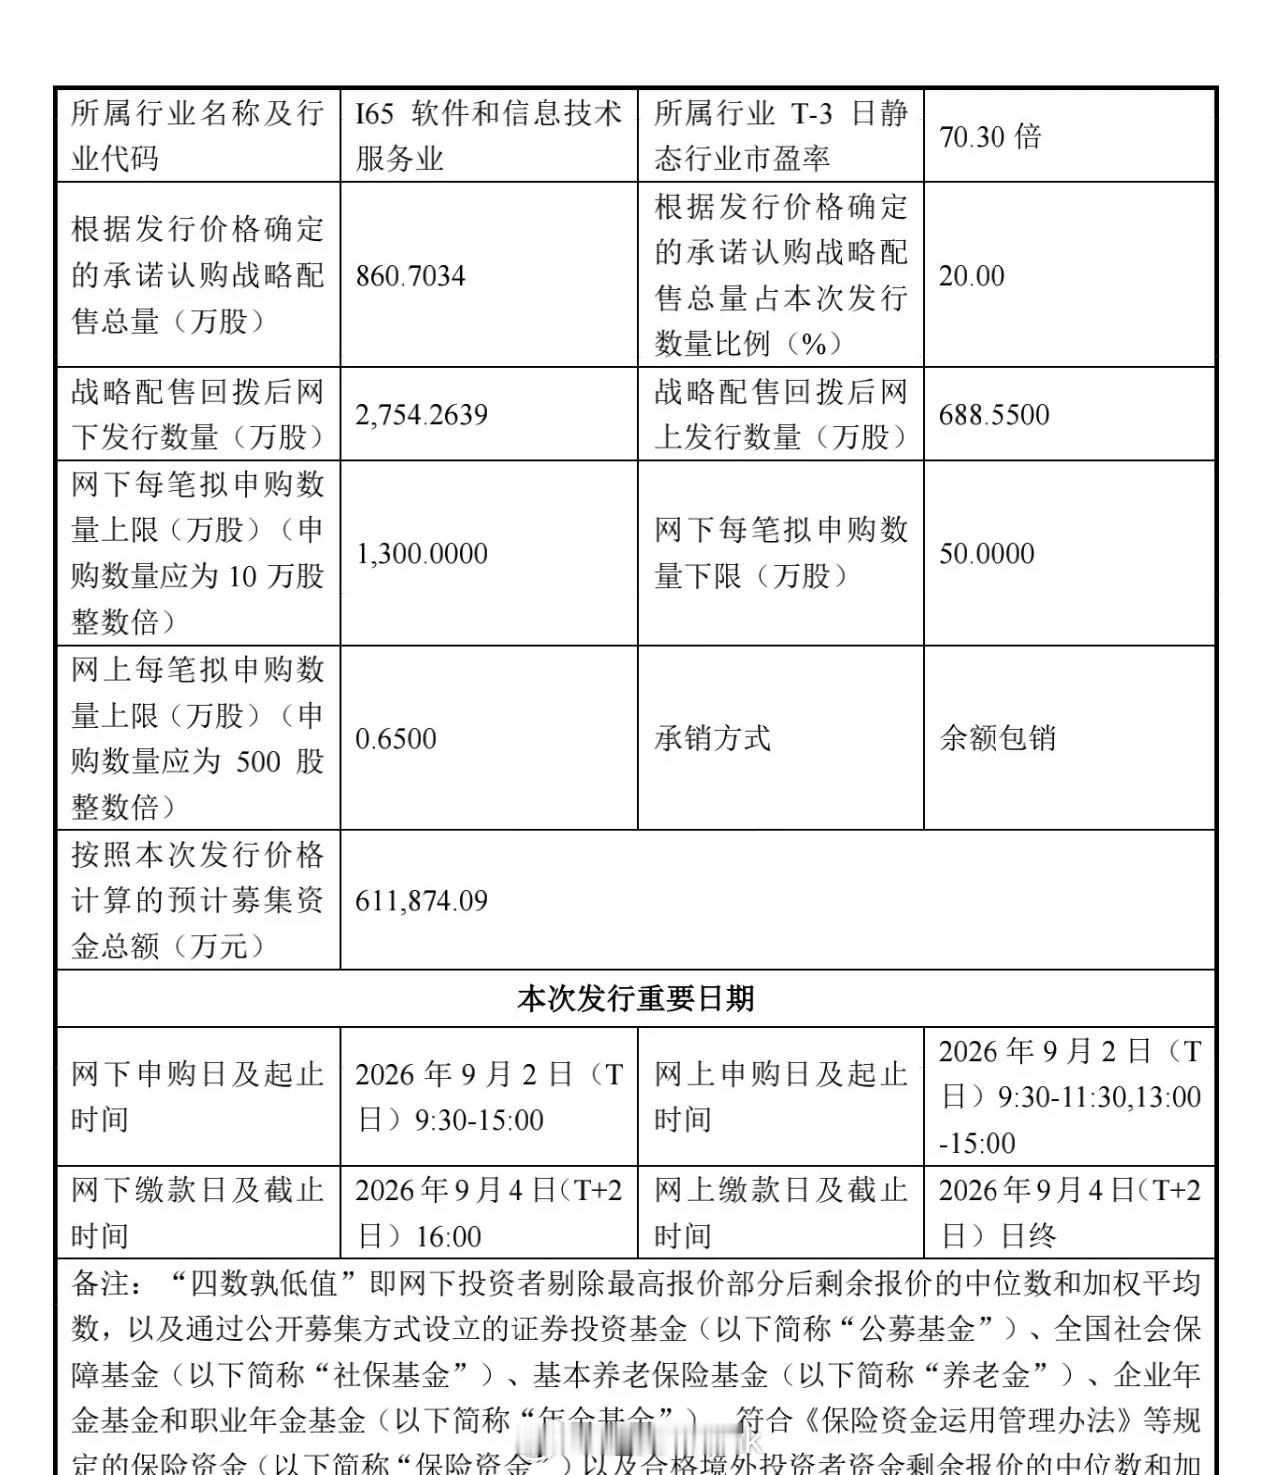
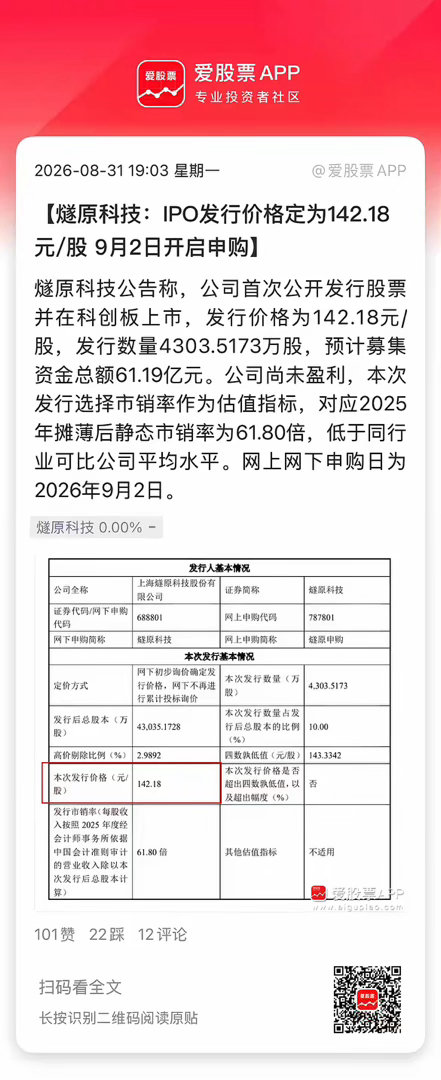
燧原科技IPO发行价142.18元,一签500股,成本7万多。上市涨个5~6倍,又是赚40万以上,超级大肉签啊!燧原虽然还是亏钱的,但与摩尔、沐曦、壁仞并称为“国产GPU四小龙”。就这噱头就够上市爆炒一番,公司募资60亿,会带来一定的抽血效应。
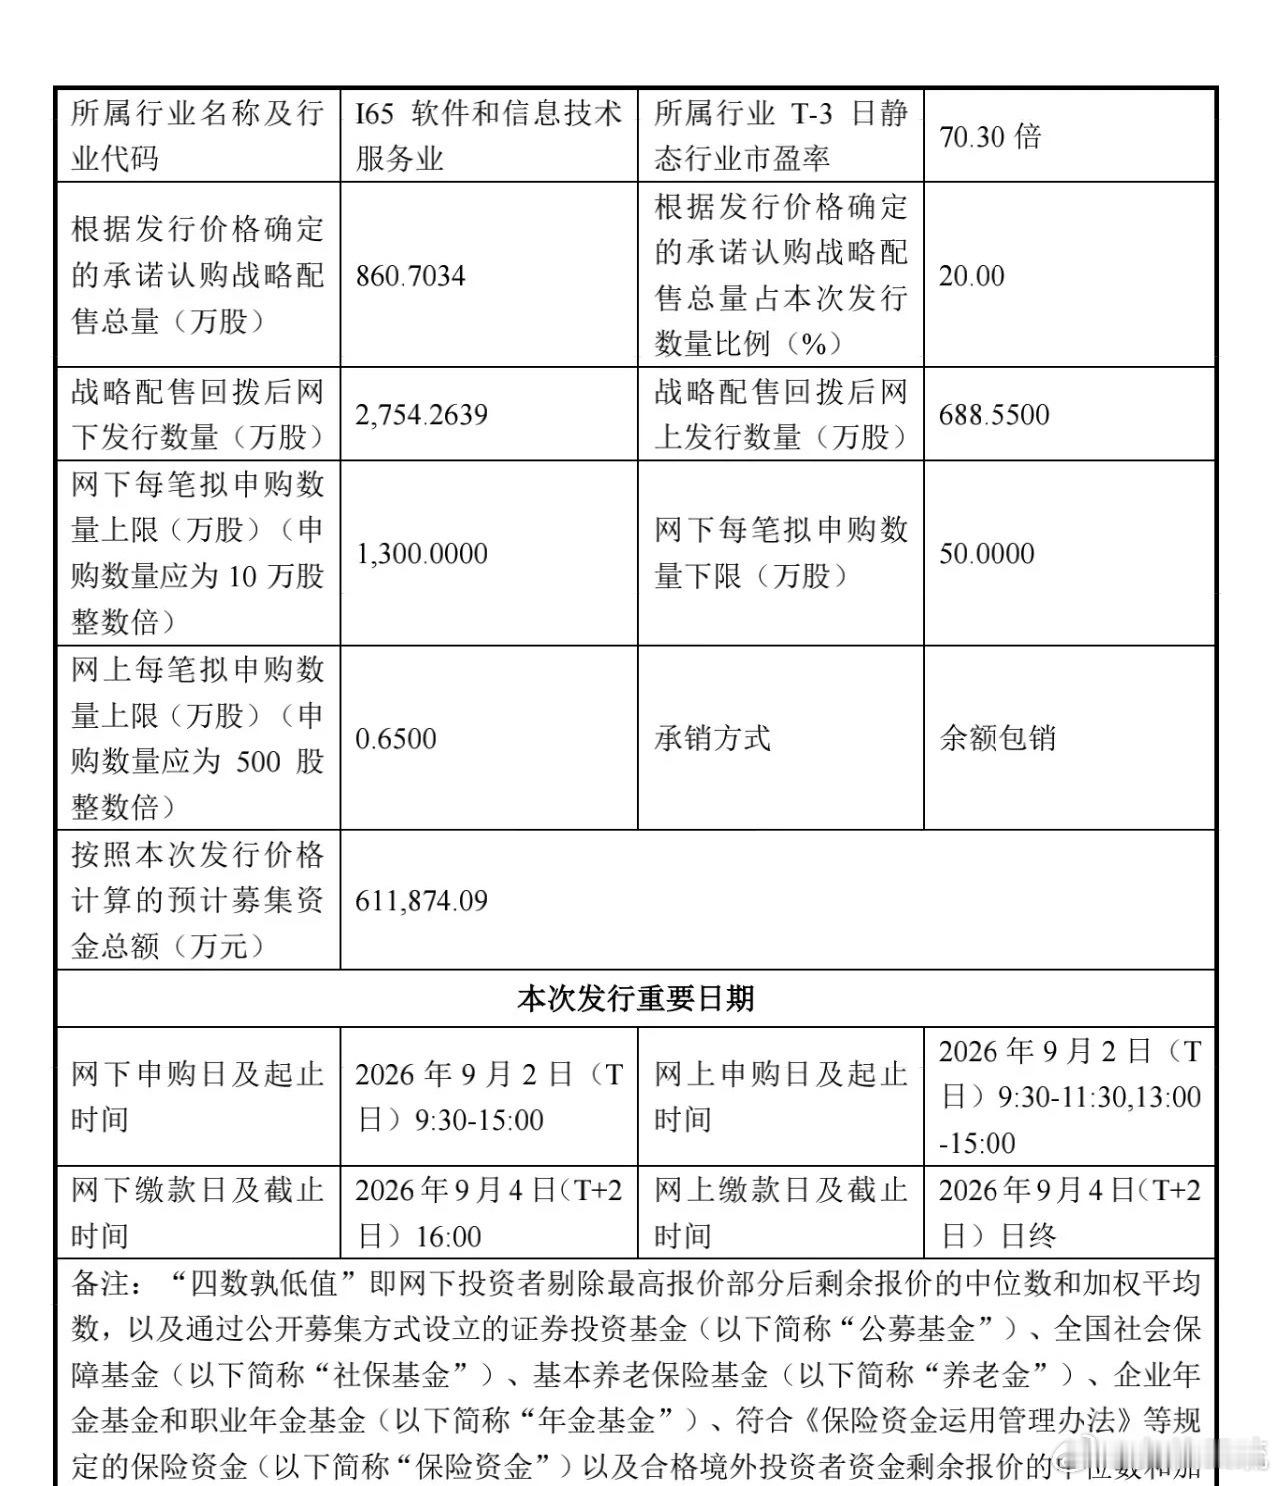
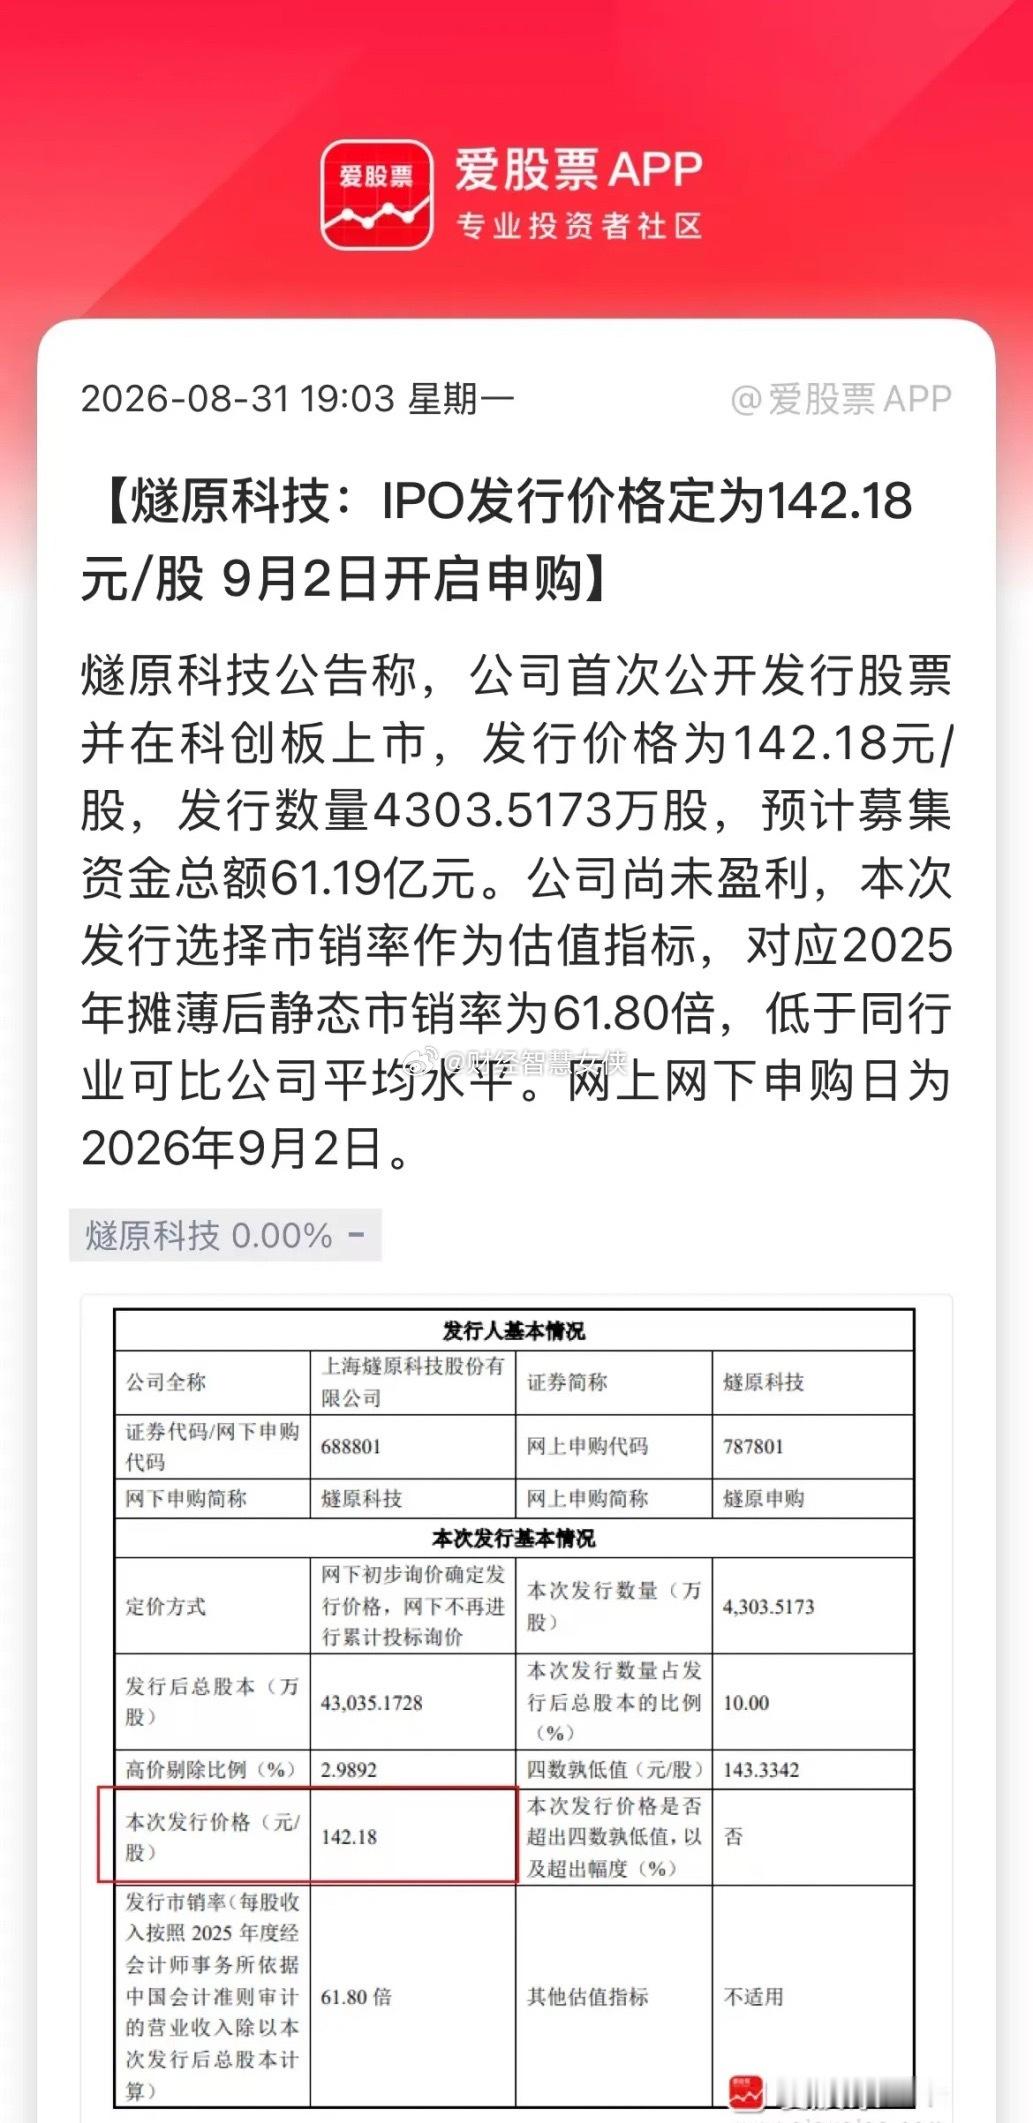
【燧原科技科创板IPO发行价142.18元/股】燧原科技(688801.SH)公
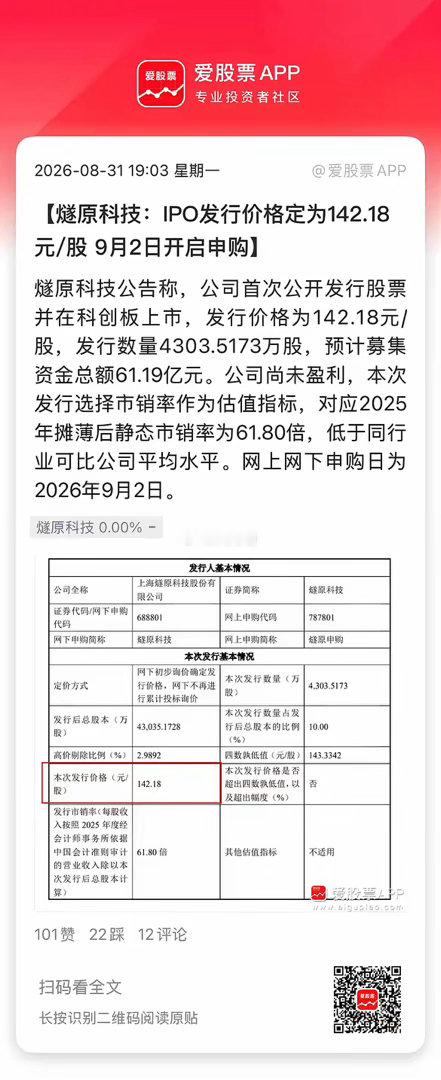
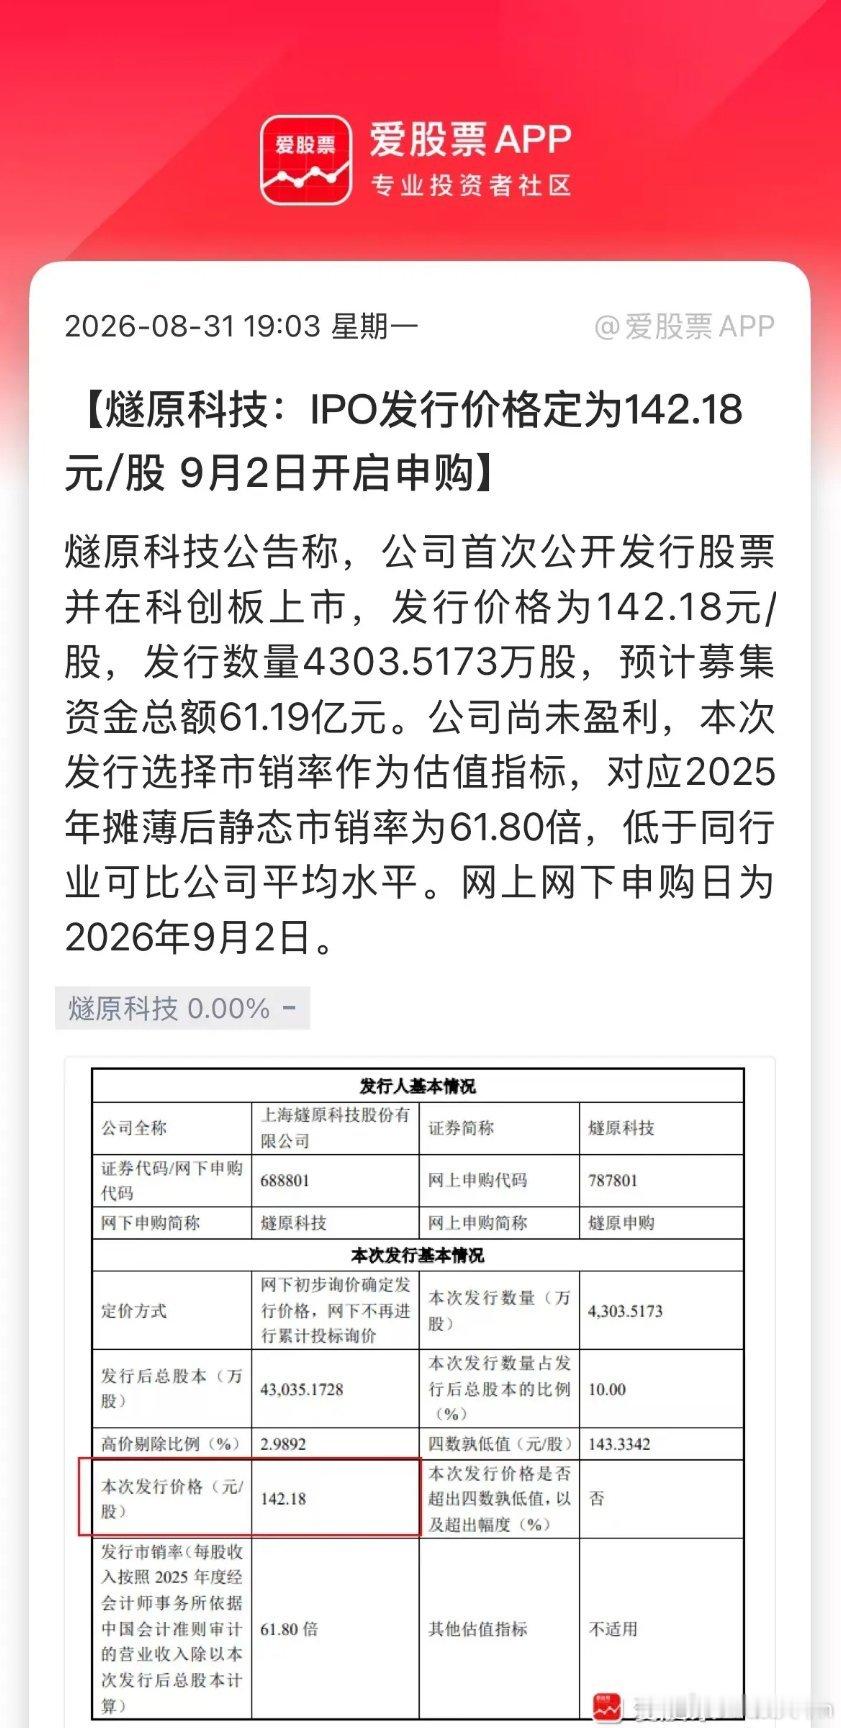
【燧原科技科创板IPO发行价142.18元/股】燧原科技(688801.SH)公告称,公司首次公开发行股票并在科创板上市,发行价格为142.18元/股,发行数量4303.5173万股,预计募集资金总额61.19亿元。公司尚未盈利,本次发行选择市销率作为估值指标,对应2025年摊薄后静态市销率为61.80倍,低于同行业可比公司平均水平。网上网下申购日为2026年9月2日。
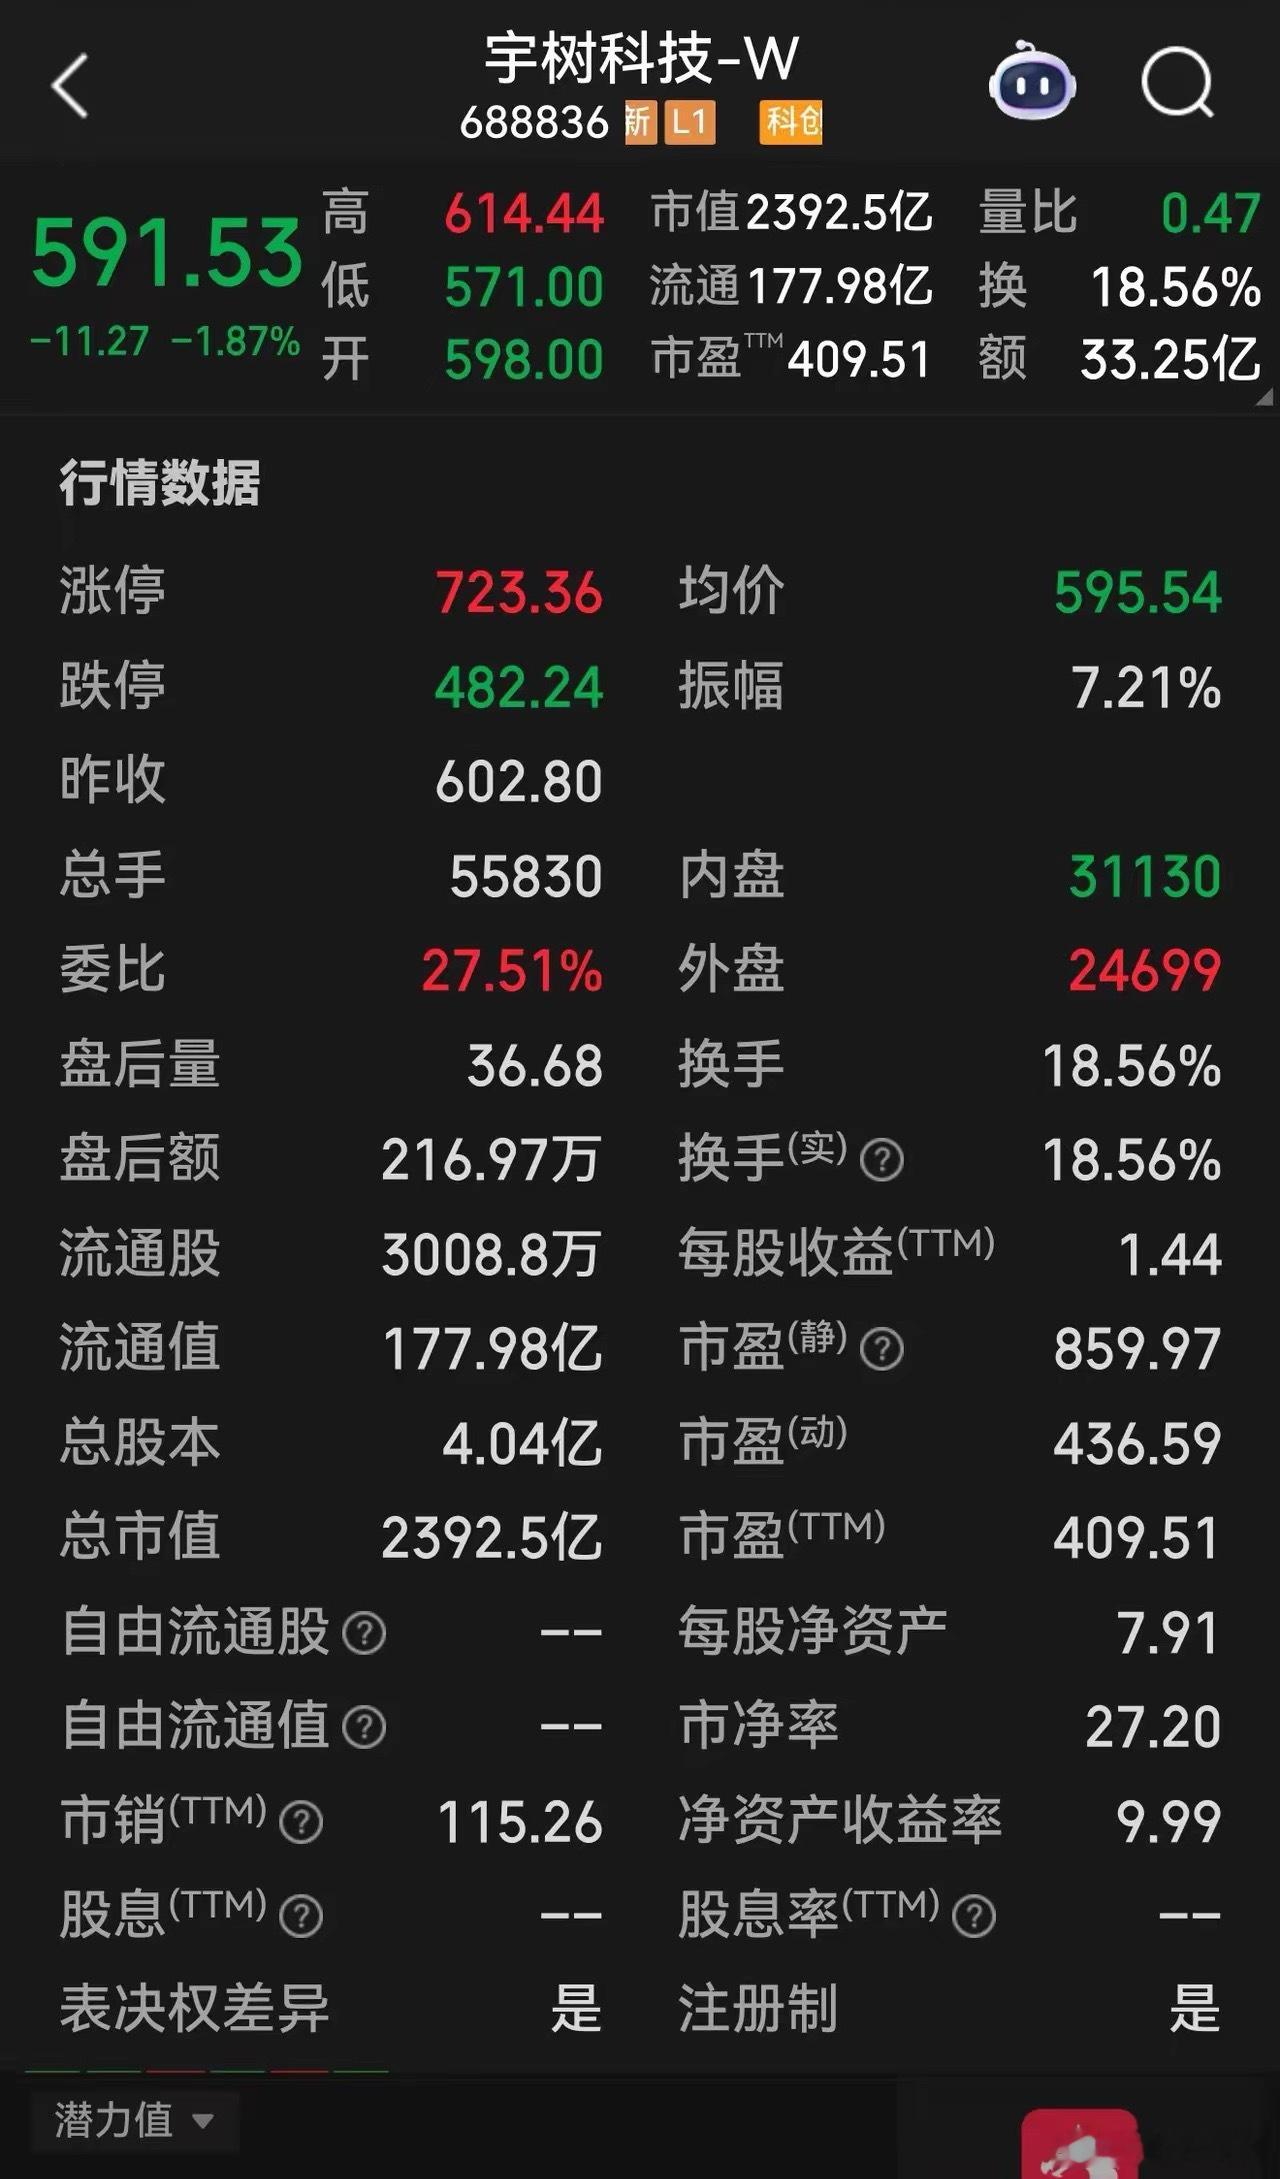
梁文峰的幻方量化上市还是DeepSeek上市幻方量化vsDeepSeek(深度求索)上市区分主体:幻
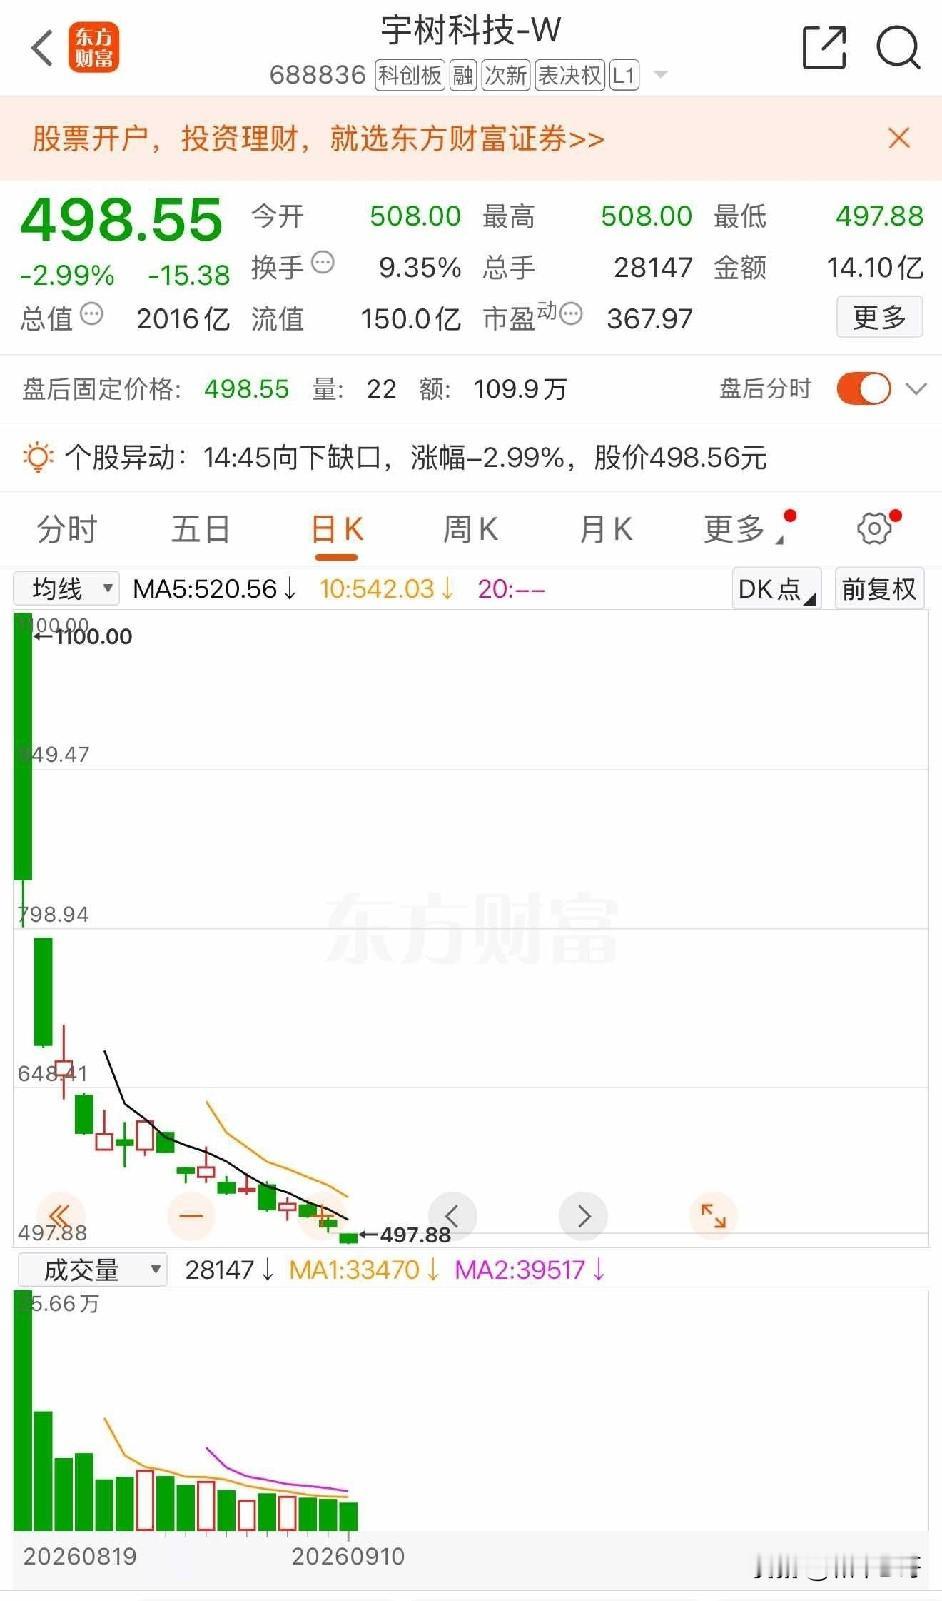
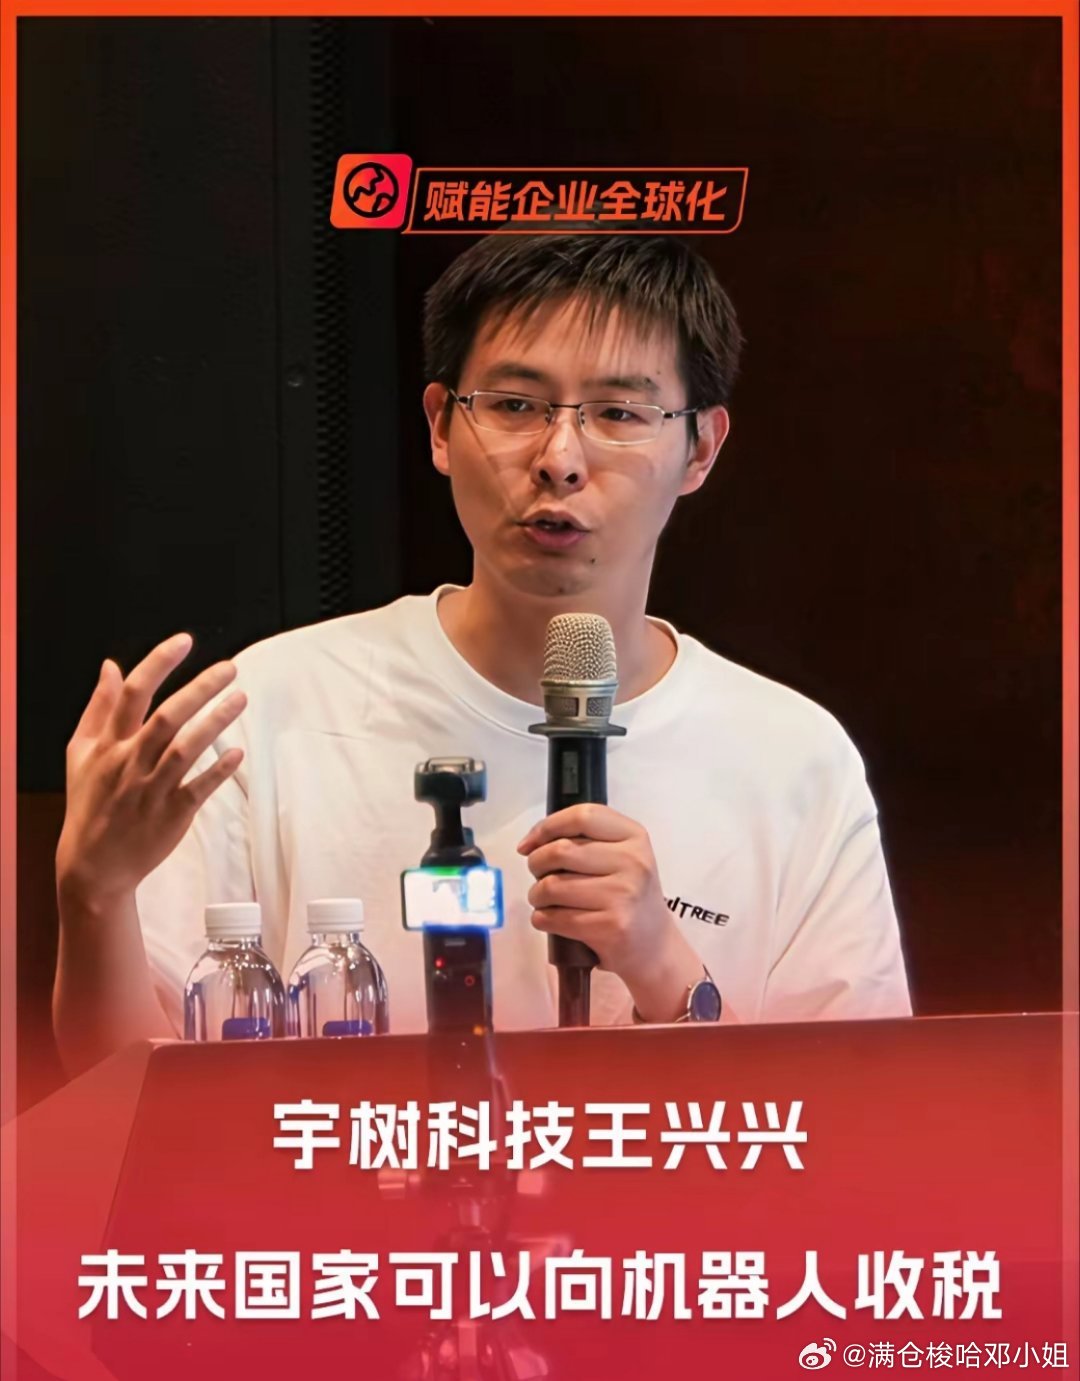
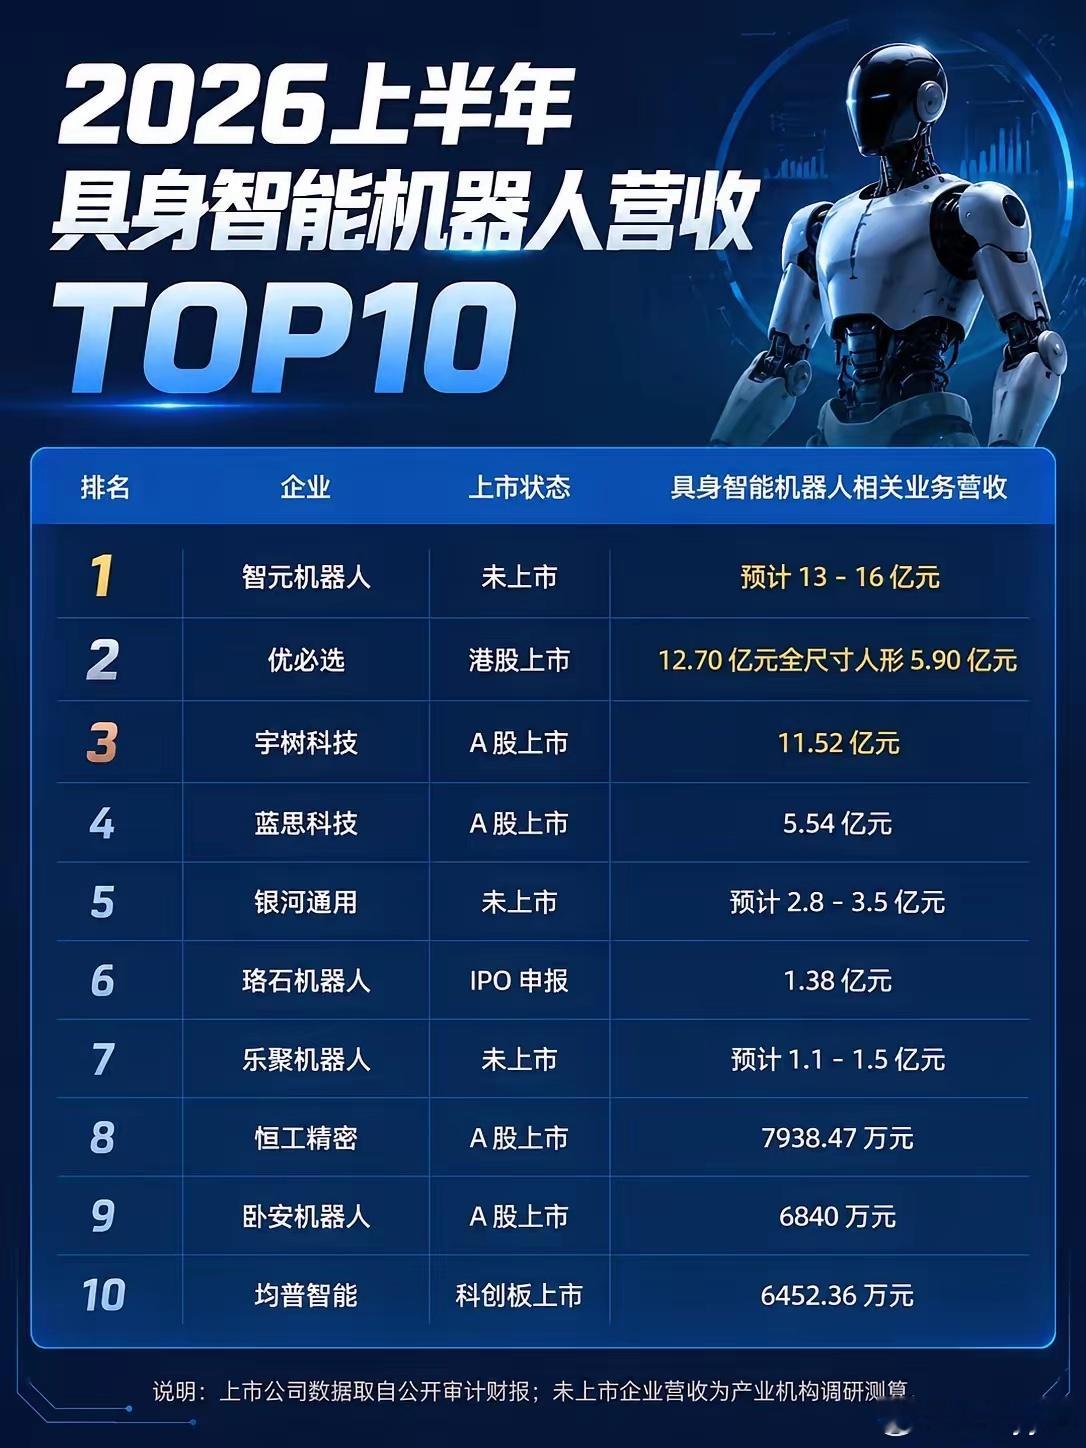
梁文峰的幻方量化上市还是DeepSeek上市幻方量化vsDeepSeek(深度求索)上市区分主体:幻方量化(宁波幻方投资、浙江九章资产)是量化私募;DeepSeek(杭州深度求索)是大模型AI公司,二者股权独立,同一实控人梁文锋,幻方赚的利润用来供养DeepSeek研发,但幻方不直接持股DeepSeek。1、幻方量化(梁文峰的幻方量化上市还是DeepSeek上市幻方量化vsDeepSeek(深度求索)上市区分主体:幻方量化(宁波幻方投资、浙江九章资产)是量化私募;DeepSeek(杭州深度求索)是大模型AI公司,二者股权独立,同一实控人梁文锋,幻方赚的利润用来供养DeepSeek研发,但幻方不直接持股DeepSeek。1、幻方量化(量化私募)不上市,也不会上市。国内私募证券基金行业制度决定:量化私募本身不做IPO。它是资产管理机构,靠管理费、业绩报酬盈利,不需要公开上市融资。幻方始终保持私募私有的架构,没有IPO计划。2、DeepSeek(深度求索,大模型主体)-现状:尚未正式上市,处于IPO筹备阶段,没有递交正式申报材料。-媒体消息:计划科创板IPO,目标2027年挂牌,2026年底前后准备递交申请;消息来自彭博、证券时报,公司官方没有官宣确认IPO,属于市场传闻进展,存在变数,不一定最终会上市。-历史:梁文锋早期定下“三不铁律:不融资、不上市、不商业化”;2026年外部大额融资落地,IPO才被提上日程,但他依旧设计架构,保证自己掌握绝大多数表决权,防止资本干预技术路线。一句话厘清关系幻方量化:不上市,是赚钱的“现金奶牛”;DeepSeek:正在筹备IPO,但还没真正上市,存在不确定性。补充:宇树科技(王兴兴)已经科创板完成上市;而幻方/DeepSeek组合,是私募赚钱供养AI科创,未来只有AI主体有可能上市,量化本体不上市。变现锚点提醒:媒体IPO筹备≠确定上市,中间会有政策、市场、公司战略多重变数。
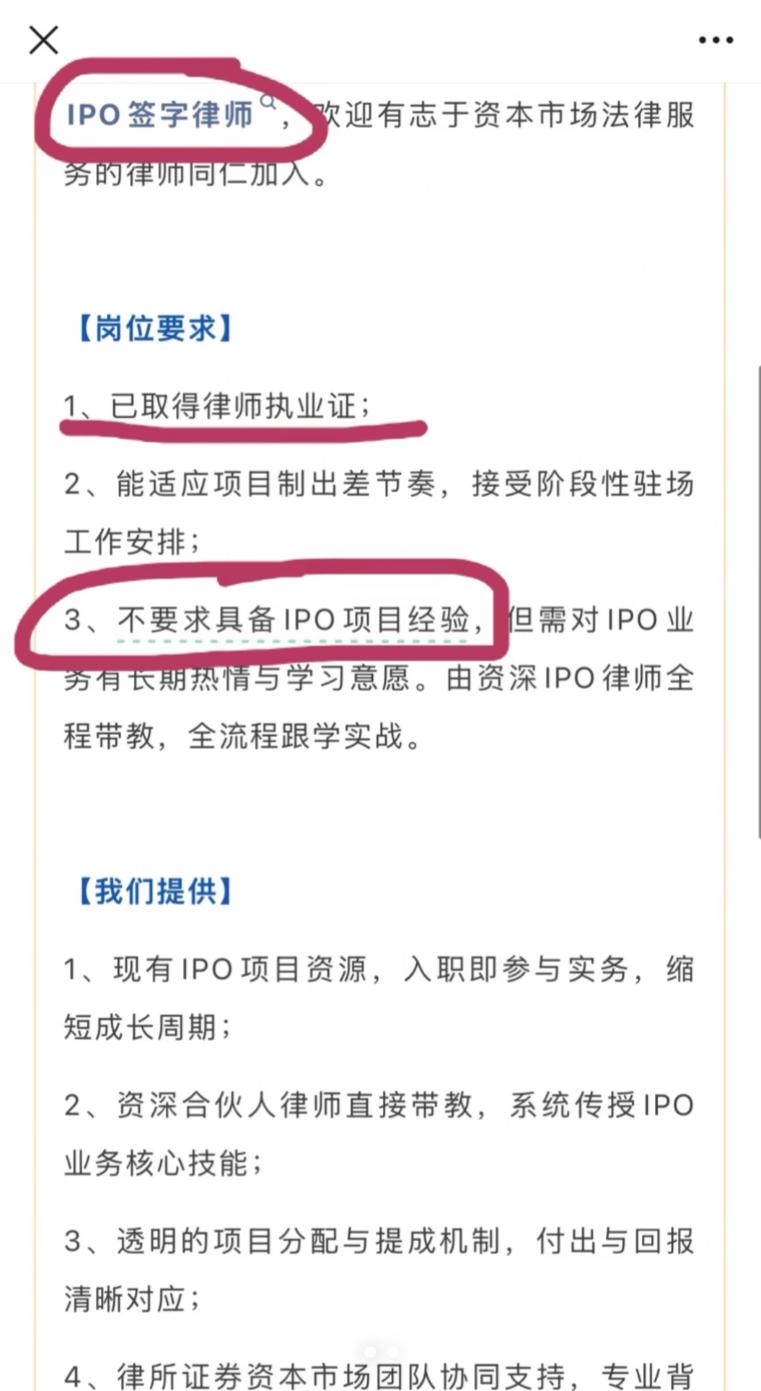
请问这个IPO签字律师是干什么的,为什么给的高薪依旧没人肯干?
请问这个IPO签字律师是干什么的,为什么给的高薪依旧没人肯干?
#梁文锋资本版图继续扩大#从量化到DeepSeek,再到IPO市场,梁文锋背后的资本影响力正在不断延
#梁文锋资本版图继续扩大#从量化到DeepSeek,再到IPO市场,梁文锋背后的资本影响力正在不断延伸。这当然会给相关赛道带来关注,但也会把市场预期推得更高。觉得下一阶段真正有意思的,不是谁和“DeepSeek概念”沾边,而是谁能真正把技术、订单和利润接起来。#麦通MSX#梁文锋资本版图继续扩大从量化到DeepSeek,再到IPO市场,梁文锋背后的资本影响力正在不断延伸。这当然会给相关赛道带来关注,但也会把市场预期推得更高。觉得下一阶段真正有意思的,不是谁和“DeepSeek概念”沾边,而是谁能真正把技术、订单和利润接起来。