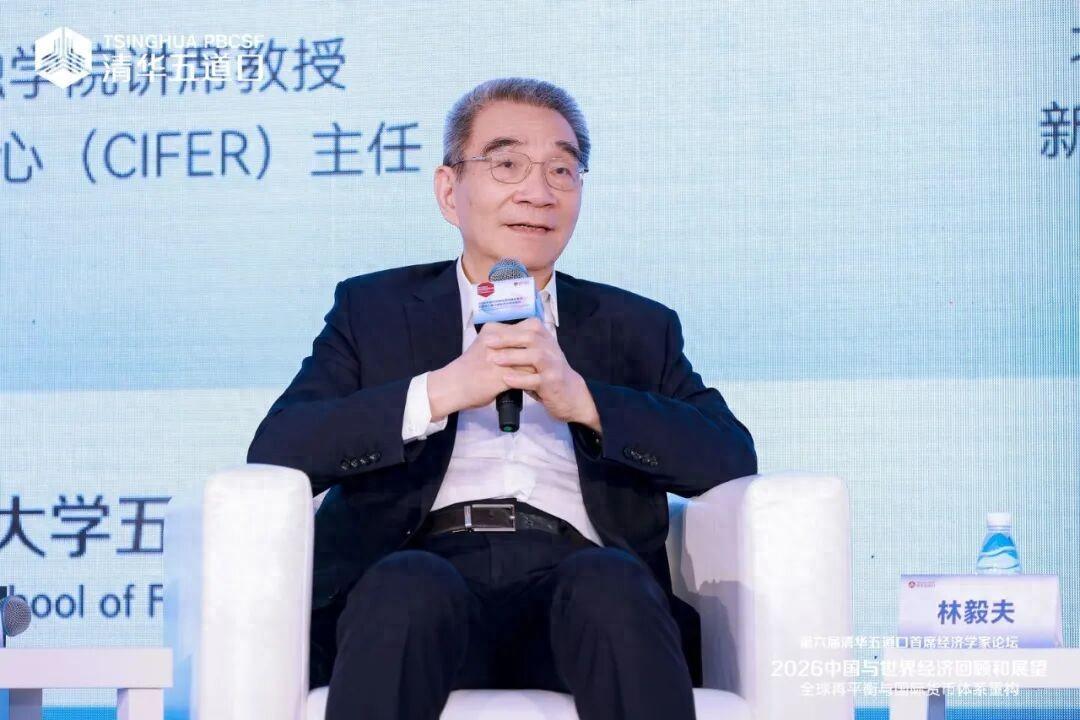
原来我们这么卷,根本不是自己产能过剩?林毅夫这次算是把背后的经济逻辑讲透了
过去几年,国际舆论场上经常出现一个声音:全球市场正在被中国制造“冲击”,中国部分产业存在“产能过剩”,大量商品出口导致其他国家企业承压。这样的讨论背后,涉及的不只是某一个行业,而是全球经济周期、消费能力变化以及产业链调整等多个因素。
一些经济学者指出,分析所谓“产能过剩”问题,不能只看生产端,还要观察需求端变化。北京大学国家发展研究院名誉院长林毅夫长期关注发展中国家经济增长问题,他曾多次提出,全球经济低迷会影响各国需求,如果世界市场整体扩张不足,单纯要求生产端降低规模,并不能解决根本问题。
2008年国际金融危机之后,全球经济确实经历了一轮深刻调整。美国次贷危机引发金融市场动荡,并迅速影响欧洲等主要经济体,国际贸易增长受到明显冲击。国际货币基金组织曾将这场危机称为上世纪30年代大萧条以来最严重的金融和经济危机之一。这场危机带来的影响,并不是几年内就能完全消失。很多发达经济体在危机之后经历了低增长阶段,居民消费恢复速度放缓,企业投资更加谨慎,全球需求增长动力不足。对于依靠制造业和国际贸易发展的经济体来说,外部市场变化自然会带来压力。
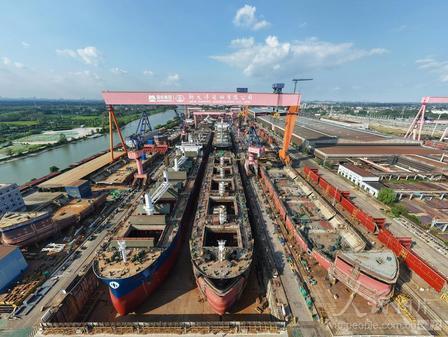
中国制造业的发展路径,本身就是伴随全球化形成的。过去几十年,全球产业链分工不断深化,中国凭借完整产业体系、规模化生产能力以及基础设施优势,成为全球重要制造基地。从服装、家电,到新能源汽车、光伏设备、工业装备,中国企业参与全球竞争,背后依靠的是长期积累形成的供应链能力。当全球需求旺盛时,大规模生产能力可以转化为出口优势;当全球需求放缓时,供给能力增长速度超过市场扩张速度,就容易出现阶段性压力。
很多人讨论“产能过剩”时,往往只关注工厂生产了多少,却忽视了一个重要问题:市场到底有多大。如果全球主要消费市场增长放慢,那么任何制造业强国都会面对类似问题。比如汽车行业,当技术进步推动新能源车快速发展时,企业纷纷扩大投资,增加研发和生产能力,这是产业升级过程中的正常现象。但如果消费增长速度短期没有同步提高,企业之间竞争自然会更加激烈。因此,判断一个产业是否真正过剩,需要区分两种情况。一种是低效率重复建设导致资源浪费,另一种是先进产业发展过程中,供给增长暂时领先于需求。两者并不能混为一谈。
林毅夫关于全球经济需求不足的分析,核心就在于提醒观察者,不能只盯着某个国家的生产能力,还要看到世界经济循环的问题。全球经济规模巨大,但各国消费能力、投资能力并不是无限增长的。金融危机后,一些国家经济结构调整缓慢,导致全球需求恢复并不均衡。
从2008年以后看,全球经济经历了几个明显阶段。第一阶段是金融危机冲击,大量金融机构受到影响,企业投资下降;第二阶段是缓慢复苏,主要经济体通过财政和货币政策稳定经济;第三阶段则受到贸易摩擦、疫情冲击以及供应链重新调整影响,全球经济增长面临更多不确定性。在这样的环境下,中国制造企业面对的压力,并不只是来自自身竞争,而是来自全球市场变化。
国际贸易争议中,一个经常被忽视的问题是:全球产业竞争本来就是动态变化的。当一个国家在某个领域形成优势时,其他国家企业会面临竞争压力。但这种竞争并不完全意味着某一方“占便宜”,也可能推动技术进步、降低消费者成本、促进产业调整。以新能源产业为例,全球多个国家都在推动能源转型。不同国家在技术路线、市场规模、政策环境方面存在差异,因此企业竞争结果也会不同。市场竞争带来的价格变化,需要结合整个产业发展阶段分析,而不是简单归结为单方面因素。
当然,中国制造业也面临自身调整任务。随着经济发展进入新阶段,过去依靠规模扩张的模式需要向技术创新、品牌建设和效率提升转变。企业需要更加重视研发能力,提高产品附加值,寻找新的增长空间。
回顾2008年以来的全球经济变化,可以看到一个事实:制造能力和市场需求之间的关系,始终是经济运行的重要矛盾。生产能力提高,本身并不是问题;关键在于需求能否同步增长,产业能否不断升级。
中国制造业今天面对的竞争环境,比过去更加复杂。全球市场从高速扩张进入结构调整阶段,企业需要寻找新的发展方向。与此同时,世界经济也需要新的增长来源,推动消费、投资和技术创新重新形成循环。
所谓“产能过剩”的讨论,实际上折射的是全球经济进入新阶段后的深层变化。生产端的问题,需要放在全球需求、产业升级和经济周期的大背景下观察。单纯把矛盾归结为某一个国家,并不能完整解释现实。未来的竞争,不只是比谁生产更多,而是谁能够创造更高价值、打开更大市场、形成更强创新能力。对于全球经济而言,真正重要的是让供给和需求重新找到新的平衡点。