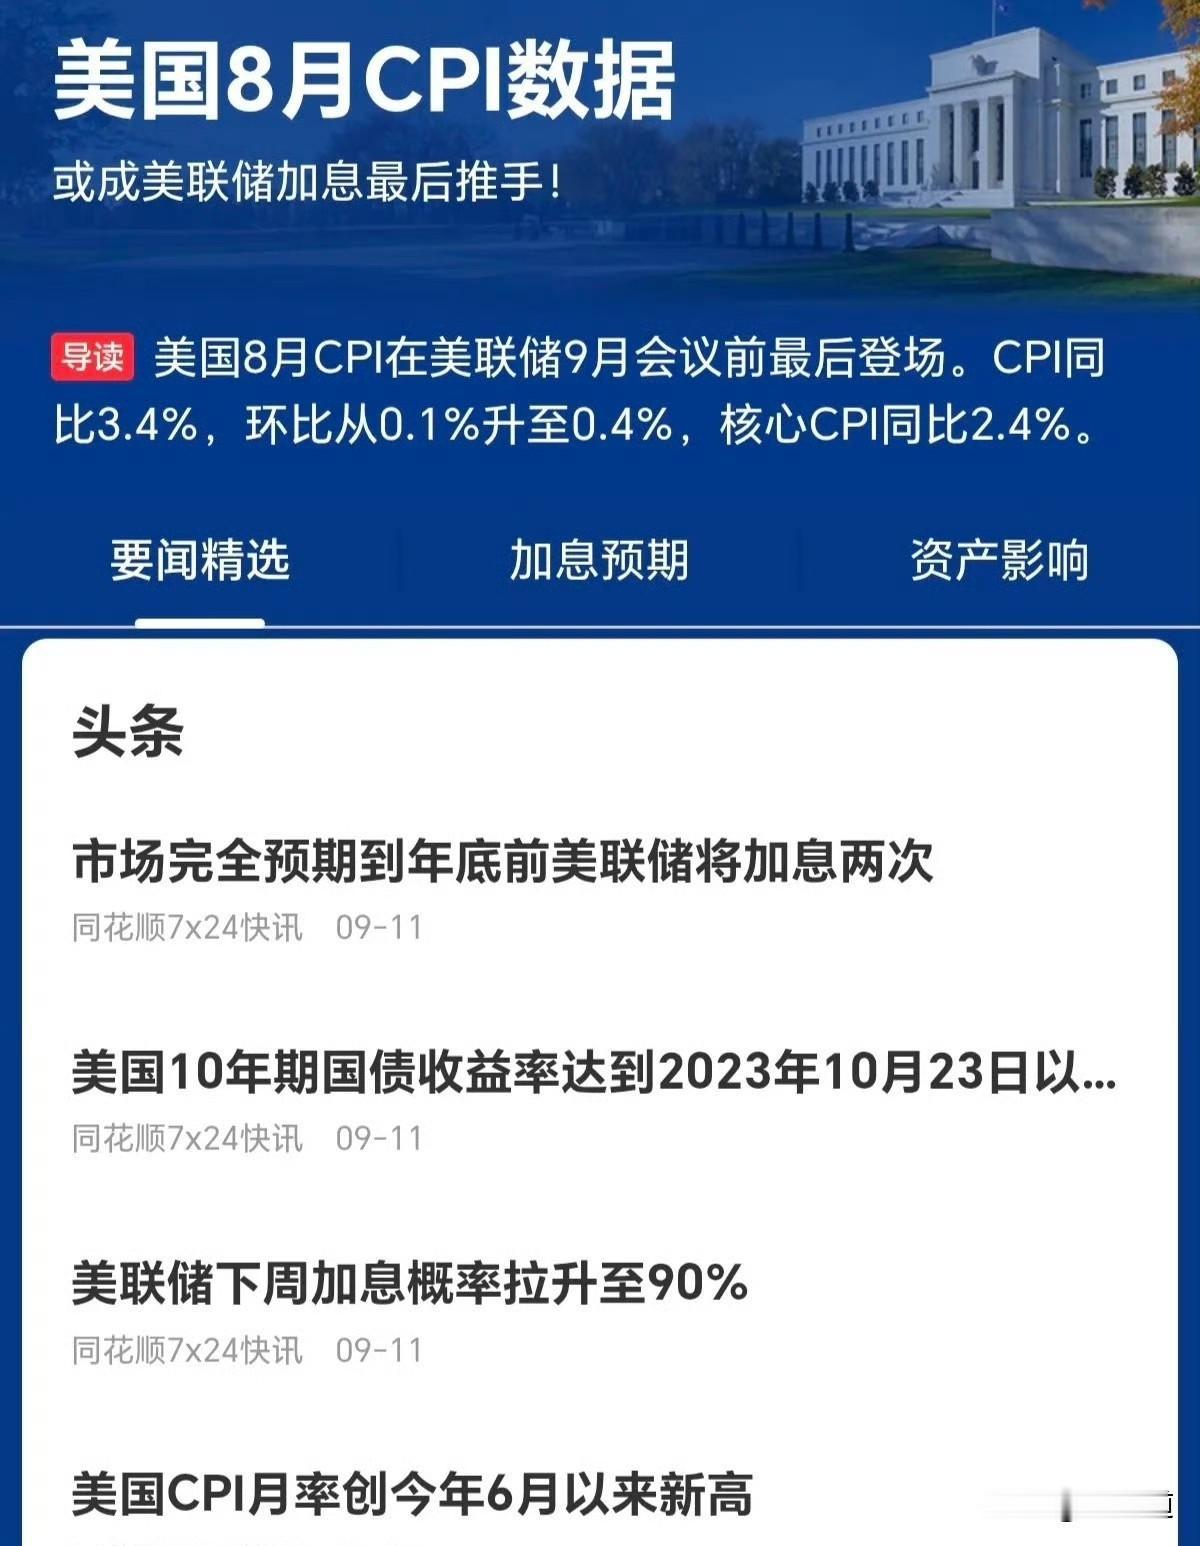
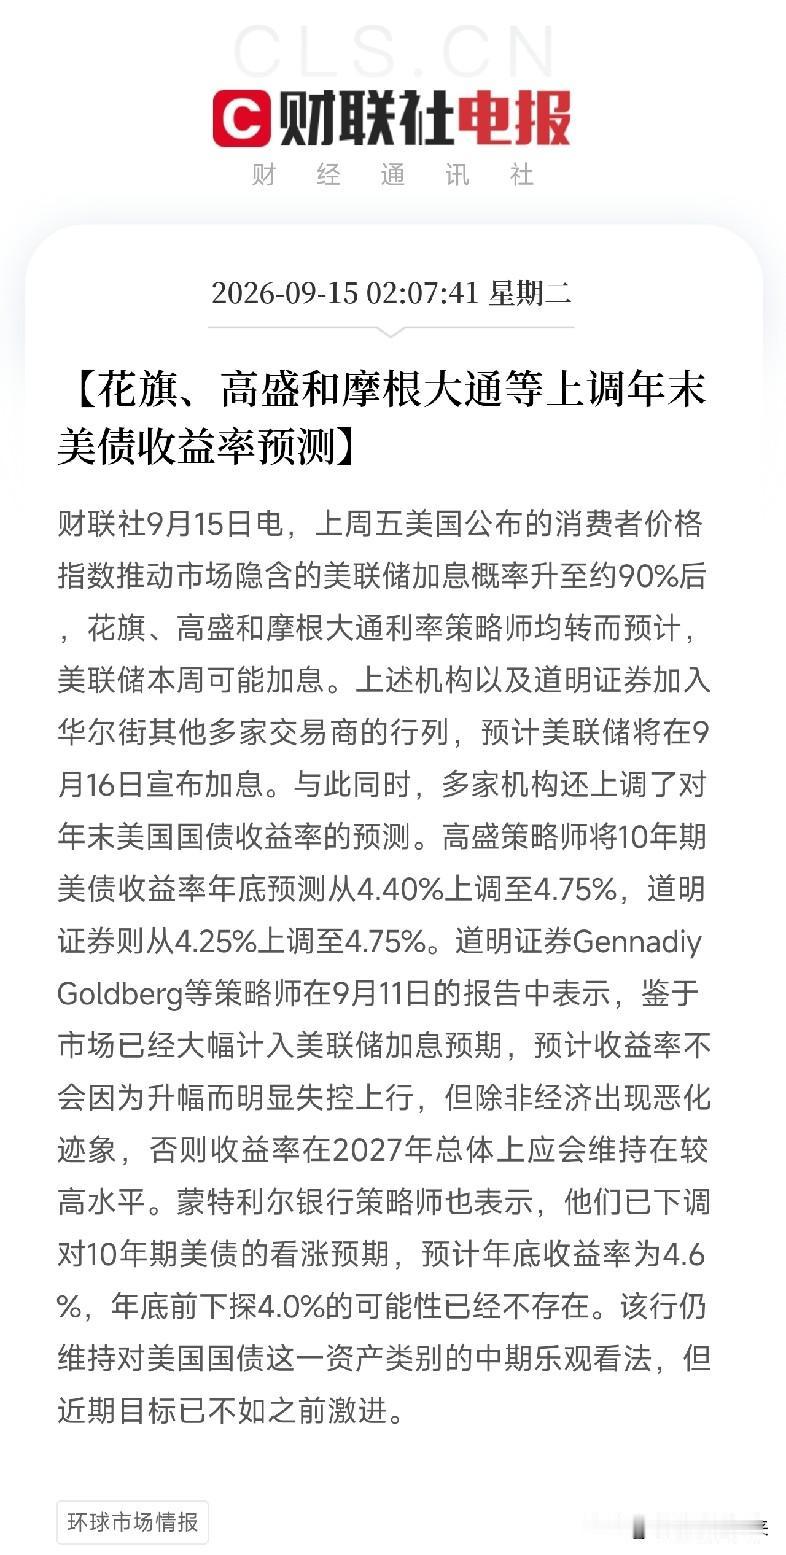
很多人关心,9 月、10 月美联储是否会启动加息。此前判断加息概率偏低,原因在于美国经济难以承受加息带来的冲击。但霍尔木兹海峡冲突再起,油价重新突破 100 美元,推高美国通胀,当前市场加息预期已经超过 60%,此前的判断需要调整。
仅加息预期升温,就已经带动美国国债收益率快速上涨。这是基础金融逻辑,美债收益率上涨,代表市场出现大规模抛售。美债到期兑付金额固定,举例来说,一张 10 年期美债到期可以兑付 105 元,面值固定。持有者急于出手,买家不足,只能降价抛售。如果将 105 元兑付的债券以 95 元卖出,新买家到期就能赚取 10 元差价,债券收益率随之抬升。
大量资金抛售美债,是为兑换美元。加息预期走高,市场杠杆融资成本会同步上涨。很多资金依靠银行杠杆操作,为避免后续高额利息支出,机构选择卖出美债回笼资金,提前偿还银行贷款。
这也是此前判断美国不敢轻易加息的核心逻辑。全球本就在持续抛售美债,加息会进一步放大债务压力。中东冲突持续推高通胀,迫使美联储被迫考虑加息。战事延续的情况下,甚至可能出现两次加息。
美债收益率走高,还会直接拖累股市。股市资金博取股价上涨收益,存在不确定性。当美债收益率走高,投资者会重新权衡。股票收益波动,而低价购入美债可以拿到确定收益,风险更低。不少资金会选择卖出股票,转入美债市场,引发美股下行。
市场中抛售美债与买入美债的并非同一批群体。银行、金融机构依靠杠杆赚取息差,加息预期下选择抛售美债。股市机构与投机资金的融资模式不同,看到美债收益提升,选择离场进入债市,两股资金形成动态平衡。
完整传导链条清晰可见。中东冲突推高油价,拉高美国通胀。通胀压力催生加息预期,机构抛售美债,美债收益率上行。股票资金转向债市,股市随之走弱。
财富水平取决于认知高度,资产价值会伴随认知同步变化,无论何时都需要保持持续学习。