标签: CPI
深夜2点多,一条消息弹出来,让市场又有了新的宏观叙事不是CPI,不是美联储,而是
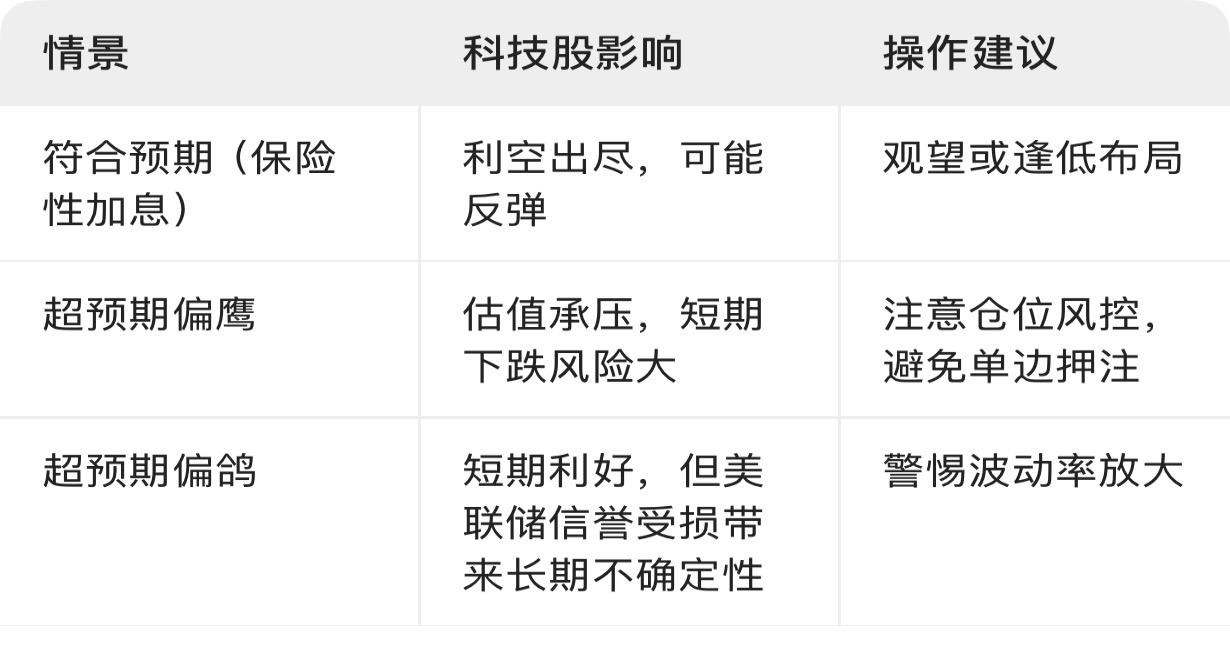
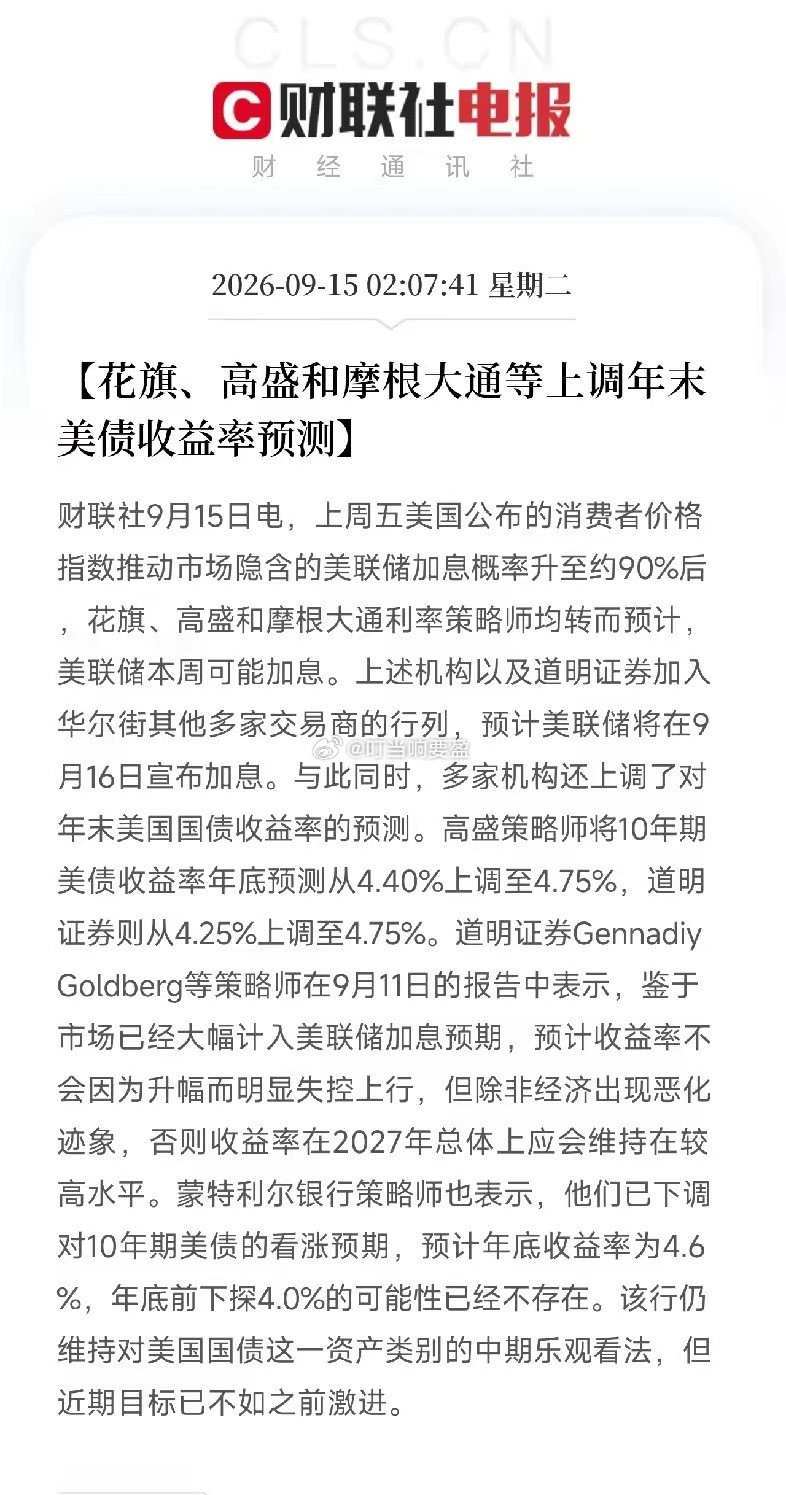
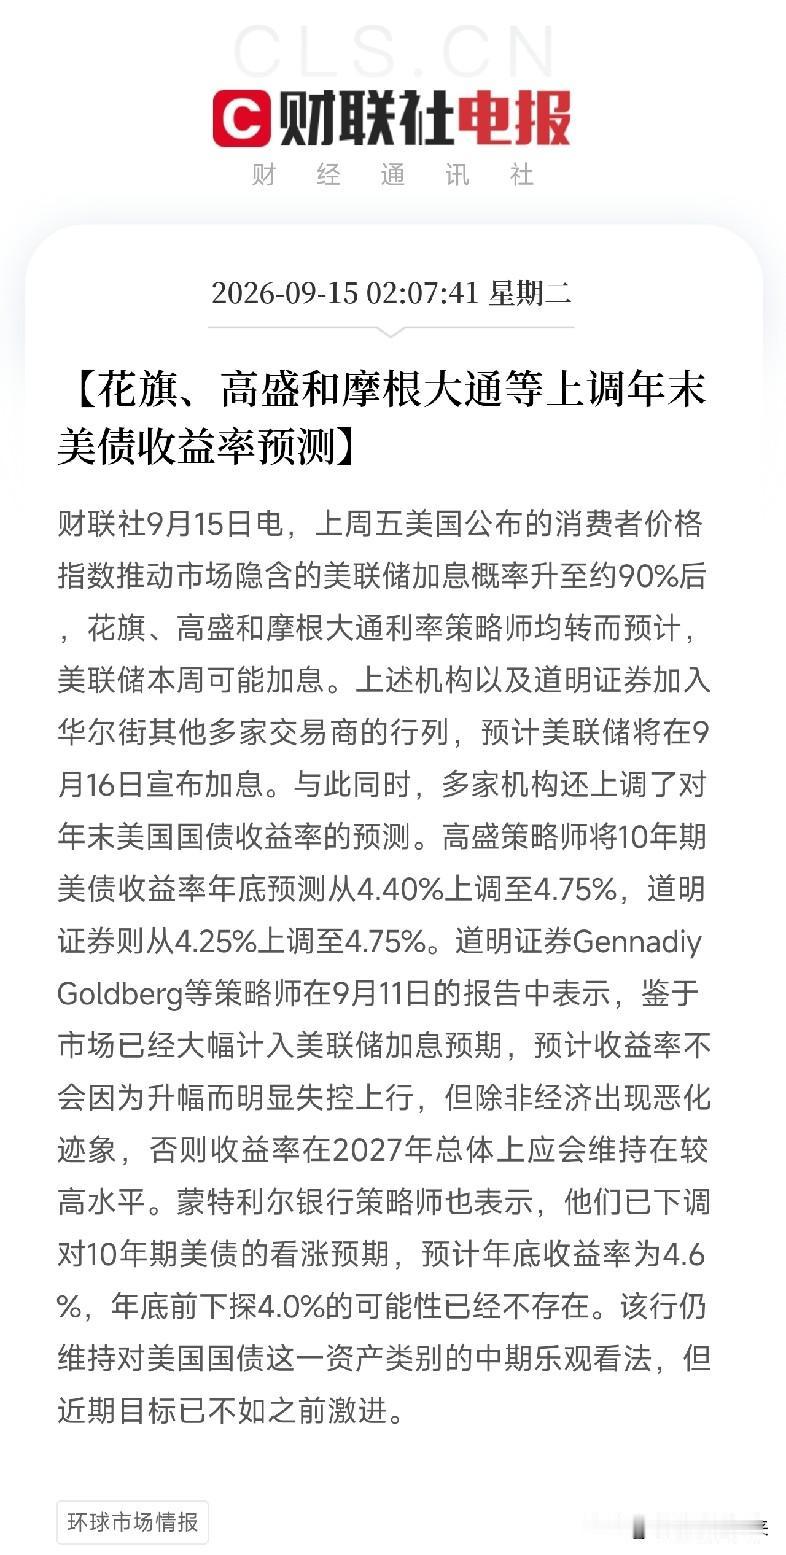
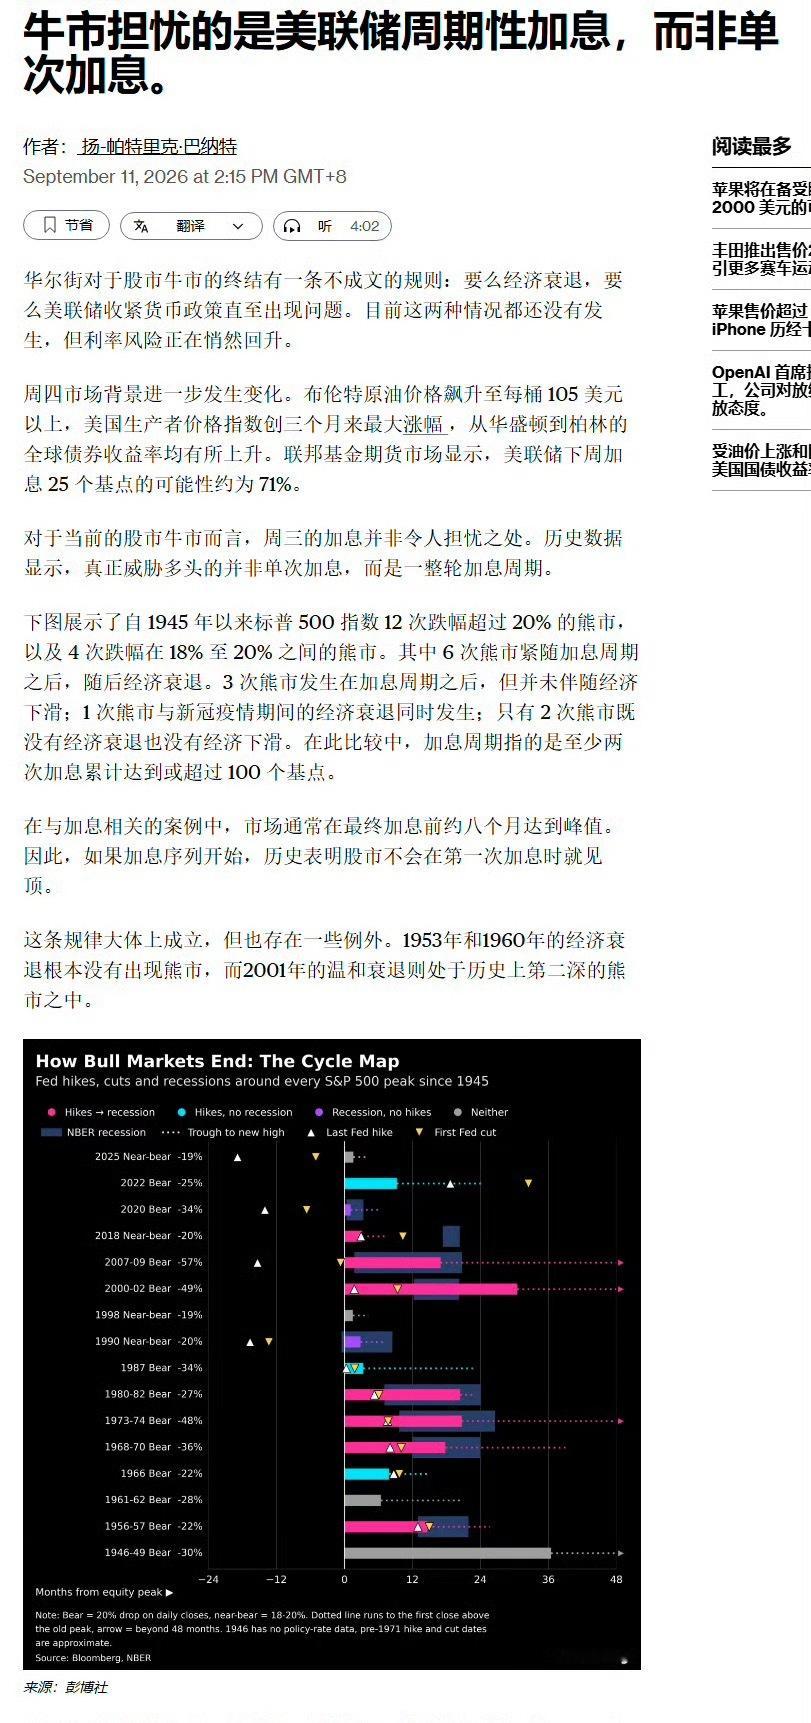
深夜2点多,一条消息弹出来,让市场又有了新的宏观叙事不是CPI,不是美联储,而是花旗、高盛、摩根大通,华尔街顶级的三大行,同时改口:预计美联储本周加息,并集体上调年末美债收益率预测。高盛把10年期美债年底预测从4.40%上调到4.75%,道明证券从4.25%上调到4.75%。蒙特利尔银行更直接:年底前下探4.0%的可能性,已经不存在了。华尔街聪明的钱,正在给更高更久的利率环境,盖棺定论。这烧穿了这轮全球资本市场的侥幸。过去两个月,每一次调整、每一次踩踏,背后都缠着同一根绳子,对美联储战略路径的恐惧。而今晚,这根绳子被三大行亲手系成了死结。10年期美债收益率4.75%,意味着全球资产定价的锚,被牢牢钉在了高位。那些靠远期现金流撑起估值的AI成长股,头顶的达摩克利斯之剑,不仅没有移开,反而被磨得更锋利了。更值得琢磨的,是道明证券的那句判断:除非经济出现恶化迹象,否则收益率在2027年总体上应会维持在较高水平。说白了就是:别指望明年、后年就能回到低利率。高利率不是过渡期,是新常态。这跟我们之前拆解的“AI制造通胀→通胀逼出加息→加息绞杀AI”那个闭环,完美咬合。AI的繁荣,正在亲手把自己赖以生存的低利率环境,彻底埋葬。所以,别再把加息落地当成利空出尽的信号。真正的变化,是市场正在被迫接受一个残酷的现实:未来的钱,会更贵;未来的估值,会更苛刻;未来的故事,必须用真金白银的利润来兑现。去翻一翻,谁能在5%以上的资金成本里,照样吐出利润;谁手里攥着资源、电力和定价权;谁又是那个在更高更久的风暴里,依然能逆势被资金加仓的硬茬子。那才是这场利率新常态里,真正的诺亚方舟。
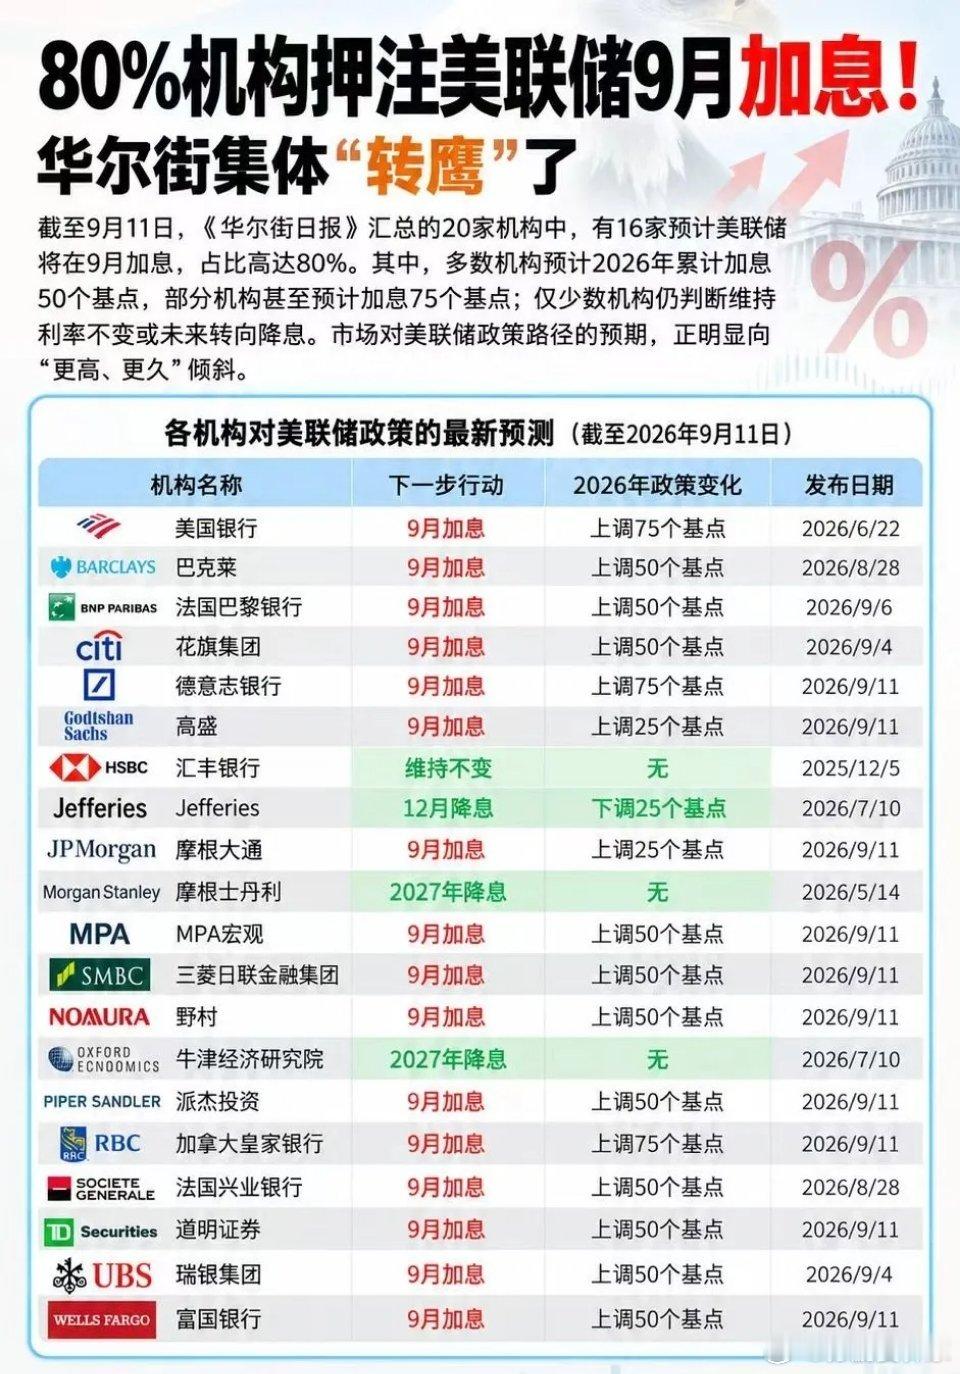
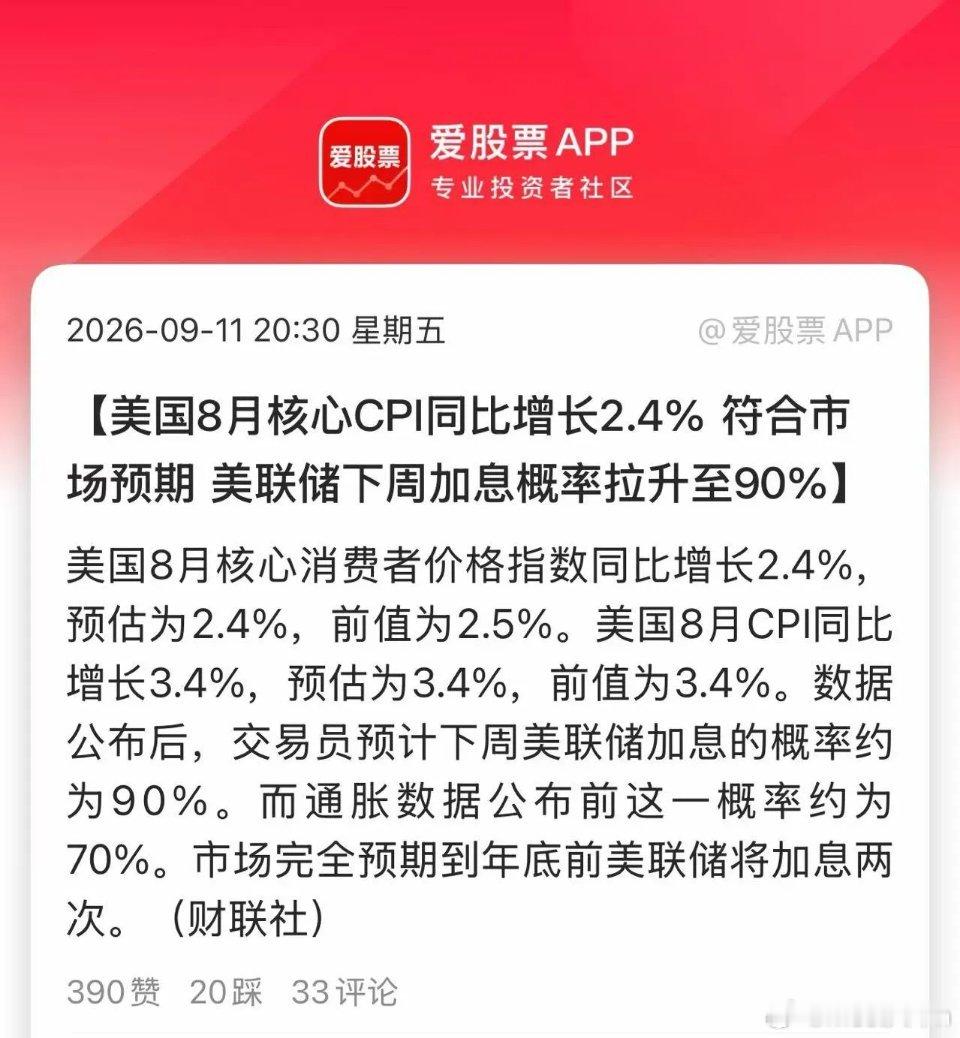
昨夜公布美国8月CPI以后,华尔街汇总的29家机构中,有16家机构预计美联储将在
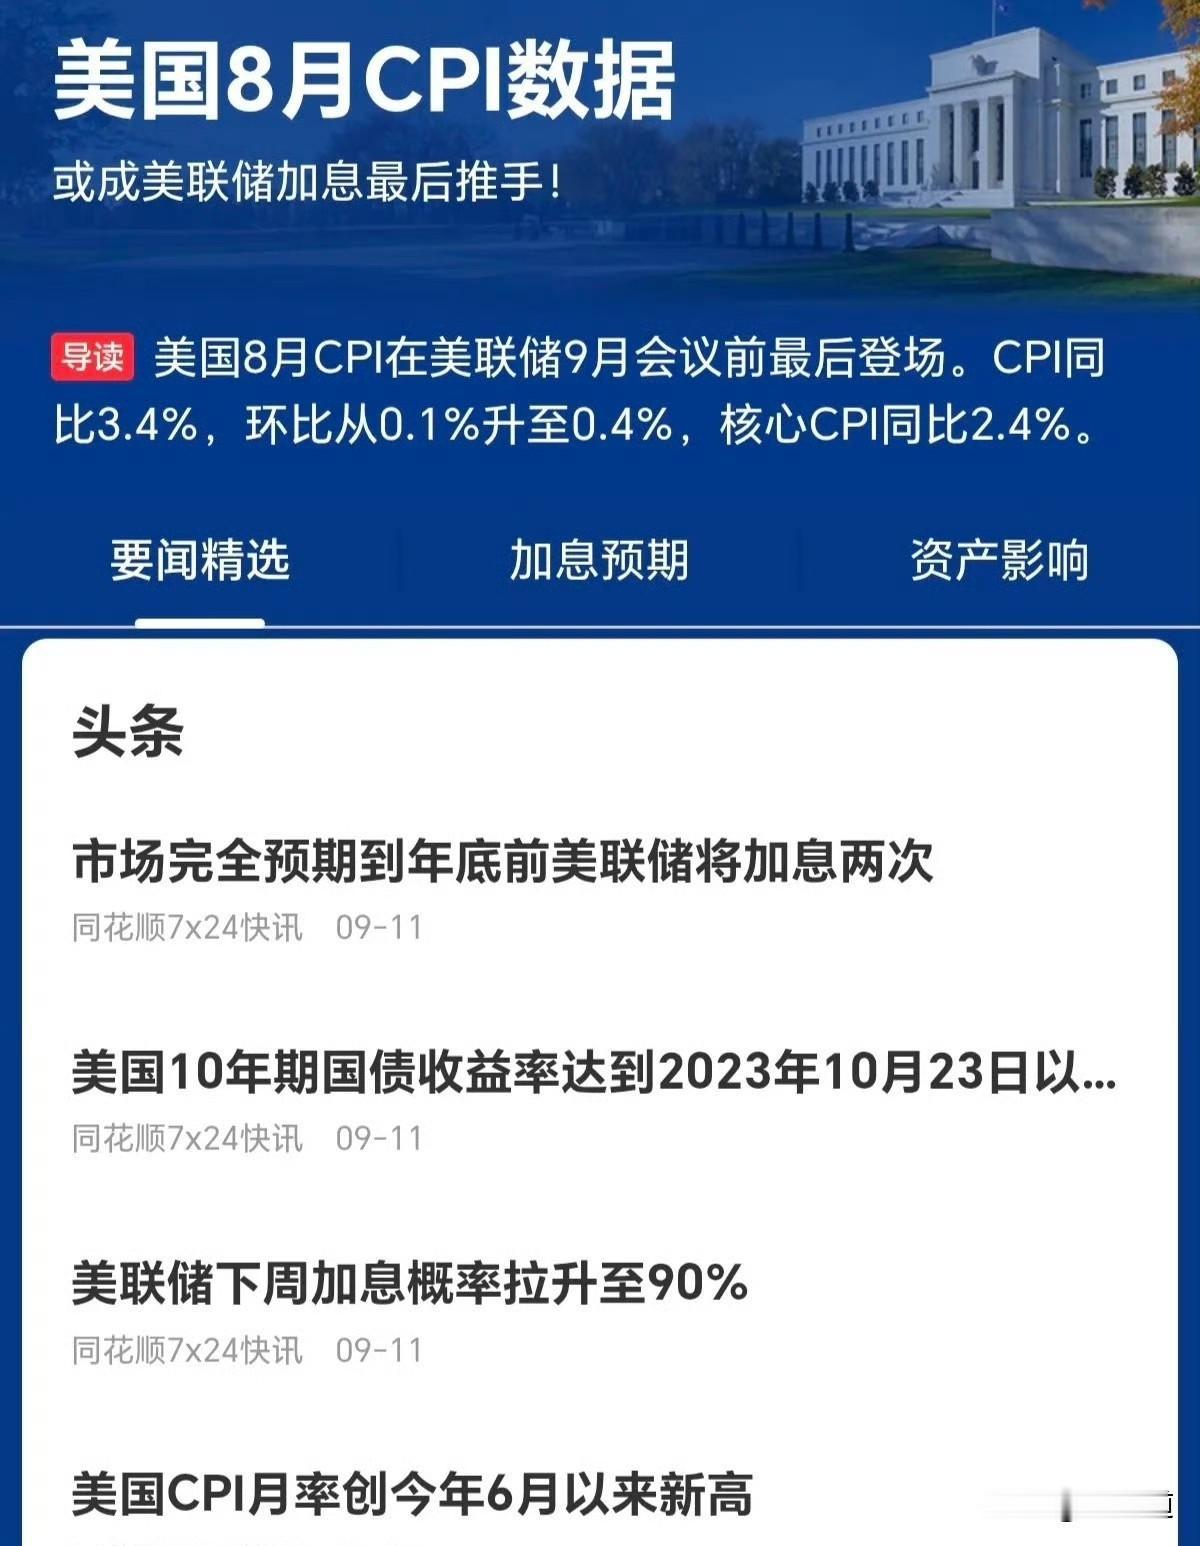
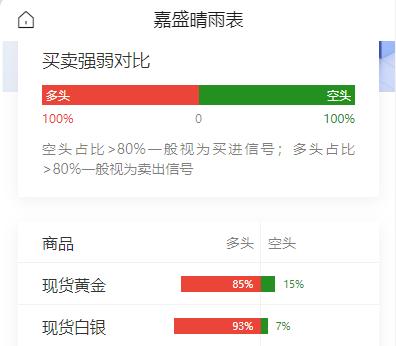
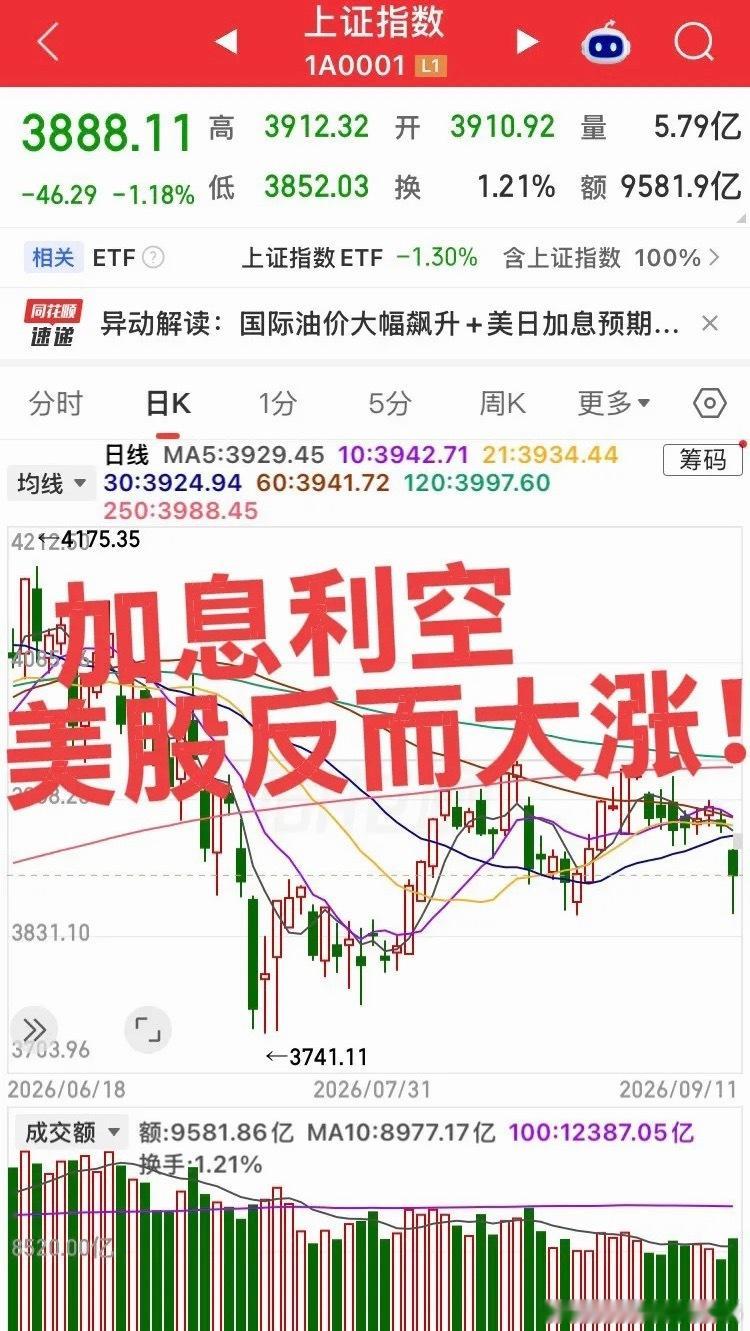
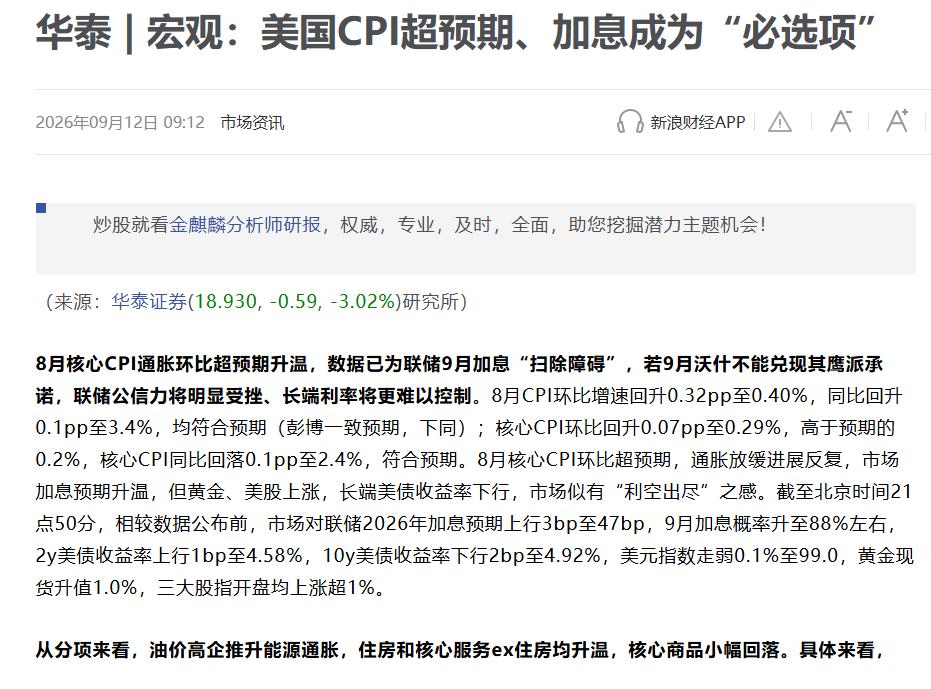
昨夜公布美国8月CPI以后,华尔街汇总的29家机构中,有16家机构预计美联储将在9月加息,占比高达80%。甚至多数机构预计年底之前会加息50个基点。假设美联储在下周进行加息,对股市的利空会更大一些,A股很有可能会回踩3800点箱体下沿,毕竟4000点箱体上沿连续进攻以后明显遇阻回落,向下回踩3800点箱体下沿也是情理之中。对黄金、白银的影响相对小一些,属于利空靴子落地,很可能先跌而后涨。如果美联储在下周不加息,股市和黄金、白银将很可能原地起飞,毕竟9月份是美联储最容易加息的时间窗口,如果错过9月份不加息,年内将很可能不会加息,毕竟将很快会迎接美国大选,在大选期间加息的概率很低。







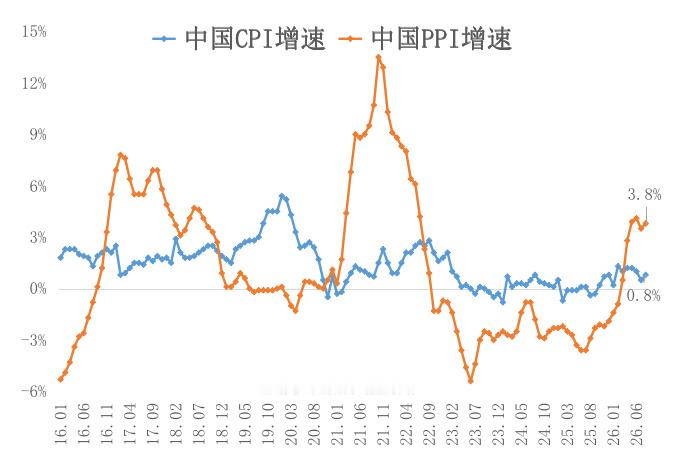
8月CPI数据出炉,通胀温和回升,关注涨价主线财联社9月9日消息:2026年8月
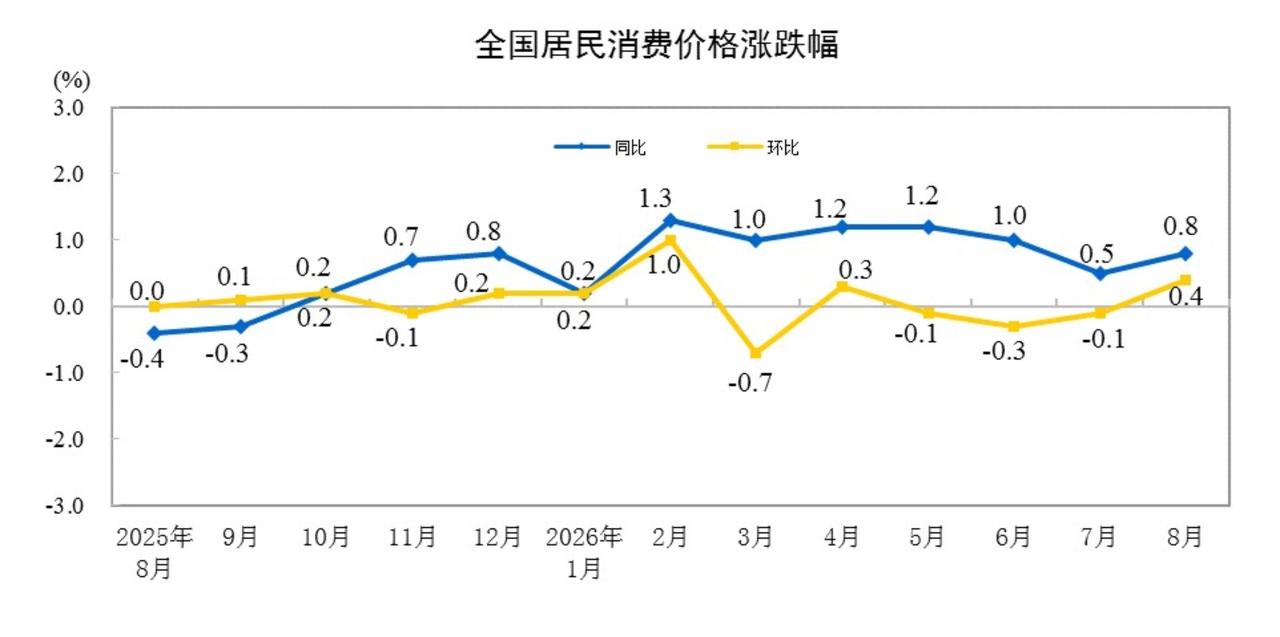
8月CPI数据出炉,通胀温和回升,关注涨价主线财联社9月9日消息:2026年8月CPI同比0.8%,环比0.4%;1‑8月平均上涨0.9%。食品环比回暖、猪肉依旧走弱,服务价格小幅抬升,消费意愿边际改善,但整体通胀力度偏弱。市场预期后续仍有降息降准宽松空间。A股可重点关注涨价方向:①有色、化工、煤炭等大宗商品②农业③食品饮料、医药、社服大消费④黄金贵金属(抗通胀+地缘避险)⑤AI、消费电子等高景气制造
市场在等9月11号美国经济数据:9月11将披露CPI、PPI数据,这将指引美联储
市场在等9月11号美国经济数据:9月11将披露CPI、PPI数据,这将指引美联储的利率走向,虽然我认为,9月加息概率极小,但依然难以阻扰资本市场的担忧,也暴露目前多头情绪依然偏弱,另外,算力侧也在观察美股AI走向;缅A主力一边继续炒作题材吸引投机资金,另一边也在不断逢低吸筹AI算力侧优质筹码,为后续阶段性行情做准备,部分强势股已经反弹到7月高点附近,大多数都已经见底,出现了右侧买入信号,买入之后只需要等风来,多点耐心!⚠️温馨提示:以上观点仅供参考,涉及个股均为客观需求,并不作为买卖推荐依据,据此操作,风险自负,股市有风险,投资需谨慎。
交易员严阵以待!本周两大事件轮番搅动,美债“多空双杀”风险来了美债市场本周将迎来
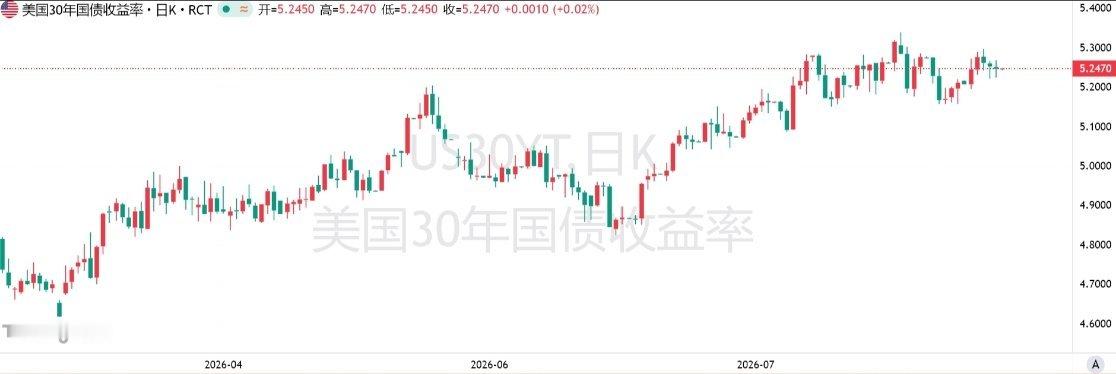
交易员严阵以待!本周两大事件轮番搅动,美债“多空双杀”风险来了美债市场本周将迎来两大关键催化剂:周三财政部公布扩大回购计划的具体安排,周五公布CPI数据。短端押注美联储加息、长端承受财政压力,交易员准备迎接更大波动。美国债券市场本周将同时面对货币政策与财政政策两股力量。交易员预计,财政部的回购安排和9月11日公布的通胀数据,可能分别从长端和短端引发明显波动。周三,美国财政部将公布次日债券回购的具体细节。这是扩大回购计划的一部分,回购规模至少为此前最高金额的两倍,摩根士丹利预计每轮操作规模将达到100亿美元。到了周五,市场焦点将转向美国最新CPI通胀数据。美联储主席凯文·沃什(KevinWarsh)及其同僚此前均表示,这份数据对于判断美联储本月晚些时候是否加息至关重要。这两个事件恰逢一个因假期而缩短的交易周,市场因此面临更高的不确定性。货币政策通常更多影响短期收益率,而财政政策则关系到长期借贷成本,两者当前正形成拉扯。上周五,美国8月非农就业增长数据好于预期后,美债收益率曲线趋于平坦,短端收益率上升、长端基本持稳。交易员因此提高了对本月加息的押注,但由于财政部和美联储未来政策路径仍不清晰,市场并未出现更剧烈的单边行情。CIBC私人财富固定收益主管蒂姆·穆夏尔(TimMusial)表示:“就业报告是开胃菜,主菜是9月11日的通胀数据。”他同时提醒,财政部回购与经济增长、通胀等基本面因素不同,是“一个你无法真正预测的挑战”。在这样的市场环境下,“也许你应该少承担一些风险”。财政部扩大回购计划本身就令投资者感到意外,因为这一安排并非此前常规季度公告的一部分。与此同时,美国30年期国债收益率此前已经升至2007年以来最高水平,截至发稿仍徘徊在5.25%左右。财政部表示,将把此前20亿美元的回购规模“至少翻倍”,同时为财长斯科特·贝森特(ScottBessent)保留进一步调整的空间。市场人士认为,如果回购规模超过40亿美元,可能成为推动债券反弹的因素。沃什则在上月杰克逊霍尔会议上的讲话中明确表示:“美联储当前的主要焦点应当是价格。”彭博调查显示,经济学家预计美国8月CPI同比上涨3.4%,剔除食品和能源等波动较大项目后的核心CPI同比上涨2.4%。截至上周五,互换市场定价显示,投资者预计美联储本月加息25个基点的概率约为60%。美联储下一次利率决议将于北京时间9月17日凌晨2点公布。因此,本周的债券市场可能首先迎来财政部回购带来的长端扰动,随后再由通胀数据检验短端的加息押注。
美联储9月加不加息,还得看美国9月非农和CPI通胀数据,这两项决定着美联储9月是
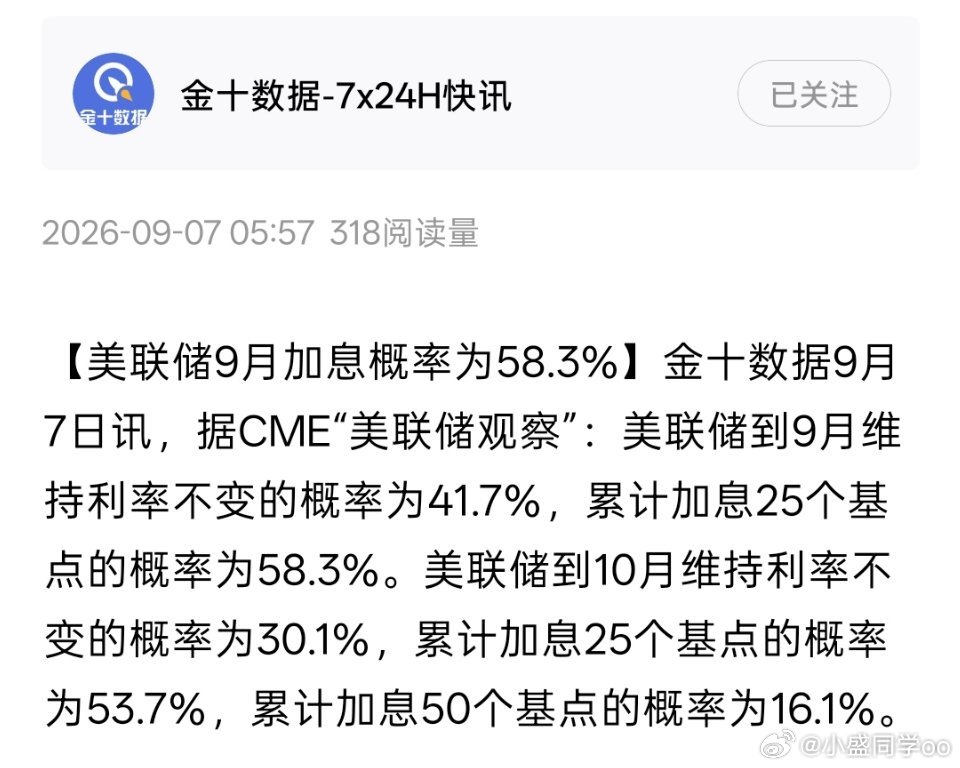
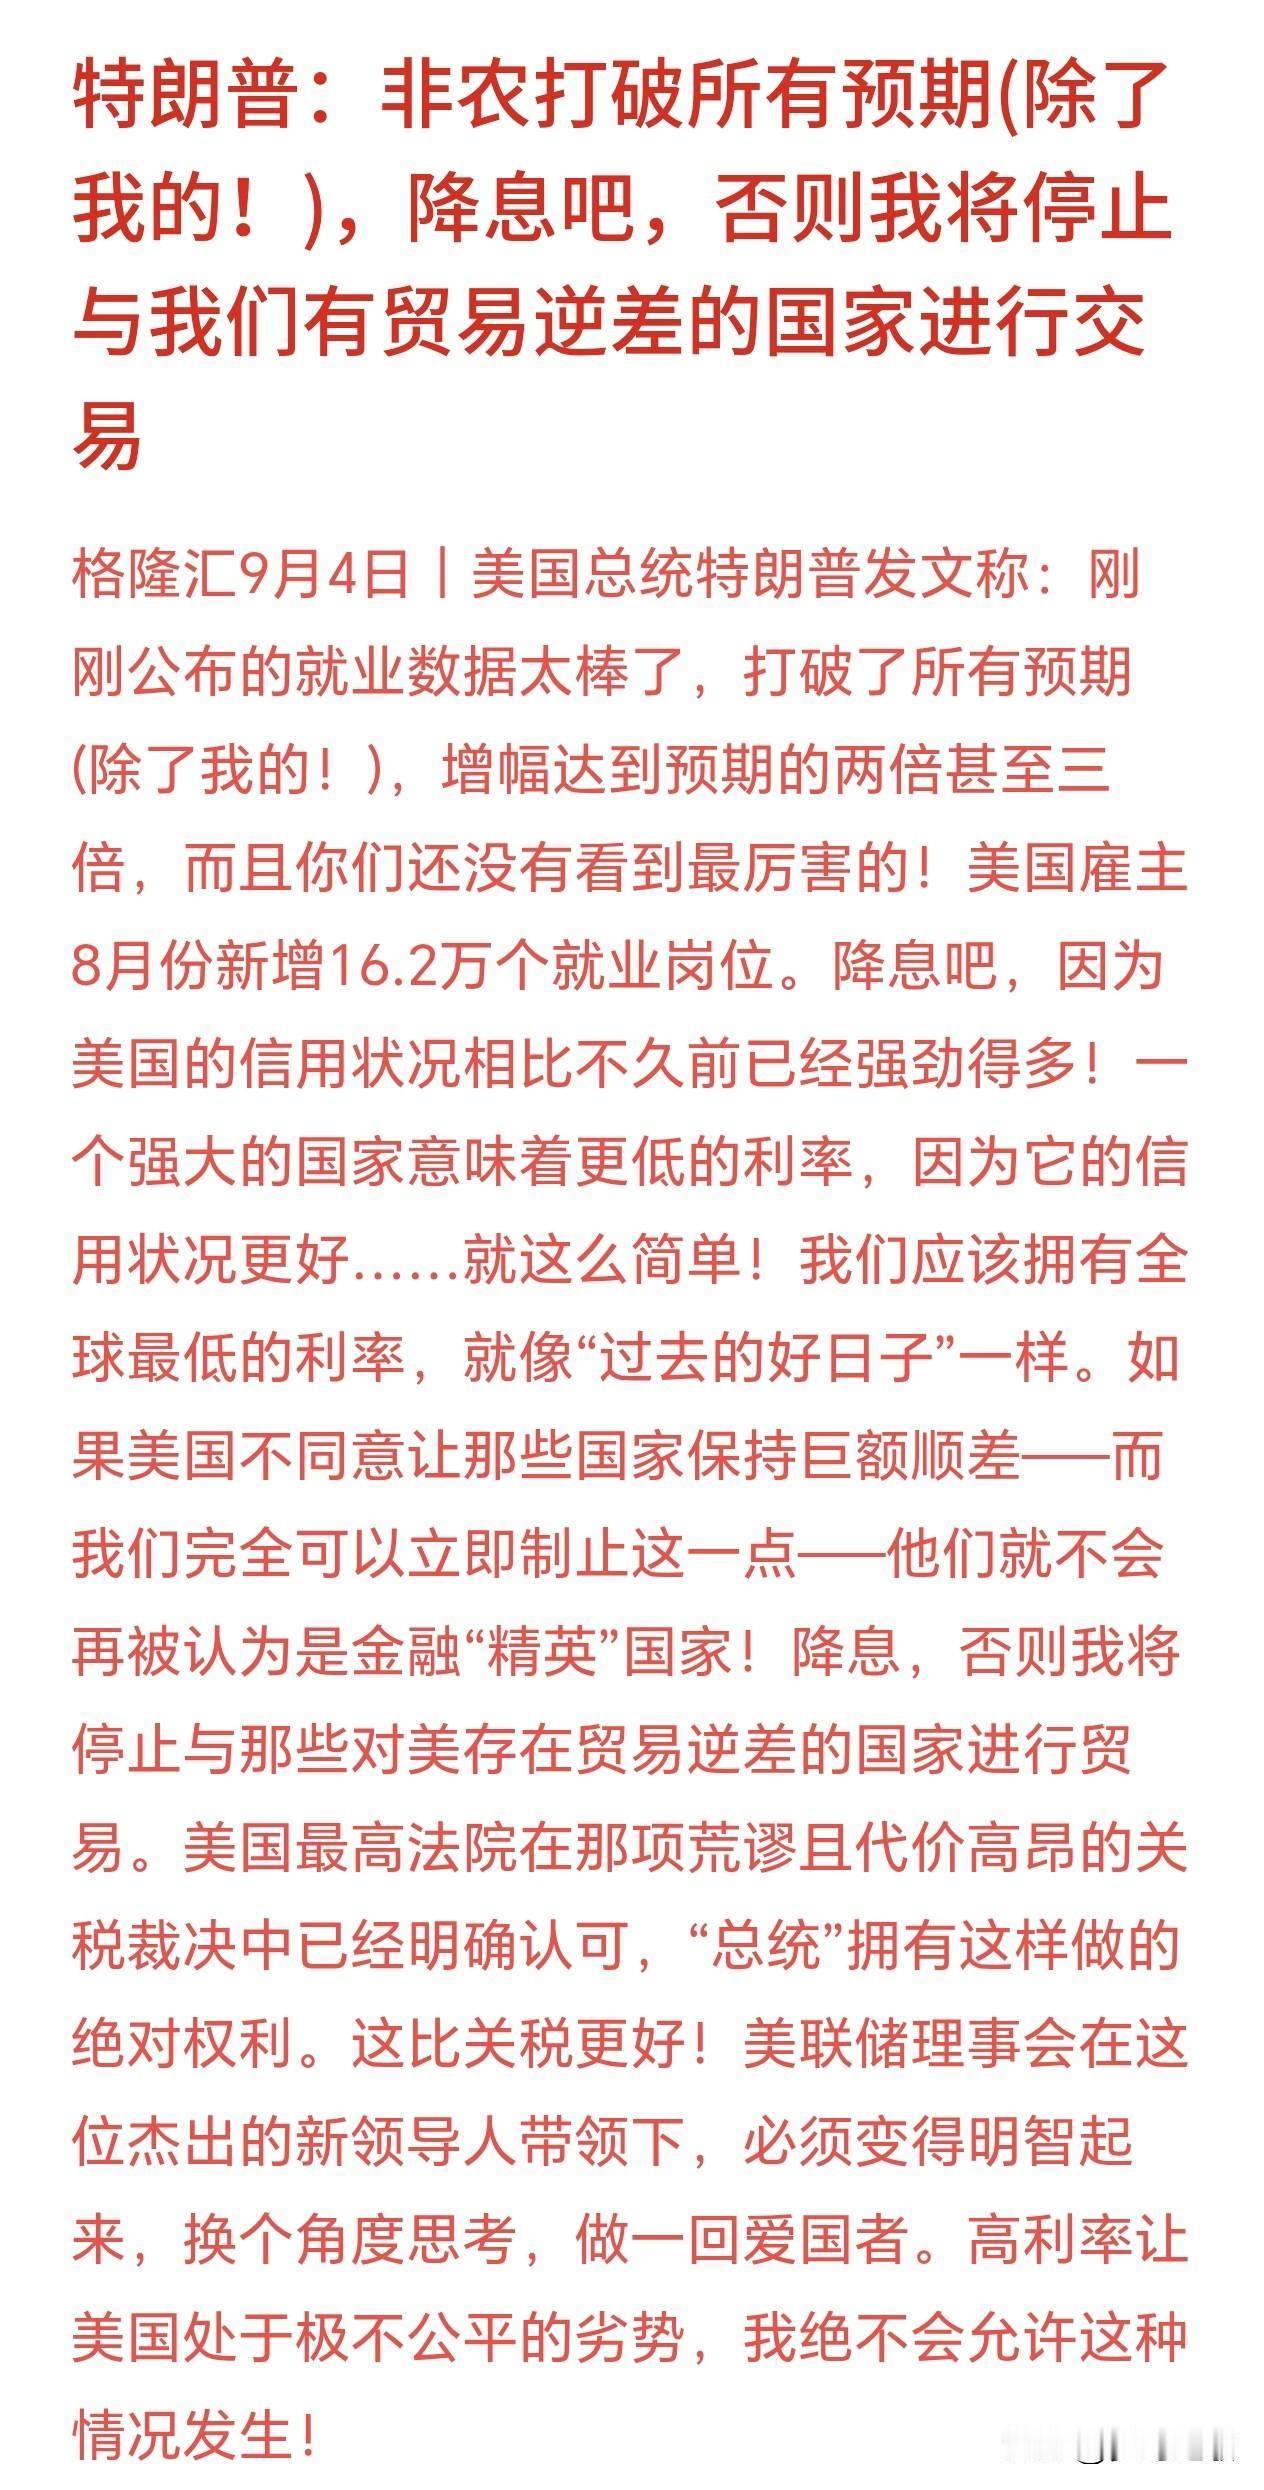
美联储9月加不加息,还得看美国9月非农和CPI通胀数据,这两项决定着美联储9月是否采取行动在美联储主席沃什昨晚讲话之后,据美联储观察显示,9月美联储加息25个基点概率从昨天的41.7%已经飙升至57%,而维持不变概率下降至43%,从9月的时间线来看,以北京时间来看,美联储会议是9月17日凌晨两点,在这之前美联储在9月4日要先拿到美国8月非农数据以及在9月10日来袭的美国CPI数据,从近两个月的非农数据来看,都是大幅不及预期,7月非农变动直接转负增长,此外5月6月直接下修10.3万人,所以9月4日的非农数据预期应该也是不及预期,但是幅度有多大,也是直接决定美联储采取行动关键变量,总结一点一切还是以数据来支撑,再说真会加息吗,或许只是预期管理吧。


美国7月CPI数据美国7月CPI落地,整体符合预期小幅回落。对美国:通胀缓慢降温
美国7月CPI数据美国7月CPI落地,整体符合预期小幅回落。对美国:通胀缓慢降温,但离2%目标还远,高利率还要扛一段时间。对国内:美元走强压力缓解,给国内货币政策留出一点缓冲。对A股:外部利空暂时解除,成长板块压力减轻,但决定大盘走向终究还是国内基本面。

天天盯着非农和CPI,把美联储当亲爹供着!好像看懂这两个数据,华尔街就得听你的指
天天盯着非农和CPI,把美联储当亲爹供着!好像看懂这两个数据,华尔街就得听你的指挥一样。结果每次数据一公布,市场照样花式打脸,多空双爆!



本周决定美联储降息的关键CPI时间表美国7月CPI通胀数据,直接定美
本周决定美联储降息的关键CPI时间表美国7月CPI通胀数据,直接定美联储下半年降息节奏。公布时间:8月12日周三晚间20:30(北京时间)市场一致预期7月整体CPI同比:3.4%(前值3.5%)核心CPI同比:2.5%(前值2.6%)行情逻辑数据高于预期:通胀顽固,降息降温,美元、美债收益率反弹,美股承压数据低于预期:通胀持续回落,降息预期升温,利好美股、黄金、非美货币本周所有汇市、股市波动,基本都在等这组数据定方向。

