假如你手里攒下30万,往银行一存,按1.5%的年利率算,一年啥也不用干,利息就有4500。平均到每个月,是375块,够交水电煤气,够买米买油,也够给孙子买两罐奶粉。
可这笔账拿到现在的银行柜台,其实已经很难对上号了。目前各大国有银行的一年期定存挂牌利率,大部分集中在0.95%到1.10%之间,三年期也降到了1.25%左右。30万存一年期,实际到手利息通常在三千块钱上下。
要是翻看过去的利率记录,差距更加明显。1994年一年期存款利率一度高达10.98%,到了2024年回落至1.35%附近,三十年间数字从两位数逐步降至一字头。四年前存三年期还能拿到2.60%的利率,如今收益直接减半,这是客观的调整过程。
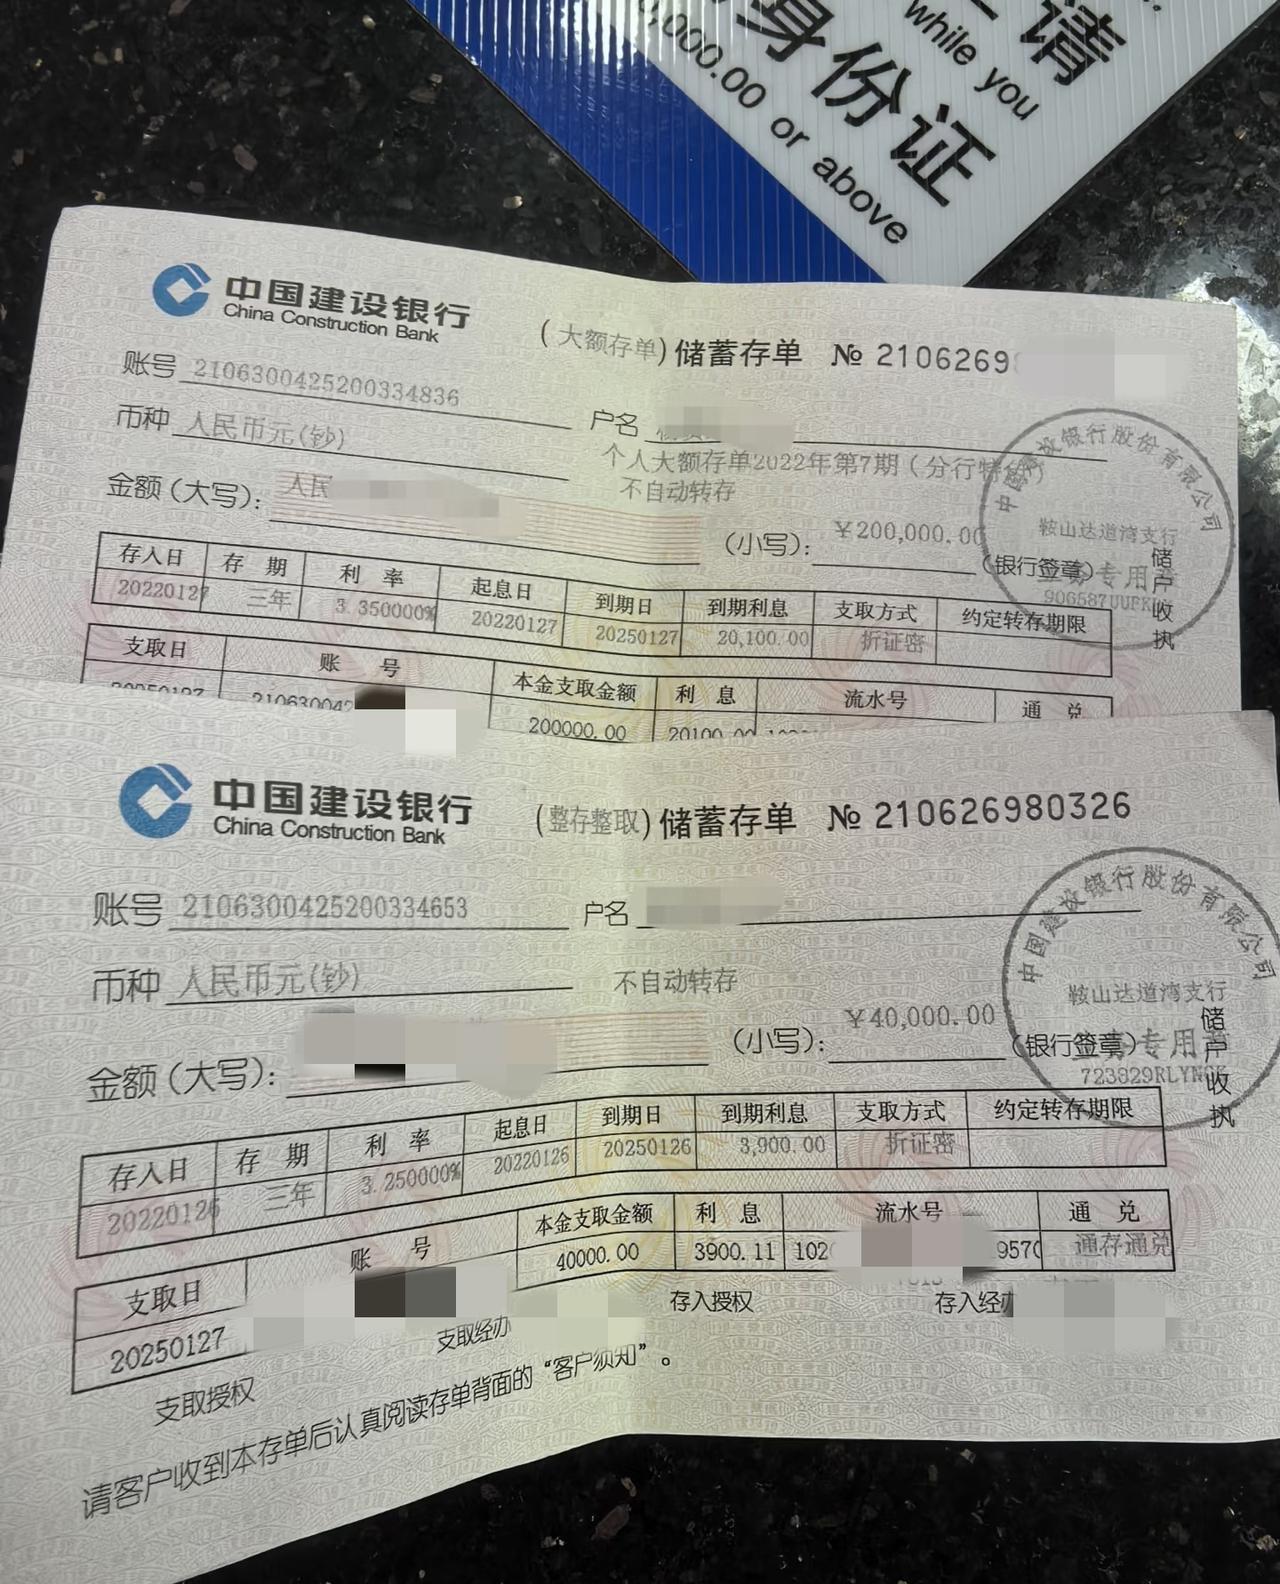
利息变少了,普通储户真的会把钱取出来转投别处吗?银行公开的数据给出了答案。建设银行和交通银行公布的业绩信息显示,大批定期存款到期后续存留存率依然维持在 90% 以上。大部分家庭并没有离开存款渠道,资金依然留在账户里。
说白了,对于持有30万积蓄的普通家庭来说,首要诉求从来都是本金安全。依照存款保险条例,同一家银行本息50万以内依法享受全额保障。
在投资市场波动增加的环境下,不承担亏损风险、保住辛苦积攒的本钱,本身就符合老百姓的实际利益。
在笔者看来,银行调低存款利率,不能只看储户账面收益变化,背后连着全社会融资成本下降的整体考量。商业银行负债端的资金成本压降下来,后续降低存量房贷利率和实体经济贷款利率,才具备充足的操作空间。
宏观政策层面的联动很快见到了实效。2024年9月央行宣布降低存量房贷利率,并在10月底前全面落地,直接惠及全国5000万户家庭,每年为居民家庭节省利息支出约1500亿元。虽然存款利息少了一些,但家庭每月的房贷月供支出切实减轻了。
除了银行定存,老百姓也在关注其他具备国家信用背书的资产。2024 年 5 月财政部发行超长期特别国债,首次向个人投资者开放。
国债不属于银行存款,不受存款保险保障。浙商银行等机构代销渠道开启后,部分额度在十分钟内就被个人认购一空,表明公众对主权信用资产具有极高认可度。
社会整体利率中枢下行是客观规律,普通家庭需要做的是合理平衡用钱节奏。留好日常生活急用的现金,其余资金合理安排期限,不用盲目追求高收益,更不用因为存款利率下降而产生焦虑。
30万不管是年息四千五还是三千,核心作用是保障生活稳定的应急储备。只要本金在银行里安全无损,需要用钱时随时能够提取,这笔钱就发挥了应有的功能。
看清资产的实际去向,把自己的日子安排妥当,这比盯着利率变动要实际得多。
信息来源:新华社《存量房贷利率批量调整全面落地 每年节省利息支出约1500亿元》