有个银行行长说:假如你手里攥着100万,压根不用去买房,存银行吃利息,每月少说千把块,足够租个挺好的房子,三十年后本金还在,加上退休金,日子能过得挺舒坦。反过来要是拿这100万买了房,三十年房龄的老房子还不知道值几个钱。
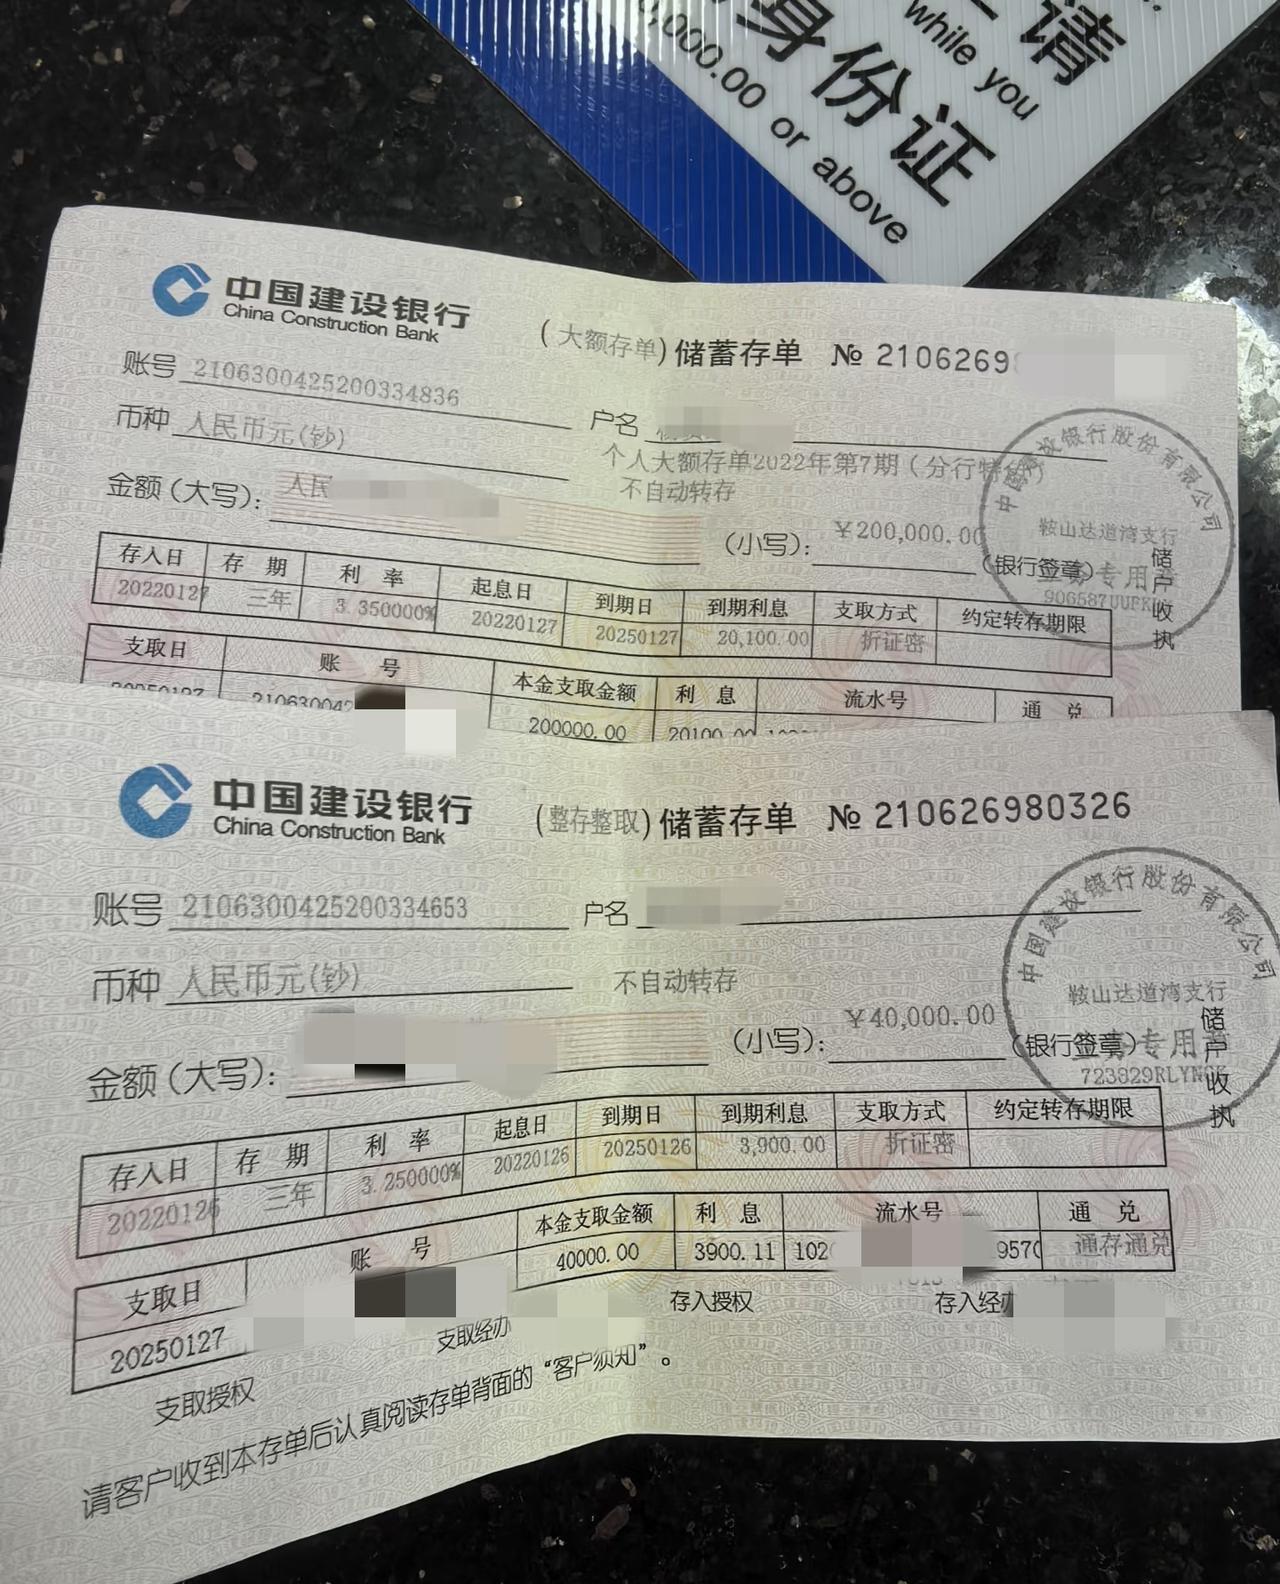
这位行长的账其实不难算。目前国有大行一年期定存利率大概在1.1%左右,三年期也就1.55%上下,即便算上部分中小银行稍高的报价,100万存一年的利息也就一万出头,摊到每个月差不多千把块。搁在几年前,这个数字还能翻个倍,但现在利率一路走低,2026年5月1年期存款平均利率已经降到了1.273%。
但是,注意这个“但是”,即便利率降成这样,一千多块在当下租个不错的房子,还真不是吹牛。华住旗下的城家公寓在上海松江的社区店,月租1500元起步,配的是24小时安保、品牌家电,拎包就能住。
成都、郑州这些城市的保障性租赁住房,1500元上下的房源也不少。说白了,每月利息覆盖房租这件事,在很多城市已经变成了现实。
不过我觉得,这位行长的话只说了一半。他没告诉你的是,这100万放在银行里,本身也在面临一些新情况。
存款利率往下走已经不是什么秘密了。从2022年到现在,存款利率经历了多轮下调,有专家预判后续还有进一步走低的空间。
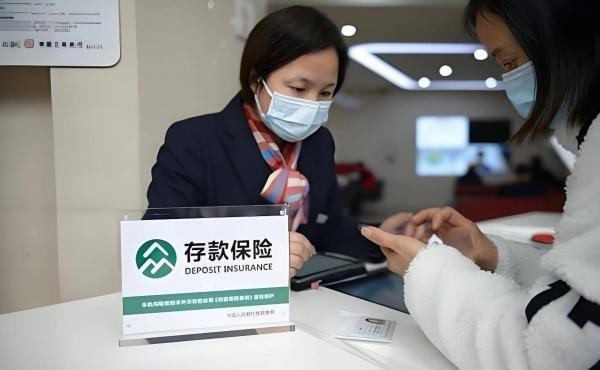
100万存银行吃利息的模式,收益只会越来越薄。更关键的是,很多人可能没注意到,根据《存款保险条例》,同一存款人在同一家银行的存款本金加利息,最高偿付限额是50万元。
也就是说,你要是把100万全搁在一家银行,真出了什么状况,超出50万的那部分并不在全额保障范围内。
我判断,这才是普通家庭最该上心的地方。解决思路其实不复杂:把钱拆开,分散存到两三家不同银行,每家控制在本息合计50万以内,这样每一笔都能享受到存款保险的全额保障。
存之前认准银行网点门口那块绿色的“存款保险”标识就行,目前全国已有2912家银行业金融机构参加了存款保险。这个动作不费什么事儿,但等于给辛苦攒下的钱上了把锁。
再说回买房这件事。过去大家觉得租房是替房东打工,买房才是给自己攒资产。但这个逻辑正在松动。2026年3月,50个重点城市的住宅平均租金回报率升到了2.26%,已经高于5年期定存利率和10年期国债收益率。
什么意思呢?就是你花100万买的房子,租出去一年收回来的租金,比你把100万存银行拿到的利息还多。再加上首套房贷利率降到了3.0%左右的历史低位,部分城市甚至出现了“月供比租金还低”的情况。
不过我得泼盆冷水。这笔账不能只看表面数字。买房要搭进去物业费、维修费、折旧这些隐性开销,一套100万的房子每年这些杂七杂八加起来少说大几千。
城市之间的差距也大得离谱,一线城市租售比只有1.66%,100万在核心城区连首付都费劲;三四线城市租售比看着高,但房价还在往下走,买完可能租金是收到了,房子本身却在缩水。所以我认为,买房还是租房,不能一刀切,得看你在哪个城市、工作稳不稳定、未来几年有没有大额支出的计划。
有人可能会说,那我不买房也不存银行,拿100万去投资不行吗?坦白讲,对于大多数普通家庭来说,现在的投资环境并不友好。股市波动大,理财产品的收益率也在往下掉,贸然把养老钱投进去,风险未必比存银行小。
回到行长那番话,他说的核心其实不是“别买房”,而是提醒大家算清楚一笔账:你手里的现金能产生多少现金流,这些现金流能不能覆盖你的居住成本,剩下的钱能不能让你在面对不确定性时有余地。买房也好,存银行也好,本质都是在回答同一个问题,你的钱是在为你工作,还是你在为钱打工。
我个人的看法是,100万这个数字,说多不多,说少不少。它可能不够在一线城市全款拿下一套房,但也足够让你在财务上拥有一定的选择权。
与其纠结“买房还是存银行”这个非此即彼的问题,不如先把存款的安全性安排好,分散存放、认准存款保险标识,这些基础动作做到位,再去考虑收益和增值的事。毕竟,钱在、人在、日子能过下去,比什么都强。