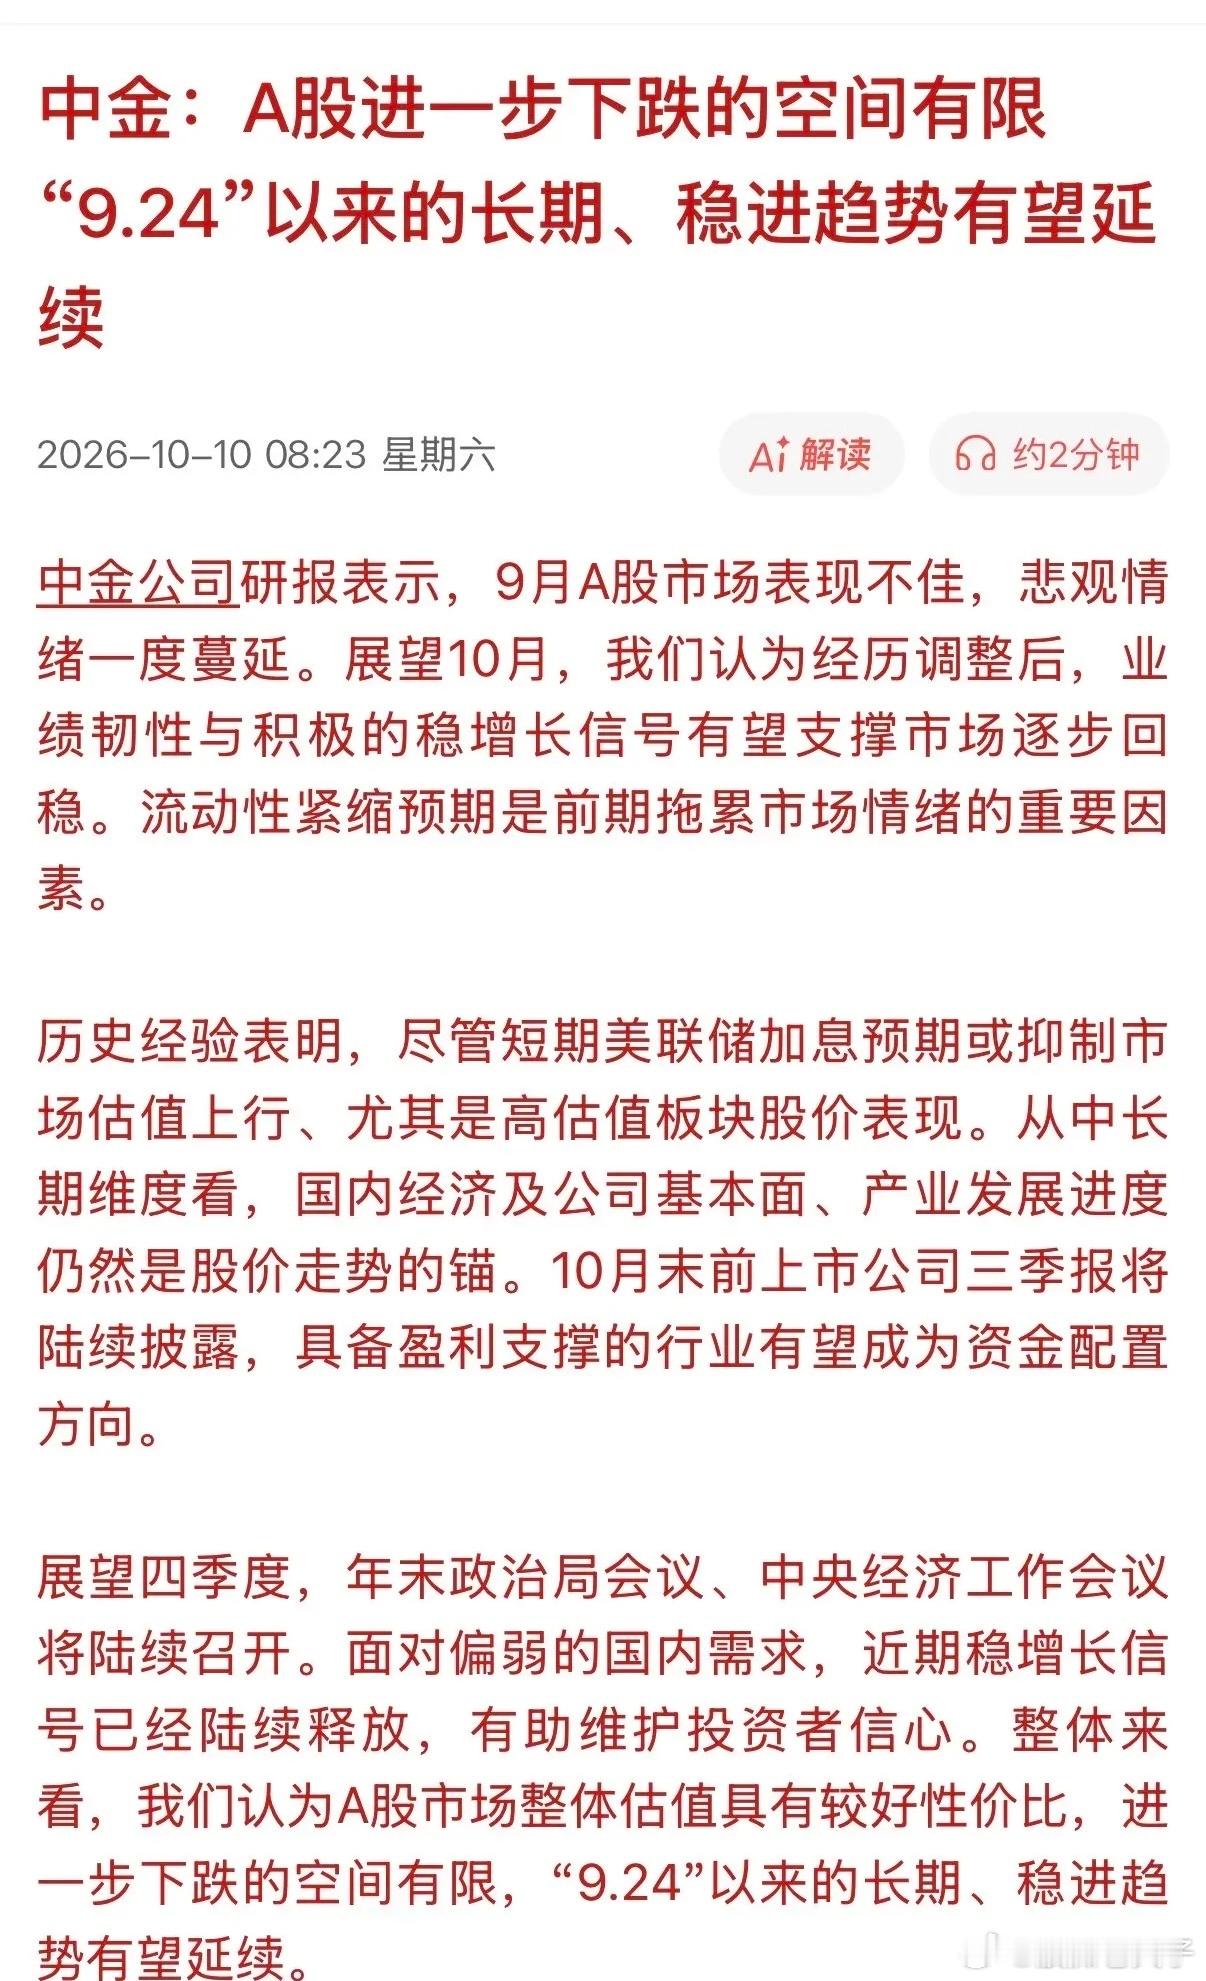
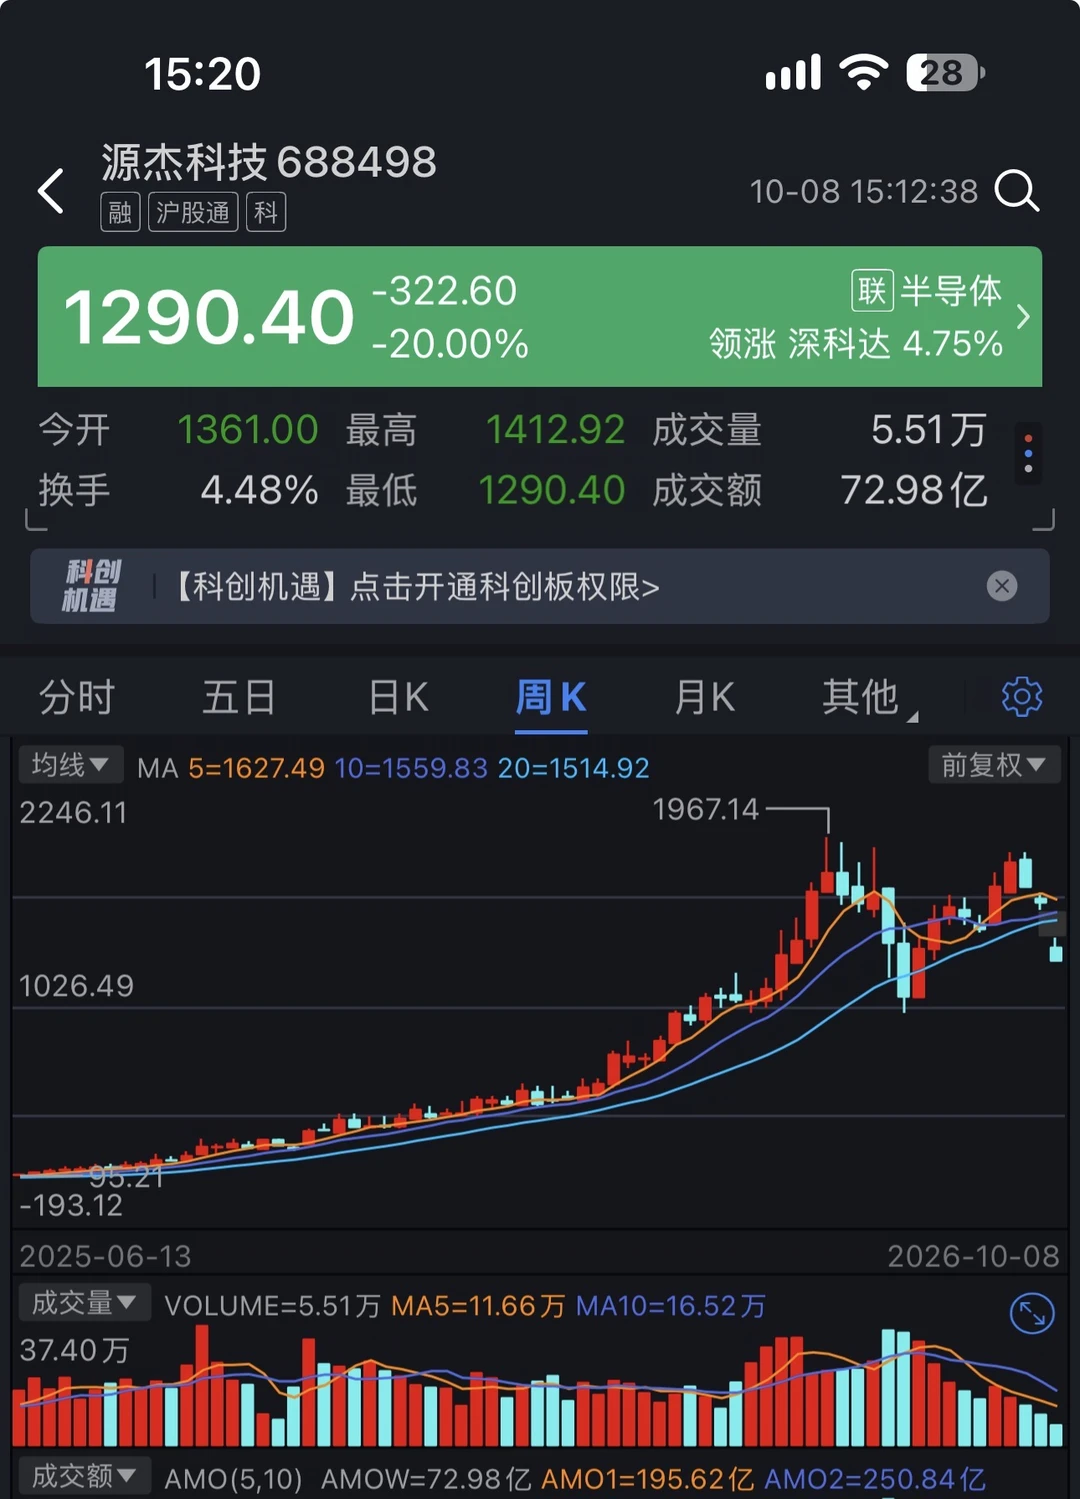
A股现在有个奇观:科创板一家公司市盈率两万六千倍,业绩不变的话,得两万六千年才能回本,居然还有人买,还没崩。
巴菲特要是在咱们这市场,估计得吓出心脏病。优质股在跌,没业绩保障的反而涨得欢,这不健康。
这场景太像2000年互联网泡沫了。
1998到2000年,纳斯达克三年涨了278%,接近三倍。同期巴菲特股价跌了51%,从八万多跌到四万多,当年收益只有0.5%,纳斯达克涨20%多。
1999年9月27号,华尔街日报头版登了句“沃伦你怎么了”,跟咱们说“廉颇老矣”一个意思。巴菲特啥也没说,他在太阳谷刚演讲完,说互联网和新机器不可持续,终归要回归价值。
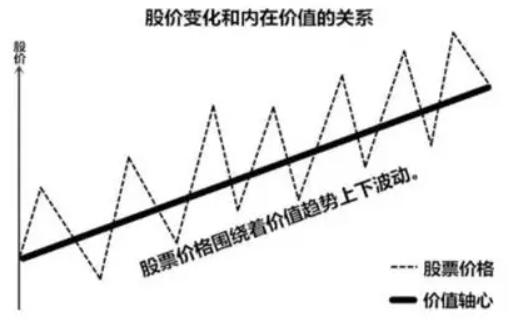
2000年3月,纳斯达克从5000点一路砸到1000点,跌了78%,真正的股灾。
同时巴菲特股价涨了131%,这就是“巴菲特时刻”。
现在纳斯达克市盈率不到40倍,38、39倍。30倍巴菲特就开始卖了,到现在手里攥着4000亿美金现金。
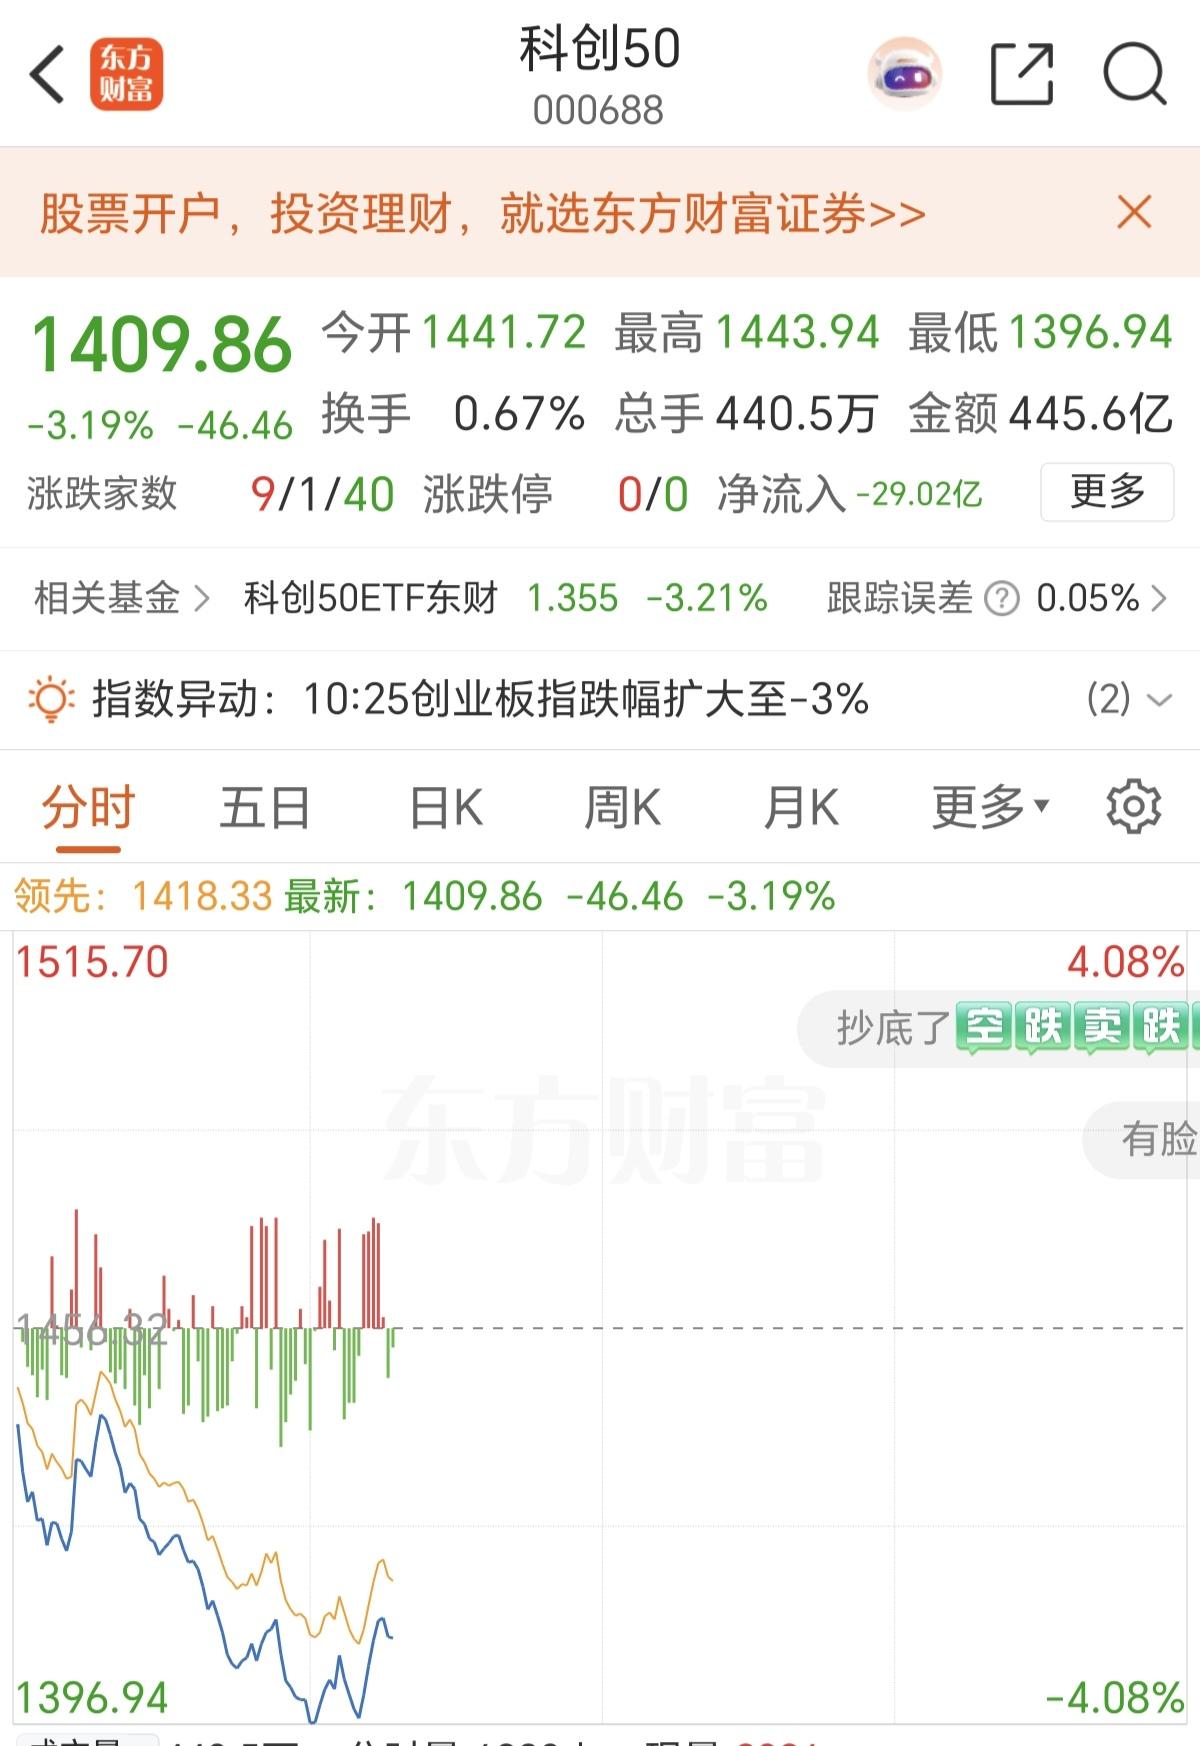
为什么?因为指数市盈率超30他就觉得高,一直卖。关键是他边卖指数还边涨,快40倍了。咱们科创50现在多少倍?176倍,是他的好几倍。巴菲特30倍就往外卖,176倍,他得吓死。
巴菲特讲过一个笑话:他在商学院讲课,出题让学生给科技股估值,谁给估值就打谁不及格。意思是科技股根本没法估值,变化太快,你不知道今年明年啥情况。你觉得你能估,证明你压根不懂。
再给你们个数据,可能更震撼:科创板一季度500多家企业,利润总共210亿。
腾讯一家公司的利润,是它的三倍。但科创板市值是腾讯的四倍。业绩人家是你三倍,估值你是人家四倍,三乘四,科创板比腾讯贵12倍。
这全世界估计都找不出第二家。但还有人买,为什么?
大家不关注这个,只关注情绪在不在、故事还能不能讲。但泡沫一定会破,破了之后冲进去的人血本无归,暴跌之后是回不去的。每次钱都挤在那1%的股票里炒,就是最危险的时候。
AI肯定是这个时代最大的变革,远超前面三次工业革命。但利润真有那么快增长吗?还在验证。全球最大的OpenAI,利润远远覆盖不了支出,这种大额亏损能维持吗?能持续吗?得打个问号。
现在大家盯着芯片半导体,但芯片半导体是什么?就是二十年前房地产的钢筋水泥。房地产好的时候,钢筋水泥肯定涨,都要建房子。房地产饱和了呢?房子都没了,你买钢筋水泥干嘛?股票一落千丈。
AI的钢筋水泥,就是那些算力芯片、光芯片、配套机房。买来建成高速公路,我们该关注什么?关注收费站。坐在收费站上,车一过就收钱,要的是过桥过路费收入。AI的过桥过路费是什么?是电,卖电才是可持续赚钱。
再往大了说,中国电力成本是美国的十分之一。以前特高压没法把电卖到美国,现在不一样了,token成本是他们的二十分之一,可以卖到美国、卖到全世界。卖token的同时,其实在卖电。
电靠什么?火电、水电、核电、风电,火电占中国电力一半以上。火电靠什么?靠煤炭、靠油。这些能源,一定会是爆炸性的需求增长。
现在芯片半导体还有比较高的利润,但这东西门槛没你想的那么高,钢筋水泥而已。很快大家涌进来,毛利率一被打下来,这行业就不好做了。
我个人认为,现在A股这个位置,钱该往能源板块转,因为它持续有现金流,也没那么复杂。没人想慢慢变富,但我们赚的是企业成长的钱,价值投资是逆人性的。
巴菲特60年6万倍,多数人视而不见。快就是慢,慢就是快。
关注我,价值回归这条路,我陪你慢慢走。