美国恐怕再也难以重新崛起,原因主要有两个:第一是沉重的国债,美国人靠着贪心一直在过度消费;第二是美国依赖霸权积累财富,但霸权终有一天会被瓦解。
美国经济眼下最值得看的信号,已经从华尔街的涨跌,转到了华盛顿的账本。新华社10月9日报道,美国2026财年联邦预算赤字约2万亿美元,比上一财年增加12.2%;财政收入5.403万亿美元,支出却达到7.396万亿美元。收入在涨,窟窿却扩大了,说明问题已经进入财政结构内部。
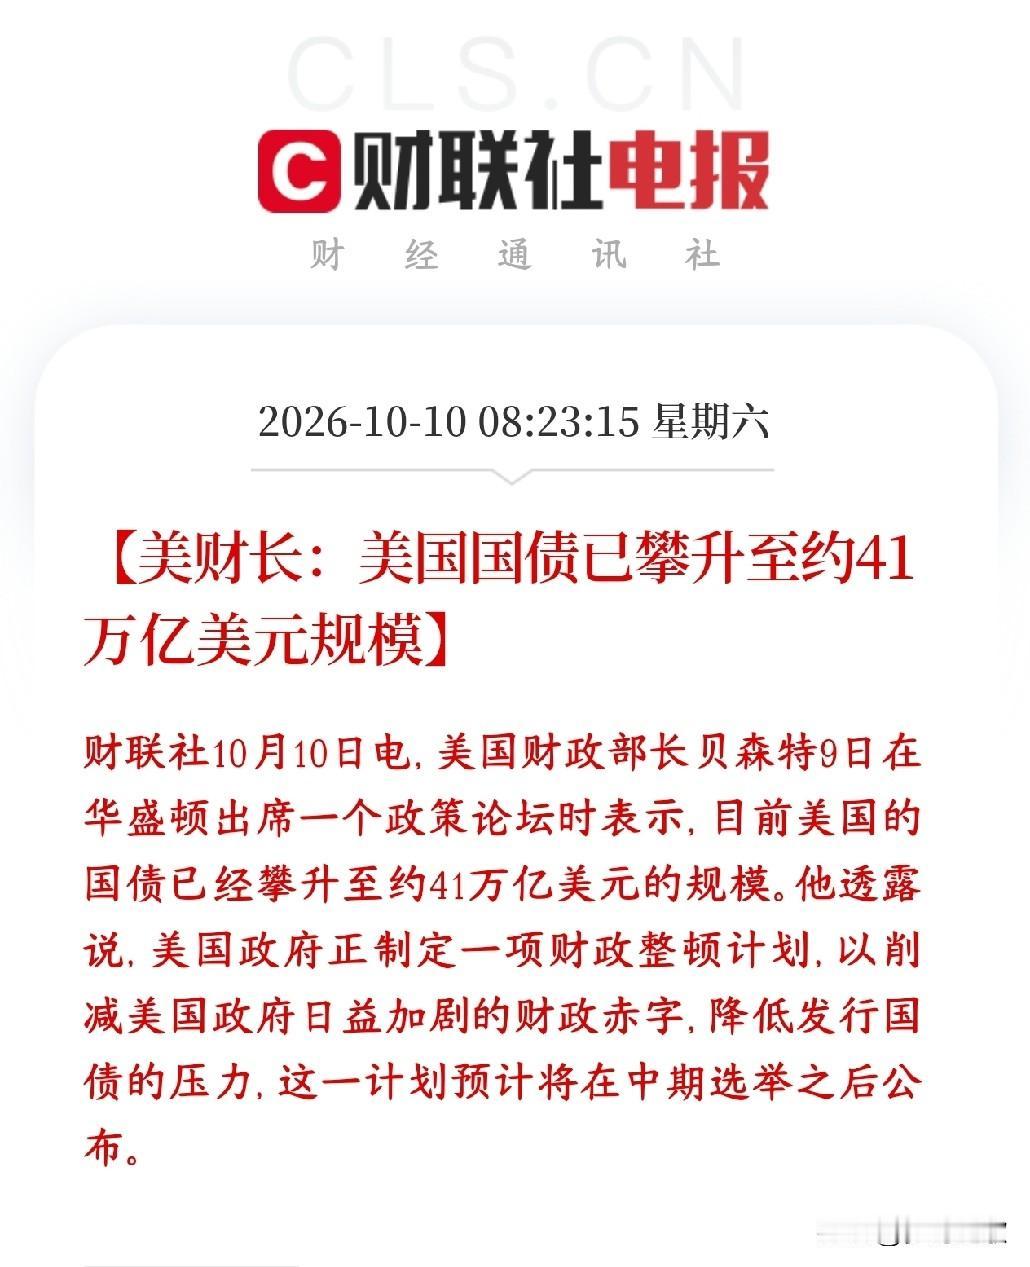
更直观的是债务。美国财政部数据显示,截至8月18日,联邦政府未偿还公共债务达到40.05万亿美元,其中公众持有部分32.27万亿美元。债务多并不等于马上出现危机,可当规模不断刷新纪录,政府每出台一项产业补贴、扩大一项军费或者推动一轮减税,都要先面对融资成本。
这也是美国今天和二三十年前很不一样的地方。过去经济扩张时,新增债务还能被增长、低利率和美元需求部分消化,现在高额利息本身已经成为支出增长的重要来源。新华网8月的分析提到,2026财年上半年美债利息支出达到5290亿美元,相当于美国国防和教育支出的总和。
钱被利息吃掉一块,真正需要长期投入的地方就更难办。美国想补基础设施、扶持芯片、扩充能源体系,还要给人工智能和先进制造业创造条件,这些都不是几年就能结束的项目。财政空间越来越贵,意味着美国维持技术领先所付出的成本,会比过去更高。
另一个变化发生在美国最熟悉的金融领域。欧洲央行数据显示,截至2025年底,黄金占全球官方储备资产约27%,美国国债降到22%,较2023年底下降4个百分点。这里不能简单理解成“美元已经失去地位”,但全球央行主动增加黄金、分散储备风险的趋势已经很清楚。
今年9月又出现一个很有代表性的动作。荷兰央行把约86吨黄金从美国和加拿大调整到英国及本国,法国此前也调整了部分存放在纽约的黄金。新华社援引相关分析认为,这与地缘政治风险以及对资产安全的担忧有关。金融工具一旦被频繁赋予政治功能,市场自然会重新计算安全成本。
美国试图用制造业回流修补这些问题,但产业链比一座厂房复杂得多。新华社今年4月梳理发现,美国推动所谓“对等关税”一年后,制造业成本、基础设施等长期短板依然存在;人民日报客户端也指出,关税推高海外原材料成本,一些美国企业反而面临成本上升和供应链受阻。
工厂可以用补贴吸引,成熟产业生态却需要设备商、零部件企业、技术工人、物流网络和稳定市场一起形成。亚洲制造业经过几十年积累形成的配套能力,很难靠提高关税在几年内整体搬走。美国真正缺的,恰恰是这种需要时间沉淀、无法单靠金融资本快速购买的产业组织能力。
我认为,美国今后面对的核心约束,是财政成本、金融信用和产业重建开始互相牵制:债务越重,扶持产业越贵;外部越担忧美国政策的不确定性,维持美元和美债吸引力的成本越高;制造业回流越慢,美国就越依赖金融和科技优势维持竞争力。
观察中美长期竞争,不能只盯一两轮关税或者某项技术限制,更要看制造业体系、能源保障、科技投入和金融安全这些基础能力。美国依然拥有强大的科技、资本和军事实力,但想重新回到过去那种几乎没有同等级竞争者的单极优势时代,现实条件已经越来越少了。