一个历史性的拐点,已在无声中到来。
今年1到8月,国内居民新增人民币贷款直接跌到了负10300亿元。这是什么概念?有统计以来,历年同期这个数字从来都是正的,今年是第一次由正转负。
直白点说就是,所有老百姓加在一起,还给银行的钱,比新从银行借出来的钱,还多了一万多亿。整个居民部门,第一次集体进入了“净还钱”的状态。
对比一下更能看出落差有多大。
去年同期,这个数字还是正的7110亿元,一年时间,同比少增了17410亿元;再往前倒到2021年同期,那还是居民加杠杆的巅峰时刻,新增贷款有55614亿元。
和巅峰比,短短三年时间,落差超过了6万亿元。以前大家还在讨论“少借点钱”,现在是直接摊牌:不借了,有余钱全拿去还债。
可能有人会说,不对啊,身边还是有人贷款买房、有人办消费贷,怎么就整体负了?其实不是没人借钱,是还钱的速度远远超过了借钱的速度。
就像一个水池,一边往里放水,一边往外排水,以前放的比排的多,水位一直涨;现在排的比放的多,水位开始往下降了。
这股“还债潮”里,房贷绝对是大头。前几年买房的家庭,很多房贷利率在5%以上,甚至有6%的,这两年市场利率一路往下,新增房贷都降到4%以内了。
老房贷背着高利息,很多人算过账,手里的钱存银行、买理财,收益还没房贷利息高,那不如提前还贷,相当于变相赚了利息差。
更关键的是预期变了,以前大家默认房价会涨,贷款买房是“用银行的钱赚自己的钱”,杠杆加得越多赚得越多;现在房价普涨的时代过去了,很多人觉得房子不涨甚至微跌,那贷款就不是资产放大器,而是实实在在的负债压力,早点还完早点省心。
除了房贷,日常消费和经营的借贷意愿也在往下走。以前装修、买车、旅游,甚至买个家电,大家都愿意分期,觉得提前享受没什么不好,反正未来收入会涨,慢慢还就是。
现在不一样了,不管是上班的还是做小生意的,普遍觉得钱没以前好赚。中年人担心失业,不敢背二三十年的长期贷款;年轻人找工作竞争大,也不敢随便透支未来的收入。
大家的消费逻辑从“花明天的钱圆今天的梦”,慢慢变回了“有多少钱办多少事”,手里握着现金、身上没债,才觉得踏实。
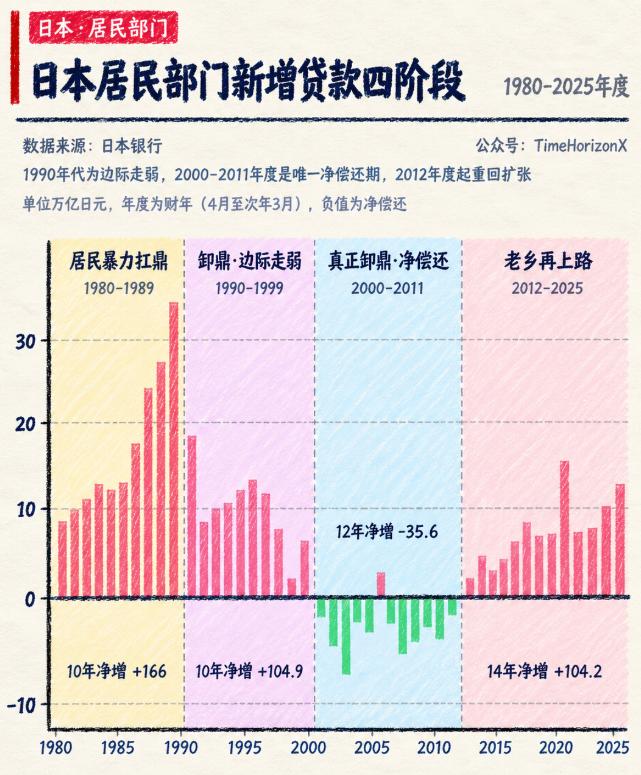
前几年总有人说“居民降杠杆”,其实那时候更多是“降增速”——借钱的速度慢了,从大口大口加杠杆,变成小口小口借,整体还是在往上涨,就像开车松了油门,但车还在往前滑。
但今年不一样,是真的踩了刹车,甚至挂上了倒挡,开始实质性地往回还债。这不是简单的借钱意愿下降,是居民部门的资产负债表,第一次进入了收缩的周期。
这个变化带来的影响,其实已经渗透到方方面面。
对银行来说,房贷曾经是最稳的优质资产,躺着都能赚利息,现在大家扎堆提前还贷,优质贷款少了,息差收入跟着受影响,所以才会有银行各种设置提前还贷的门槛。
对消费市场来说,大家的收入优先拿去还债,能花在吃饭、购物、旅游上的钱自然就少了,内需恢复的节奏也就慢了下来。
至于房地产市场,过去二十年楼市的黄金期,本质上是居民加杠杆的周期,大家愿意贷款买房,市场才有源源不断的购买力;现在大家不愿意加杠杆了,光靠刚需的全款和少量贷款,市场的底层逻辑其实已经变了。
说到底,这不是某个人的选择,也不是什么政策引导的结果,是千千万万普通家庭,对着自己的小账本,一笔一笔算出来的决定。
当未来的收入预期没那么确定的时候,最稳妥的选择就是削减债务、轻装上阵。“无债一身轻”这句老话,在今天又重新成了很多人的生活准则。
这个历史性的拐点,更像是一面镜子,照出了大家对当下和未来的真实心态。什么时候工作更稳了,收入预期涨上去了,大家觉得借钱投资、借钱消费是划算的,杠杆自然会重新加回来。
现在这个阶段,与其说是“冰河期”,不如说是一次集体的休养生息——把债务包袱卸一卸,把心里的底气攒一攒,等日子稳了,自然也就敢往前迈步了。