中国芯片这招,确实够绝:先把28纳米、55纳米成熟芯片打成地板价,攥住基本盘,再慢慢啃高端。美国急就急在这儿,高端芯片卡脖子,但汽车、家电、工业制造全得靠成熟芯片托底。
先说一组数字。TrendForce集邦咨询的预测很直白,2026年全球新增的12英寸成熟制程产能里,77%来自中国大陆。
什么概念?全世界以后新增的基础芯片产能,四分之三建在中国。
主要覆盖的就是28纳米、40纳米、55纳米这几个节点。
再看存量。
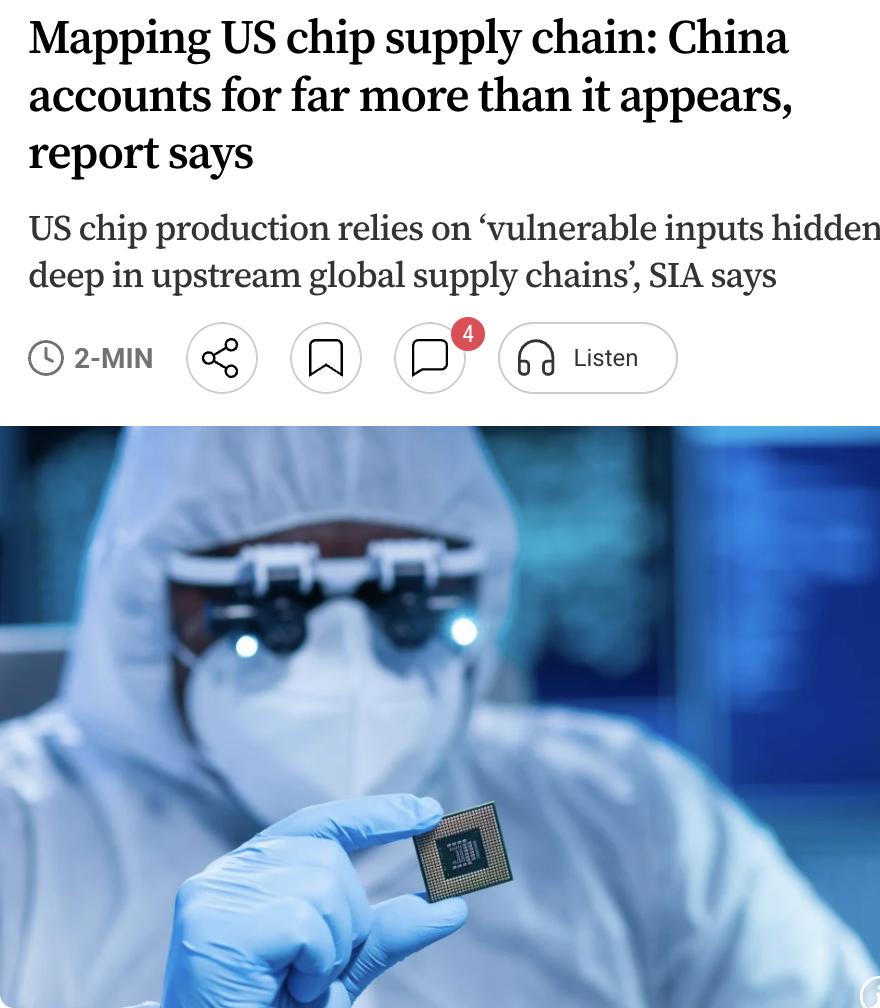
美国半导体产业协会SIA的数据,中国传统芯片产能全球占比,从2015年的19%,一路涨到2024年的35%以上,预计2027年冲到39%。
新华网今年9月的报道也印证了这一点,28纳米及以上成熟制程芯片的中国产能,全球占比已接近30%。
而全球70%的芯片应用需求,都集中在成熟工艺领域。
这不是纸面数据。
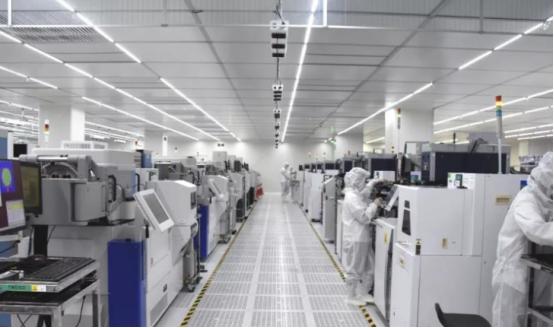
中芯国际今年二季度月产能已达109.65万片,折合8英寸标准逻辑,产能利用率93.7%。
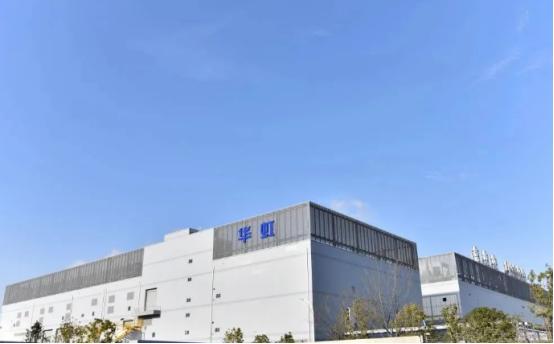
华虹宏力月产能50.8万片,同样满负荷运转。
扩产还在加码。
华虹9月初刚宣布,无锡三期项目总投资69.5亿美元,建一条月产能5.5万片的12英寸特色工艺产线。
中芯国际也花了406亿收购中芯北方49%股权,把12英寸产能进一步攥紧。
价格端更有意思。
去年12月,中芯国际率先对8英寸BCD工艺提价约10%,台湾的世界先进立刻跟进,涨幅一模一样。
今年6月,晶合集成也宣布全面上调代工价格10%。
按理说,产能大扩张应该降价才对,怎么反而涨了?答案在需求端。
AI芯片把台积电、三星的先进产能全吸走了,成熟制程没人愿意投。
但汽车、家电、工业控制这些领域,对成熟芯片的需求只增不减。
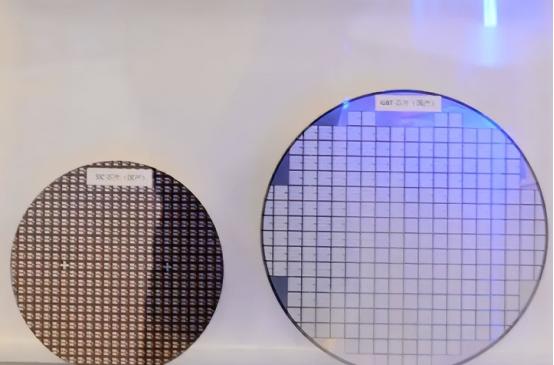
一台新能源汽车里,电源管理、MCU、传感器、IGBT,全是28纳米以上的成熟芯片。
电动车的半导体含量是燃油车的两倍,智能车更是8到10倍。
家电、工业机床、电网设备,道理一样。
美国商务部2024年12月出过一份报告,按出现频次统计,三分之二的美国整机里,都掺着在中国代工线流出来的成熟制程芯片。
可折算成货值,这部分只占1.3%。
这组数据很说明问题。
成熟芯片单价低、利润薄,但用量极大、不可或缺。
美国厂商早就把这块产能往外迁了,自己只留高端。
结果现在发现,高端卡得住中国的脖子,成熟制程反而被中国攥住了命脉。
这套打法的核心,不是技术弯道超车,而是产业链卡位。
先进制程决定芯片性能的上限,但成熟制程决定整个制造业的成本底线和供给安全。
谁掌握了成熟制程的规模,谁就掌握了全球电子制造业的定价权。
中国走的路径很清晰:先用规模把成熟芯片的成本打下来,靠性价比吃掉全球份额,稳住现金流和产业链基本盘。
再用成熟制程赚的钱和积累的工艺经验,反向支撑高端突破。
这不是赌一把,是步步为营。
美国的焦虑也在这里。
高端芯片封锁确实能延缓中国的AI算力发展,但汽车、家电、工业制造这些实体经济的底盘,全靠成熟芯片撑着。
中国一旦在成熟制程形成绝对产能优势,等于握住了全球制造业的"水电煤"。
更关键的是车规认证这道坎。
AEC-Q100可靠性认证周期长达3到5年,过去海外厂商靠这个壁垒把中国芯片挡在车企供应链外。
但现在国产芯片已经批量上车,上汽的"星驰芯途"项目就是例子,T-Box通信模组的芯片实现了国产化替代。
认证一旦过了,替换就是不可逆的。
当然也有隐忧。
成熟制程产能扩张太快,一旦全球需求波动,可能出现阶段性过剩。
设备端,28纳米以上的国产设备虽然基本可用,但部分关键材料和高端设备仍依赖进口。
这些都是下一步要解决的问题。
但大方向已经定了。
中国芯片不是非要在3纳米、5纳米上跟美国硬碰硬,而是先把70%的市场需求攥在手里,再图高端。
这步棋,走得稳,也走得狠。