难怪中菲在南海再起摩擦,马尼拉一份最新贸易数据,暴露了真正的利益底牌
南海摩擦一轮接一轮,菲律宾在海上动作越来越大,但另一边,中菲经贸却没有跟着“脱钩”。菲律宾统计局9月底公布的8月贸易数据尤其扎眼:中国仍是菲律宾最大进口来源地,单月进口额29.4亿美元,占其全部进口的22.7%。
这说明一个很现实的问题:安全矛盾归安全矛盾,真要把经贸关系一起掀翻,马尼拉承担的代价同样不小。
因此,把中国没有在经济上对菲律宾“一脚踩死”,简单理解成“舍不得出手”,其实并不准确。
更接近现实的说法是,中国手里确实有牌,但经贸牌一旦打到极限,损失绝不会只落在菲律宾一边。真正成熟的博弈,从来不是手里有什么牌就全部扔出去,而是算清楚哪张牌什么时候打,能够让自己收益最大、成本最低。
菲律宾最新数据恰恰说明,这个账并不简单。
先看最醒目的数字。
今年8月,菲律宾从中国进口29.4亿美元,占进口总额22.7%,排名第一。韩国以27.3亿美元紧随其后,日本不到9.4亿美元,美国约7.18亿美元。换句话说,菲律宾每进口100美元商品,就有接近23美元来自中国。
而且8月份还不是今年对华进口依赖最高的时候。
7月份,菲律宾从中国进口高达41.7亿美元,占当月全部进口的29.5%。韩国只有12.7%,日本7.9%,美国5.4%。中国一个国家的份额,相当于日本、美国再加上几个主要贸易伙伴的规模。
把时间拉长,情况更清楚。
菲律宾统计局公布的2026年上半年数据显示,菲律宾从中国进口232.3亿美元,占其全部进口的29.7%。中国依然稳居第一,韩国只有12%,日本7.6%,美国5.6%。这已经不是普通的“大贸易伙伴”关系,而是一种相当深的供应链连接。
更关键的是,菲律宾买的并不全是可以轻易替换的消费品。
8月菲律宾进口规模最大的商品是电子产品,占总进口34.8%;其次是矿物燃料,达到14.3%。从用途看,原材料和中间产品占39.7%,资本品又占27.8%。也就是说,菲律宾大量进口不是为了超市货架上多几件商品,而是直接关系到工厂生产、电子制造、设备投资和产业运行。
这才是问题真正敏感的地方。
如果只是衣服、玩具、日用品,换一个供应商,无非价格贵一点、运输远一点。
但原材料、中间品和资本设备不一样。一旦供应链重新洗牌,企业需要重新认证供应商,调整物流网络,承担库存、汇率和交付风险。最后增加的成本,会层层传到制造企业、出口商和普通消费者身上。
菲律宾当然可以从韩国、日本、美国或者东盟其他国家扩大采购,但“能买到”和“能够以同样价格、同样规模、同样速度稳定买到”,完全是两回事。
这也是为什么南海局势虽然紧张,中菲贸易却没有同步断裂。
甚至在菲律宾出口端,中国仍然占有重要位置。
今年8月,菲律宾对中国大陆出口10.5亿美元,占全部出口11.5%,仅次于美国和中国香港,在单一经济体中位居前列。上半年,菲律宾对中国大陆出口52.1亿美元,占菲律宾出口总额11.1%。
所以中菲经贸关系并不是“中国单方面舍不得菲律宾”。
菲律宾同样舍不得中国市场和中国供应链。
而且从结构上看,马尼拉面对的问题反而更棘手:中国是一个超大型工业体系,菲律宾某些商品在中国市场可以找到替代来源;可菲律宾如果突然削减大量中国工业品、中间品和设备采购,重新寻找同等规模、价格和交付能力的供应商,难度未必更小。
这种不对称,才是最新贸易数据真正值得关注的地方。
菲律宾政界可以在安全问题上不断强调与美国加强同盟关系,但美国的军事价值和中国的经济价值并不是一种东西,也不能互相替代。
美国可以提供军事合作、联合演习和安全承诺,却很难因为南海争议,就突然接管中国在菲律宾供应链中的位置。
今年8月就是最直接的对比:中国占菲律宾进口22.7%,美国只有5.5%。到了7月,中国占29.5%,美国只有5.4%。两国在菲律宾经济体系中的功能,本来就完全不同。
这也解释了一个看似矛盾的现象。
一边是南海摩擦不断加剧。
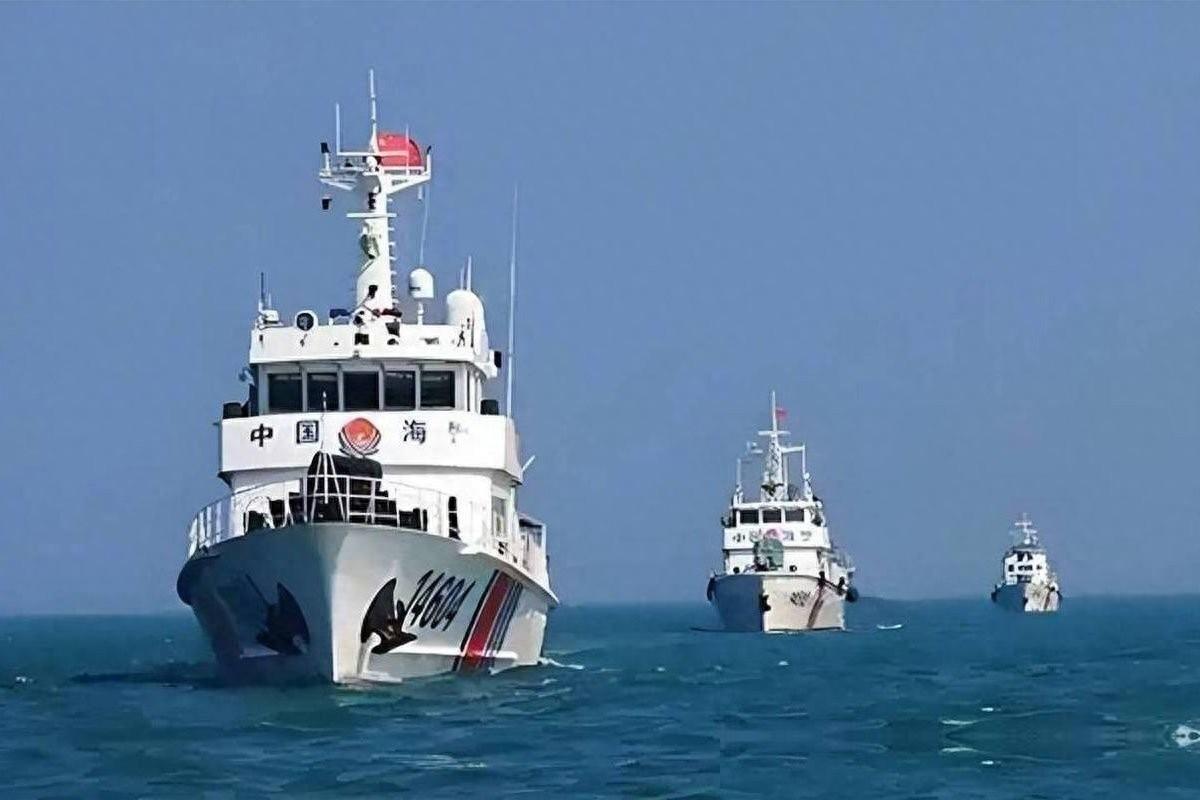
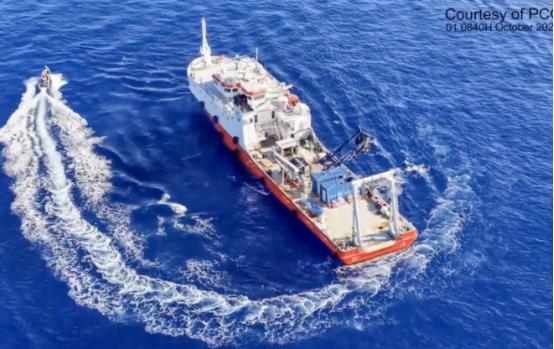
10月1日,菲律宾海警还出动其最大海警船和飞机,在巴丹群岛附近海域与中国船只发生新的海上对峙。路透社报道显示,菲律宾方面宣称行动迫使一艘中国科研船离开相关海域,中方海警船也出现在现场。双方在海洋科研活动是否合法以及相关海域权利问题上的立场存在明显分歧。
另一边,中菲之间每天仍有大批货轮、集装箱和工业品往来。
这不是谁“怕了谁”,而是国际关系本来就是这样。
国家之间完全可能在安全领域尖锐对抗,同时在经贸领域保持高度联系。中美如此,中日如此,中菲也一样。
有人会提出一个反问:既然菲律宾对中国进口依赖这么高,中国为什么不直接用贸易手段施压,让马尼拉付出更大代价?