横扫全球的中国汽车,却在邻国越南栽了跟头。
今年前8个月,中国汽车出口已经超过715万辆,新加坡、泰国、澳大利亚一个个都在抢中国车。
可一墙之隔的越南,画风完全不一样。
今年8月,越南新车卖了48484辆,同比涨了近两成,市场热得发烫。但销量前十的榜单翻到底,比亚迪、奇瑞、名爵、长城、吉利,一个都没有。唯一上榜的中国品牌是江铃,以越南本地公司名义排在第12位,一个月卖了159辆,市场份额0.3%。
159辆是什么概念?不够本土品牌VinFast一天的销量。
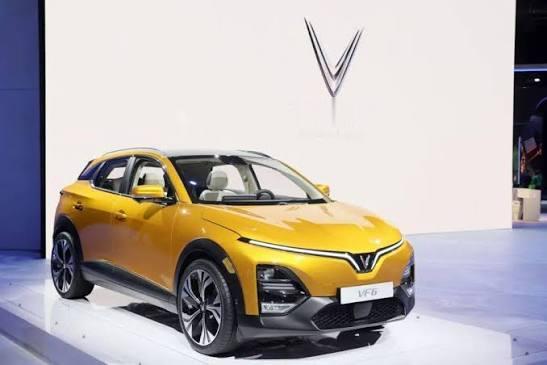
VinFast8月交付了20161辆,独占41.6%的市场份额,同比暴涨84.6%。前十名车型里它占了五席,单是一款VF 3微型车就卖了6453辆,比丰田整个品牌在越南一个月卖的还多。
丰田、起亚、三菱、现代这些日韩老牌子紧随其后,把剩下的蛋糕分了。中国车挤在夹缝里,连个像样的位置都没占到。
这就反常了。中国汽车连续三年全球出口第一,在泰国拿下七成电动车市场,在新加坡连续两年销冠,2月还首次超过日本成了澳大利亚最大的新车来源地。怎么到了越南,就像拳头打在棉花上?
先看越南这块市场有多大。一亿人口,只有9%的家庭有汽车,每千人保有量68辆,不到泰国的四分之一。近九成家庭日常还在骑摩托车。2025年经济增速8%,新车销量突破60万辆,照这个速度,到2030年年销量有望冲到100万到110万辆。
等于说,未来几年越南还能再长出大半个汽车市场。这么大的增量,谁都不想错过。
可中国品牌面前横着三道坎,一道比一道难跨。
第一道,VinFast已经把主场优势做成了体系。它成立不到十年,产品线从微型车VF 3到七座SUV全覆盖,还专门搞了Green系列做出租车和网约车。围绕它,越南已经建了约15万个充电端口,出行平台Green SM用的也全是VinFast的车。别人还在卖车,它已经把卖车、充电、出行服务串成了一条链。
第二道,日韩系攒了几十年的信任。丰田1995年就进越南建厂,现代、起亚也经营了多年,销售渠道、维修网点、零部件供应铺得密密麻麻。越南消费者买车不像国内,一辆中档车5.5亿越南盾,相当于两个普通劳动者不吃不喝干三年。这么大一笔支出,质量、维修、保值率都得掂量,老品牌天然让人放心。
而且还有一段历史包袱。2007到2009年,中国品牌就曾进过越南,后来因为销量和口碑问题又退了出去,给部分消费者留下了刻板印象。如今的中国车早就换了一代,但产品更新容易,人的印象没那么容易翻篇。
第三道,也是最要命的——价格优势没了。中国车打天下靠的是性价比,但越南对进口整车征收的关税最高能到70%,再加上运输和渠道成本,原本的价格优势被削得干干净净。
2024年比亚迪进越南时,Atto 3起售价7.66亿越南盾。同期VinFast VF 6含电池起售价7.65亿越南盾,两款车几乎一个价。你拿什么跟人家拼?
比亚迪也急了,今年轮番降价促销,Seal 5补贴8460万越南盾,Dolphin补贴4300万,可销量榜上还是看不到名字。不是车不行,是光靠降价撬不动这块市场。
不过,中国车企也没闲着。既然整车进口不划算,那就把工厂搬过去。
上汽通用五菱已经和越南TMT Motors合作,在当地组装宏光MINIEV和缤果。奇瑞旗下Omoda和Jaecoo在兴安省建了工厂,规划年产12万辆。长安和越南金龙汽车签了协议,在顺化建年产5万辆的乘用车厂。吉利也和Tasco成立合资公司,太平省的工厂年产能7.5万辆。
方向很明确:从"把车运过去卖"变成"在当地造、当地卖、当地服务"。
这条路不是没跑通过。奇瑞2014年就在巴西建厂,后来和当地汽车集团CAOA合资,2024年在巴西卖了6.1万辆,创了历史新高。吉利2017年入股马来西亚宝腾,导入车型和技术,2025年宝腾卖了15.8万辆,稳居马来西亚第二。
海外市场最终拼的,从来不是谁的车便宜,而是谁能把一整套经营体系扎下去。
所以2026年还不是中国品牌在越南的收获之年,更像是落子之年。工厂投产、车型本地化、渠道售后铺开,都需要时间。真正的决战,大概要到2030年前后。
越南这块硬骨头,迟早得啃。但啃下来的方式,不是靠把车从国内运过去,而是得把根扎进去。