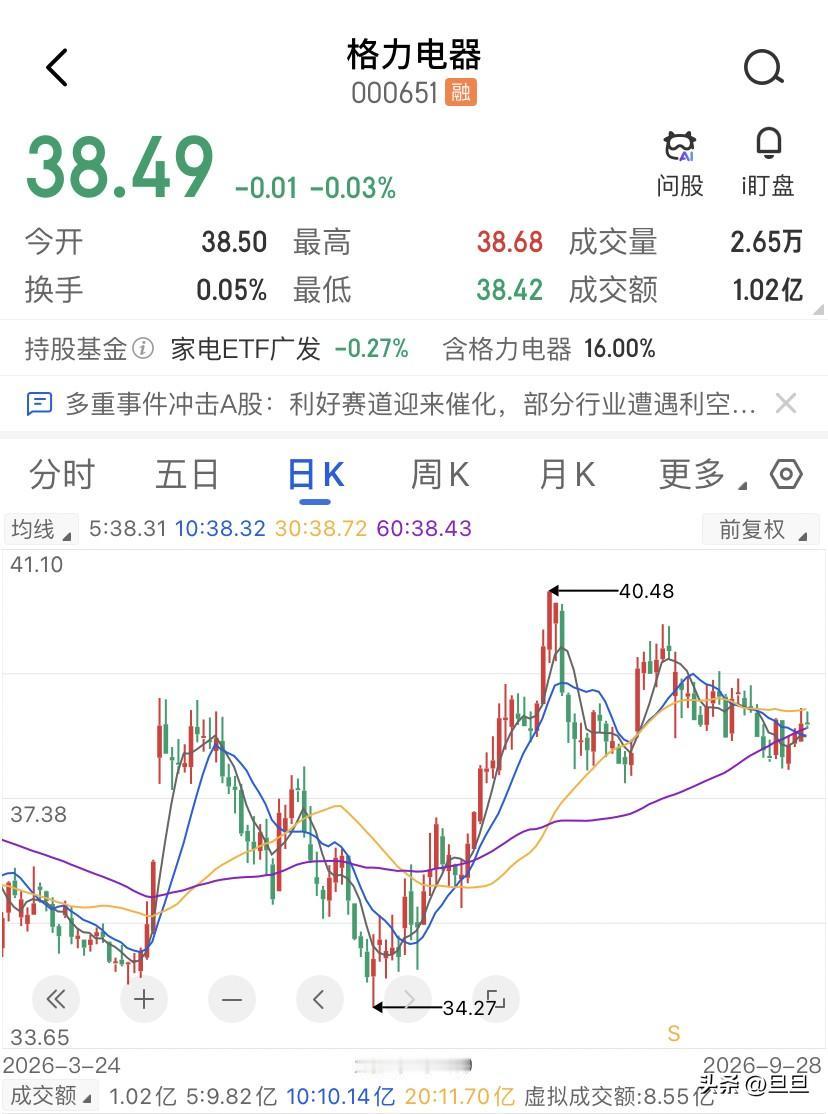
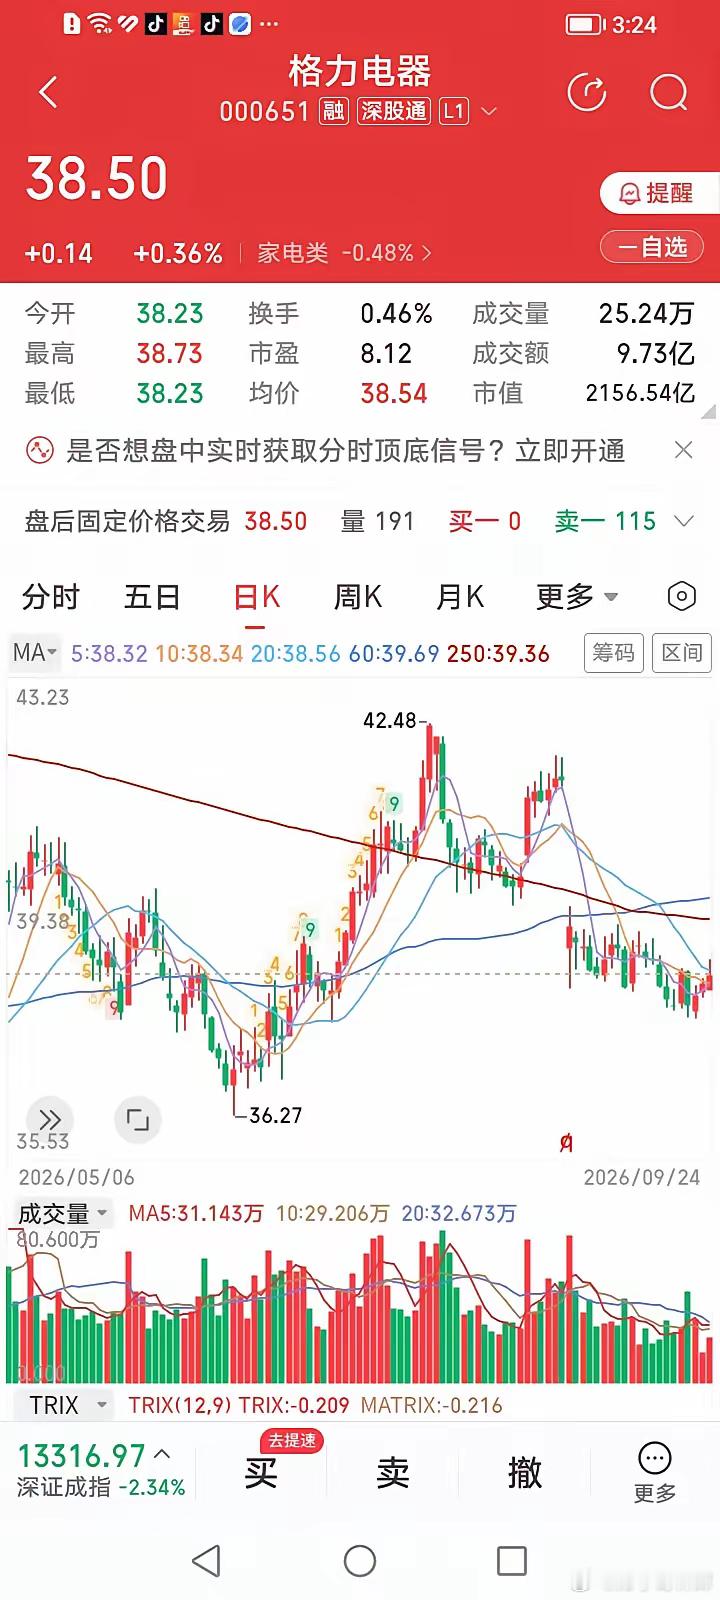
上市28年,从市场拿走的钱只有分出去的一个零头,格力电器52周高点在46元以上,现在38.5块,年初至今跌了差不多3%。中短期均线空头排列,MACD在9月22日双线下穿0轴,短期属于弱势调整阶段。支撑位看38.29-38.48块这个区间,压力位在40.67块,再往上42.47块是中期压力。说白了,价格就是被按在38-39块这个箱体里来回的磨啊磨的,成交量也没有放大,主力资金还在流出。技术面就是在等一个催化,要么是三季报超预期,要么是新的分红方案落地。
统计了一下,格力电器96年上市以来,只做过2次配股、2次增发,合计从市场拿走51.52个亿,但累计分红分了1476亿(加上25年度分配,已经超过1588个亿)。近10年光分红就分了1201个亿。这什么概念?就是假设你96年投了1万块进去,到现在光现金分红就拿了超过28万,还不算股价本身的涨幅哦。
你看看茅台,茅台的派息融资比是152倍,A股的第一,格力电器虽然没到那个量级,但放在整个A股市场也是第一梯队的。有意思的是,格力2020年以来还回购了约6.17亿股、耗资约300个亿,其中注销了4.14亿股,相当于变相又给股东塞了一大笔钱。
再拿去跟长江电力比比,长电电力上市20年融资只有1次,累计分红超2000个亿,分红融资比153倍,听着很牛,但长江电力有个细节,如果把上市后的增发融资也算进去,融资额约4588个亿,整体分红融资比就只剩1.76倍了,而格力电器的51.52个亿融资额是实打实的小口径,几乎没怎么从市场伸手。
所以格力电器本质上是一只类固收的资产,25年全年分红167.55个亿,分红率57.77%,股息率约7.5%,在银行理财跌破3%、十年期国债收益率不到1.7%的环境里,7.5%的股息率就是硬通货,险资和社保看重的,就是这个确定性。
近六个月13家机构给了格力电器的研报,目标价最低45.9块,最高54.4块,平均49.58块,普遍认为当前7倍左右的PE处于历史低位,华兴证券维持45.8块目标价,对应8倍27年PE,认为下半年低基数叠加国补退坡影响消化,营收有望改善。
如果格力电器26年维持每股3块左右的派息,38.5块的股价对应股息率约7.8%,这个收益率水平在历史上属于偏高的,2015年以来格力预期股息率超过8%的时间占比只有23%,而现在已经是7.5%-8%的区间了,高股息本身就构成股价的一个安全垫。
总的来说,格力电器现在的K线是在底部区域磨底,技术面偏弱但下行空间有限,38块附近有高股息托底。那个融资少分红多的观点本质是在靠实实在在的现金流回报股东,在利率持续走低的大背景下,这种资产的配置价值会越来越被长线资金认可。但短期别指望它暴涨,需要等三季报、分红方案、以及高瓴减持节奏明朗这几个催化因素落地,38-40块是当前的核心博弈区间,42块以上才算打开上行空间。
热点观点畅聊会 观点创作激励赛