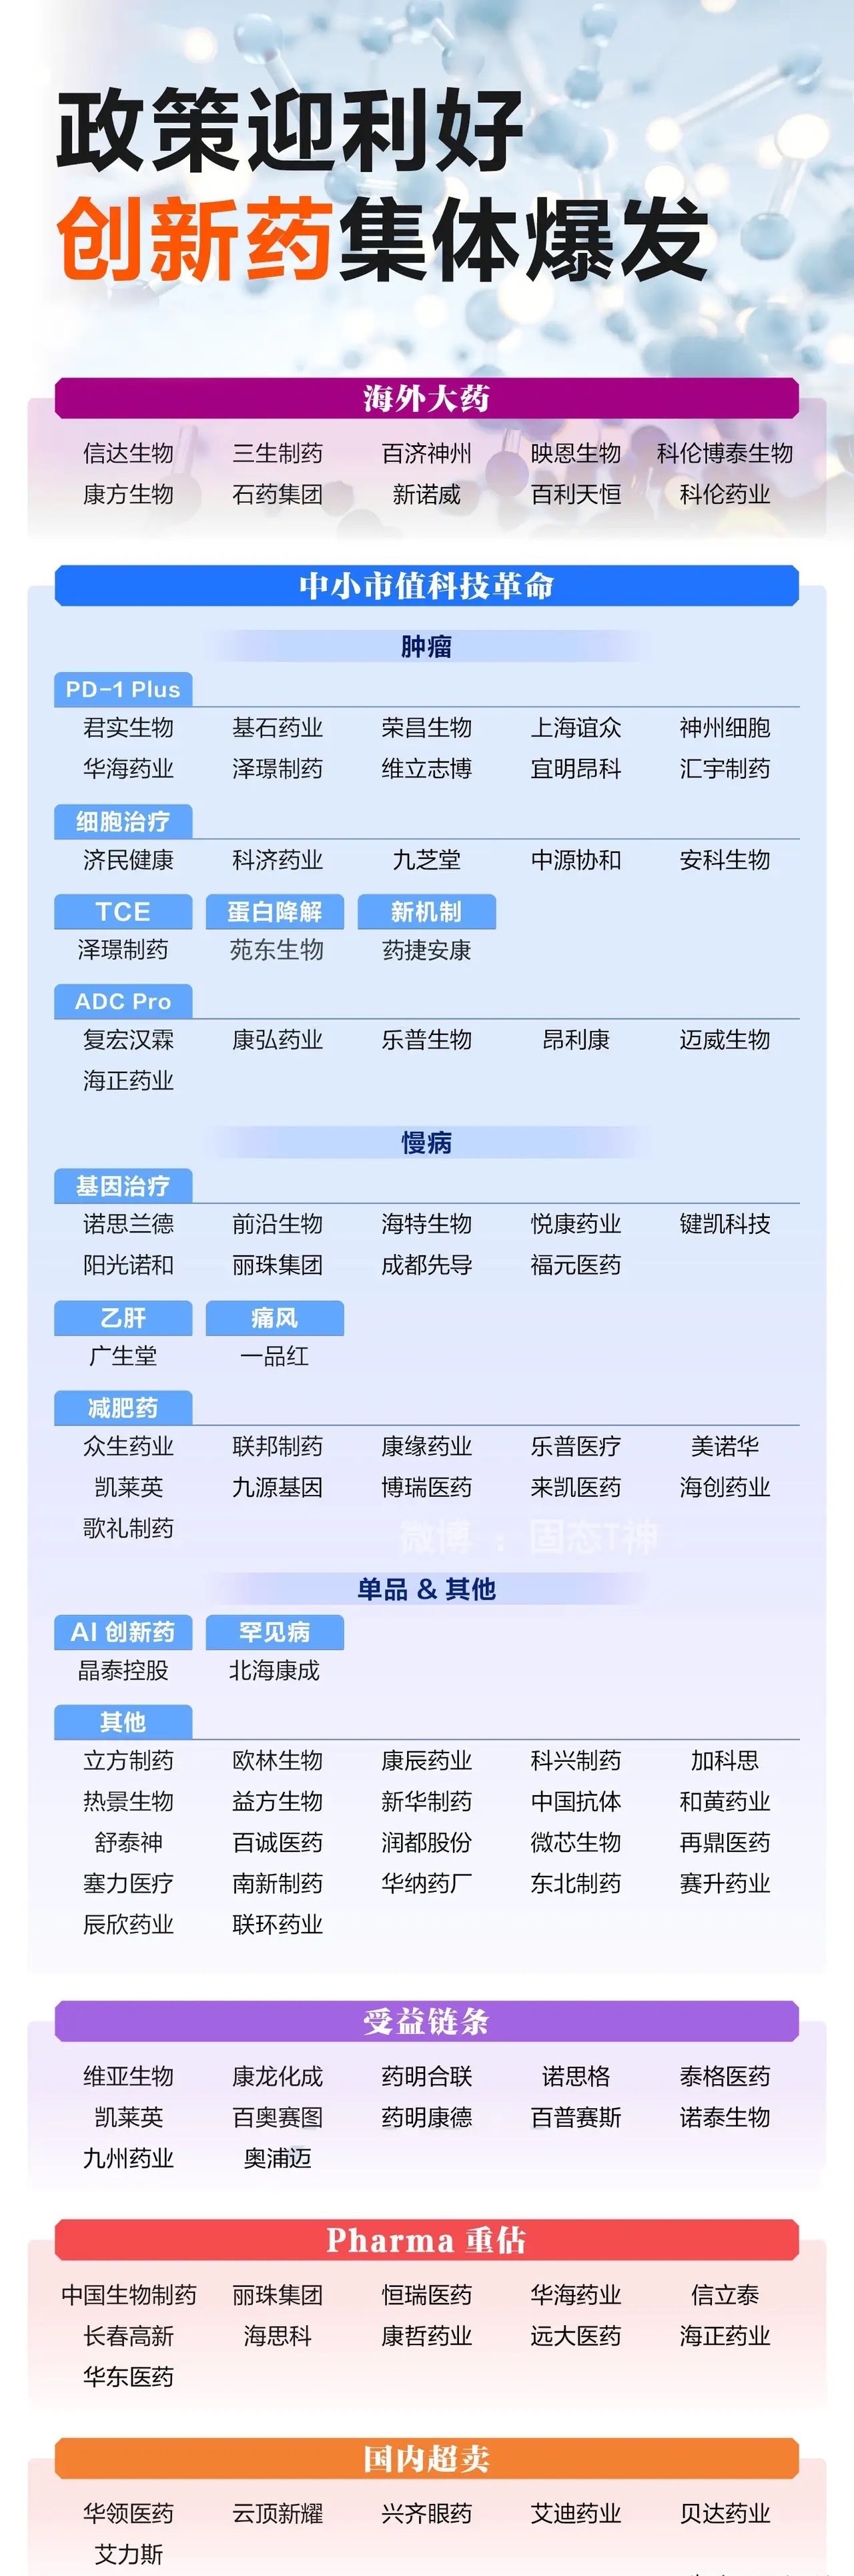
不少朋友最近都在聊创新药与CRO赛道,这个板块波动极强,大涨的时候爆发力十足,回调阶段同样毫不留情。很多人简单把它归为题材炒作,却忽略顶层产业政策正在重塑新药研发全产业链。
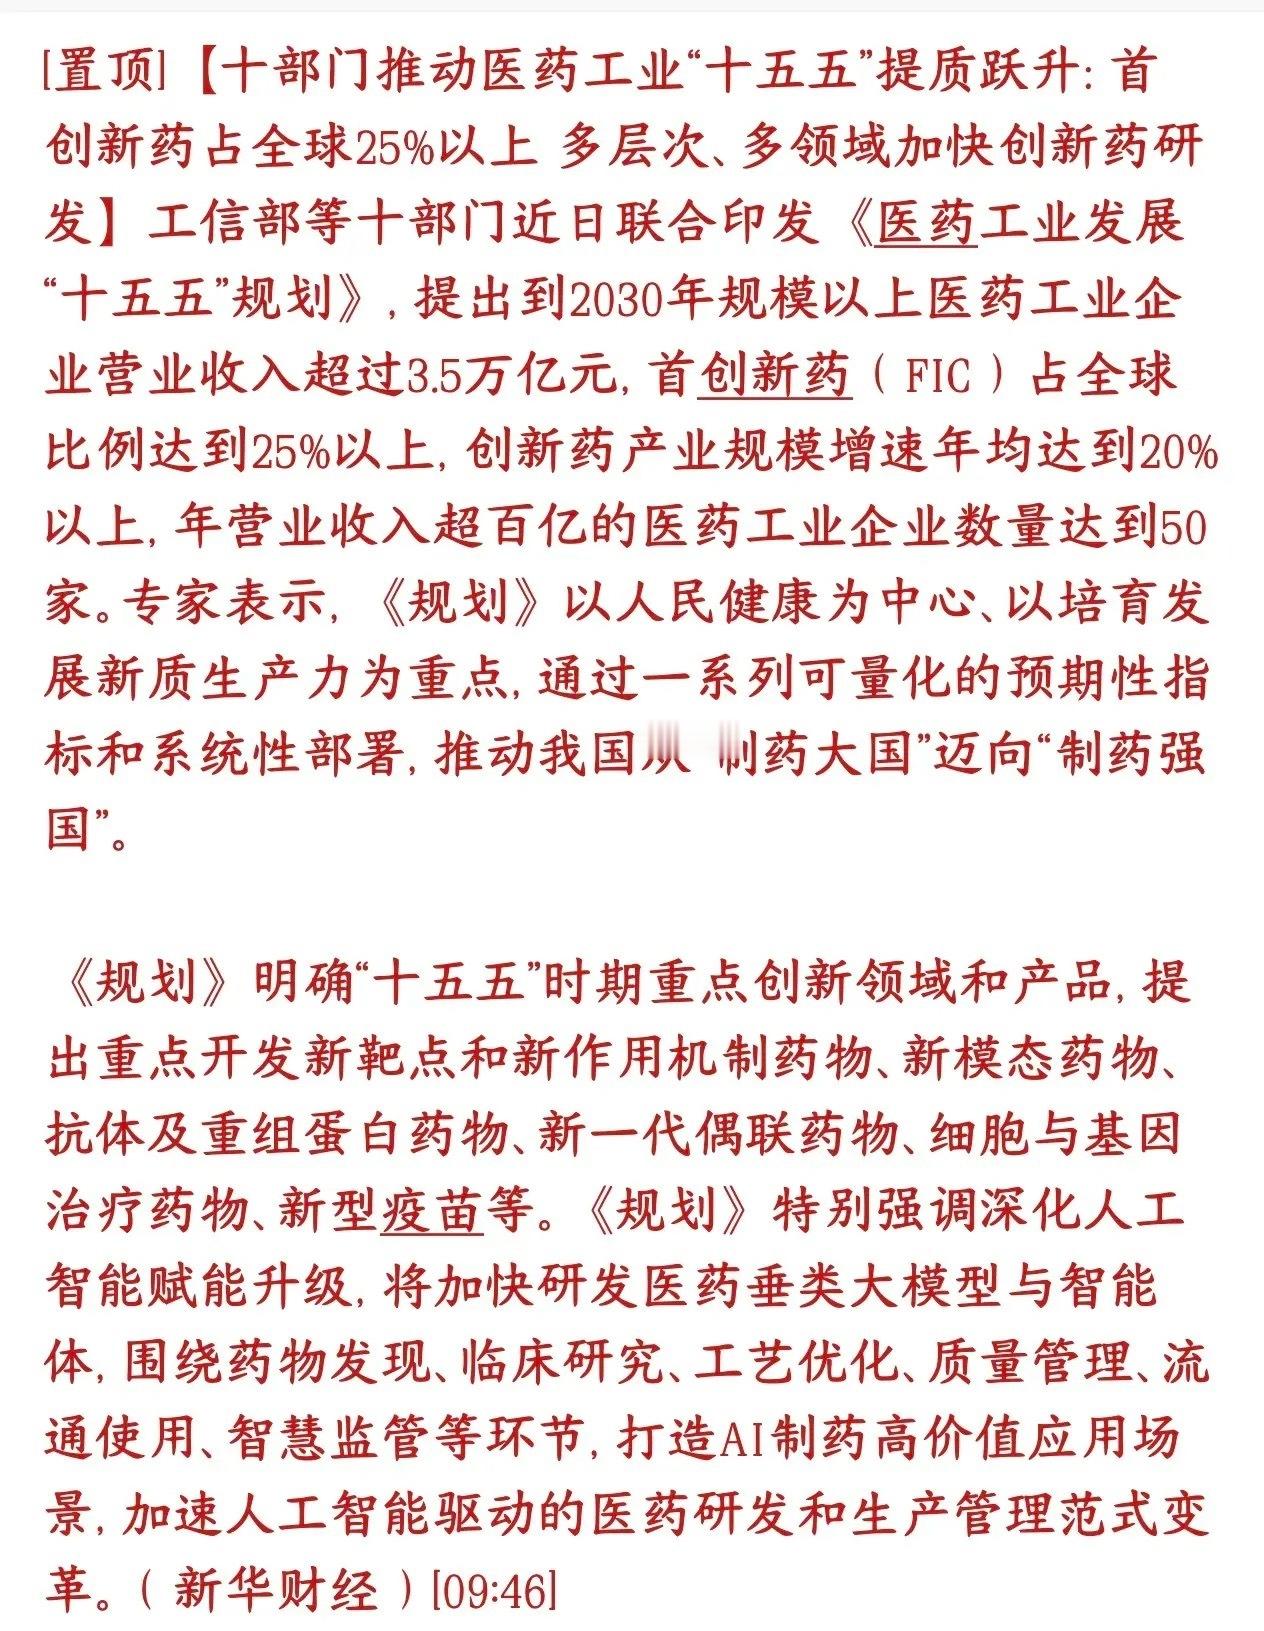
随着医药工业十五五规划落地,国内创新药产业发展路线已经清晰。文件提出,依托AI、计算医学、超算革新传统药物研发,同时布局生物制造、超限制造、太空制药等前沿方向。政策不是一纸文件,正在改变行业底层竞争逻辑。
参考机构观点,当前全球药企对新分子实体、重磅新药的试验标准持续抬升。国内CRO行业早已告别依靠低价人力接单的旧时代,行业比拼的核心,转向技术沉淀和创新成果转化。
经历前几年行业去泡沫,创新药赛道已经进入景气修复周期。政策加持叠加AI降低研发成本,海内外药企研发预算逐步回暖,上游承接研发外包的CRO、CDMO企业,有望优先受益订单回暖。
筛选这类企业,我习惯把ROE净资产收益率作为重要参考指标,衡量企业自有资本的盈利效率。下面盘点十家深耕CRO/创新药赛道企业,数据取自最新半年财报,仅作为行业案例学习。
十家CRO&创新药企业基本面拆解(ROE视角)
1. 成都先导核心壁垒:DNA编码化合物库,全球细分头部,拥有大规模化合物资源库。半年营收3.46亿,归母净利润8068万,ROE 5.24%。依托化合物库平台,助力药企早期筛选候选药物,AI制药时代进一步提升靶点挖掘效率。当前ROE偏低,资产盈利效率仍有提升空间。
2. 皓元医药深耕药物分子砌块、工具化合物,覆盖新药研发全链条服务,业务延伸至原料药与制剂生产。半年营收16.48亿,归母净利润1.712亿,ROE 5.3%。兼顾早期研发与产业化放大,创新药管线推进带动分子砌块需求。赛道新玩家持续涌入,长期存在竞争压力。
3. 奥锐特一站式CRO/CDMO服务商,覆盖药物筛选、工艺开发、临床样品到商业化量产,原料药、制剂产业链配套齐全。半年营收8.284亿,归母净利润1.587亿,ROE 5.8%。优势是承接全周期创新药项目,行业景气上行可拿到海内外订单。业绩受项目交付、下游药企研发进度影响较大。
4. 九典制药打通原料药、药用辅料、多剂型制剂产业链,自研创新药管线+对外CRO/CMO/CDMO外包双线并行。半年营收12.87亿,归母净利润1.597亿,ROE 5.94%。自研业务稳住基础营收,外包业务分享行业扩张红利;但同时要承担管线落地与行业竞争双重压力。
5. 普洛药业国内小分子CDMO核心服务商,面向全球药企提供新药全周期研发生产配套。半年营收48.23亿,归母净利润5.224亿,ROE 8.05%。榜单内营收体量靠前,规模化产能带来成本优势。行业回暖带动新增订单;风险在于项目周期长,下游新药研发失败会冲击订单。
6. 昭衍新药聚焦临床前药理毒理评价,覆盖靶点验证到候选分子确定,药效评价平台完善。半年营收7.038亿,归母净利润7.475亿,ROE 8.61%。临床前评价属于新药研发刚性需求,技术积累深厚。赛道吸引力持续提升,长期竞争压力不小。
7. 百奥赛图依靠自主基因编辑技术,供应模式动物产品与临床前研发服务,大规模开展药物靶点筛选。半年营收9.414亿,归母净利润2.411亿,ROE 10.49%。模式动物是新药筛选核心工具,AI放大靶点验证价值;赛道存在同质化竞争问题。
8. 圣诺生物多肽CDMO细分龙头,多肽药物技术门槛高。半年营收5.073亿,归母净利润1.352亿,ROE 12.1%。年内落地四十余项多肽创新药CDMO项目,多肽药物研发热度打开增量空间,工艺水平直接决定盈利质量。
9. 药明康德全球一体化CRDMO平台,覆盖新药研发全流程。半年营收289亿,归母净利润110.8亿,ROE 13.19%。体量行业领先,全球化布局承接海内外项目,持续推进AI与药物研发融合。风险来自海外地缘扰动、全球药企研发预算收缩。
10. 翰宇药业一站式CRDMO,多肽原料药、制剂、中间体,覆盖小试、中试到商业化生产。半年营收6.883亿,归母净利润2.367亿,ROE 32.33%。榜单ROE最高,多肽业务是核心竞争力。⚠️重点甄别:高利润需要区分是主营业务持续贡献,还是一次性收益,后续持续跟踪盈利稳定性。
深度思考:高ROE≠长期成长价值
横向对比十家企业,赛道内部分化十分明显。政策与新技术带来红利,但红利不会均分。CRO行业已经转型,单纯人力低价竞争时代结束,未来比拼工艺积累与成果转化,只有承接高质量新药项目的企业,才能持续吃到行业增长红利。
ROE只是筛选工具,绝非唯一选股标准。短期高ROE可能来自一次性收益,不能直接等同于长期成长潜力。CRO具备强周期属性,下游药企缩减研发经费、项目终止,压力会向上传导。
十五五规划提出的AI制药、生物制造,打开长期想象空间,但技术落地周期漫长,很难短期转化为财报业绩。与其追逐概念,不如持续跟踪订单落地、管线推进情况,看新技术能不能实实在在改善经营。
创新药产业链修复是循序渐进的过程。政策指明方向,AI提供研发工具,最终还是要看企业真实经营成果。这十家代表赛道内盈利能力靠前的标的,行业竞争持续加剧,企业之间差距未来会进一步拉开。
资金逐步回流医药,市场出现两种观点:有人看好龙头确定性,有人看好细分小而美标的弹性。你觉得CRO创新药行情,机会更多集中在头部龙头,还是特色细分赛道?评论区聊聊。
⚠️免责声明:本文仅产业信息梳理与行业逻辑探讨,仅作交流参考,不构成任何投资建议。文中企业仅为行业案例举例,不推介任何标的。医药行业存在管线失败、政策变动、下游需求波动等多重不确定性,股市波动风险高,入市请独立审慎决策,盈亏自负。财经