PCB+玻纤+电子布+覆铜板,业务布局的10家公司
2026年以来,PCB产业链正经历一场由AI算力需求引爆的深度调整。
与过往周期由消费电子驱动不同,本轮的核心诱因是AI服务器对高层数、高频高速PCB的需求暴涨。
今年上半年,作为产业链风向标的7628厚布,出厂价从年初约4.6元/米一路攀升至9月的11至12元/米,经销商报价更触及15元/米。
这一涨势并非短期波动,高端电子布受制于织机设备交期长达18至24个月、客户认证周期以年计,新增名义产能难以快速转化为有效供给。
覆铜板方面,头部厂商建滔积层板更是七次向客户下发涨价函。
自3月以来,建滔基本保持每月一涨的节奏,仅FR-4覆铜板按复利计算的累计涨幅便已超过100%。
与建滔类似,松下自9月1日起上调覆铜板价格,部分产品涨幅最高达30%;南亚塑胶同步跟进,涨幅为20%至25%。
多位业内人士认为,随着AI算力基础设施建设浪潮持续,上游覆铜板、电子布供应紧张短期难以缓解,PCB产业链整体量价齐升依然是大趋势。
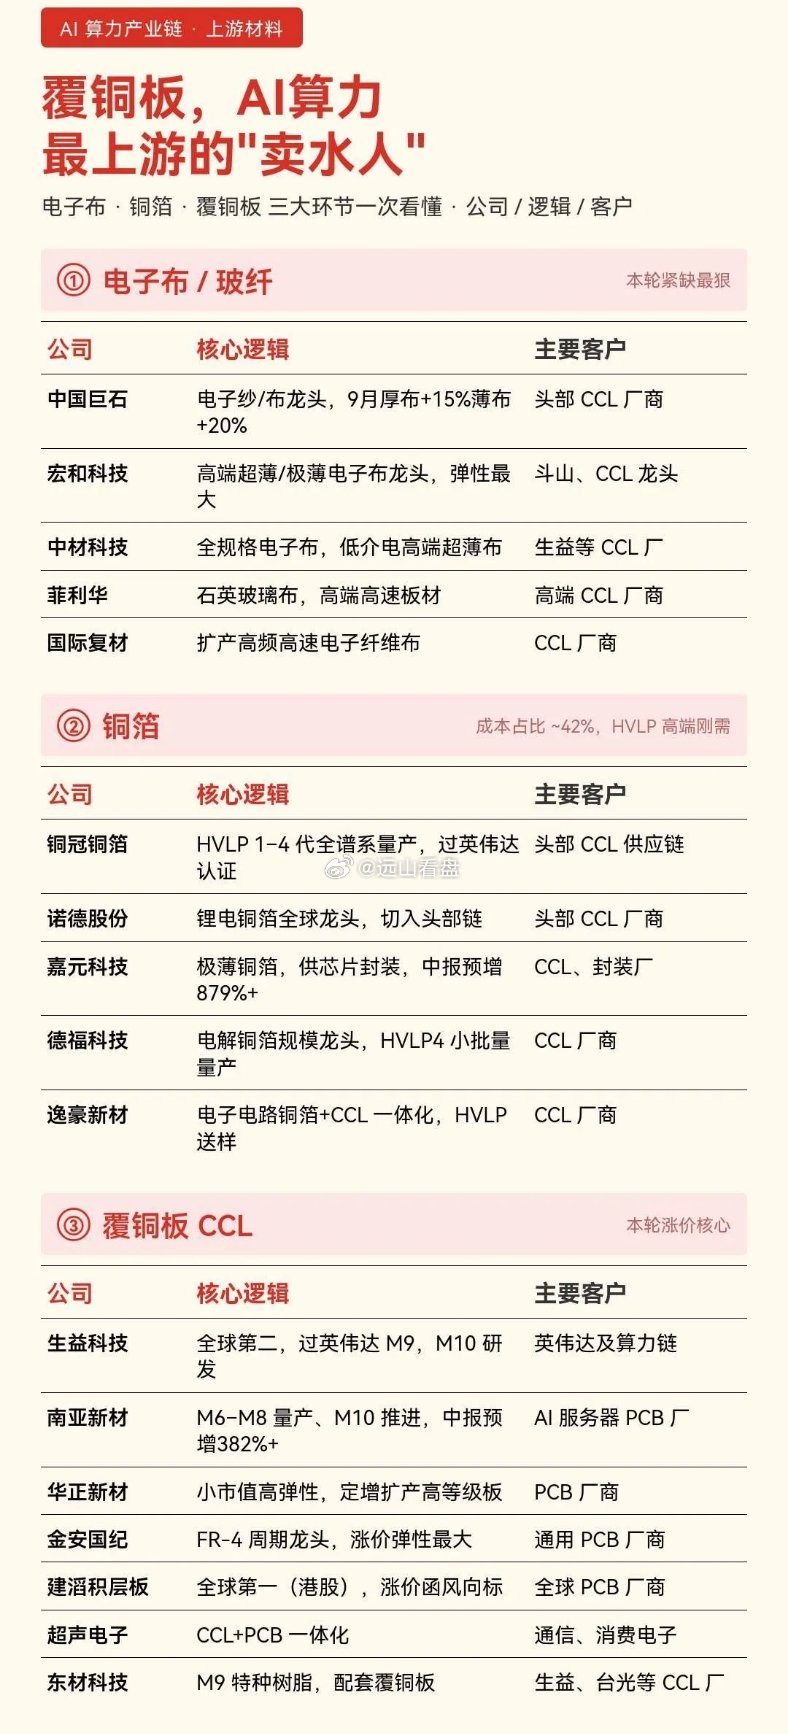
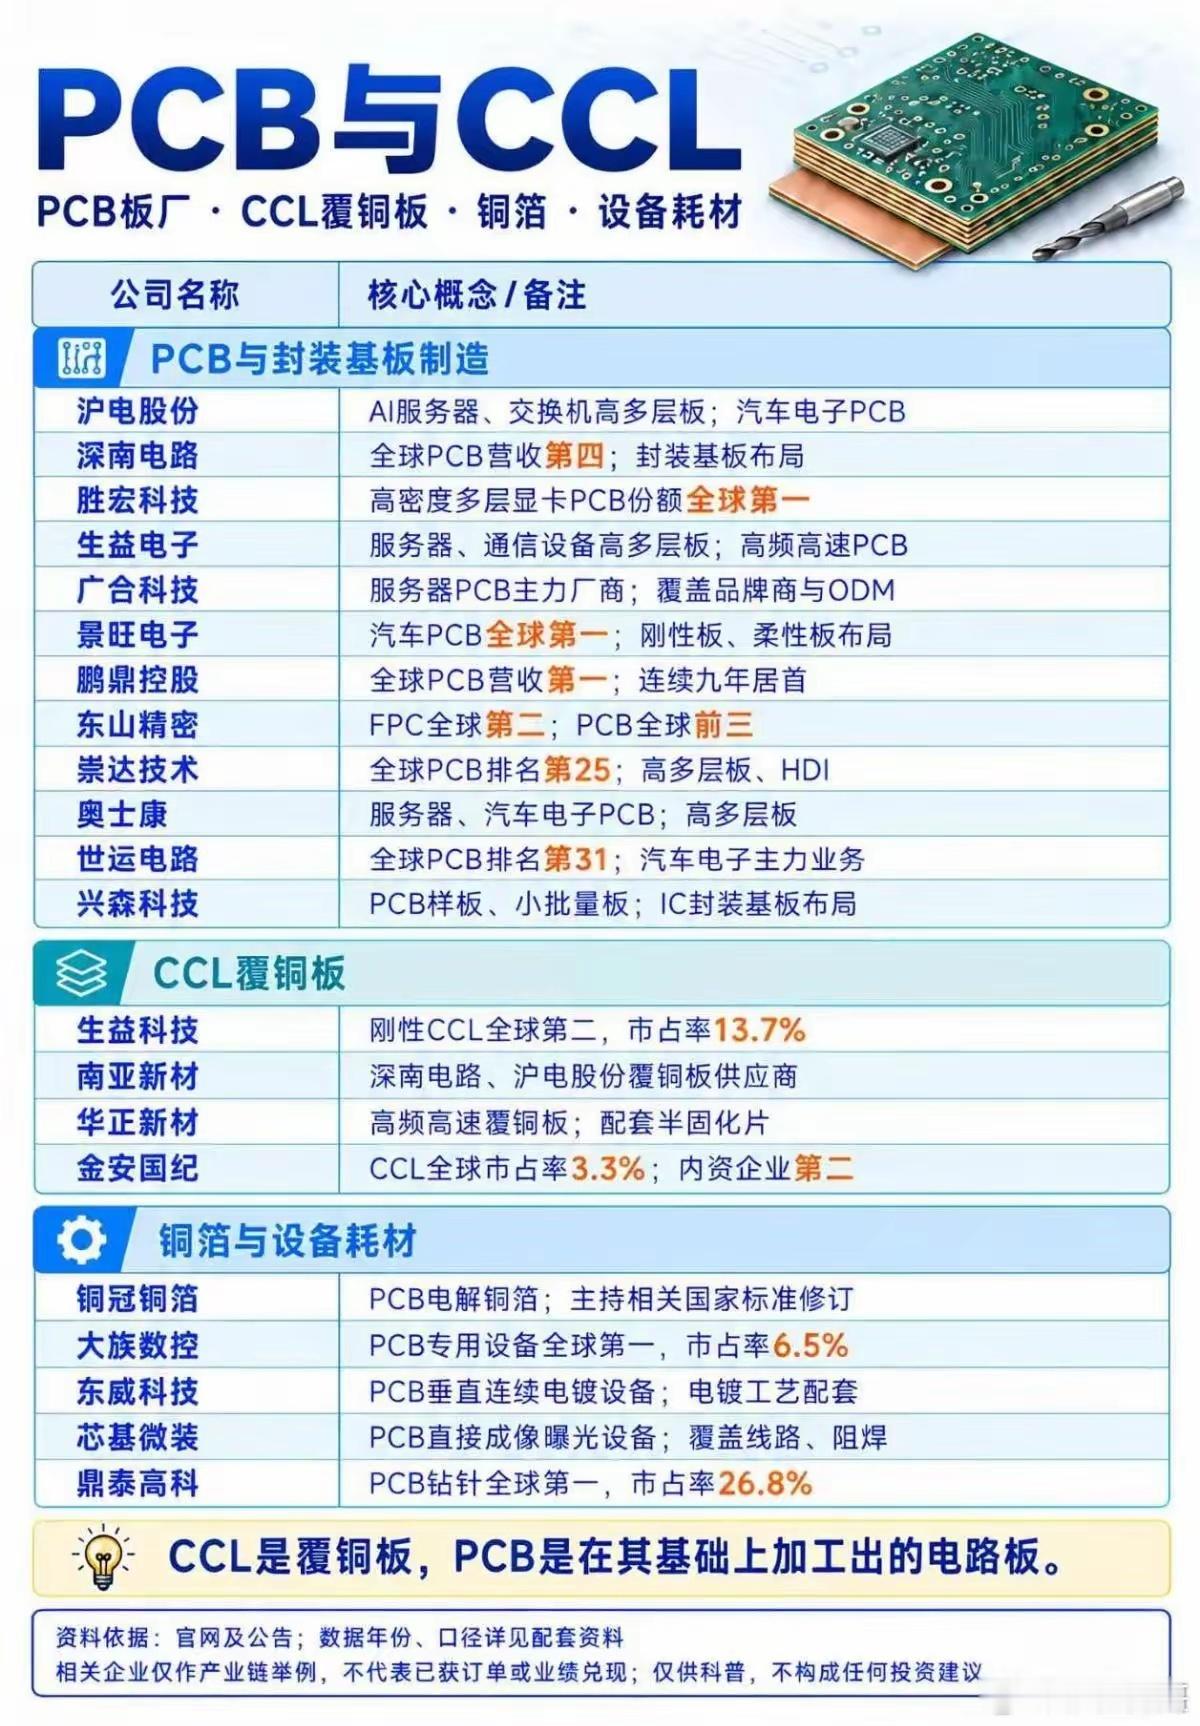
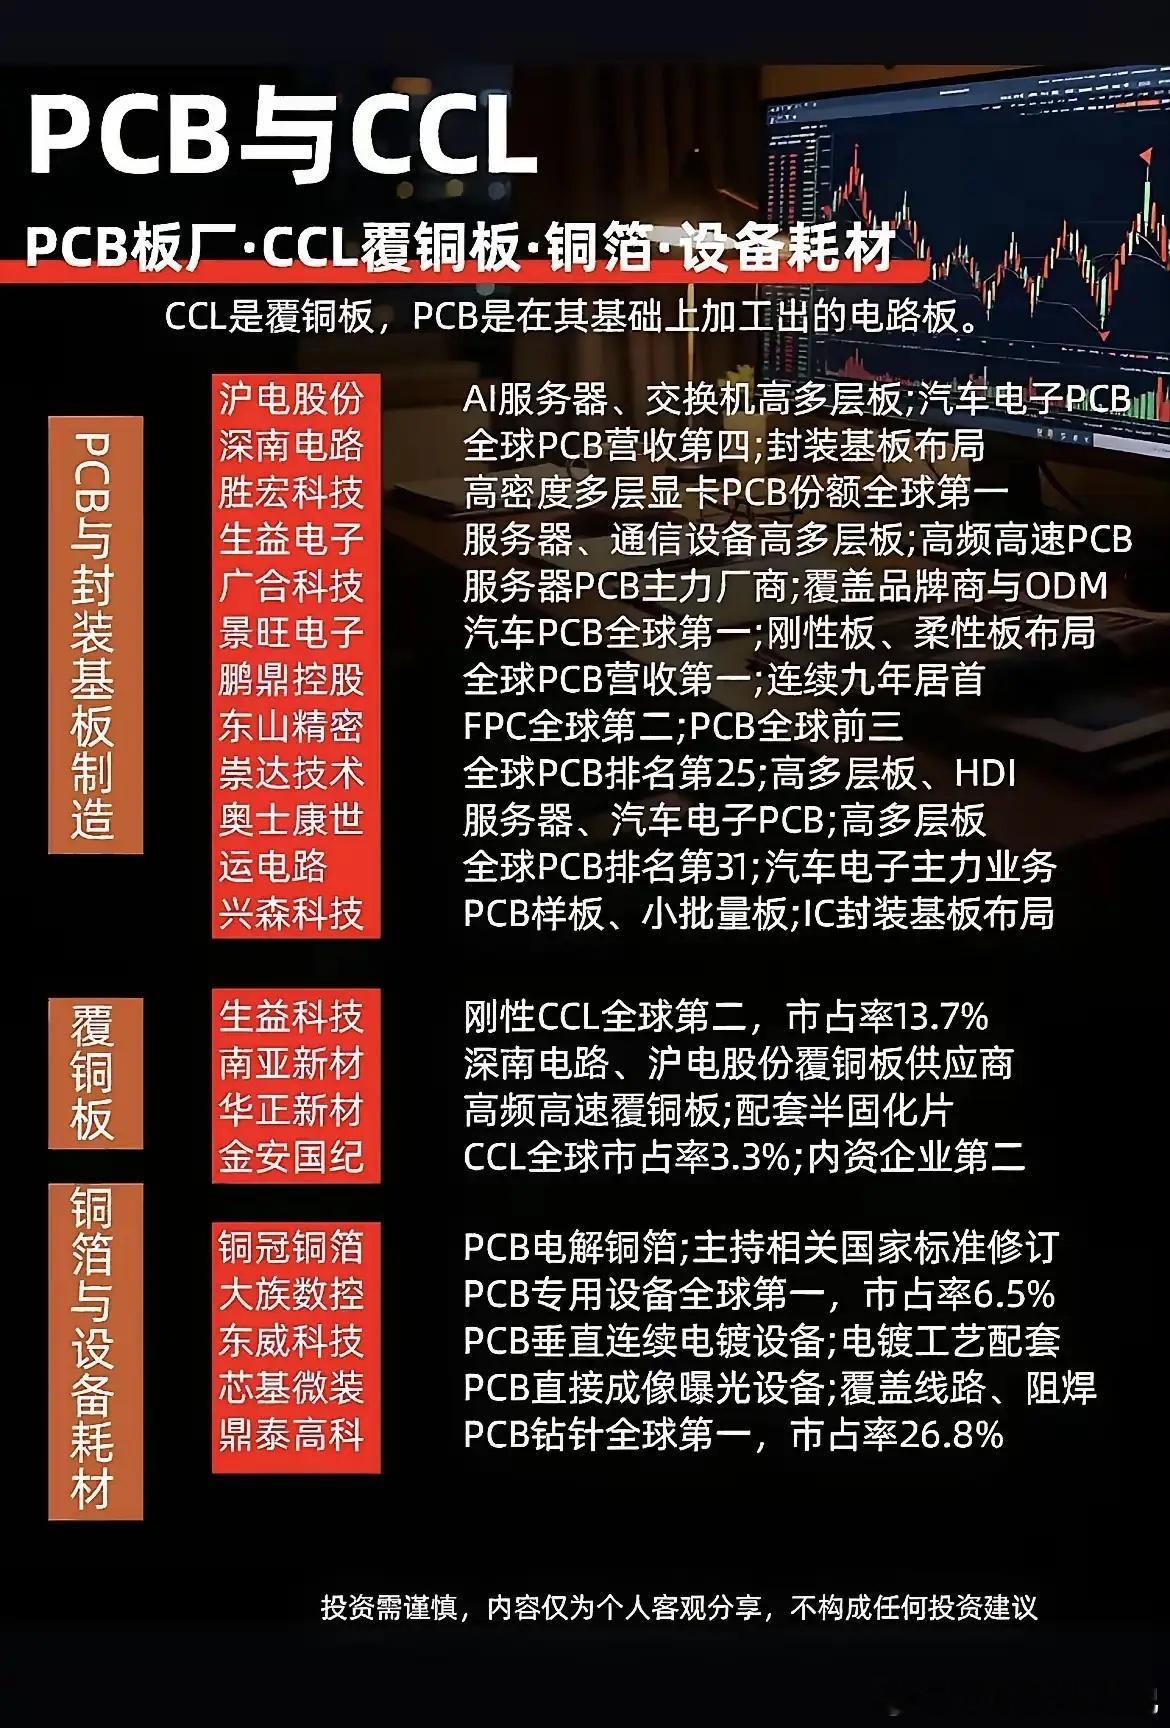
为此,本期为大家整理了PCB产业链中,10家布局上游玻纤、电子布、覆铜板的公司,以供研究讨论。
注意:以下内容仅供行业研讨与学习交流,不构成任何投资建议、操作引导或收益承诺,若读者据此操作,风险自担。
第十家:中材科技
业务布局:其子公司泰山玻纤是国内特种电子布领域产品覆盖最全的企业,产品覆盖低介电一代纤维布、低介电二代纤维布、低膨胀纤维布及超低损耗低介电纤维布全品类产品。
公司亮点:其特种电子布总规划产能超过1亿米,其中三个新建项目产能合计9,400万米,产品已深度卡位国内外头部CCL供应链。
第九家:菲利华
业务布局:是国内少数能提供超低介电、超低膨胀系数等高性能石英电子纱及石英电子布的厂商,目前石英电子布产品处于客户端测试及终端客户的认证阶段。
公司亮点:具备从石英砂、石英棒、石英电子纱到石英电子布全产业环节垂直一体化的研发和生产能力,已开拓了一批优质的全球覆铜板厂商客户。
第八家:中国巨石
业务布局:是全球玻纤头部厂商,也是全球规模最大的电子布生产企业,电子布产品包括7628系列、薄布、超薄布等产品。
公司亮点:上半年电子布销量同比增长约12%,淮安基地新产线成功点火生产;目前其低介电系列玻纤及电子布产品的研发、客户认证及送样工作正有序推进。
第七家:生益科技
业务布局:是全球领先的覆铜板厂商,有全系列高速覆铜板,有不同等级高速覆铜板针对应用在不同传输速率的产品,可以满足服务器、数据中心等应用领域的需求。
公司亮点:其高端AI用M7/M8+覆铜板已批量供应北美大客户。极低损耗产品已通过多家国内及海外终端客户的材料认证并批量供应。
第六家:国际复材
业务布局:是国内重要的电子布厂商之一,其玻璃纤维产能规模占全球产能的10%,位居全球前四。
公司亮点:近期公告,拟募资不超过50亿元用于高性能基材高频高速电子纤维布项目、F07设备更新及技术改造项目、AI用超低介损电子级Q布中试技术开发项目等。
第五家:宝鼎科技
业务布局:旗下子公司金宝电子是国内市场上为数不多的同时提供电子铜箔和覆铜板自设计、研发到生产一体化全流程的高新技术企业,成为国内PCB产业链中的重要供应商之一。
公司亮点:其覆铜板产品主要为FR-4及复合板等常规产品,M7产品处于在客户认证阶段,M9产品处于初期研发阶段。其超低轮廓铜箔HVLP处于客户认证及市场拓展阶段。
第四家:宏和科技
业务布局:是高端电子布头部厂商之一,在极薄布、低介电、低CTE特种电子布领域技术国际领先,已实现电子纱、电子布一体化生产。
公司亮点:客户涵盖台光、生益、松下等全球各大大覆铜板厂商。上半年继续加码高端产品,规划投资80亿元建设黄石高性能电子材料产业园。
第三家:南亚新材
业务布局:主营覆铜板和粘结片等复合材料及其制品的研制,积累了奥士康、沪电、深南、景旺、胜宏、世运、健鼎等行业头部客户。
公司亮点:专注于高端高速CCL领域,M8/M9级别产品已批量用于AI服务器、800G光模块,M10已进入海外算力客户认证。
第二家:宏昌电子
业务布局:是同时具备电子级环氧树脂、增层膜材料和覆铜板生产能力的厂商,其覆铜板产品为多层板用环氧玻璃布覆铜板、多层板用环氧玻璃布半固化片。
公司亮点:其“珠海宏仁功能性高阶覆铜板电子材料项目”已投产;GA-686系列高速覆铜板产品已通过相关客户认证,取得小量订单生产。
第一家:金安国纪
业务布局:是国内领先的覆铜板制造商,覆铜板年产能约为6000万张,同时自产电子玻纤布,目前产能约为1.6亿米/年,全部自用,自给率在35%以上。
公司亮点:上半年实现满产满销,生产各类覆铜板3060.53万张,在建项目包括宁国金安扩产项目和杭州国纪技改项目,预计均将于2026年下半年投产。
总体来看,2026年上半年PCB产业链上游的亮眼表现,是AI算力需求爆发与原材料价格上行双重共振的结果。玻纤、电子布、覆铜板三大环节环环相扣,构成了清晰传导链条。
本期我们整理了PCB产业链中,10家布局上游玻纤、电子布、覆铜板的公司,如有遗漏,欢迎大家留言补充。
提示:本文内容基于公开资料进行梳理与分析,仅供研究讨论之用,不构成任何投资建议或决策依据。市场有风险,投资需谨慎。