签了!签了!中国和美国终于签了!
今年全世界天然气市场给全部进口国上了一堂昂贵的课。3月霍尔木兹海峡运输受到严重干扰,一度影响全球LNG供应,亚洲买家被迫到现货市场争抢货源。美国能源信息署统计,2026年上半年东北亚JKM均价升到15.56美元/MMBtu,创四年来同期高位。到了这种时刻,再看中国企业9月签下的20年美国LNG合同,味道就彻底不一样了。
9月14日,中国燃气旗下中燃宏大落笔,与美国VentureGlobal旗下CP2LNG公司签署长期购销协议。合同从2030年开始执行,每年50万吨,一签就是20年。算下来,理论合同期供应规模达到1000万吨。这不是临时买几船气,更不是行情来了才匆忙找卖家,而是把几年后的资源席位先占住。
真正值得琢磨的恰恰是“2030年”三个字。现在是2026年9月,距离首批交货还有数年,中国企业没有等到缺气时再谈,而是在美国新一轮LNG产能扩张还没有完全兑现之前先锁合同。这种操作的核心并不是预测四年后的气价,而是把未来市场上的选择权提前装进自己的口袋。
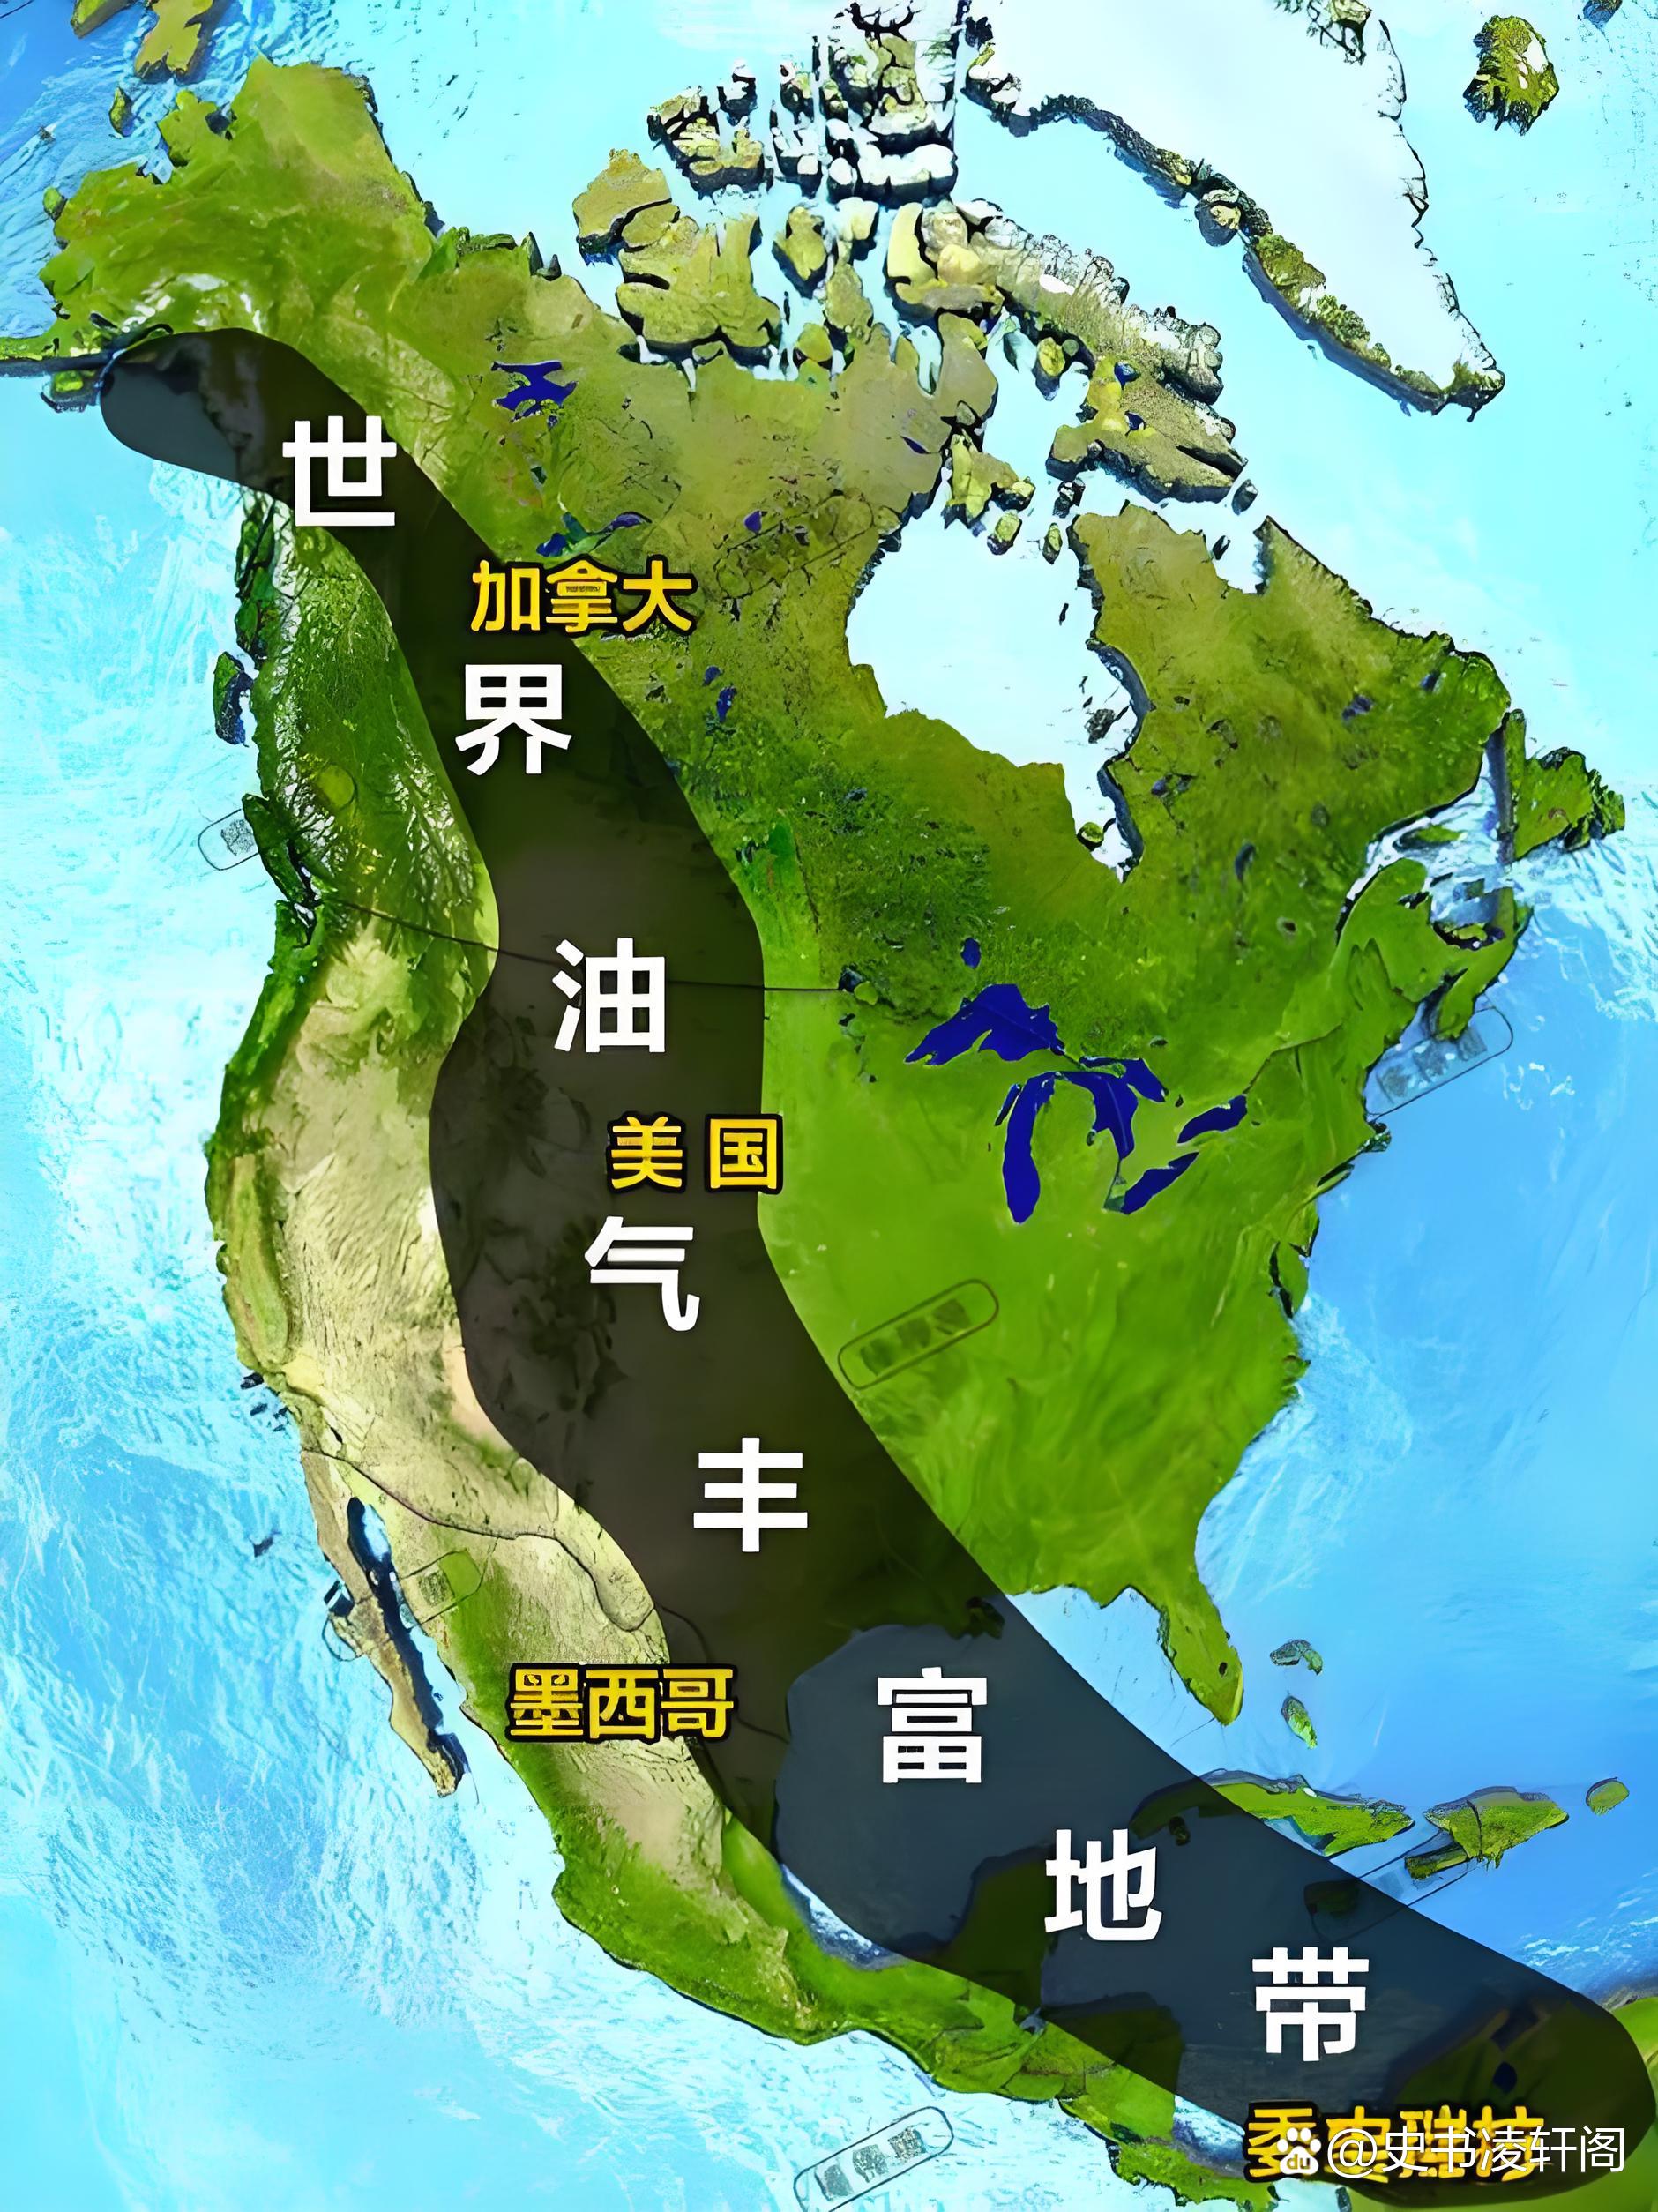
再看卖方,美国今年正在疯狂增加LNG出口能力。2026年上半年,美国LNG出口平均达到每天174亿立方英尺,比去年同期增加了不少,这是美国2016年进入大规模LNG出口时代以来增长最快的一段时期。
这笔合同对应的CP2,也不是停留在效果图里的纸面工程。VentureGlobal今年8月披露,CP2已有16个液化模块进入现场,4座LNG储罐已经完成罐顶提升,5台燃气和蒸汽轮机安装到基础上,项目仍计划2027年下半年产出首批LNG。中国燃气把起供时间放在2030年,实际上给项目留下了较宽的建设、爬坡和商业运行缓冲期。
更有看头的是交货办法。这50万吨不是卖方一路送到中国码头,而是FOB,也就是离岸交货。货物在美国港口装船以后,买家对运输和后续配置拥有更大操作空间。国内需要,可以往国内运;其他市场价格和需求更合适,也能按照合同安排资源。对大型能源贸易商来说,这和简单“买气回家烧”完全是两套玩法。
价格机制也不是跟着亚洲现货市场一路跑。中国燃气公告明确写明,采购价格挂钩美国亨利港天然气基准价,再加固定液化费用。这样的组合有涨有跌,不可能保证永远便宜,但它给中国企业增加了一套不同于亚洲现货、油价挂钩合同的计价来源。资源来源越分散,价格坐标越多,遇到单一市场突然抽风时,企业越不容易被牵着走。
再往前翻,就会发现9月14日根本不是双方第一次合作。2023年2月,中燃宏大已经和VentureGlobal签过两份20年合同,一份来自PlaqueminesLNG,一份来自CP2,两份都是每年100万吨、FOB交付。如今又增加50万吨,VentureGlobal与中国燃气之间的20年长期承购规模已经达到每年250万吨。
中国燃气自己的账则更大。公司披露,2022年至2023年间已经锁定300万吨长期资源,这次再加50万吨后,整个LNG长协资源池扩大到每年350万吨。注意,这350万吨不是要求全部押在美国,而是企业构建全球资源池的一部分。它要做的,是让不同产地、不同价格体系和不同运输路径之间形成可调度的组合。
这也是理解“为什么还买美国气”的关键。能源安全从来不是把进口来源缩到一两个国家,而是来源越多越安全。中国有国产天然气,有俄罗斯和中亚方向的管道气,也有来自卡塔尔、澳大利亚等市场的LNG。美国气能谈出合适条件,就可以进入组合;条件变化,其他来源同样可以发挥作用。把选择权抓在买方手里,比争论“该不该买某国的气”现实得多。