高盛:美联储将在10月再次加息
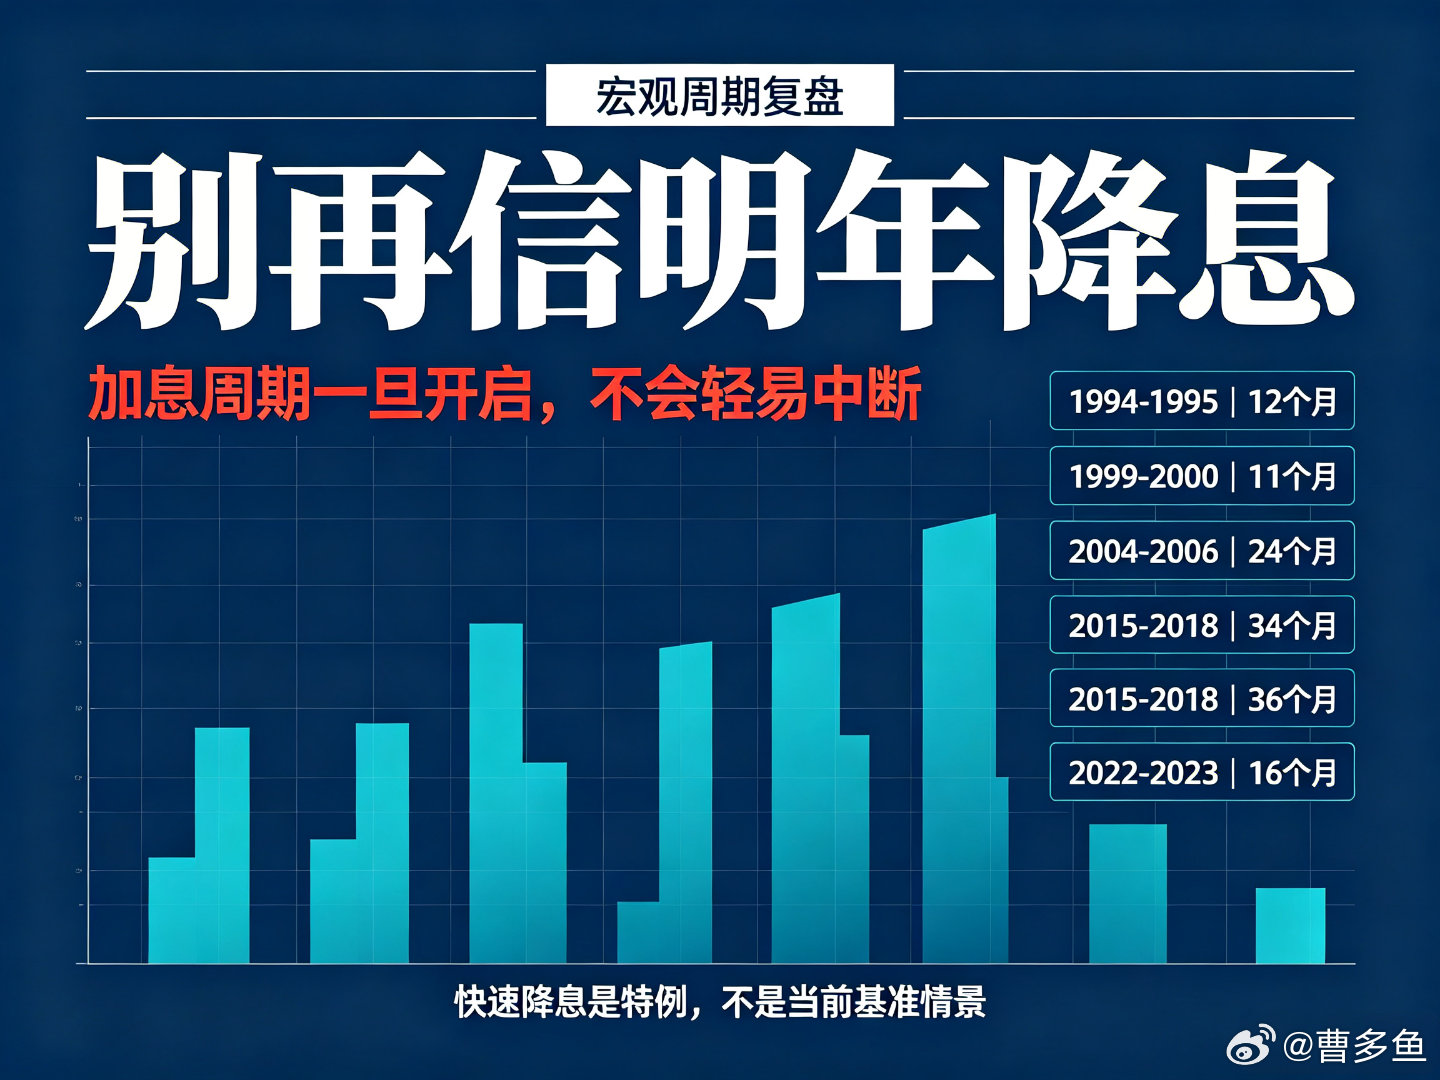
高盛在9月17日正式推翻此前判断,成为首批预测美联储将在10月再次加息25个基点的华尔街头部机构,直接打破了市场“9月加息后本轮紧缩周期就结束”的普遍预期。
📌 高盛判断的核心依据
• 9月美联储议息会议释放的鹰派信号远超市场预期,最新点阵图显示18位政策委员中有16人明确支持年内至少再加一次息,直接确立了2026年“两次加息”的基准情景 。
• 美联储官员明确表态,后续进一步收紧货币政策,是为了“更及时地让通胀回归2%目标”,高盛据此判断10月是落地下一次加息的最合理时间窗口,而非市场此前普遍预期的12月 。
• 这一预测完全推翻了高盛此前的观点——原本该行认为9月加息25个基点后,本轮加息周期就将正式画上句号 。
📊 当前市场的真实博弈状态
截至9月17日,CME“美联储观察”数据显示,10月议息会议加息25个基点的概率为49.8%,维持利率不变的概率为50.2%,两者几乎持平,市场分歧已经拉满,处于典型的“五五开”关键博弈节点 。
同时市场对年内加息的整体预期已经大幅升温:截至12月会议,累计加息25个基点的概率为50.1%,加息50个基点的概率达到38.6%,也就是说超过八成交易员都认定2026年底前美联储至少会再加息一次 。
🌍 对当前A股存量博弈行情的直接影响
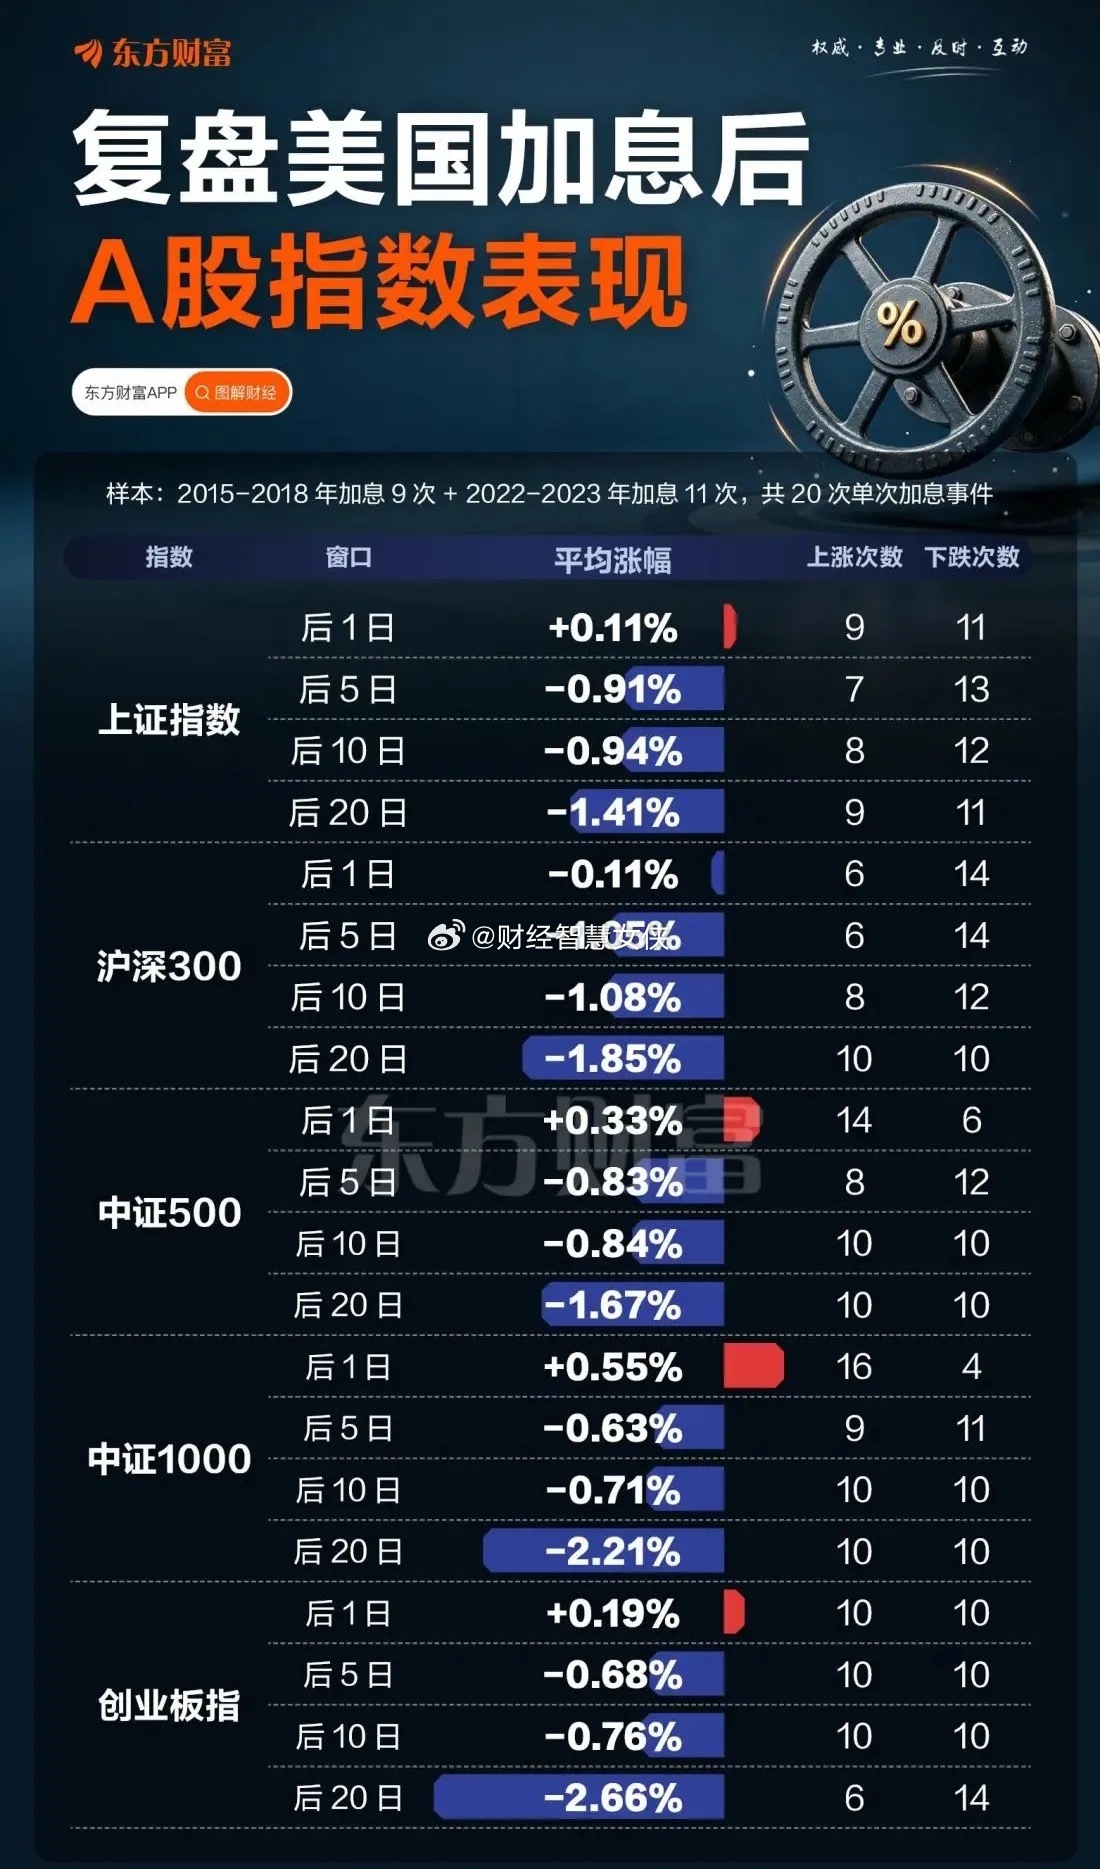
• 外部流动性扰动进一步升级:连续两次加息的预期会推动10年期美债收益率继续冲高,全球权益资产的估值锚进一步抬升,高估值的AI算力、半导体、创新药等长久期成长赛道,将持续面临估值收缩压力 。
• 北向资金波动放大:中美利差持续走阔,会阶段性强化美元资产的虹吸效应,北向资金的流入节奏会明显放缓,甚至出现短期集中流出,北向重仓的蓝筹白马标的波动会进一步加大 。
• 市场风格进一步向防御端倾斜:在存量资金博弈的大背景下,场内资金会加速向高股息的煤炭、公用事业、银行保险等现金流稳定的板块抱团,出口占比高的家电、汽配等制造业,也会因人民币被动走弱获得汇兑收益,成为资金新的偏好方向 。
📌 后续关键观察点
当前A股的中长期走势依然由国内经济基本面和政策导向主导,美联储连续加息只是短期的外部扰动项,不会改变市场的大趋势。后续重点跟踪两个核心信号:一是10年期美债收益率是否会突破前高,二是北向资金是否出现连续多日的大规模流出,这两个指标将直接决定本轮外部冲击的实际影响力度。