第二个恒大?王传福依托近五年 2000 亿研发强攻:国内失速 海外接棒
2026年上半年,比亚迪交出了一份让资本市场倒吸一口凉气的财报。
营业收入3448亿元,同比下降7.1%。净利润123亿元,同比下降20.5%。账上现金及现金等价物只剩556亿元,较去年同期减少约一半。这是自2011年中报以来,比亚迪时隔15年再次出现营收和利润“双降”。
“第二个恒大”的声音,又冒出来了。
5月30日,比亚迪集团品牌及公关处总经理李云飞发了一条长文回应。他把比亚迪和恒大做了逐项对比:2024年比亚迪有息负债286亿元,恒大暴雷前有息负债占比34%。
比亚迪的资产负债率从2023年的77.86%下降到70.71%,有息负债占总负债比例仅约5%,远低于国内车企8.96%的平均水平,更远低于恒大那34%的水平。
翻译一下就是:恒大欠的是要还利息的钱,比亚迪欠的是供应商的货款。比亚迪有息负债311.8亿元,而应付账款是2440亿元——欠供应商的钱,本质上是在用供应商的账期做生意,和恒大的高息举债是两码事。
但账面上的压力,是真的。
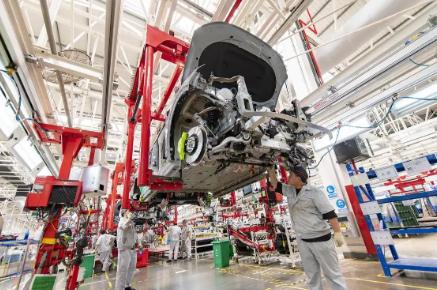
上半年研发费用比去年同期减少了63亿元,资本开支缩减了358亿元。过去五年研发投入超2000亿元,资本开支超5557亿元,这种烧钱速度在营收下滑时不得不放缓。
一季度经营活动现金流净额同比下降67.48%,短期借款同比增长72.27%。现金储备从1549亿元掉到556亿元,降幅接近三分之二。
国内市场,确实在“失速”。
2026年1到9月,比亚迪本土累计销售179.4万辆,同比下滑30%。9月单月本土销售28.4万辆,虽然环比连续四个月改善,但同比仍下降13%。价格战打得太狠了。过去两年比亚迪靠“油电同价”横扫市场,但现在这套策略的边际效用正在递减。继续降价,利润撑不住;不降价,份额守不住。
海外市场,成了唯一的增量引擎。
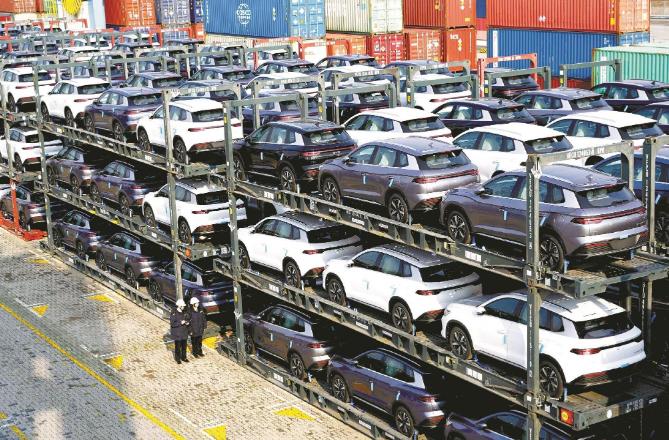
1到9月,比亚迪海外累计销售133.8万辆,同比暴涨92%。9月海外销售18万辆,占总销量39%,同比提升了21个百分点。2月份,海外销量首次超过国内,达到100151辆,这是比亚迪历史上第一次海外卖得比国内多。
上半年海外收入占比首次突破50%,而且海外车型的毛利率显著高于国内。花旗预测,三季度比亚迪出口单车核心净利约2万元人民币,而国内单车只有2200元。同样卖一辆车,卖到海外赚的钱是国内的九倍。
这背后是一套完整的全球化体系在支撑。
泰国、乌兹别克斯坦、巴西工厂已建成投产,匈牙利工厂1月启动试生产、四季度量产,印尼工厂在建。自有的滚装船队已经投入运营,研发、制造、物流、销售一体化的全链条正在成型。王传福在股东会上说得很直白:深度本土化是核心策略,以规避单一出口模式的风险。
高端化也在同步推进,但离“翻盘”还远。
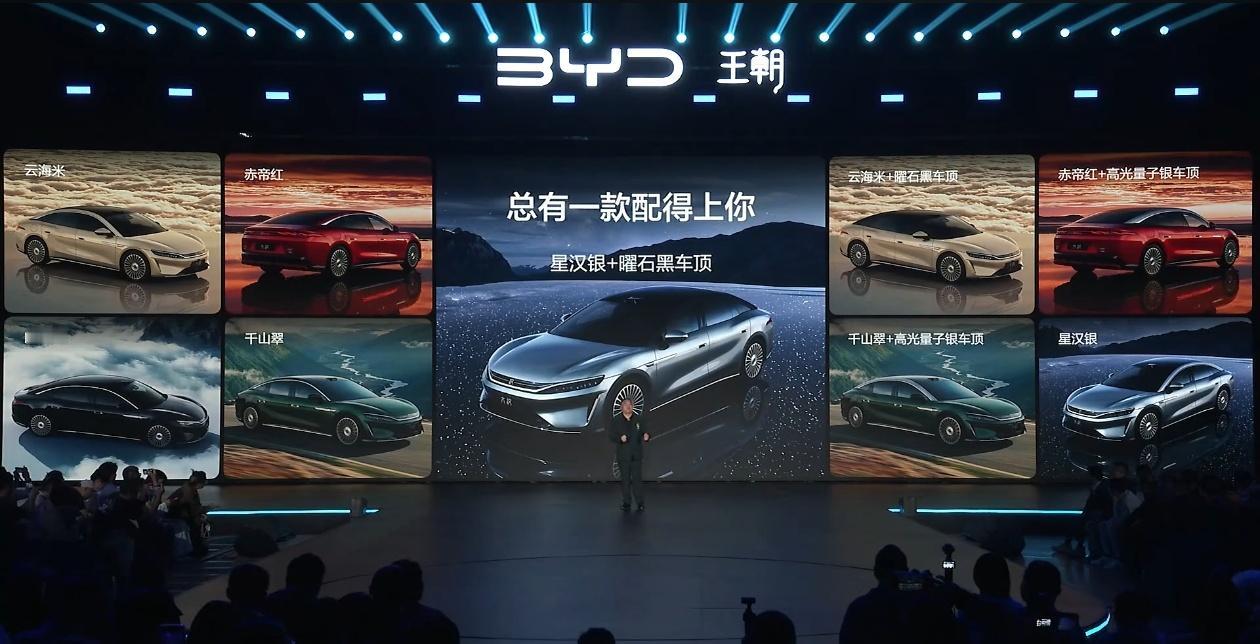
方程豹、腾势、仰望三大高端品牌上半年销量同比增长61%,占乘用车总销量比重提升到12.8%。方程豹9月单月销售4.32万辆,同比暴增79%,是三品牌里真正的增量担当。但腾势9月1.82万辆,仰望只有0.04万辆,主品牌基盘太大,高端品牌的绝对销量还撑不起颠覆性的利润贡献。
回到“第二个恒大”这个问题。
恒大暴雷的根本原因,是高负债、高杠杆、高周转的商业模式,当房价上涨和融资畅通两个前提同时崩塌,资金链瞬间断裂。比亚迪的底层逻辑完全不同。
它手里攥着全球最完整的新能源汽车产业链,从电池到电机到芯片全部自研,2026年上半年经营活动现金流净额达到373.35亿元,是归母净利润的三倍。
真正值得琢磨的,是王传福那句“最坏的时刻已经过去”。
二代刀片电池产能正在爬坡,闪充车型持续上市,9月销量环比连续四个月改善,国内销量正在止跌。三季度归母净利润预计增长36%到50%,出口高增和碳酸锂成本回落形成了双重支撑。
比亚迪现在的状态,更像是一个正在换引擎的飞机。旧引擎——国内价格战驱动的规模增长——正在减速。新引擎——海外市场加高端化——正在加速。换引擎的过程中,机身会抖,仪表会报警,但飞机还在飞。
王传福在6月的千人股东会上把话挑明了:未来五年,比亚迪有望实现全球规模第一,驱动这一切的核心依然是技术。2000亿研发砸下去,强攻才刚刚开始。
信息来源:新浪财经