从一组数据可以看出来,未来社保压力到底有多大。
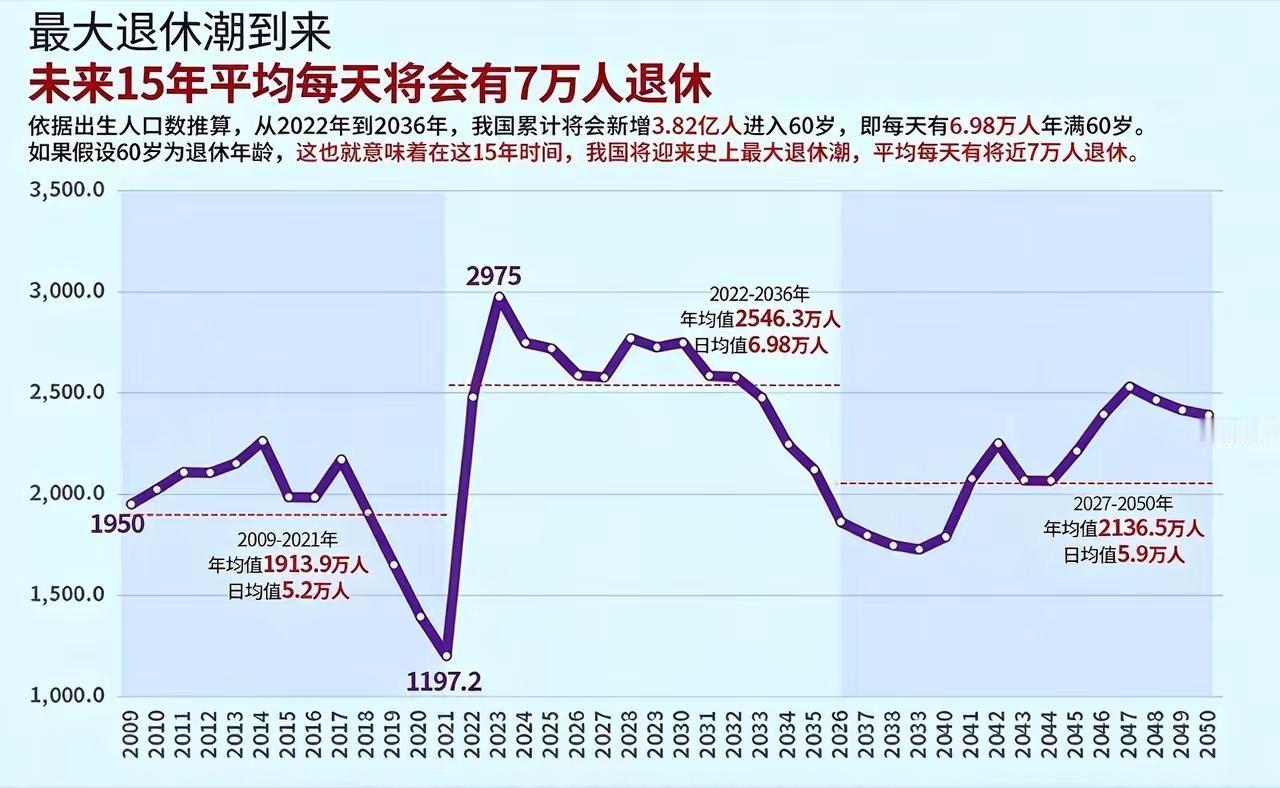
未来10年之内,每天都要新增退休人员6.98万人,接近7万人,而在未来25年之内,这个数据有所缓和,但也有5.9万人,概算下来,未来25年之内,每天新增退休人口在6.3万人。
领钱的人越来越多,交钱的人却越来越少。抚养比这个专业术语听起来枯燥,但它的现实含义非常直白:过去是多个在职人员共同支撑一个退休人员,现在这个比例已经大幅收窄,未来还会继续恶化。这不是简单的算术问题,而是整个社保制度能否维持运转的根基。当缴费者与领取者之间的天平持续倾斜,任何精算模型都会发出警报。
但比数字更值得警惕的,是年轻人缴费意愿的松动。断缴、弃缴、按最低档缴费,这些现象背后不是年轻人短视,而是现实压力下的理性选择。
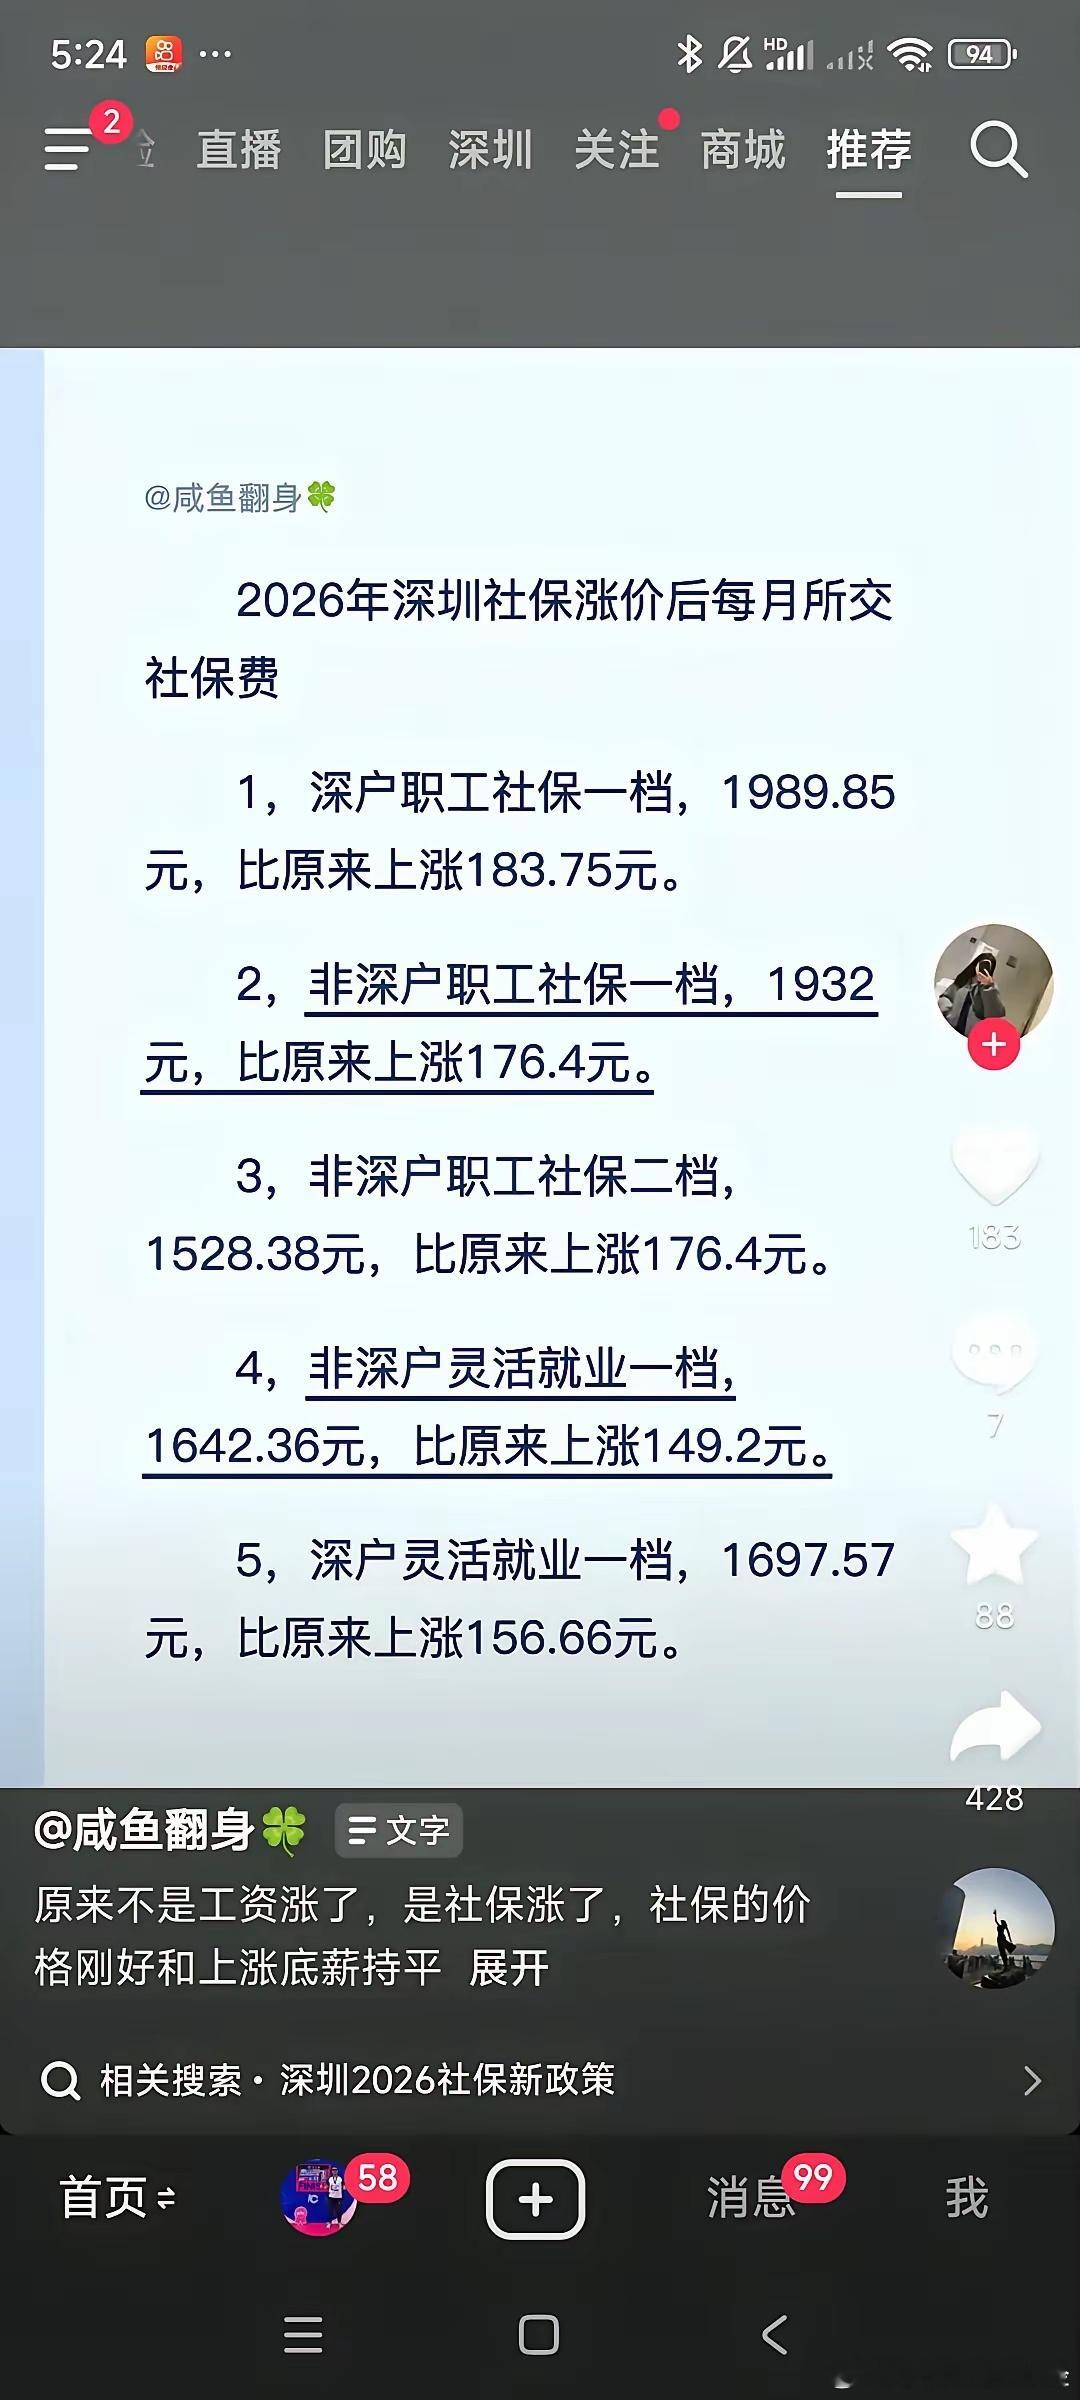
每个月的社保缴费对收入稳定的群体来说或许不算什么,但对灵活就业者、平台从业者、零工经济中的大多数人来说,这笔钱直接影响当下的生活质量。当眼前的日子都过得紧巴巴,谁还有余力去操心几十年后的养老?
灵活就业的占比持续攀升,正在从根本上改变社保缴费的基本盘。传统的社保制度建立在单位代扣代缴、稳定就业、连续缴费的假设之上,但现实是越来越多的人处于非标准就业状态,收入波动大,就业断断续续。
这套制度框架和新的就业形态之间存在着明显的错位。
如果不从底层逻辑上重新校准,任何修补都只是表面功夫。提高缴费率只会把更多人推出去,放宽缴费门槛又可能加剧基金收支失衡,两难困境摆在面前,没有轻松的解法。
延迟退休被寄予厚望,但它能做的其实有限。它本质上是在时间上拉长缓冲,把压力往后推,把工作时间拉长。但人的身体能不能撑到那个年龄,就业市场能不能提供足够的岗位,这些都不是政策文件能回答的问题。
现实是,很多人在五十岁以后就面临就业歧视,延迟退休对他们来说可能变成延迟领取养老金,而不是延迟工作。真正的缓冲垫,不能只靠延长工作年限来编织。
个人养老金制度从试点推向全国,开户数量看起来很热闹,但缴存冷、投资难的问题始终存在。开了账户不往里存钱,或者存了钱只放在活期里不动,这样的账户只是一个空壳。
税收优惠对高收入群体有吸引力,对普通工薪阶层来说,省下的那点税可能还不如当下多留一点现金实在。养老不能只靠个人自觉,更不能把责任全部推给个人。多层次养老体系的口号喊了很多年,但真正能落地的、让普通人看得见摸得着的选择依然有限。
真正的压力在哪里?不是基金结余够不够,而是制度信任在流失。交钱的人觉得自己在养别人的父母,而自己老了未必有人养。这种代际之间的公平感一旦破裂,制度就危险了。
社保的本质是一份代际契约,年轻人相信自己的缴费会在未来得到回报,退休人员相信自己的权益不会被削减。一旦这种信任出现裂缝,任何技术性调整都无法弥补。
未来的出路不能只盯着钱。要重建代际信任,要让年轻人看到缴费的价值,要降低缴费负担,要拓宽资金来源。划拨国有资本充实社保、提高养老金投资运营效率、发展真正的多层次养老体系,这些方向都被讨论过,但推进的速度和力度远远不够。最关键的是,要让年轻人对未来有信心。
如果他们对未来的收入增长、就业稳定、生活保障都没有信心,又怎么会相信几十年后的养老金承诺?
未来社保压力到底有多大?大到不能再用“以后再说”来拖延。它不是某一个群体的危机,而是整个社会的代际大考。我们每个人都在考场里,没有人能提前交卷。区别只在于,有人已经开始认真答题,有人还在等着别人给出答案。