实在搞不懂,缴纳社保这件事,为什么还有不少争论?有人觉得国家让你买社保,好像是因为社保的钱不够用了,在忽悠大家似的。但我说句实话,社保的钱不可能不够用,如果你非要问为什么,这并不单纯是经济或是金融层面的问题,有多重制度保障,不会出现参保后无法领取待遇的现象。
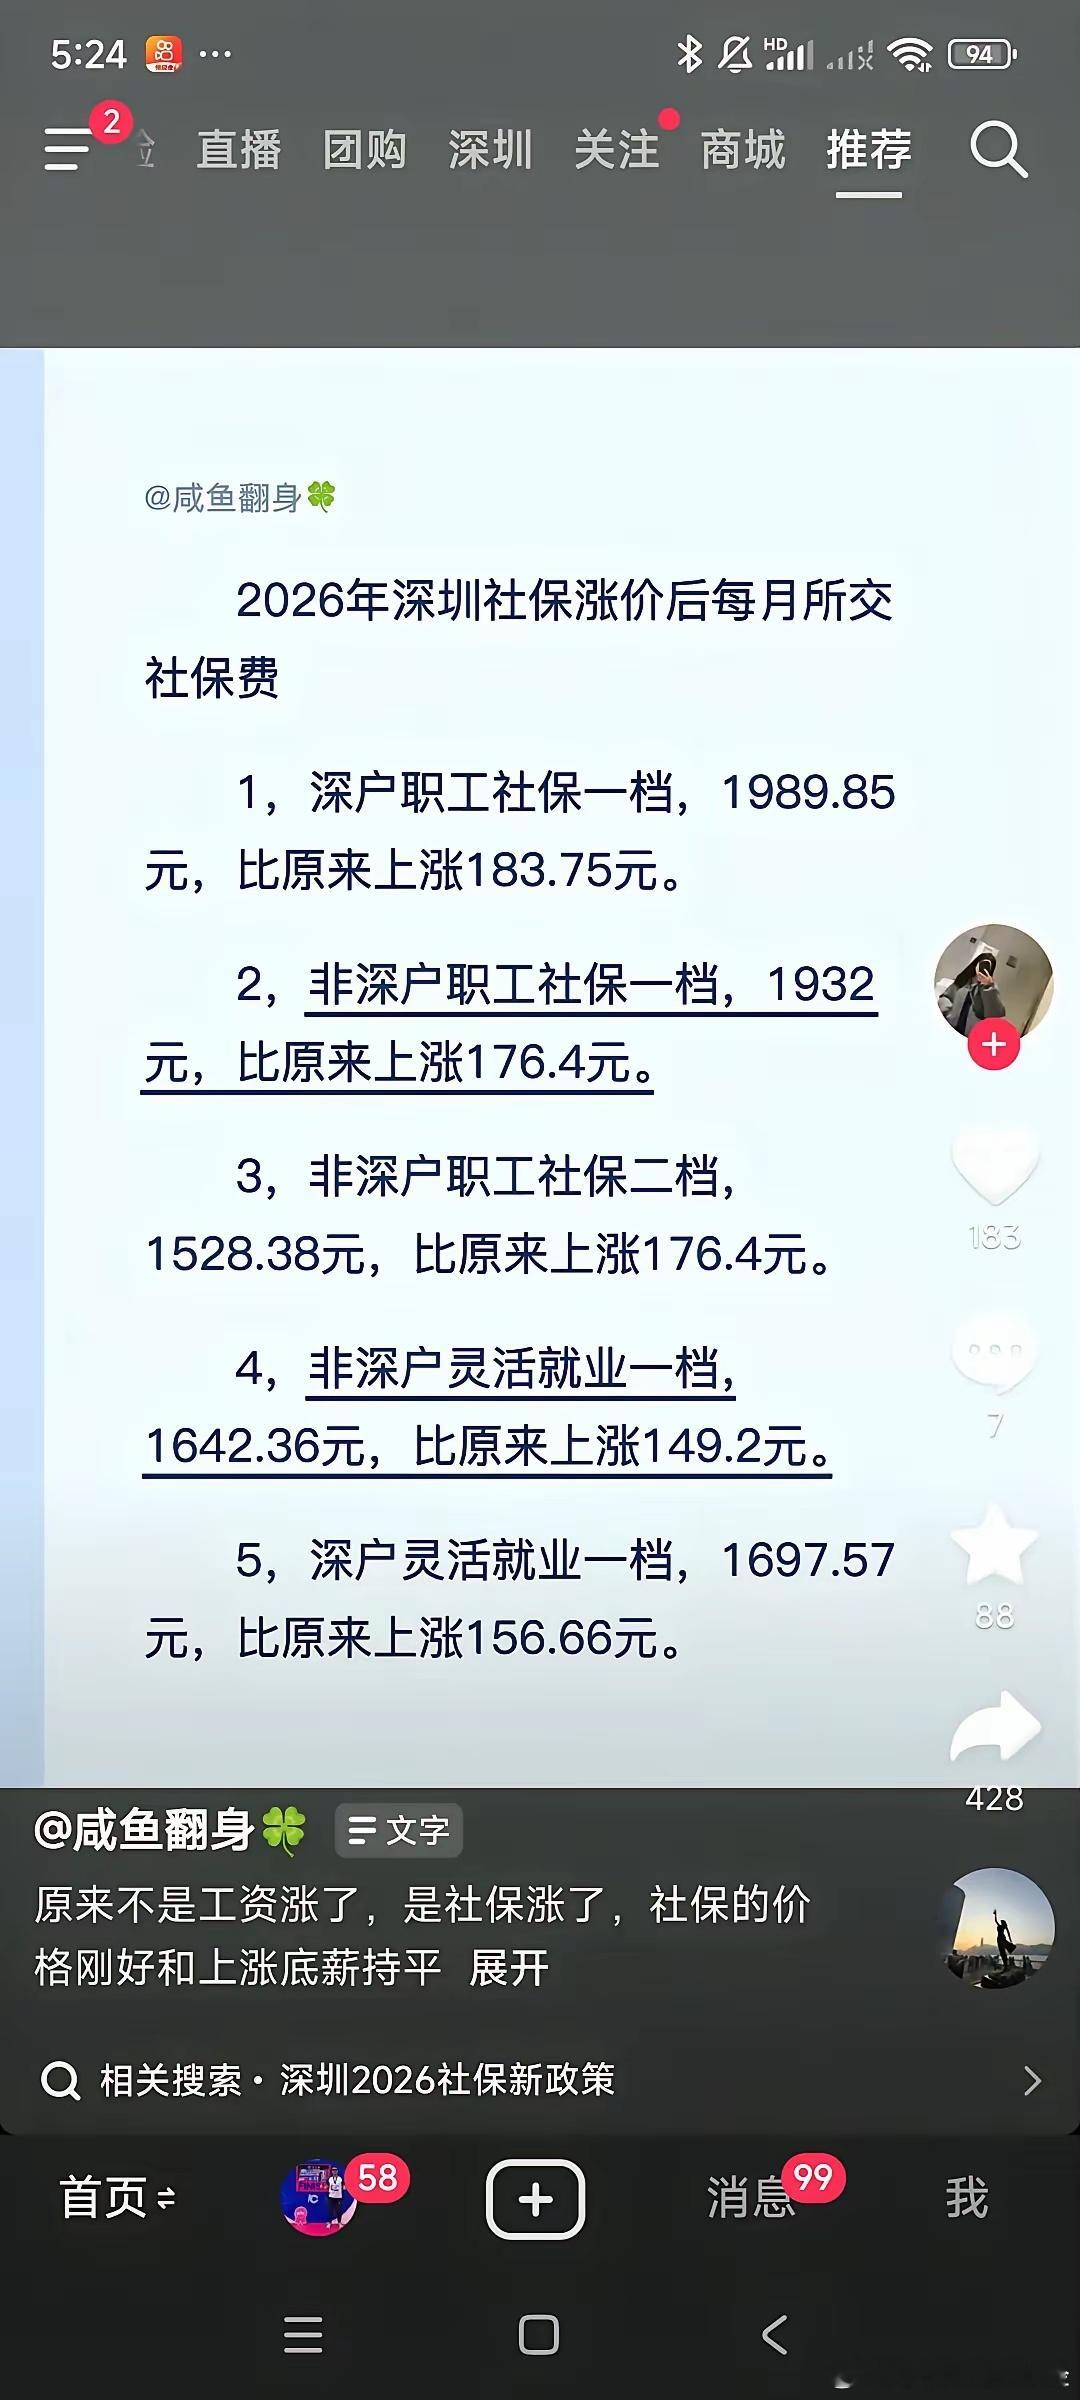
每个月工资条上扣掉社保那一栏,心里多少有点不是滋味,钱是实实在在出去了,回报却要等几十年。
网上隔三差五就有人算账,说这笔钱交得不划算,还有人担心等自己老了池子早就干了。
这些担忧可以理解,但很多争论从一开始就把社保当成了理财产品来算,算来算去当然觉得亏。
社保不是理财,也不是储蓄,它本质上是一份国家开出的承诺。
把社保当成投资来理解,是最常见的偏差,商业保险的逻辑是你交的钱进一个池子,池子拿去投资,赚了亏了都是池子的事。
社保完全不是这么运转的,社会保险法写得很清楚,基金支付不足时财政给予补贴,这句话的分量在于:社保的支付能力从来不取决于当期收了多少费,后面站着的是整个国家的财政。
2026年全国社保基金预算收入中,财政补贴收入超过三万亿,占到了总收入的近四分之一。
中央财政今年还专门安排了1.25万亿元补助资金,确保养老金按时足额发放,这些钱不是临时凑的,是制度性的安排。
再往深一层看,社保的资金来源不光是保险费和财政补贴,国有资本划转充实社保基金这件事已经推进了好几年。
截至2025年末,中央层面划转的国有股权账面价值达到2.14万亿元,2025年一年收取的分红就有426亿元。
把国企的资产划给社保,这个动作本身说明了一个问题:社保的信用基础不是保险费收支平衡,而是国家掌握的公共资源。
国有企业是全民所有的,把一部分资产收益拿出来为全民养老做储备,这跟商业保险靠保费和投资收益维持运转是完全不同的两条路。
中国社会保障学会会长郑功成有一个判断说得很到位,社会养老保险制度是建立在国家信用支撑、依法强制实施基础上的公共养老金制度,是国家层级的公共品。
它不是劳动者在岗时期的工资延期支付,也不是用来平滑个人消费的政策工具,更不是自由市场的交易行为。
公共品这个定位点出了社保的本质,商品是你花钱买,买到手就是你的,公共品是国家提供的,全体社会成员共同享有,供给基础是国家的信用和财政能力。
你交社保是在履行一个社会成员的责任,你领养老金是在享受一个公民的权利,这中间的联系是法律规定的,不是市场交易。
有人可能会想到拉美一些国家的教训,上世纪八十年代智利搞了个人账户完全积累制,后来多个拉美国家跟着学,结果几十年下来覆盖率上不去,很多人老了拿到的钱根本不够生活,政府最后不得不重新介入兜底。
这个对比恰恰说明了问题,个人账户完全积累制是把风险全压在个人身上,经济一波动或者投资一失败,晚年的保障就没了着落。
而社会统筹加财政兜底的模式,是把风险从个人身上转移到了国家层面,国家比个人更能扛风险,也更有能力在长时间跨度内调配资源。
那为什么争议还是不断?因为信心这件事不是靠讲道理就能建立的,每个月扣掉的那笔钱是实实在在的疼,几十年后能领多少是看不见摸不着的。
这种短期的确定损失和长期的不确定收益摆在一起,难免让人犯嘀咕。
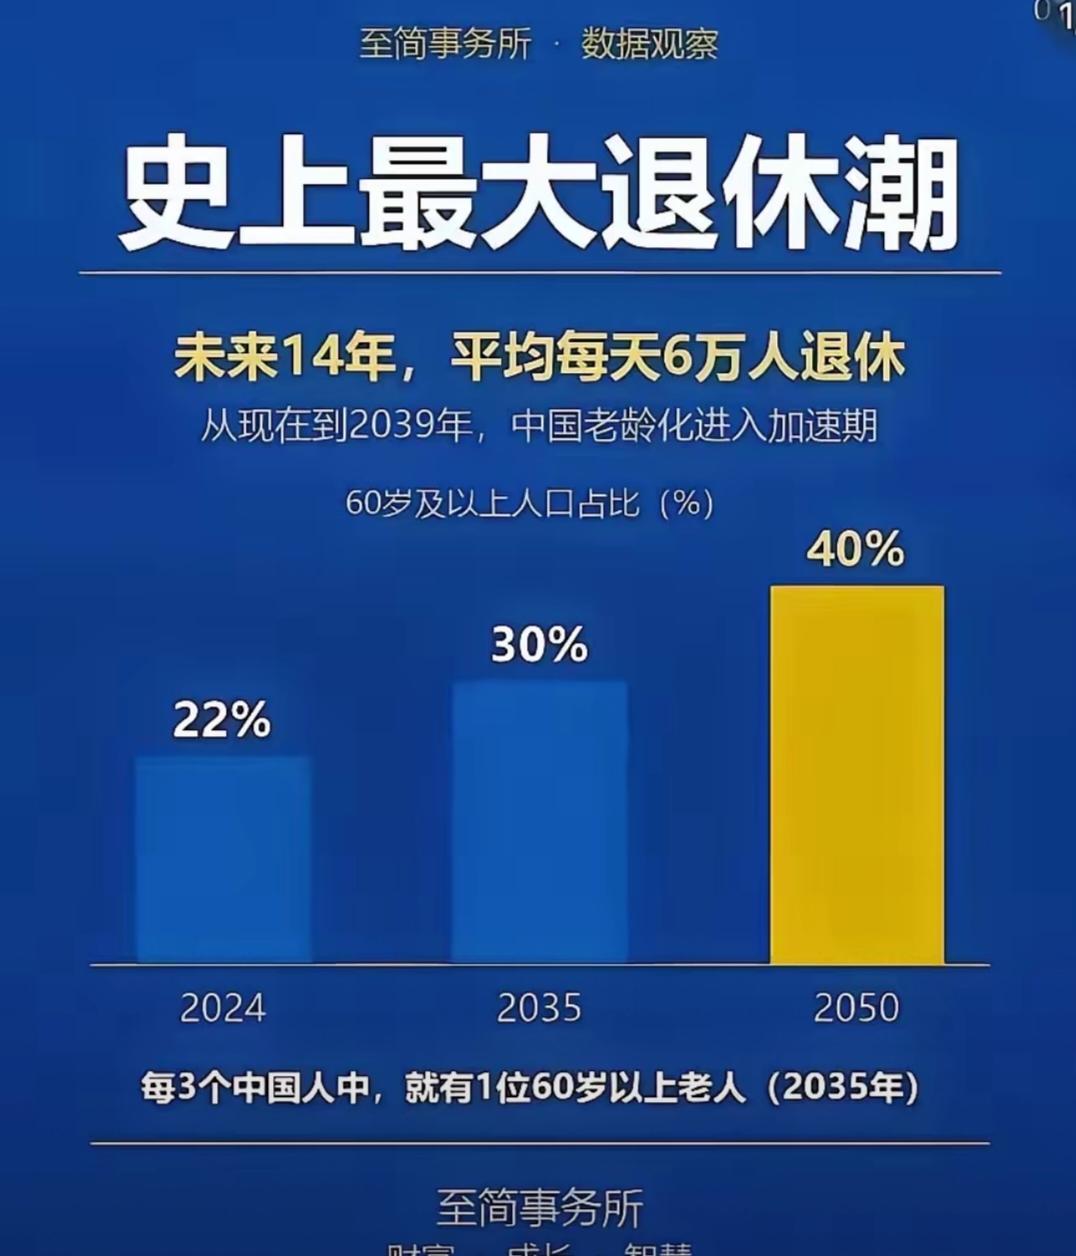
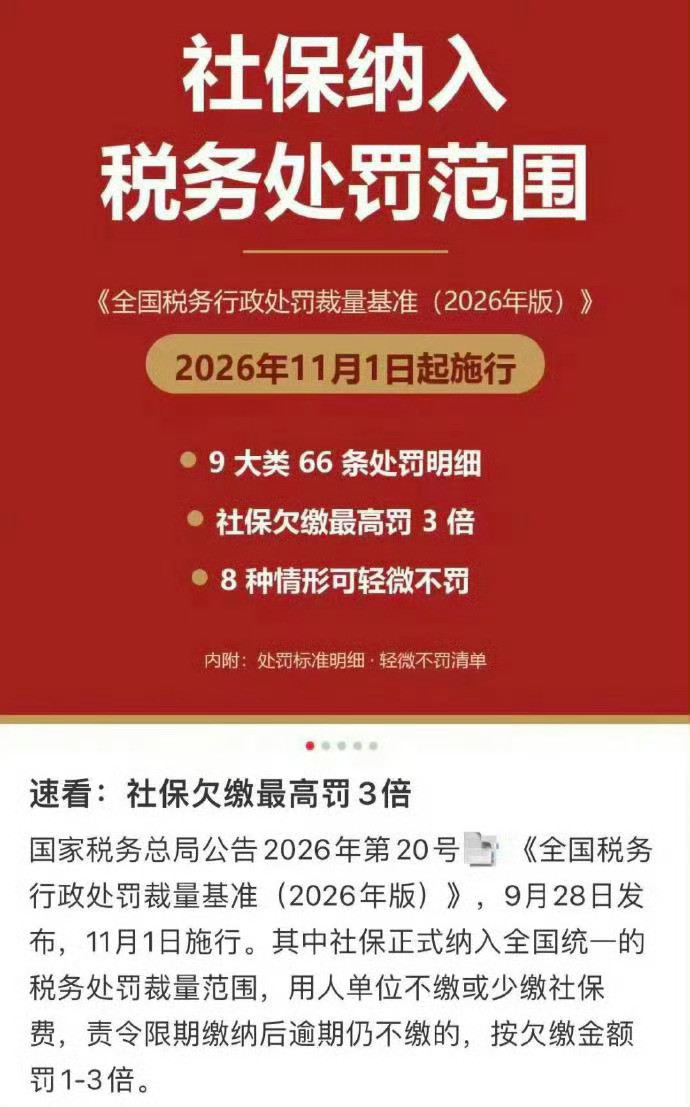
再加上社保制度这些年一直在调整,延迟退休在推,全国统筹在推,缴费基数在夯实。
规则变得越多,人对承诺的信心就越容易打折扣,这不是社保独有的问题,任何长期制度在改革期都会面对这种信任上的消耗。
但反过来看,一个制度如果几十年纹丝不动,那才更让人不放心,人口结构在变,就业方式在变,社保的征缴和发放方式跟着调整,本身是正常的。
信源:
1. 人民网,2026-01-20——“如何理解健全社保基金长效筹集、统筹调剂、保值增值和安全监管机制”
2. 全国社会保障基金理事会,2026-05-13——“全国社会保障基金理事会受托管理划转国有股权运营情况”