历史性的拐点静悄悄地来了。
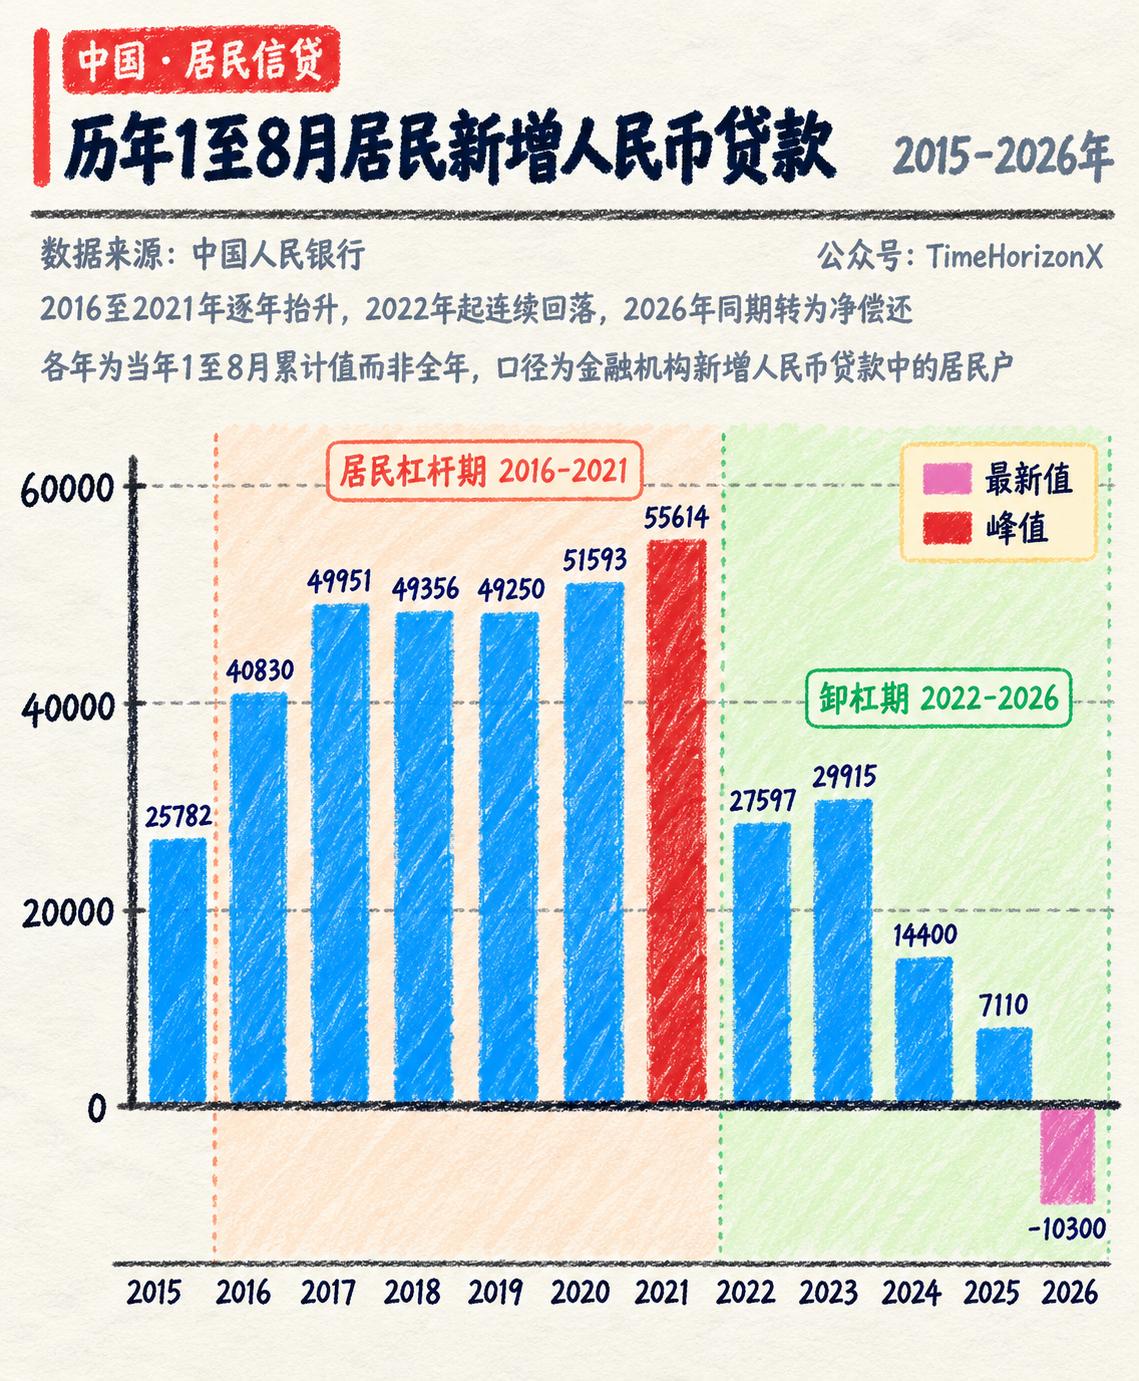
央行公布的前8个月金融数据显示,全国住户贷款累计减少了1.03万亿元。这是历年同期极少出现的净减少现象,对比过去数万亿元的净增水平,整个居民信贷数据出现了反向运行。
具体拆开来看,住户短期贷款减少了1.05万亿元,中长期贷款仅增加188亿元。借款人的选择非常一致,大家放缓了消费与投资借贷,并且集中动用存款去提前偿还存量房贷。
为什么借贷偏好会发生这么明显的变化?
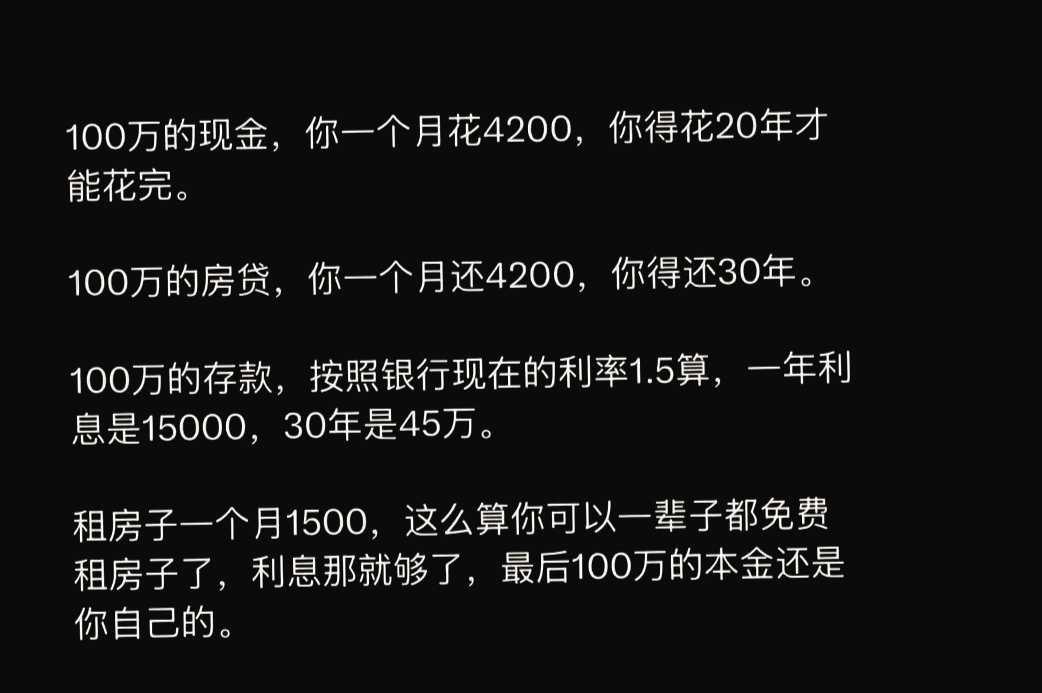
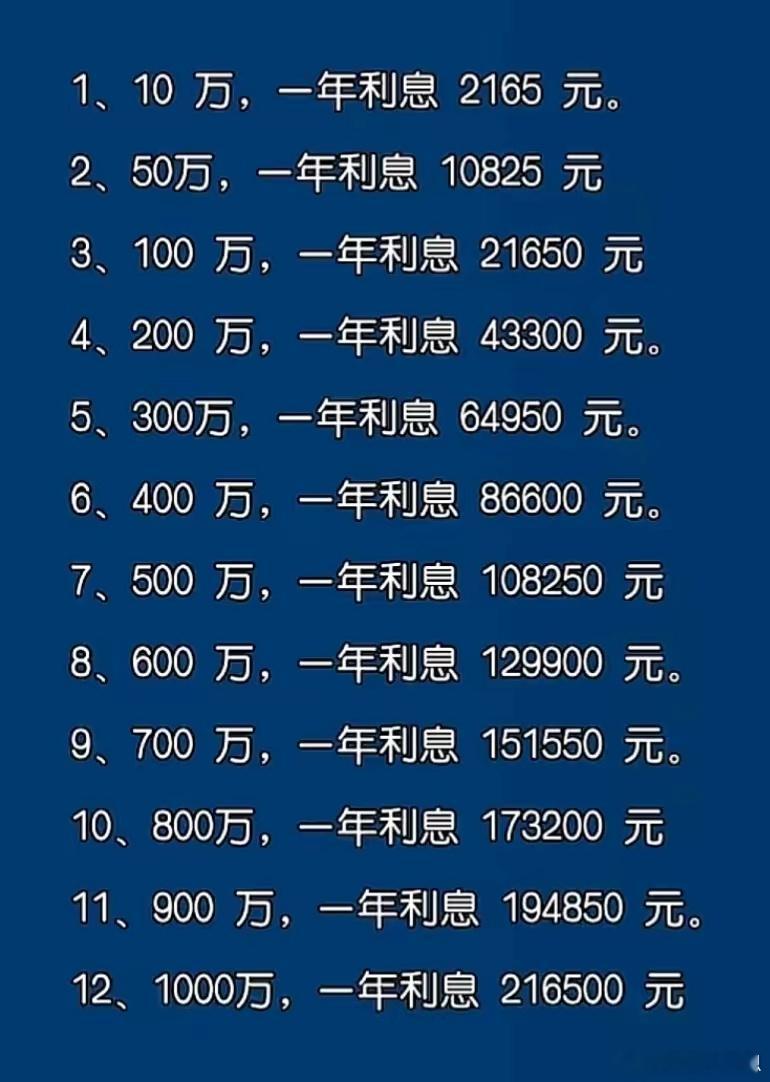
说白了,普通家庭对负债成本的计算变得非常务实。目前很多理财渠道的年化收益率都在下行,继续承担超过3%的贷款利息就会产生持续的财务流出。提前偿还贷款本金,能直接免除后续利息支出,这成了一项确定性极高的财务决策。
居民减少借贷并不意味着整体信贷市场的收缩。
前8个月全国人民币贷款总量依旧增加了10.44万亿元,企事业单位贷款增加了11.26万亿元,构成了信贷增长的核心支撑。整个金融系统的资金并没有闲置,只是流向发生了深刻调整。
与此同时,央行等部门也在主动引导资金走向。比如科技创新和技术改造再贷款额度在近期被追加到了1.4万亿元,对金融机构的支持比例也提升到了100%,高技术制造业的贷款增速持续处于高位。
面对居民端主动缩减负债的诉求,中央部门更是在政策端给出了直接支持。
9月末,财政部联合中国人民银行、国家金融监督管理总局出台文件,自10月1日起实施首套商业房贷贴息政策。贴息额度上限达到100万元,中央财政提供年化1个百分点的补贴,补贴期限最长可达5年。
这是中央财政首次对商业性个人住房贷款进行直接利息补贴,目的就是切实降低居民每月的刚性还款支出,缓解家庭流动性压力。
在我看来,这组数据的深层信号在于居民资产负债表意识的全面成熟。以往依靠加杠杆扩大资产规模的方式被主动放弃,大家转向优先控制日常财务风险,提高手头现金流的防御能力。
国家层面一边通过财政贴息给居民家庭减负,一边通过结构性货币政策将资金导入高新技术和实体制造产业,二者共同推动了信贷资源的再分配。
借款规模的净减少,记录了居民财务选择的理性转变,也促使金融资源更集中地投向具有实际生产效益的领域。这种调整虽然改变了原有的增长节奏,但让家庭财务和产业投资的基础都变得更加扎实。
信息来源:新华社《前8个月我国人民币贷款增加10.44万亿元》