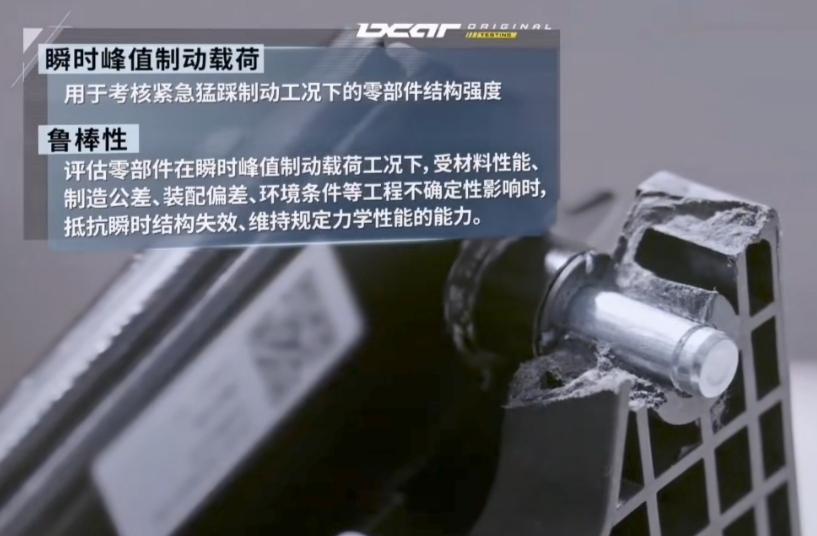
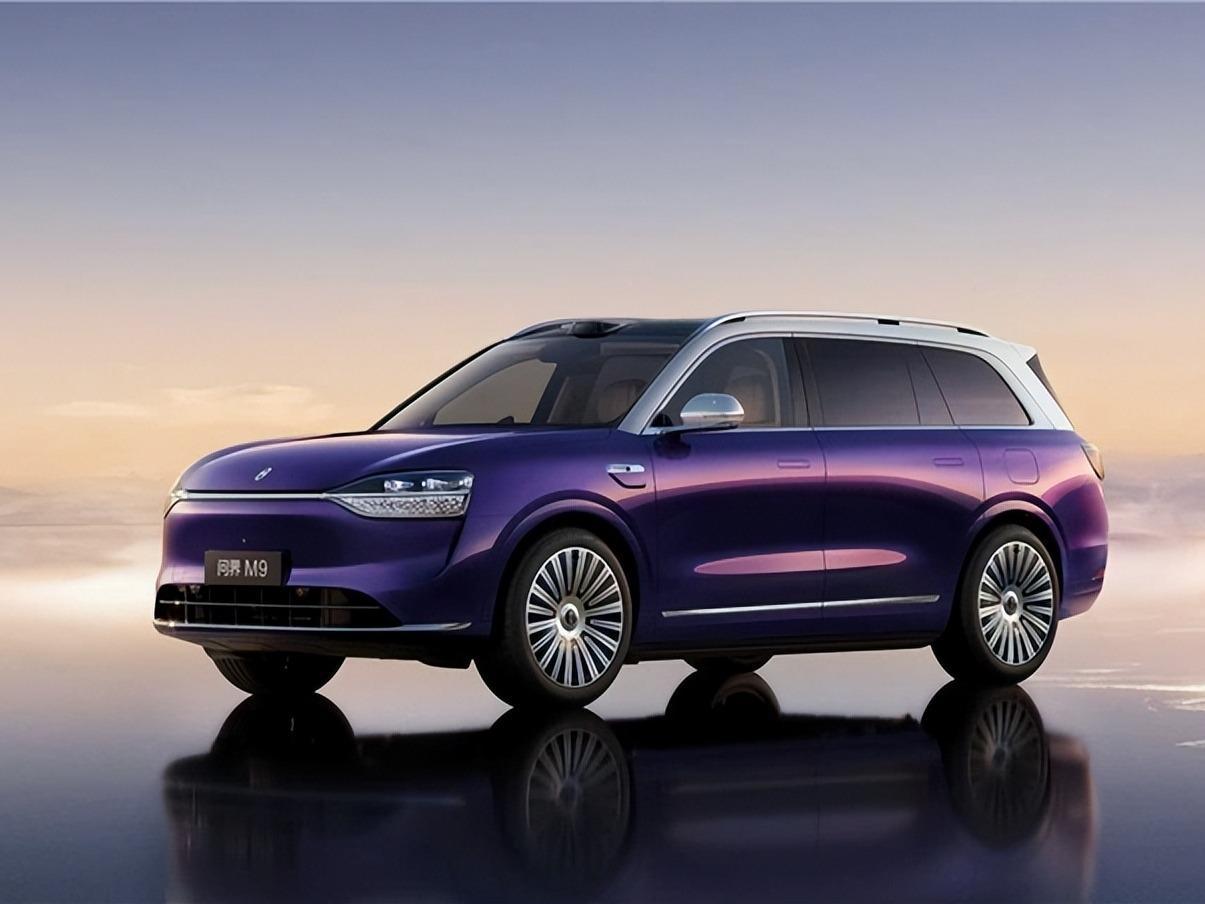
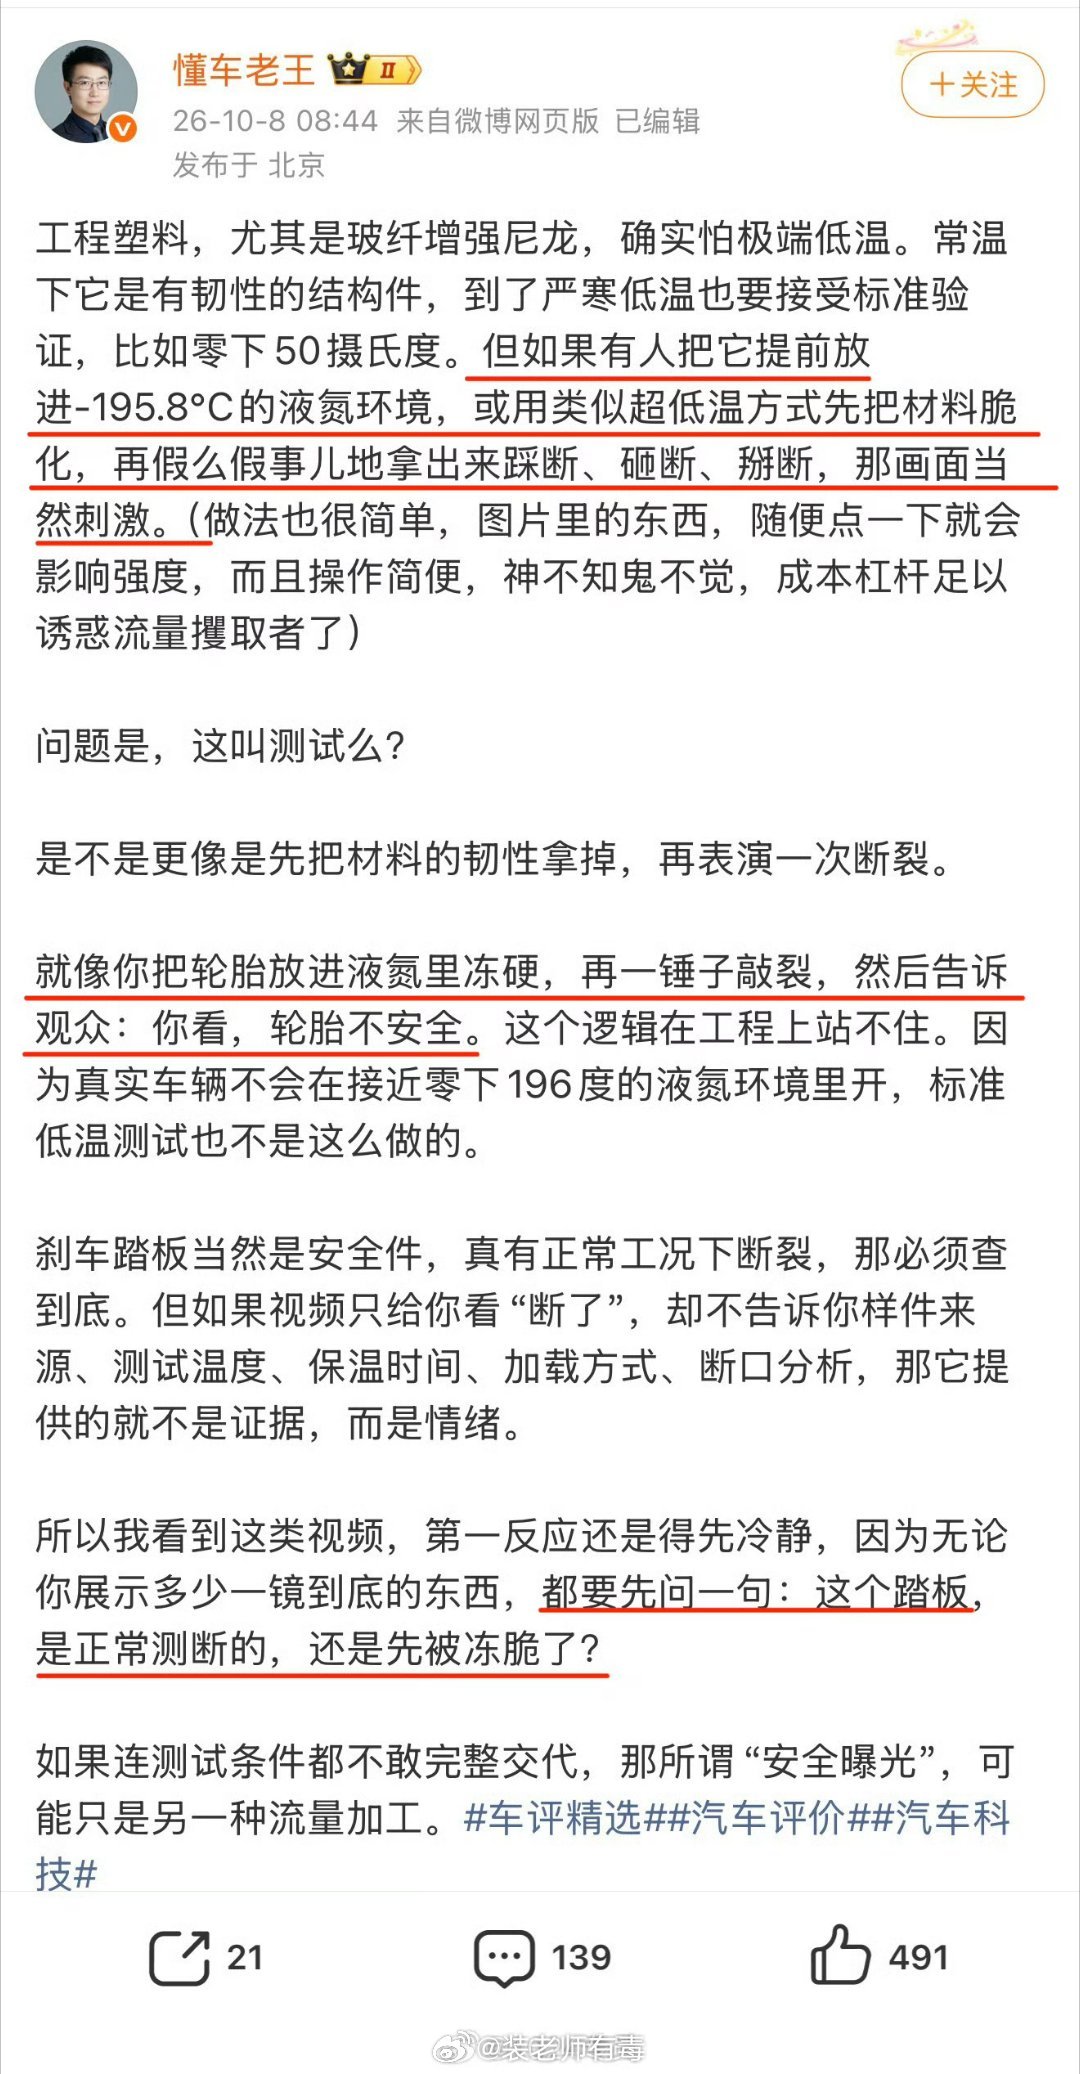
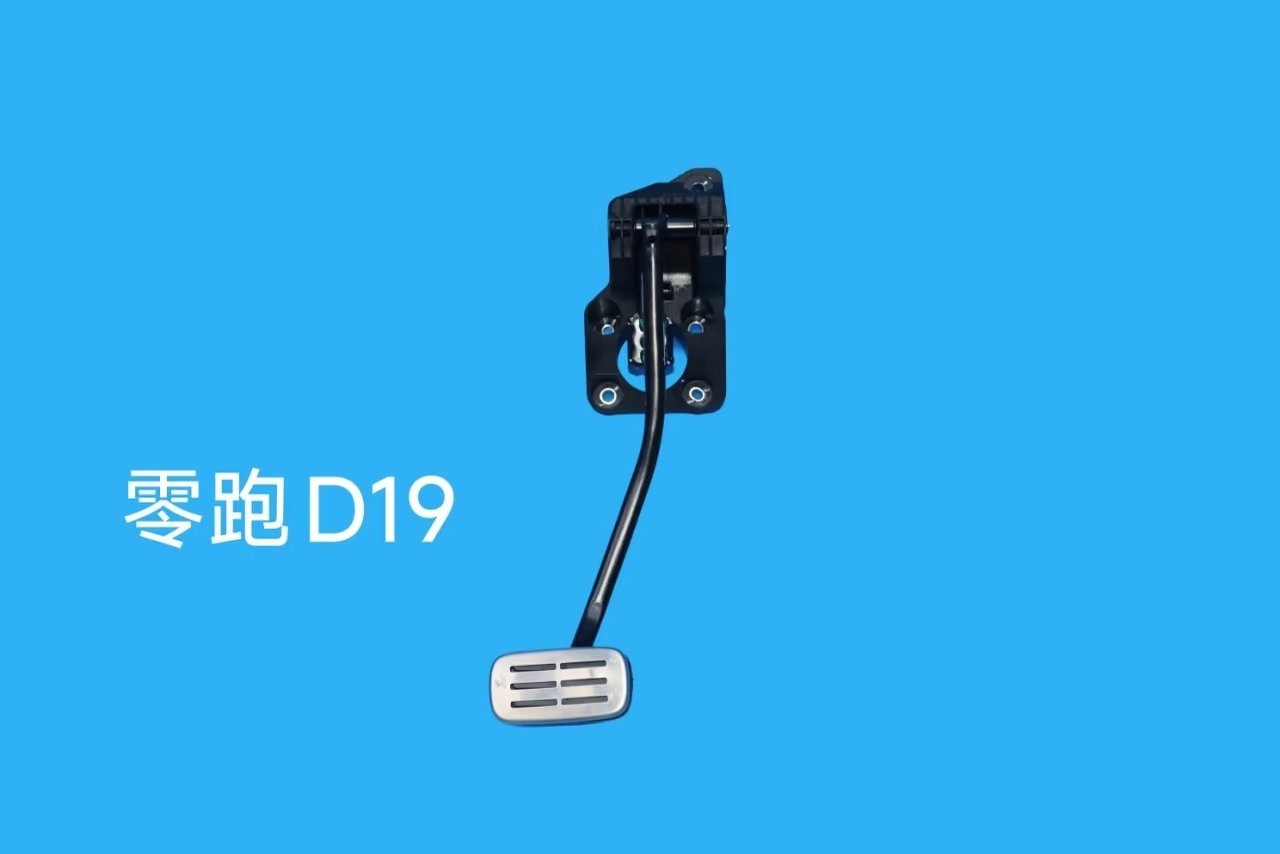
尊界V800刹车踏板断裂,江淮上了热搜。我想聊的不是这件事本身,是江淮这家公司在华为智选车体系里的位置。翻完它这些年的财报,觉得挺特殊的。
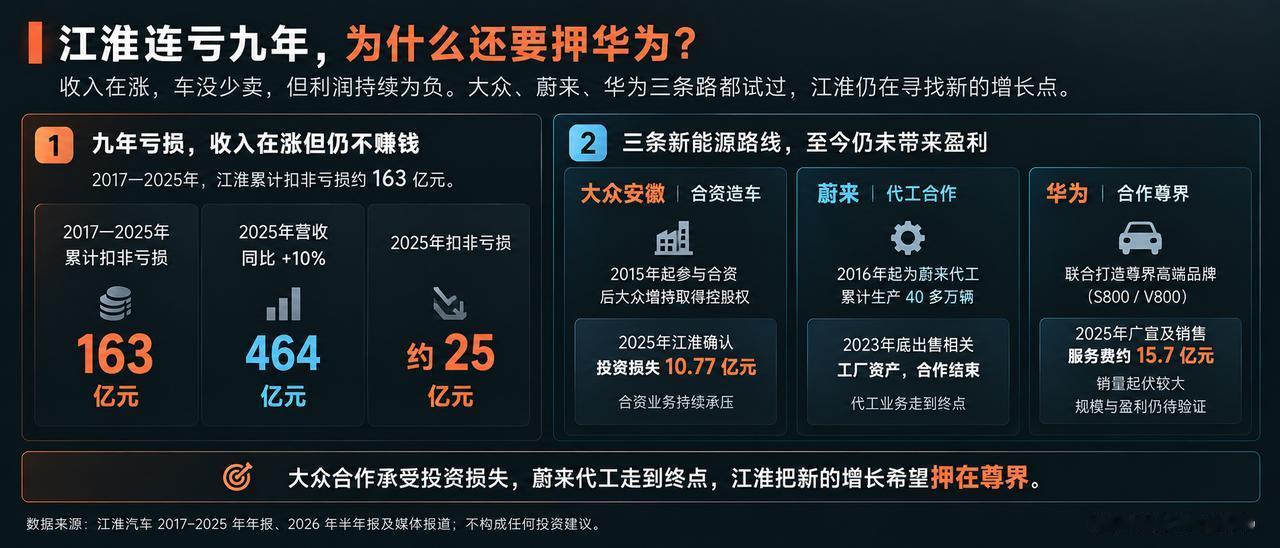
过去九年,江淮累计扣非亏损大约163亿,平均一年要亏18个亿。从2017年到2025年,扣非净利润就没一年是正的。
钱去哪了呢?大众安徽扛走了大头。当年大众做新能源找江淮合作,后来增持拿了控股权。2025年一年,江淮确认的投资损失就有10.77亿。自己亏成那样,光这一项就是十亿级别。
蔚来那边也帮不上忙。可能很多人忘了,江淮以前是蔚来的代工厂,从2016年开始帮蔚来造车,做了几年,累计生产了40多万辆。后来蔚来自己拿资质建工厂,2023年把工厂资产买走了。
江淮现在产能利用率只剩42%,剩下将近六成产能都闲着。厂房设备摆在那,折旧维护人员费用照花,车造得少,分摊到每辆车上成本反而更高。
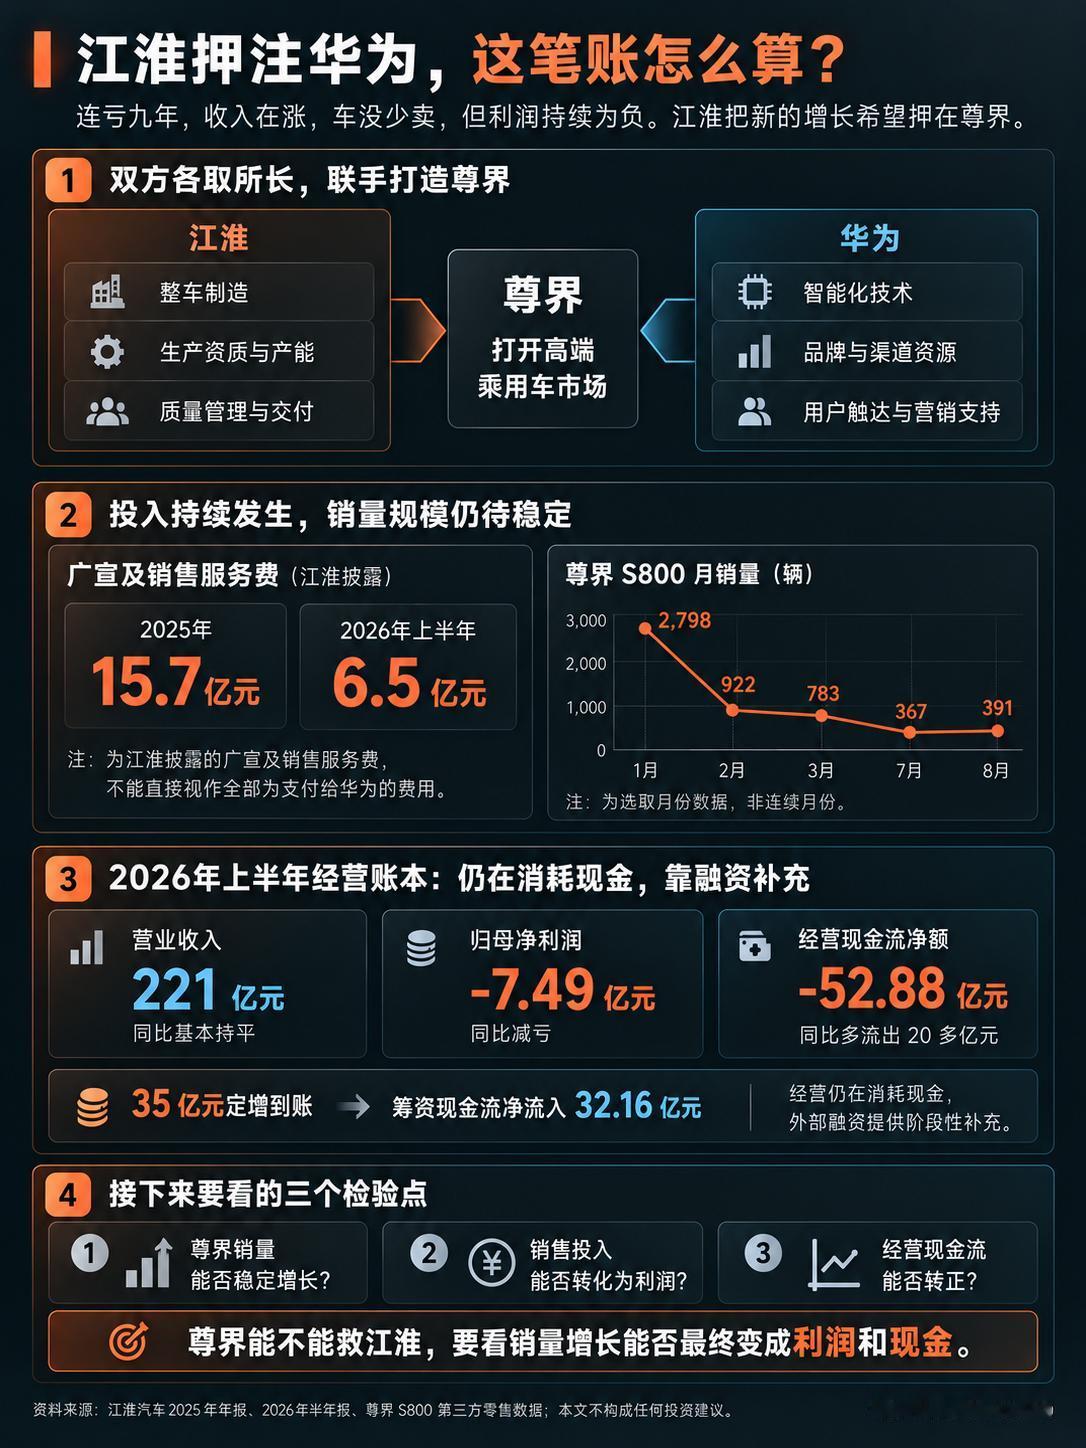
九年下来,大众、蔚来、自主品牌,路试了好几条,没一条走通了。前面亏下来的窟窿,靠老业务已经填不上。江淮把最后的希望押在了华为身上,搞了尊界。2025年广宣费从2亿飙到15.7亿,销售费用创了九年新高。
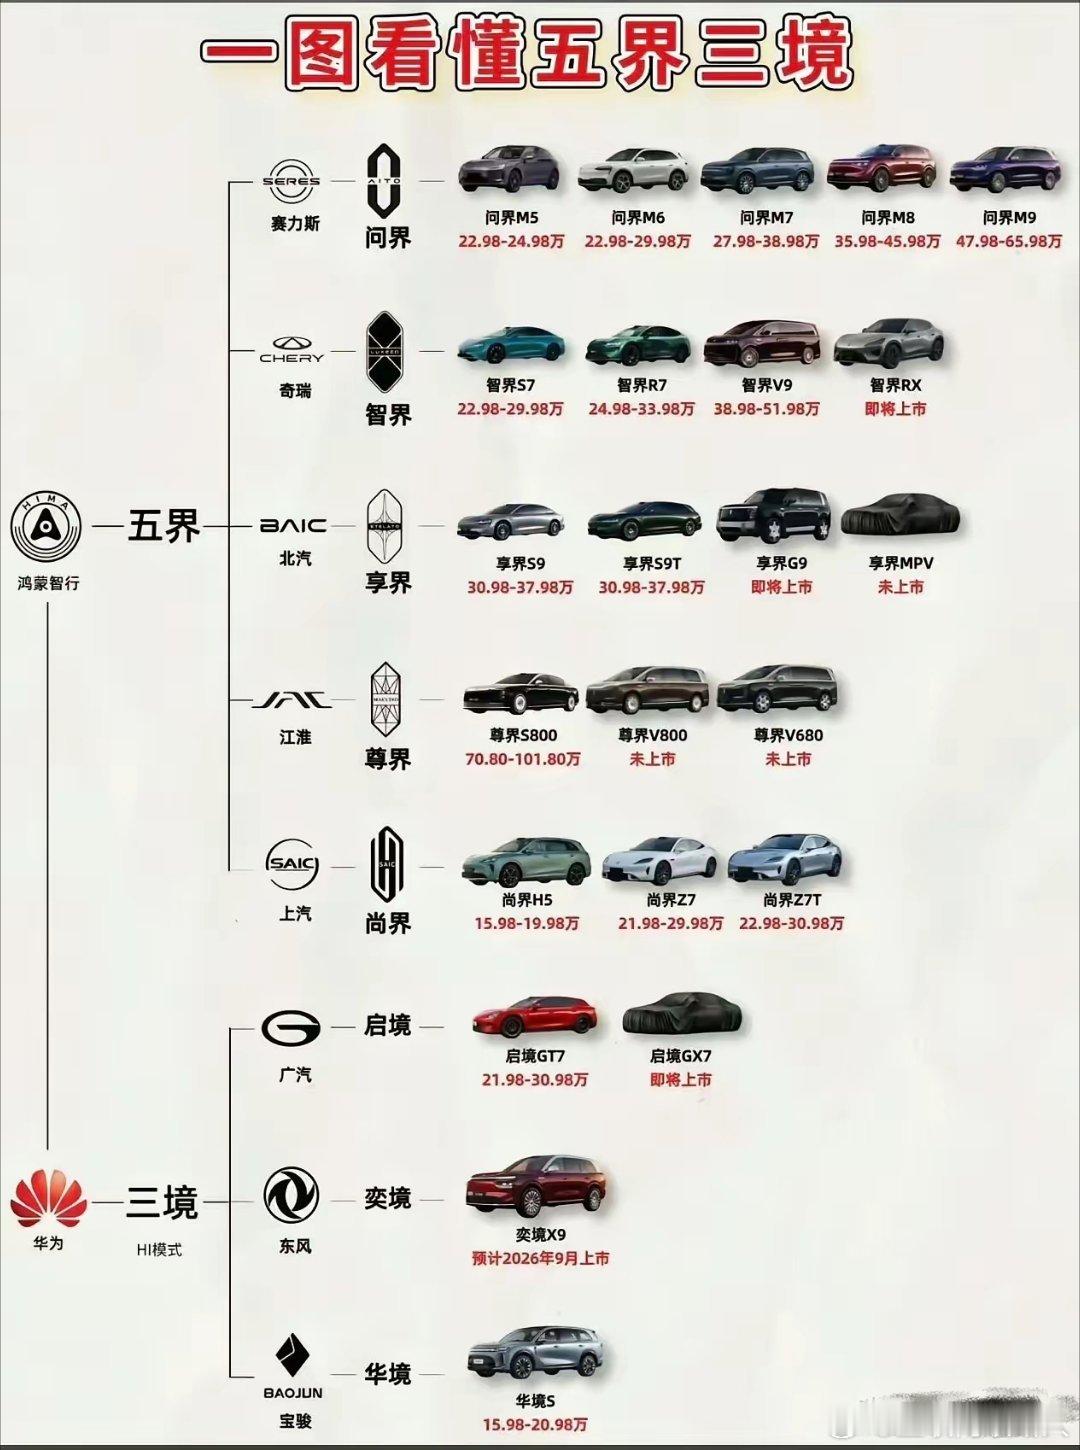
但华为的账算得很清楚。按照市场流传的收费口径,技术授权费2%加渠道营销费8%,一辆30万的车有3万直接给华为,卖得越多华为抽得越多。而且车放在华为体系里卖,消费者从看车到下单,很多环节都离不开华为。
赛力斯最近谈成了新模式,取消按比例抽成,改成每辆车固定交1到2万。
以前卖30万的车要交3万,现在固定1到2万,规模越大留得越多。可尊界销量跟不上,S800月销从1月的2798辆跌到8月的391辆,半年缩水将近九成。江淮没有赛力斯那个筹码去谈。
商用车出口是江淮的底牌,海外市场毛利率大约15%,境内只有7%左右。中高端轻卡出口连续18年行业第一,覆盖130多个国家。但商用车天花板有限,撑不起650亿营收目标需要的40%增长。
一边是经营造血在恶化,一边是靠融资在续命。技术和渠道全都锁在华为手里,利润空间被压扁了。九年试了好几条路,这一次,路不好走。