电驱龙头+次新股+市占率行业第一1+ 技术壁垒
绿控传动(301655)个股解析
⚠️风险提示:以下内容仅为基本面信息整理,不构成任何投资建议。股市有风险,入市需谨慎。
一、公司概况
苏州绿控传动科技股份有限公司,2011年成立,2026年8月20日创业板上市,发行价8.5元,是国内新能源商用车电驱动系统龙头、专精特新小巨人、制造业单项冠军 。
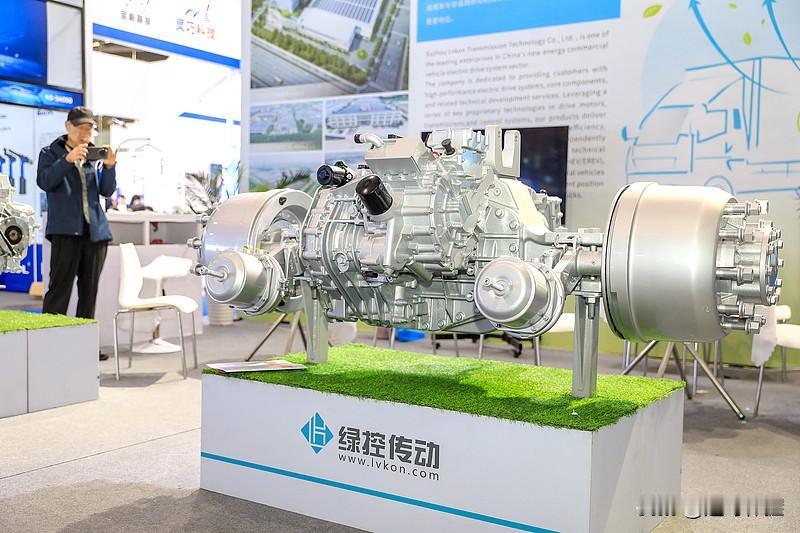
核心赛道:商用车电驱动总成,覆盖混动、纯电、燃料电池三条技术路线;产品包括电驱桥、驱动电机、AMT变速器、整车控制器,适配客车、轻重卡、重卡、矿卡、工程机械等非道路机械 。
客户:中国重汽、三一、徐工、东风、福田、厦门金龙等头部商用车厂,同时布局海外市场。
二、核心看多逻辑
1. 技术壁垒强,全栈自研
自主掌握电机、AMT变速箱、电控、电驱桥整套系统,重载AMT混动是起家王牌,曾拿国家科技进步二等奖;面向重卡、矿卡这种极限重载工况,技术门槛远高于乘用车电驱,专利储备充足,建有国家级博士后工作站 。中央集成电驱桥覆盖4.5~49吨车型,存量超2万台,在新能源重卡赛道卡位较早 。
2. 行业红利:商用车电动化提速
传统重卡减排政策、矿区/港口/渣土车等场景强制电动化,带动商用车电驱需求;混动重卡、燃料电池重卡逐步放量,公司三条路线同时布局,可承接多场景订单。
3. 客户资源稳定,品类拓展
从早期客车电驱,成功切入新能源重卡赛道;同时拓展工程机械、矿卡等非道路移动机械,打开第二增长曲线,海外商用车市场也开始布局。
4. 上市融资助力扩产
IPO募资用于电驱系统产能建设、研发升级,有望提升交付能力,抓住行业扩张窗口。
三、财务简览
- 2025全年:营收33.54亿元,归母净利润1.53亿元
- 2026半年报:营收23.66亿元,归母净利润1.23亿元;资产负债率偏高82.27%,是需要重点留意的指标
- 特点:营收跟随商用车行业周期波动;重卡项目前期投入大,回款周期偏长,对现金流管理要求高。
四、核心风险(重点)
1. 行业周期风险:商用车属于强周期行业,重卡销量受基建、地产、货运需求影响大,一旦下游资本开支收缩,订单会快速下滑。
2. 竞争加剧:乘用车电驱大厂、商用车主机厂自研电驱桥,纷纷杀入新能源重卡赛道,价格战会压缩毛利率。
3. 高负债风险:资产负债率处于高位,若回款变差、融资收紧,会带来财务压力。
4. 技术路线风险:如果未来重卡技术路线发生巨大变化(比如氢能落地不及预期,或者纯电方案路线迭代超预期),会影响产品价值。
5. 新股波动风险:2026年8月刚上市,次新股筹码不稳定,股价波动会显著大于老股。
五、交易思路参考
- 长线逻辑:押注新能源重卡+矿卡/工程机械电动化渗透率提升,跟踪季度订单、重卡电动化销量、毛利率变化。
- 短线:次新股,波动大,适合事件驱动博弈(商用车政策、重卡销量数据、海外订单),严格做好仓位管理。
- 跟踪指标:新能源重卡月度销量、公司在手订单、资产负债率、单季度毛利率。
六、对标公司
英搏尔、凯博易控等商用车电驱企业。