美光(MU)这份财报,我的评价是:基本面很强,但从交易角度看,中规中矩。
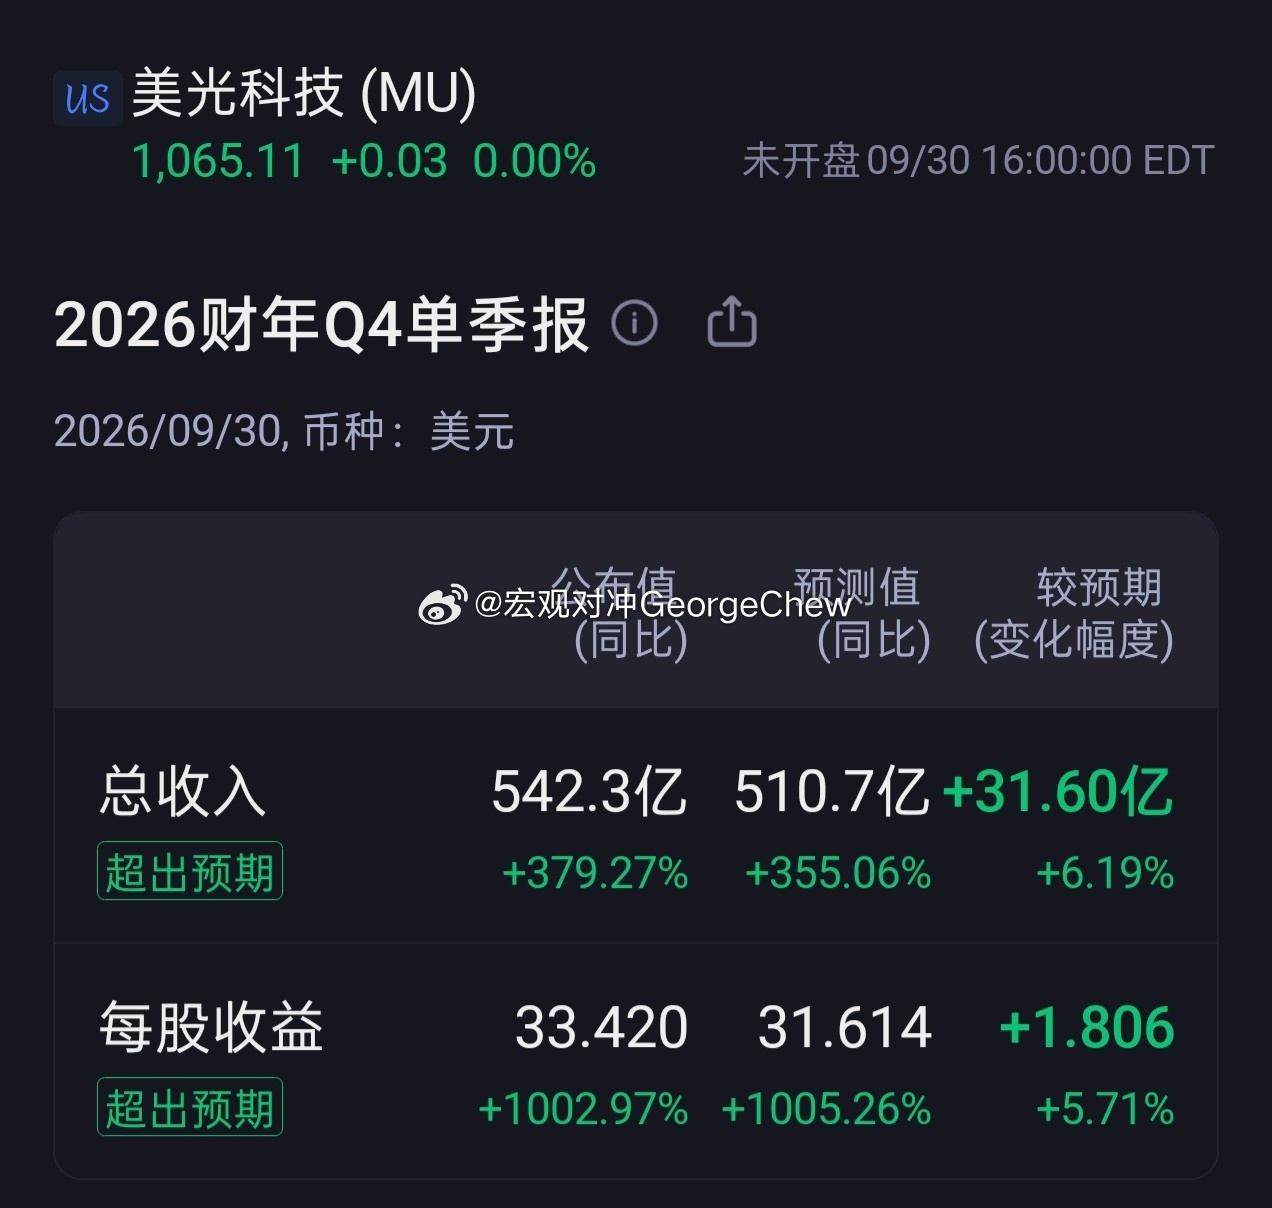
Q4营收542.29亿美元,超预期5.32%;Non-GAAP EPS 33.42美元,超预期5%;毛利率达到87%,经营现金流439.73亿美元,调整后自由现金流332亿美元,核心数据中心收入342.85亿美元,占总营收63.2%,HBM收入增速继续快于公司整体。更重要的是,公司给出的FY2027 Q1指引依然明显高于市场预期,营收615亿美元、Non-GAAP EPS 38.15美元,说明AI带来的存储需求依然非常强。
但问题恰恰在这里:这已经不是一份“超预期”就能让市场重新定价的财报。 市场现在关注的早已不是美光能不能赚钱,而是这轮存储超级周期还能持续多久、2027和2028年的价格还能涨多少、盈利预期还能上修多少。
从财报释放的信息来看,答案依然偏积极:AI基础设施正在从GPU向HBM、DDR5、SOCAMM、高速SSD等更完整的内存与存储体系扩散;26份战略客户协议、320亿美元客户财务承诺以及多年期take-or-pay,也进一步提高了未来收入的可见性。公司甚至明确判断,2027、2028年的供需环境都将比2026年更加紧张。
所以这份财报最大的价值,不是给MU增加一个新的故事,而是再次确认AI存储周期没有结束,甚至正在从HBM向整个存储产业链扩散。
但对于股价而言,好财报不等于好交易。 接下来真正决定MU估值的,是DRAM/NAND价格、HBM ASP、产能扩张以及2027年EPS还能不能继续往上修。现在基本面没坏,但市场缺的已经不是确定性,而是新的预期差。