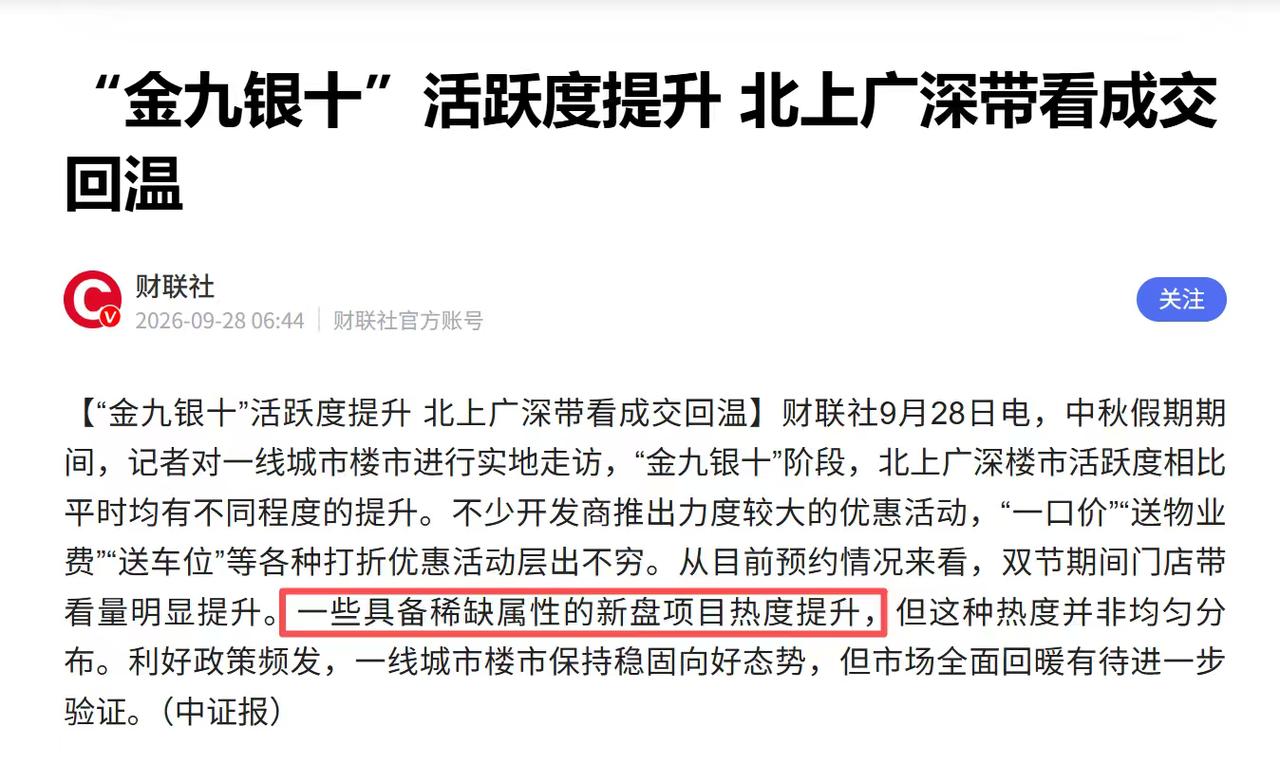
房子涨不涨价我不知道
但我知道,从10月1号贴息开始,卖房子的人,特别是房价是150万以上刚多一点点的,而且是120平方米的人,有点难受,因为这次的政策是房子120平米,总房价150万以内,新房二手房都可以。
你说他的房子差吗?不差。户型规矩,面积够用,总价也在大多数家庭踮踮脚能够着的范围。偏偏这次贴息政策划了一条硬线:120平以内,总价150万以下。差几千块,就是两个世界。
买房的人心里那杆秤比谁都精。同样是120平,一套标价149万出头,利息能省一笔;旁边那套151万,啥也捞不着。
一个月多还好几百,三十年下来不是小数目。换你,你选哪个?买家看房的时候,脚比嘴诚实。
这就把房东推进了一个特别拧巴的处境。不降价吧,看房的人越来越少,房子挂在那儿跟摆设似的,问的人都没有。
降价吧,一刀砍到150万以内,等于自己掏钱帮买家凑政策门槛。卖房本来是为了变现,结果变成了割肉换入场券。
我翻了一圈各地贴息政策的细则,发现这种“划线逻辑”其实是普遍做法。上海、广州的贴息都绑定了“卖旧买新”,补贴按贷款总额的百分之一算,上限卡得死死的。
南京那笔账算得更直白:贷一百万,贴息大概省一万五。钱不多,但信号够强——政策在告诉市场,我补贴的是“够得着”的那部分人。
问题是,够得着和够不着之间,往往就差那么一口气。120平、150万这条线,放在不同城市含金量完全不一样。一二线城市这个总价可能只能买老破小,三四线却已经是改善盘。一刀切下去,切出来的不是公平,是一批尴尬的“夹心房源”。
我的判断是,接下来会有一波房东咬着牙把价格调到149万。不是因为房子不值那个钱,是因为买家手里有政策这把尺子,量完了才跟你谈感情。你不降到线内,人家连谈的兴趣都没有。
但这批房东也别急着骂娘。政策划线本来就是做选择题,选了普惠,就得牺牲精准。只是这道题落到具体的人头上,滋味确实不太好受。
房子还是那套房子,门牌号没变,邻居没变,楼下那棵树的影子也没变。变的只是它站在了线的哪一边。
你说这事公平吗?市场从来不讲公平,只讲谁先看懂规则。
你手上那套房,卡在线的哪一边?评论区聊聊。
评论列表