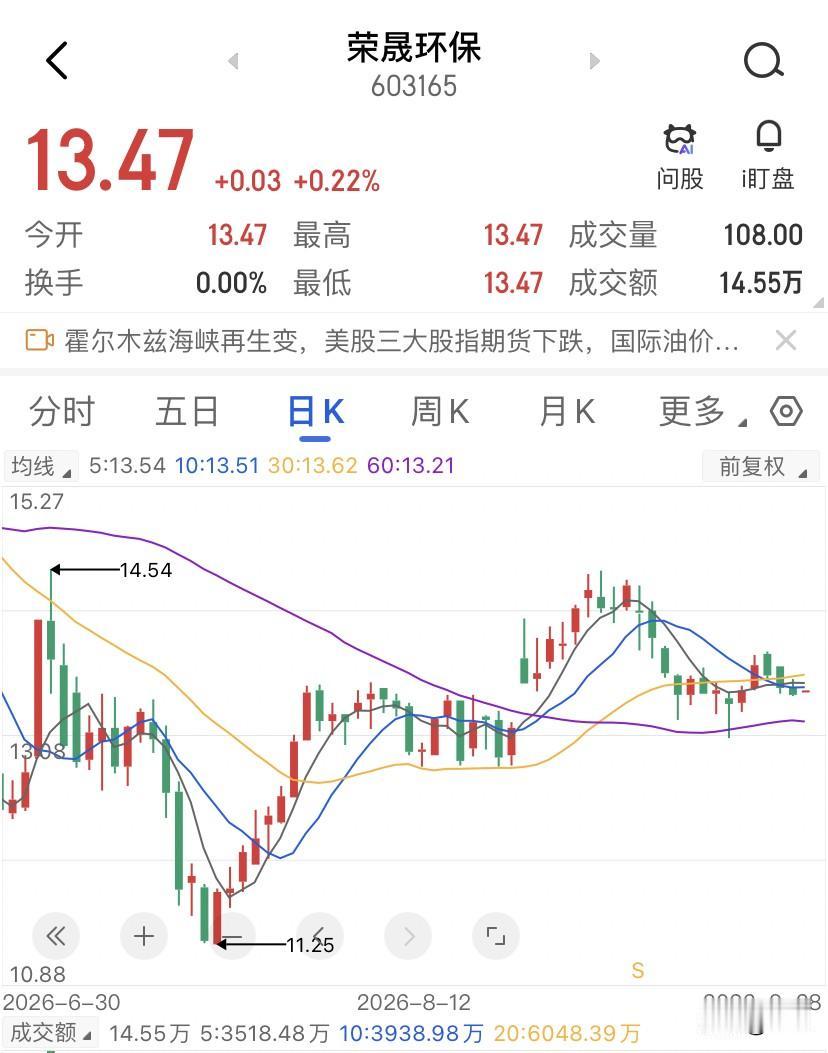
股息率14%的票,可能正在吃掉你的本金,荣晟环保的走势图,说白了就是一条从山顶滑下来的滑梯,52周高点20.36块,现在趴在13块出头,跌了超过三分之一。周线从25年三季度开始就是高点一个比一个低、低点也一个比一个低的标准下降通道,期间没有任何像样的放量反弹。
更值得警惕的是量价关系,每次价格一有反弹苗头,成交量刚起来一点,紧接着就是一根阴线把涨幅全吃掉,然后继续阴跌。这说明逢反弹就有人在出货了,日均成交额长期只有四五千万,换手率也是低得可怜,主力资金参与度仅16.2%,属于典型的轻度控盘、散户接盘格局。最近得9月10日MACD在零轴上方出现死叉,9月22日RSI下穿50,短期技术面全面走弱,近60个交易日主力资金持续净流出。
那么荣晟环保得分红从哪里来?当然是从留存利润里掏啊,但荣晟环保的问题比掏老本更严重啊,荣晟环保25年经营活动现金流净额是负5.6个亿,货币资金从年初骤降98%至0.32亿元,一家账面现金几乎归零、主业赚不到钱的公司,却宣布分红总额是净利润的153%,实控人冯荣华、张云芳夫妇凭借持股将独得约1.29个亿。
你翻一下它的分红记录,21年股息率不到3%,23年3.31%,24年3.38%,到了25年画风有点跳脱了,突然跳到了14%。这不是公司突然变慷慨了,是股价在持续下跌之后,分红比例硬撑出来的纸面股息率,你把钱投进去,分红确实是实打实的现金,但价格从20块跌到13块,你亏掉的本金要远远得超过你收到的分红。
汇洁股份25年时候的股息率也有14.3%,看起来很香吧,但它当年的分红金额是净利润的8.22倍,钱全是从老本里抠出来的,汇洁股份自己都承认不具备可持续性。还有慕思股份上市以来累计分红25.15个亿,实控人通过分红变现了19.4个亿,结果价格上市以来跌了约50%。你拿到的那点分红,和实控人拿走的比起来,连零头都算不上。蓝月亮就更极端了,两年亏损超10个亿的港元,但是同期分红15.57亿港元,超11个亿流入实控人家族口袋。
这类公司的共同特征就是:公司越缺钱越分红,分红还不少,但是钱大部分进了大股东的腰包,散户拿到的小头,根本覆盖不了股价下跌的造成的损失。
荣晟环保短期看,13块附近有技术性支撑,9月17日盘中最低触及13.06块后有所企稳,近20日主力成本在14.17块,说明13块以下有资金愿意接货。但要提个醒的是,这个支撑的逻辑是股价跌到主力成本附近所以有人护盘,不是公司基本面变好。如果13块有效跌破且伴随放量,大概率会往下测试12块甚至11.85块的52周低点。
上方压力更是实打实,13.5-14块一带是前期密集成交区,套了不少人,每次反弹到这里都会有抛压涌出来,9月15日盘中最高冲到13.68块就被按了回去,说明这个位置的压制非常牢固,除非出现放量突破14块并且连续站稳的情况,否则反弹都只是下跌中继。
荣晟环保有两个重要的变量,一个是26年年报的经营现金流能不能转正,如果连续两年现金流为负,那分红的故事就彻底分不下去了。第二个是实控人冯荣华那个案子有没有新进展,这位被取保候审的前董事长持有公司38.31%的股份,他的一举一动都可能引发股价剧烈波动。
现在进场买荣晟环保,赌的不是它会变好,是赌那个14%的股息率还能撑多久。但一家经营现金流为负、账面现金见底的公司,又拿什么撑呢?在现金流转正之前,任何反弹都是逃命的机会,不是进场的信号。
热点观点畅聊会 观点创作激励赛