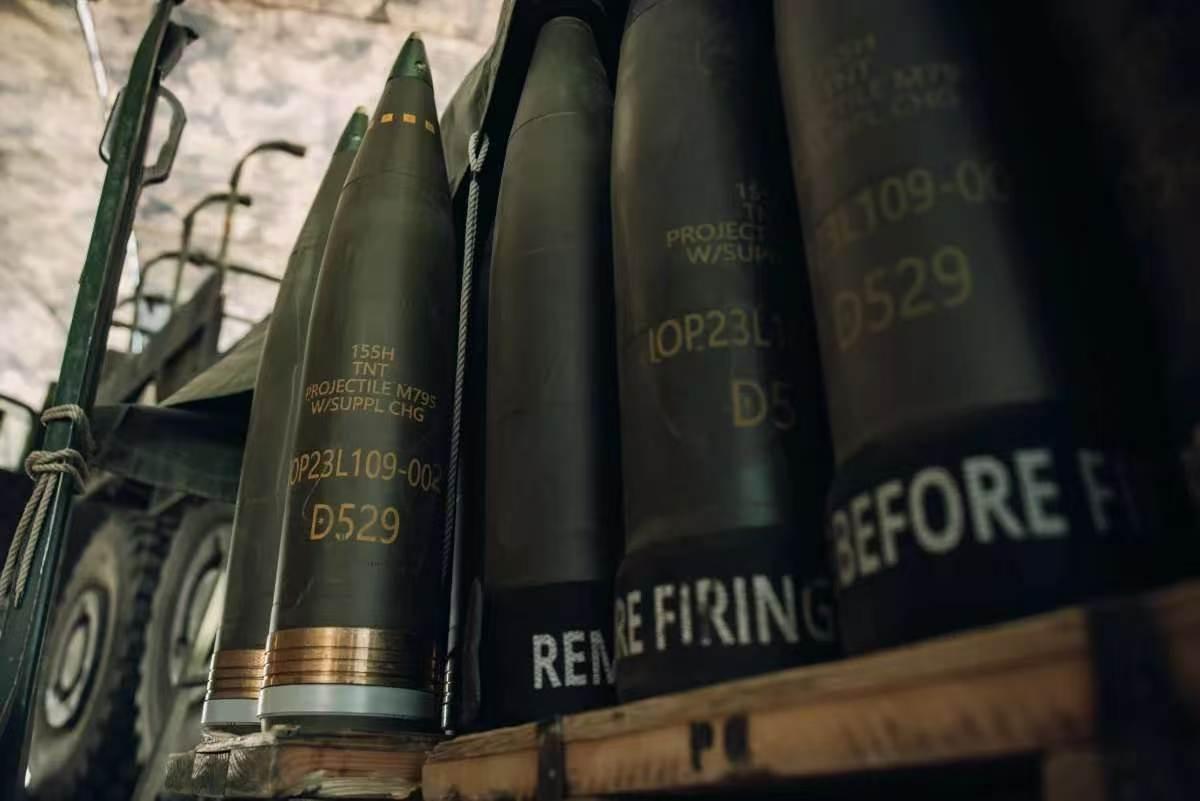
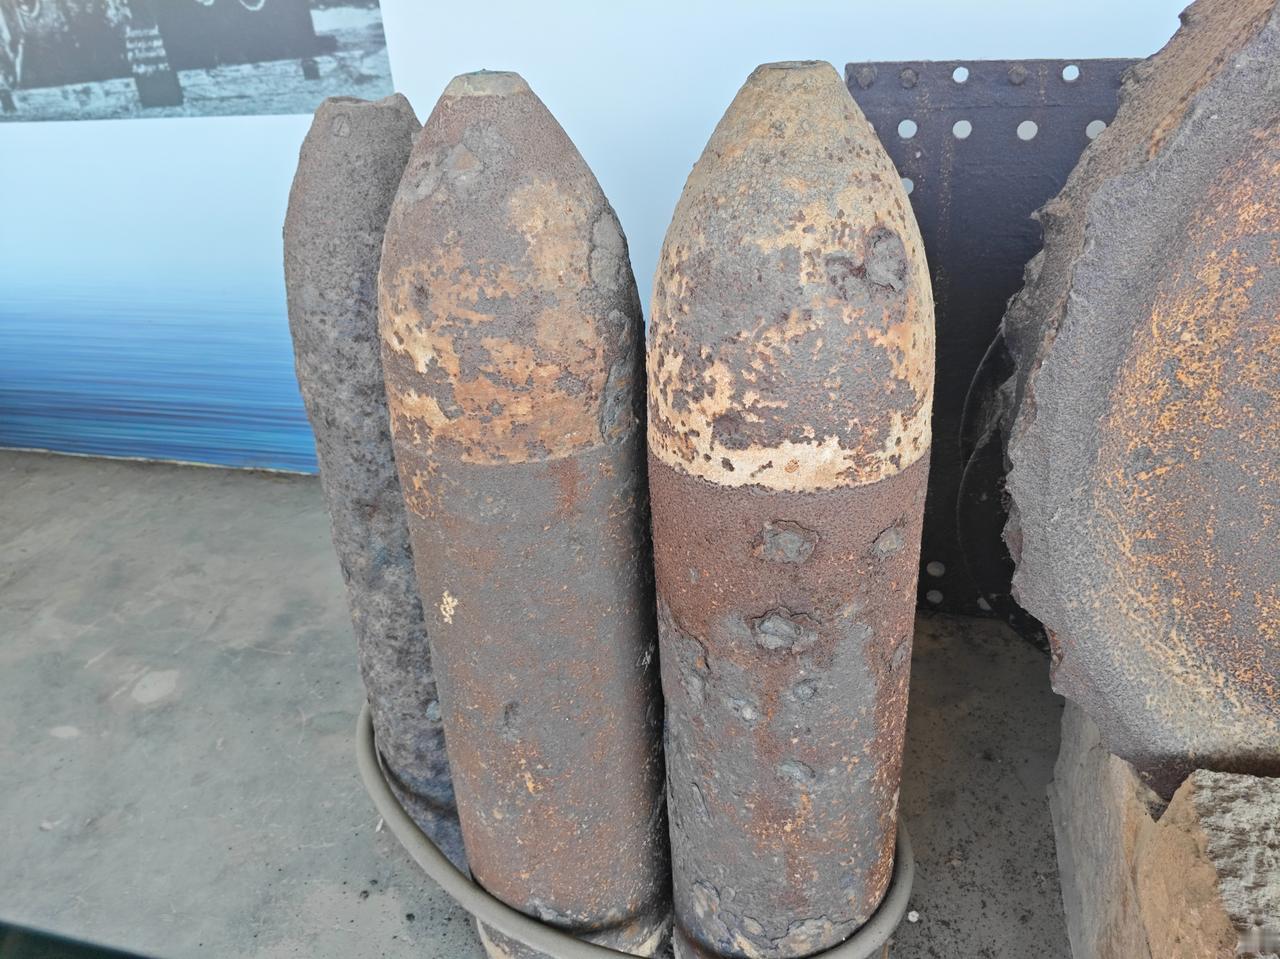
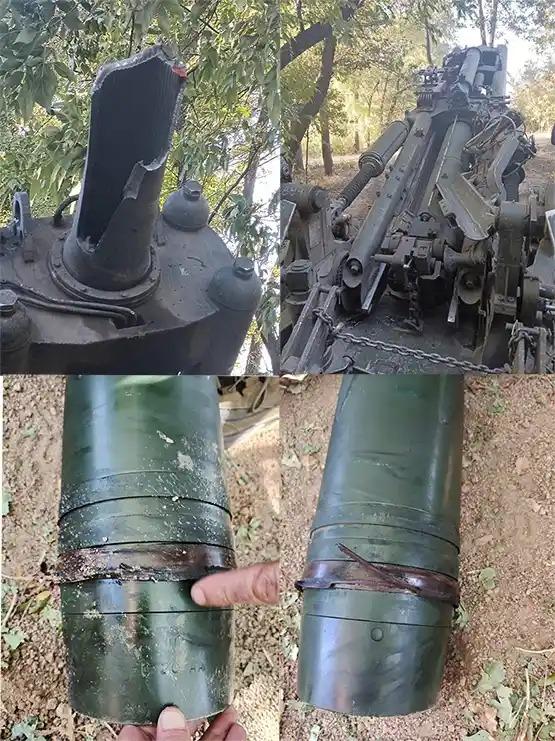
真正卡美国脖子的,既不是芯片,也不是发动机,而是造155毫米炮弹的那一炉钢。
9.95亿美元,五年期限,不招标、不竞标,直接砸给一家钢铁厂。美国这次掏钱的对象,不是洛克希德·马丁,不是雷神,而是俄亥俄州坎顿市一家叫美塔勒斯的钢厂。
2026年9月25日,美国国防后勤局正式宣布了这份独家合同。买的东西只有一样,叫HF-1高破片钢。
这种钢不是工地上那种螺纹钢,它要在炮膛里扛住几万倍大气压的瞬间推力,出膛后还得在撞击目标时裂成几百片均匀破片。成分差一点,炮弹不是哑弹就是臭子。
美国陆军给155毫米榴弹炮定的产能目标,是月产10万发。这个数字不是拍脑袋来的,是照着一场高强度地面战争的弹药消耗算出来的。
俄乌战场打了几年,双方一天就能打掉几千发,美国算完账发现,自家库存那点家底,根本撑不起一场像样的大规模陆战。
可现实相当骨感。五角大楼自己的监察长2026年年中报告写得明明白白:原计划2025年10月达到月产10万发,结果到2026年3月,实际月产只有3.6万发。
晚了快一年,完成度不到四成。德克萨斯州梅斯基特那座砸了4.69亿美元、号称最先进的炮弹厂,投产两年连一个合格的弹体金属部件都没交出来。
钱花了,厂建了,为什么就是产不出来?问题就出在钢上。一条炮弹生产线,最后装配、装药、装引信,这些环节钱到位几个月就能铺开。
可弹体是要锻出来的,得把HF-1钢烧红了,万吨压机一锤一锤砸出形状。你没有合格的钢坯,后面整条线就是摆设。
这次合同为什么是"独家来源"?因为全美国现在能稳定炼出符合军用标准HF-1钢的,就美塔勒斯这一家。没有第二家。你想走招标流程,没人接得住。
在我看来,这张合同表面上是买钢,实际上是在给美国整个特种冶金产业链"上保险"——怕这最后一家也出问题。
合同一签就是五年,到2031年9月,还不设续约选项。为什么这么长?我个人觉得,冶金这东西急不来。
从调整成分、试炉、培训工人、建标准化检测线,到稳定量产,没有五年根本磨不出来。这不是硅谷那种三个月出个APP的节奏,这是重工业的老节奏,快不了。
2026年8月,陆军刚和美塔勒斯追加了一笔,在坎顿厂装新的钢坯加热炉和辊底炉。军方说得很直白:这套炉子满负荷转起来,每个月能支撑12万发以上弹体。
注意,是"支撑弹体",不是整弹。炉子从订货到点火又是一两年。这笔时间账,美国陆军自己算得门儿清。
有人会问,美国又不亲自下场打地面战,急什么?事情没那么简单。眼下乌克兰在东边扛着俄罗斯,整个北约的地面弹药库都在往外掏;中东那边,伊朗主导的抵抗阵线还在跟以色列、跟美军对峙。
美国要是同时面对两个方向的地面消耗,月产10万发都未必够看。这不是增援谁的问题,是美军自己要补家底的问题。
站在对面看这件事会很有意思。美国原本的算盘是:我有钱,有工业基础,砸钱就能把产能拉起来。
结果砸下去几百亿美元才发现,民用钢厂早就把军用特种钢的配方和工艺丢得差不多了,工人队伍也散了。有钱是一回事,能不能炼出那一炉合格的钢,是另一回事。
再往深想一层。现代战争打的是什么?很多人第一反应是卫星、是导弹、是网络。可真到了势均力敌的高强度对抗,最后压上去的还是炮弹、是子弹、是装甲钢。
美国战略与国际问题研究中心的评估里写得清楚,"战斧"巡航导弹库存已经少了约三成。连导弹都这样,更别说最便宜、消耗最快的炮弹了。
我认为,这份9.95亿美元合同,真正值得琢磨的不是金额,而是它暴露的事实:一个国家的工业底子,不是靠一两年财政刺激就能凭空长出来的。
特种钢这东西,配方在实验室里,经验在老工人的手感里,标准在几十年的军工质检体系里。这些东西平时看不见,一打仗才知道缺。
当然,咱们也不能简单说美国就不行了。人家毕竟还能靠一份独家合同把产业链兜住,还能砸大约60亿美元整体重建弹药工业。能意识到问题、愿意花钱补课,这本身说明它还有家底。
今天我们看美国为一炉钢着急,心里更该明白自己脚下这片土地上,高炉为什么不能熄,流水线为什么不能停。炉火不熄,底气就在;钢水长流,民族的腰杆才硬得起来。