刚看到一条消息,从10月1日开始,日本三大光刻胶巨头要对全球光刻胶的定价,整体上调15%,高端的要涨16%到22%。
现货散单更狠,直接涨32%到38%。
光刻胶是干啥的,许多普通人不太了解,我用一句话概括下吧。
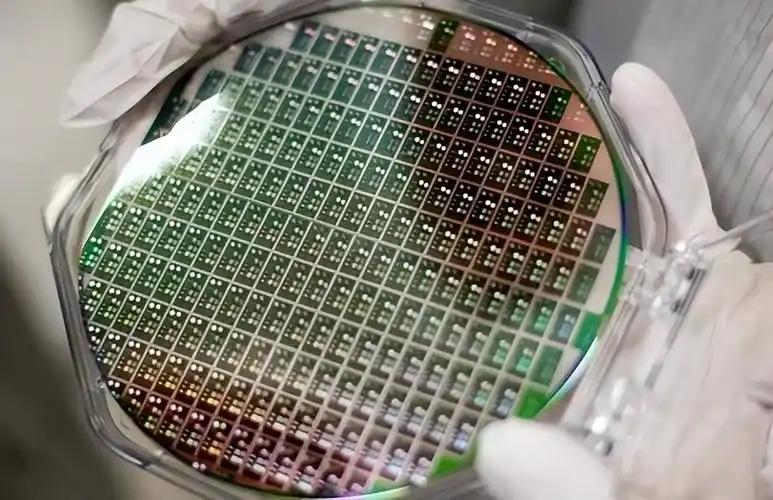
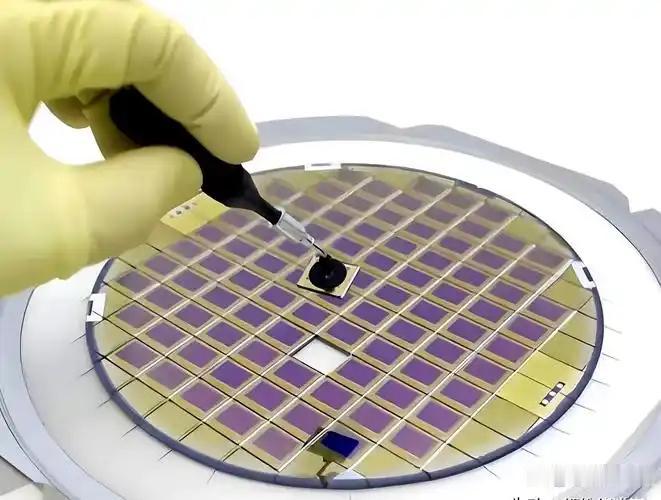
光刻胶,简单说就是芯片制造过程中用来 "拍照" 的那层感光材料。你可以把晶圆想象成一张白纸,光刻胶就是涂在上面的特殊胶水,光透过画好电路图案的 "底片" 照下去,被照到的地方发生化学反应,再经过显影、刻蚀,密密麻麻的晶体管就被刻出来了。没有光刻胶,再贵的光刻机也只是一台昂贵的台灯。
就这么一瓶看起来不起眼的化学液体,居然被日本几家公司攥得死死的。数据显示,全球半导体光刻胶市场前三名 —— 东京应化、JSR、信越化学 —— 全是日本企业,三家合计拿下超过六成份额。要是再算上富士胶片、住友化学这些,日系厂商在高端光刻胶领域的话语权,差不多到了说一不二的地步。所以这三家同步调价,绝不是什么企业各自为政的市场行为,更像是一次商量好的集体行动。
那问题来了,它们凭什么敢涨?而且一涨就是 15% 起步,高端品种直接往上顶到两成多?
先看需求端。这两年 AI 有多火大家都知道,但 AI 这把火是怎么烧到光刻胶头上的,很多人未必清楚。AI 服务器里最核心的除了 GPU,就是高带宽存储芯片,也就是 HBM。这种芯片不是一块一块的,而是像叠罗汉一样把几十层存储晶圆摞在一起,每摞一层就要经历几十次光刻工序。有行业媒体算过,一颗 HBM 芯片从晶圆到最终封装,光刻次数多达三四十次。光刻次数越多,光刻胶的消耗量就越大。等于说 AI 越热,光刻胶这个最上游的 "耗材" 就越供不应求。日本厂商手里的高端产能本来就接近满负荷,订单排到了后面,涨价就成了最顺手的调节手段。
再看成本端。日本国内这两年工业电价涨得厉害,光刻胶生产需要的氟化工核心树脂原料涨幅超过三成,再加上环保和危废处理的费用年年往上走。企业不能一直亏本做生意,成本压力迟早要传导到售价上。当然,成本到底涨了多少是企业自己说了算,但至少从表面上看,涨价确实有它的 "合理" 借口。
还有一个容易被忽略的因素,就是产能分配。据说 JSR 正在韩国扩建 EUV 光刻胶的新厂房,原本用于 KrF 和 ArF 量产的一部分产线被挪去做更尖端的产品了。同时,日系厂商在分配有限的高端产能时,天然会优先保障台积电、三星这些长期大客户。那剩下的中小客户、二线晶圆厂拿到的配额自然就少了,交期拉长、审批变严,现货市场就更紧俏。你看现货散单涨幅冲到 32% 到 38%,比长协价高出一大截,这就是现货市场供不应求最直接的信号。
说到这你可能会问:这跟我们普通人有什么关系?
关系当然有,只是它不是以 "明天你去超市买东西变贵了" 这种直观方式出现的。光刻胶是芯片制造的核心材料之一,它涨价,最终会分摊到每一片晶圆、每一颗芯片的成本里去。虽然光刻胶在一片晶圆的材料成本里占比不算最高,但它是那个 "绕不开" 的环节 —— 你不能因为它涨价就不用它。芯片成本往上走,后面的手机、电脑、汽车电子,价格多少都会受到传导。只不过这种传导是层层稀释的,等落到消费者头上,可能已经是几个月以后的事了。
那我们自己的光刻胶行不行?客观说,进步很大,但差距也不小。在中低端的 PCB、面板用光刻胶领域,国内企业已经能做一些替代了。
所以这件事给我们的启发是什么呢?我觉得至少有两层。
第一层,产业链上没有谁是真正安全的。今天你觉得一瓶化学液体不起眼,明天它就能影响你的手机成本。全球化分工的好处是高效,但代价就是每个环节都可能被别人捏着。光刻胶如此,其他卡脖子环节也是如此。
第二层,自主这件事急不得,但也停不得。日本光刻胶之所以能涨到这个价,根子上是因为你没有替代选项。国产替代不是一朝一夕的口号,它需要的是一代又一代工程师沉下心去磨配方、跑验证、改产线。这一轮涨价某种意义上反而给了国内厂商一个窗口 —— 价格差拉开了,晶圆厂才有动力去试用国产材料,以前嫌麻烦不愿换的客户,现在可能愿意坐下来谈了。
说到底,一瓶光刻胶的涨跌,看起来是生意,实际上是在提醒我们:在这个技术高度细分的时代,真正的安全,不是指望别人不涨价,而是你自己手里也有能做的东西。日本企业涨价是它的商业逻辑,而我们该做的,是把它变成自己的追赶动力。
下次再看到光刻机、光刻胶这些词,你大概就知道它们在整个芯片故事里扮演什么角色了。至于价格什么时候回落,大概率要看 AI 这波浪潮能烧多久,以及国产光刻胶什么时候能真正顶上去。这两件事,都值得我们继续盯着。

评论列表