理想造电池,宁德慌不慌?慌的不是订单,是定义权
理想与宁德时代长达十年的行业蜜月,正在走向转折。
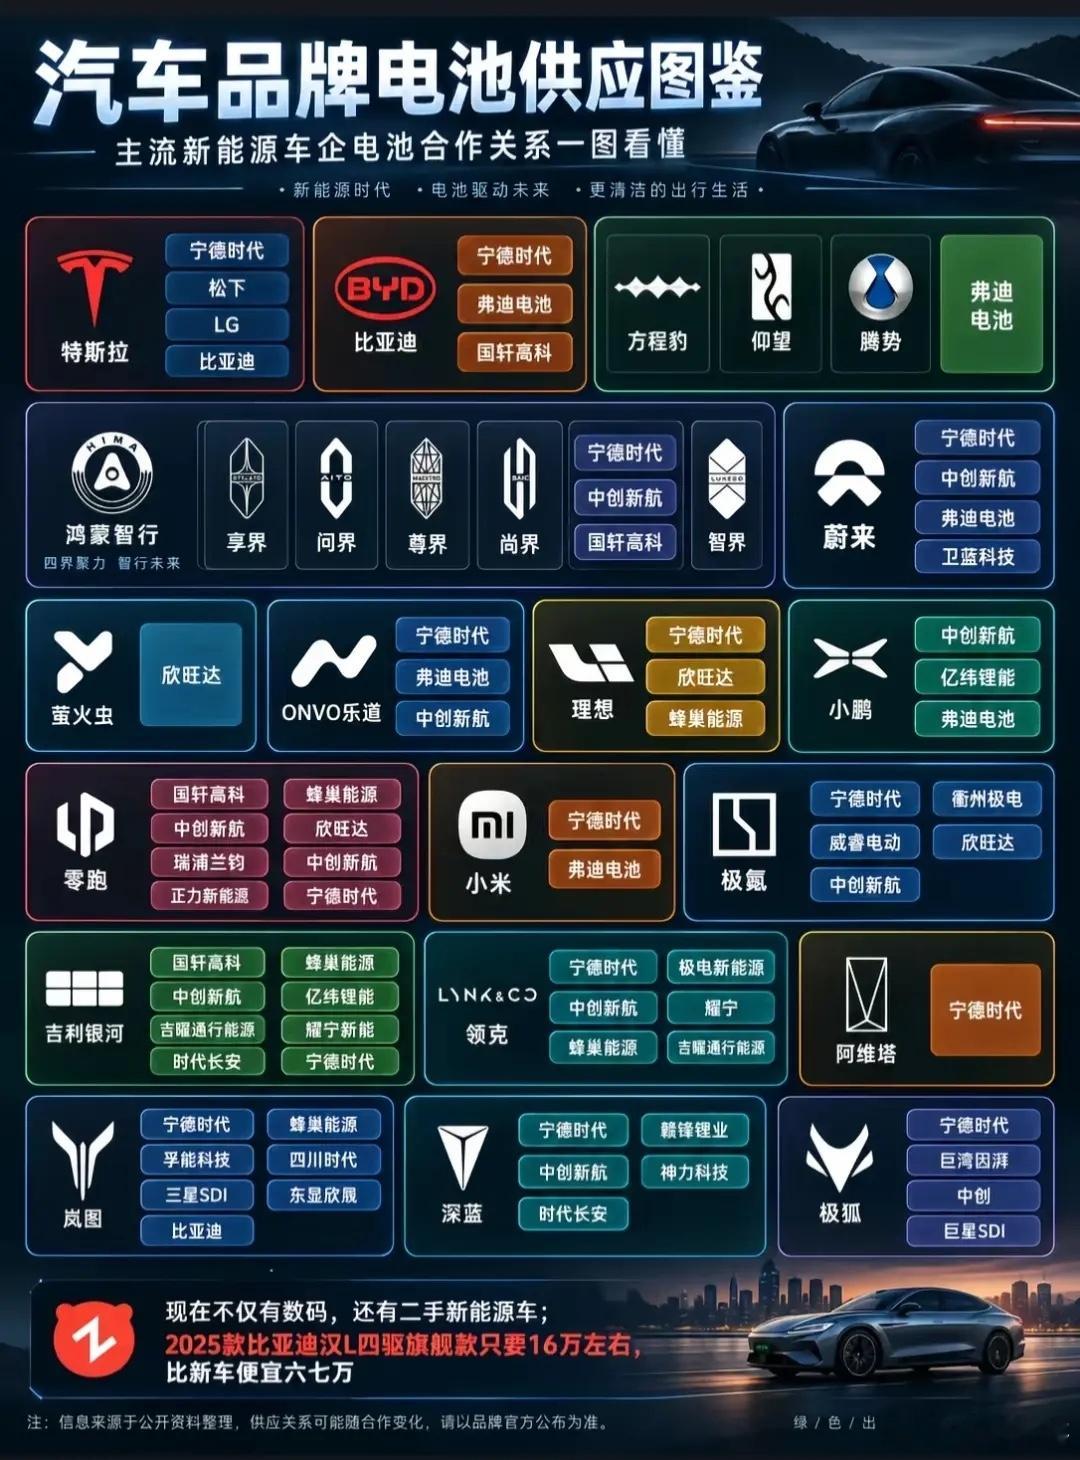
去年9月,双方还签下五年战略合作,曾毓群与李想一同见证第100万台电池包下线,场面热闹。到今年9月,风向已经明显改变。9月7日之后锁单的新一代MEGA,电池方案切换为理想自研;新款L8早已改用欣旺达代工电芯;换代i6直接取消宁德时代版本。当然早期部分存量订单,依旧保留宁德时代供货选项,并非一刀切断合作。
资本市场反应很直接。宁德时代A股自5月高点回落,股价跌破300元,市值蒸发超7000亿。公司上半年净利润同比增长42%,业绩基本面不差,但市盈率从25倍回落至16倍。市场不是判定宁德时代不行,而是重新在给“卖电池”这门生意定价。
但真正值得关注的,并不是流失的这部分订单。
很多人听见“车企自研电池”,就以为理想要从挖矿开始全链条制造。事实并非如此。
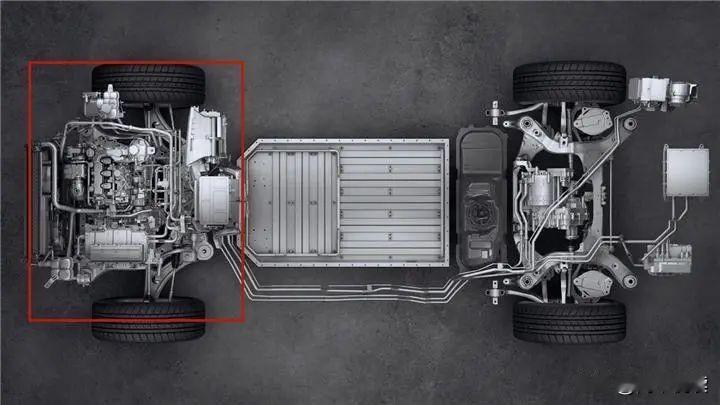
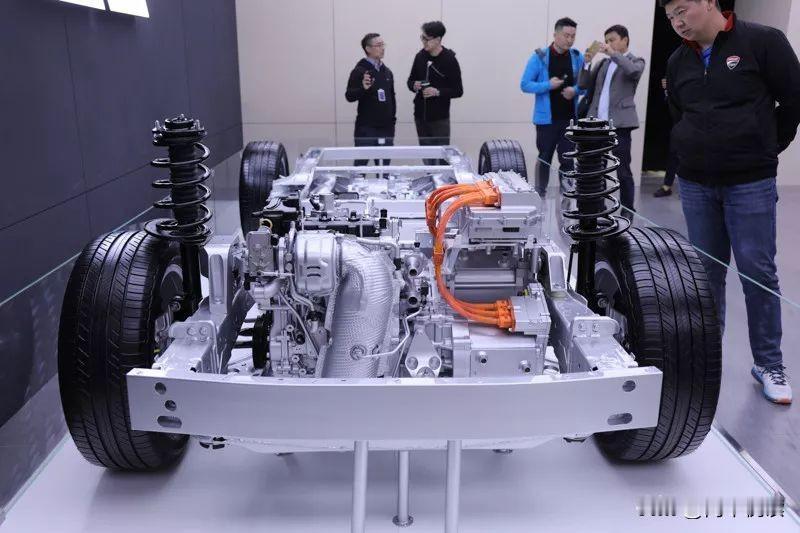
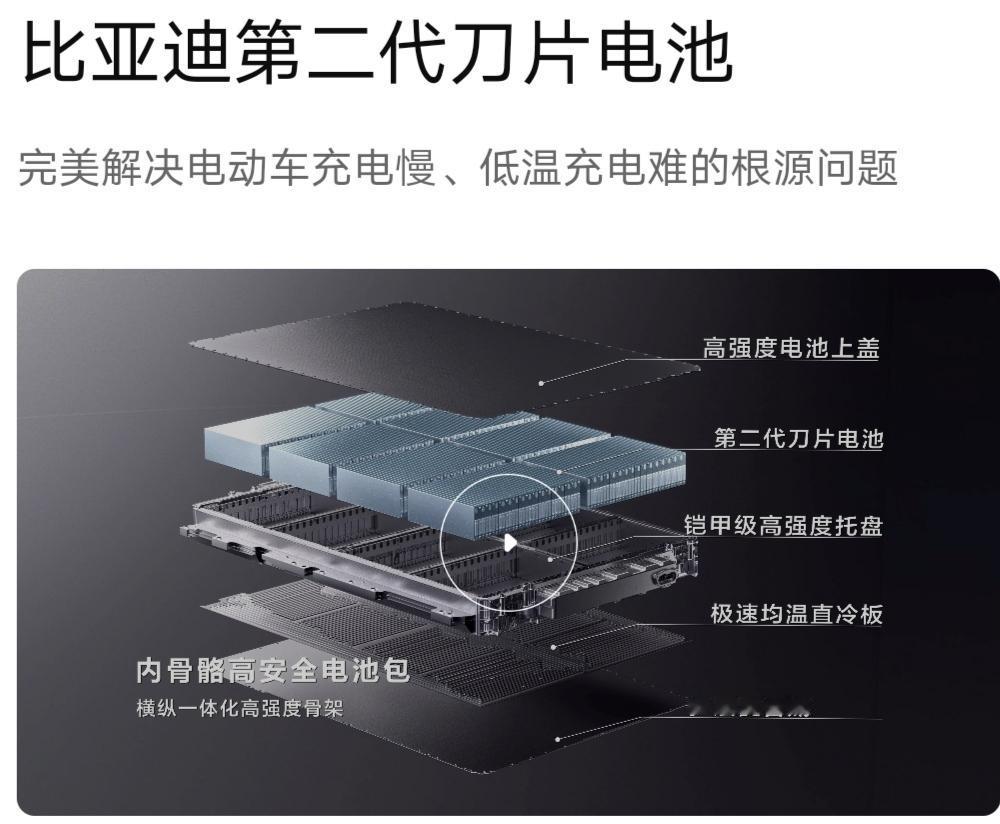
电芯交由欣旺达、中创新航代工生产,理想攥在手里的,是材料配方、电芯结构、PACK封装、BMS电池管理、整套热管理体系。马东辉打过一个比方:过去从宁德时代拿到的,是一套固定功率参数表,温度、电量变化之下,车企只能在给定范围做微调,好比别人炒好了菜,你只能选择辣度。
现在逻辑反过来。PACK规格、电芯标准由理想定义,底层数据打通。电池厂商的角色,从完整产品供应商,转变成按照车企标准生产的代工厂。
理想要的,不只是更便宜的电池,而是电池的定义权。
马东辉也不回避现实:自研电池短期未必能把成本做低,每年研发投入超2亿元,六年累计砸下十几亿。短期不追求省钱,追求整车统一的驾驶体验;电池出现故障,不用在车企和供应商之间来回扯皮;实现从生产线到用户端的全链路数据透明。
宁德时代常提到一个核心壁垒:车企会造车,未必会造电池。关键就在于制造一致性,数千个质量控制点,把缺陷率压到PPB级车规标准,也就是十亿分之一级别 。
放在三年前,这是很难撼动的门槛。现在形势在变,理想自研电池,正向着PPB级车规标准靠拢。这释放出一个信号:电池制造最难的经验曲线,正在被整车企业依靠资金、人才逐步突破。壁垒依旧存在,但已经不再是不可翻越的高墙。
随之兴起的电芯直供模式,影响更为深远。电池企业只交付裸电芯,模组封装、BMS、热管理全部由车企完成。电池巨头从卖完整电池包变成售卖零部件,议价空间与利润被压缩。
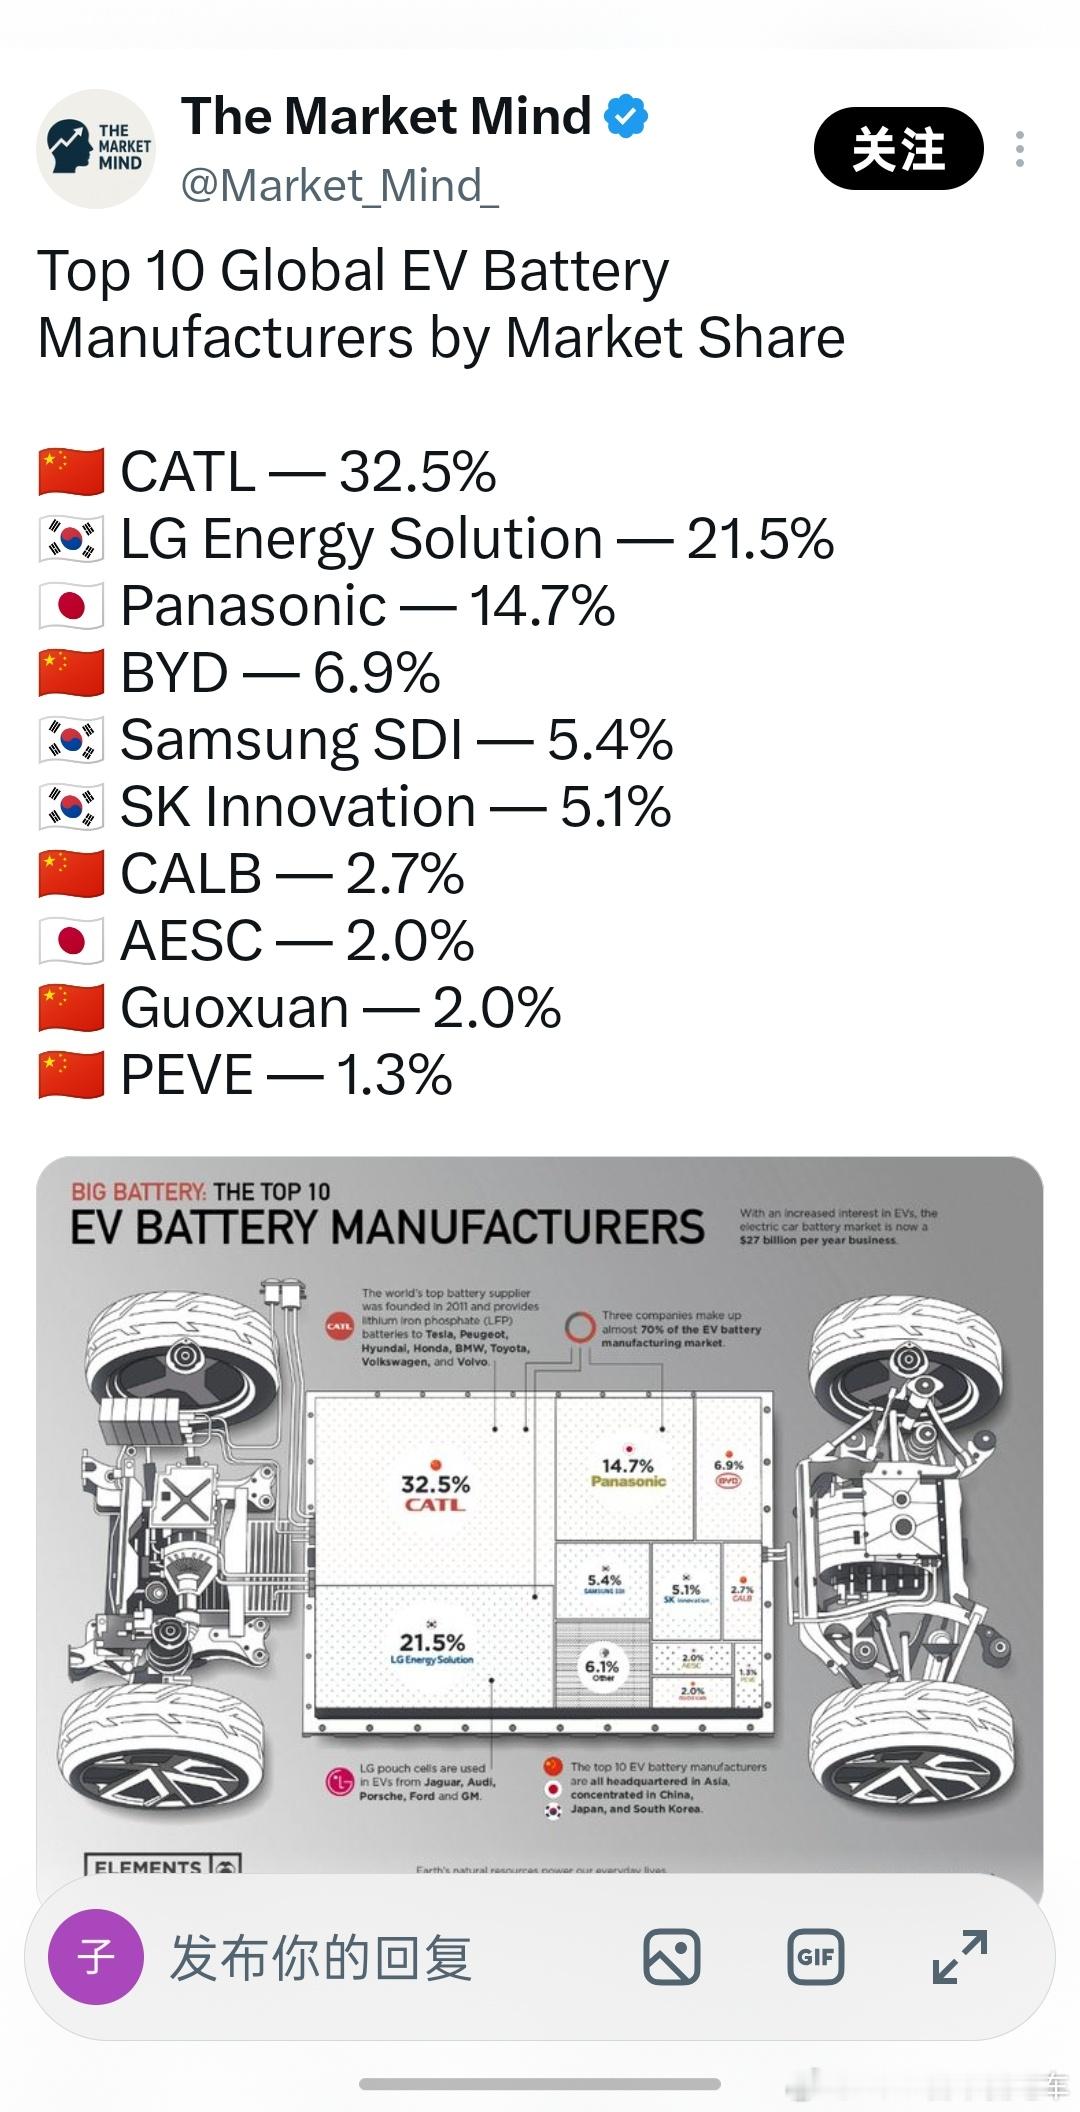
把视野放大到外部环境。国内企业掌握全球绝大多数电池正负极材料产能。2025年11月,我国对锂电池及关键材料实施出口管制;美国国防授权法案,限制国防部采购中国电池产品,2027年10月正式生效 。
理想推进电池自研,短期是国内供应链利益重新分配;长期来看,国内车企普遍建立电池定义能力,整个产业的抗风险韧性会提升。如果单一电池巨头遭遇外部限制,不至于带动整条产业链受冲击。多家车企掌握底层能力,外部很难实现一次性卡脖子。这未必是宁德时代乐于见到的局面,却对中国电动车出海具备现实意义。
落到普通消费者身上,不必被“自研”三个字过度裹挟。
大家真正关心的,不是电池外壳印哪家logo。冬天实际续航衰减、快充稳定性、三年之后电池衰减水平、出问题谁来兜底,才是实打实的指标。
理想提出数据、整车体验、售后标准三者打通,通俗讲就是电池无论谁代工,整车企业统一承担责任,减少互相推诿。但也要客观看到,自研电池大规模装车时间尚短,现有42万台保有量的数据积累还不够充分。三五年长期衰减、极端工况稳定性,才是真正的大考。
我不会直接下结论,说自研电池一定就优于成熟大厂方案。
选择上,看重供应链品牌,可以继续选择成熟供应商版本;看重整车一体化体验,可以持续跟踪后续大量用户实测反馈。自研方向没错,但从“能用”走到真正“好用”,中间还隔着好几年真实路况的检验。
那么在你看来,车企拿回电池定义权,未来会重塑整个动力电池行业格局吗?