重磅!玻璃基板,要走超级大周期?附股
假期,据《首尔经济日报》消息,英伟达正在评估玻璃基板方案,已经联手德国设备厂商 SCHMID 联合攻关;
另据韩国科技媒体 KIPOST,英伟达要求韩、日及中国台湾地区基板厂商,两年内完成玻璃基板技术开发,目标最快 2028 年前落地量产。
为什么英伟达不惜下场推动整个供应链迭代?
核心根源在于当前高端 AI 芯片封装已经撞上有机基板的物理天花板。
现在 GPU 封装尺寸持续放大、HBM 堆叠层数不断增加,传统 ABF 有机基板受热容易翘曲变形,高频信号损耗大,限制单封装内芯片与显存的集成上限,直接拖累下一代 GPU 算力释放。
玻璃基板就是产业给出的破局方案。
它的热膨胀系数和硅芯片高度匹配,高温下形变极小,平整度、刚性全面优于有机材料,能够支撑更高密度布线,在同一个封装里塞入更多 HBM 显存,提升芯片传输速度、降低功耗,也是未来 CPO 共封装光学技术的核心载体。
这次不是简单的技术调研,而是英伟达自上而下推动全链条协同。
同时联动台积电、SK 集团,共同推进玻璃基先进封装路线。
相当于从设备、基材、封装厂整条产业链同步发力,倒逼供应链提速。
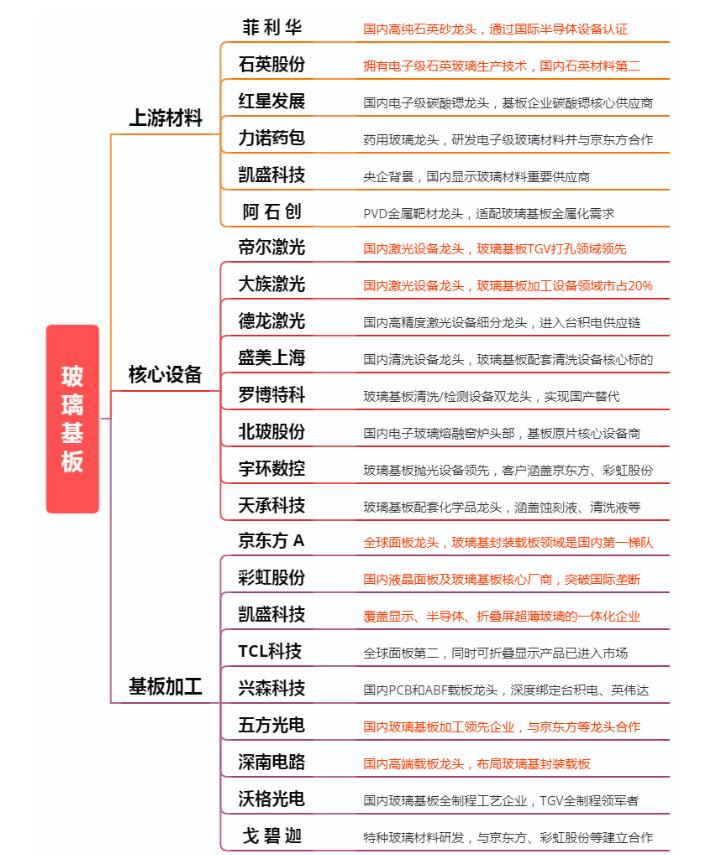
传导到 A 股,这条主线的机会分层清晰。
上游玻璃基材、TGV 打孔、电镀设备、先进封装材料厂商,将率先受益于产业链的验证与试验线建设。
中长期看,一旦 2028 年顺利量产,玻璃基板有望逐步替代高端有机载板,重构先进封装赛道的价值分配。
但风险同样不容忽视。
目前 TGV 金属化、良率控制、成本控制仍是行业硬骨头,2028 只是目标时间,存在技术验证不及预期、量产延期的可能性。赛道现阶段更多是预期博弈,并非已经兑现的业绩。