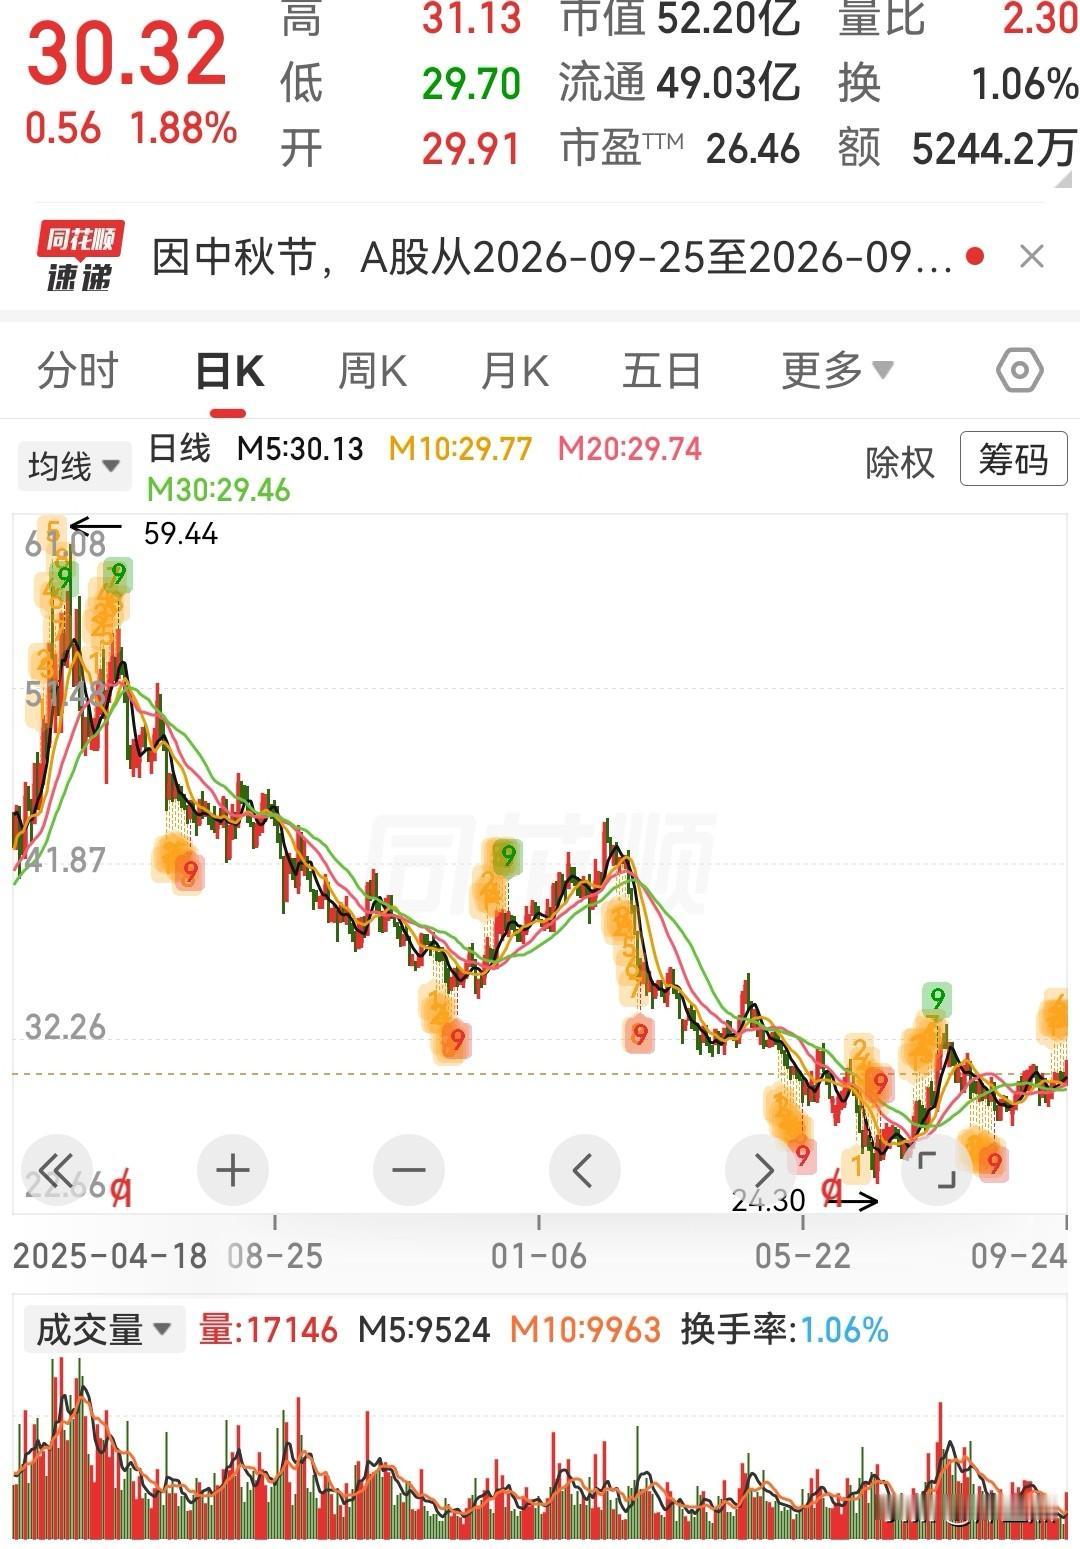
周日下午4点多,一条公告弹出来,让市场把关于光模块扩产的碎片,从中际旭创订单排到2028年到亨通66亿定增投CPO,串成了一条完整的链条
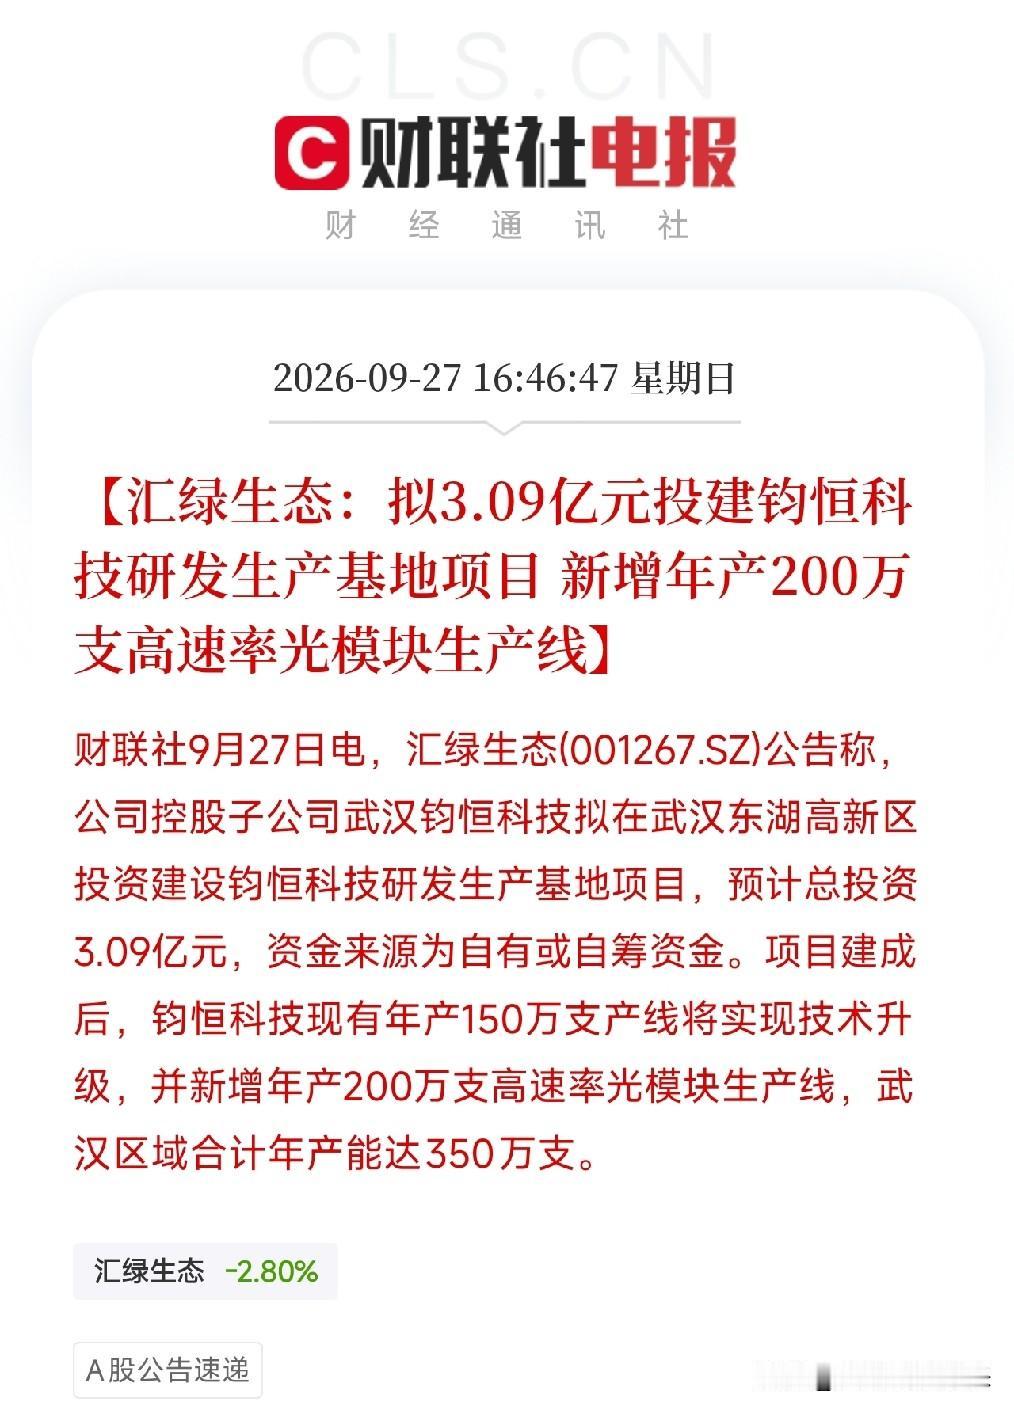
不是财报,不是涨价,而是汇绿生态,这家你印象里做园林绿化的公司,其控股子公司武汉钧恒科技,拟砸3.09亿元在武汉东湖高新区投建研发生产基地。现有年产150万支产线升级,并新增年产200万支高速率光模块生产线,武汉区域合计年产能拉到350万支。
一个种树的公司,现在要一年造350万支光模块。
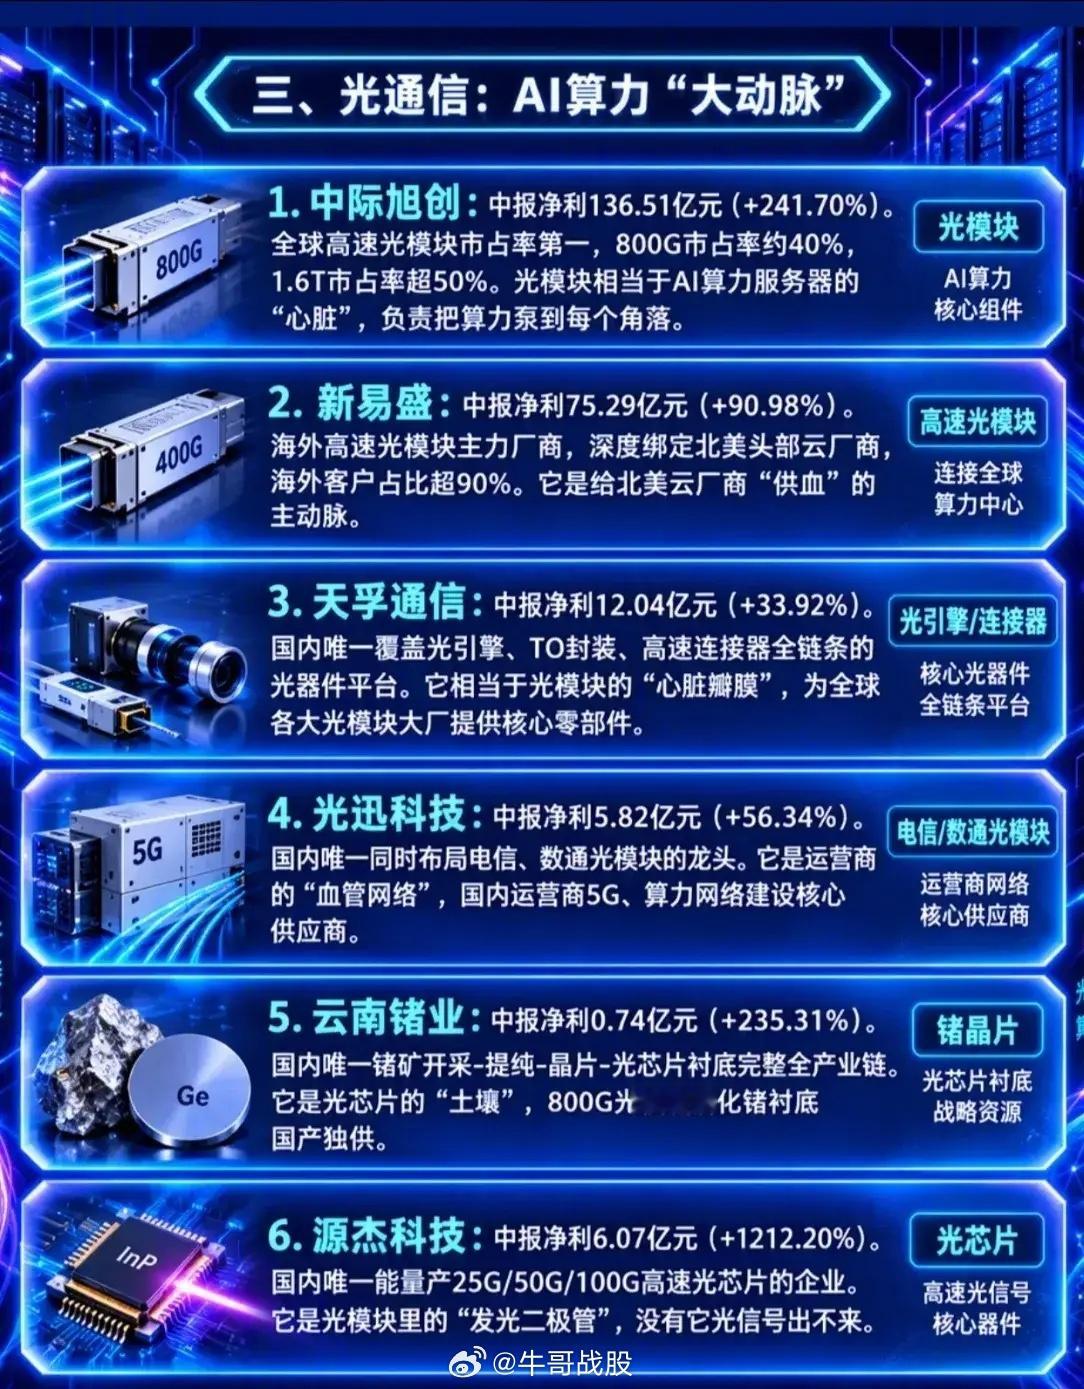
这指向了这轮AI算力竞赛真实的产业温度。从中际旭创被高盛、摩根大通轮番加仓,到光博会锁订单、锁物料成为关键词,到中金调研说光芯片订单排到2028年。所有信号都在说同一件事:光模块的需求,不是预期,是合同。当一家做园林绿化的公司都要跨界来抢这块蛋糕,说明这个赛道的确定性,已经强到让外行都坐不住了。钧恒科技不是新玩家,它做光模块有年头了,这次扩产是把产能翻倍,加码高速率产品。而350万支的年产能,放在全行业里不算大,但它是一个信号,光模块的产能军备竞赛,正在从头部厂商,向二线梯队全面扩散。
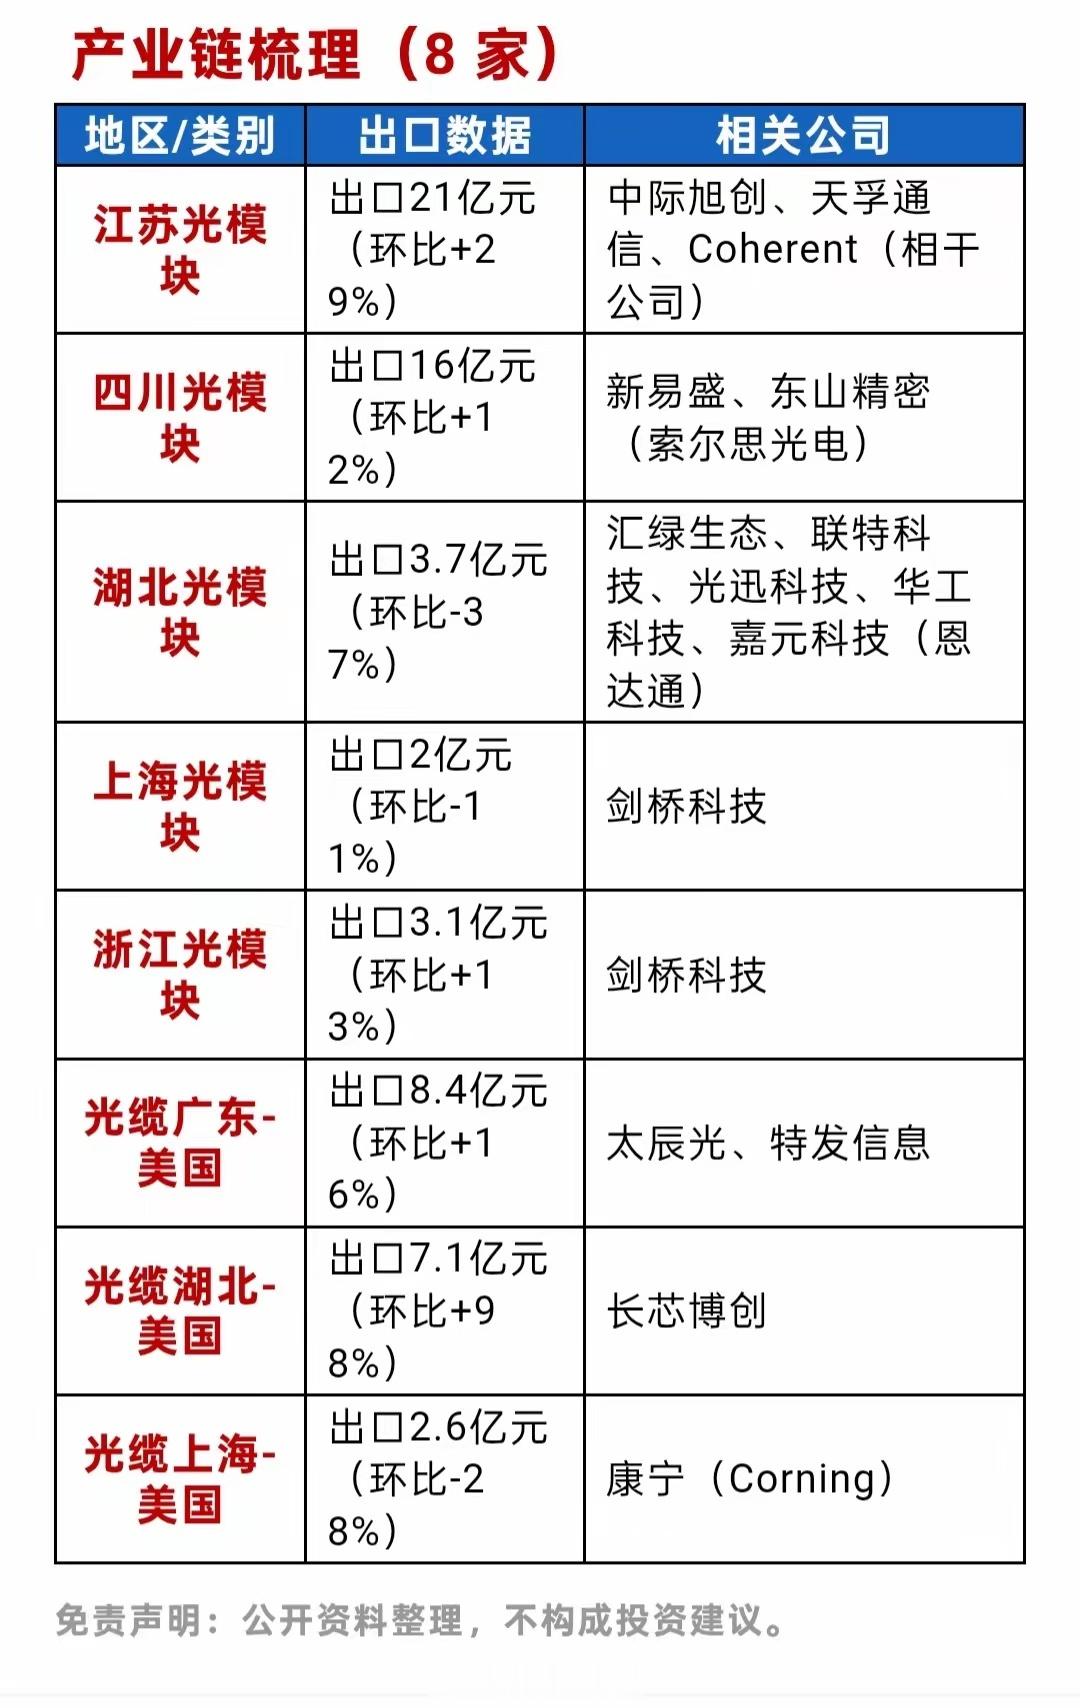
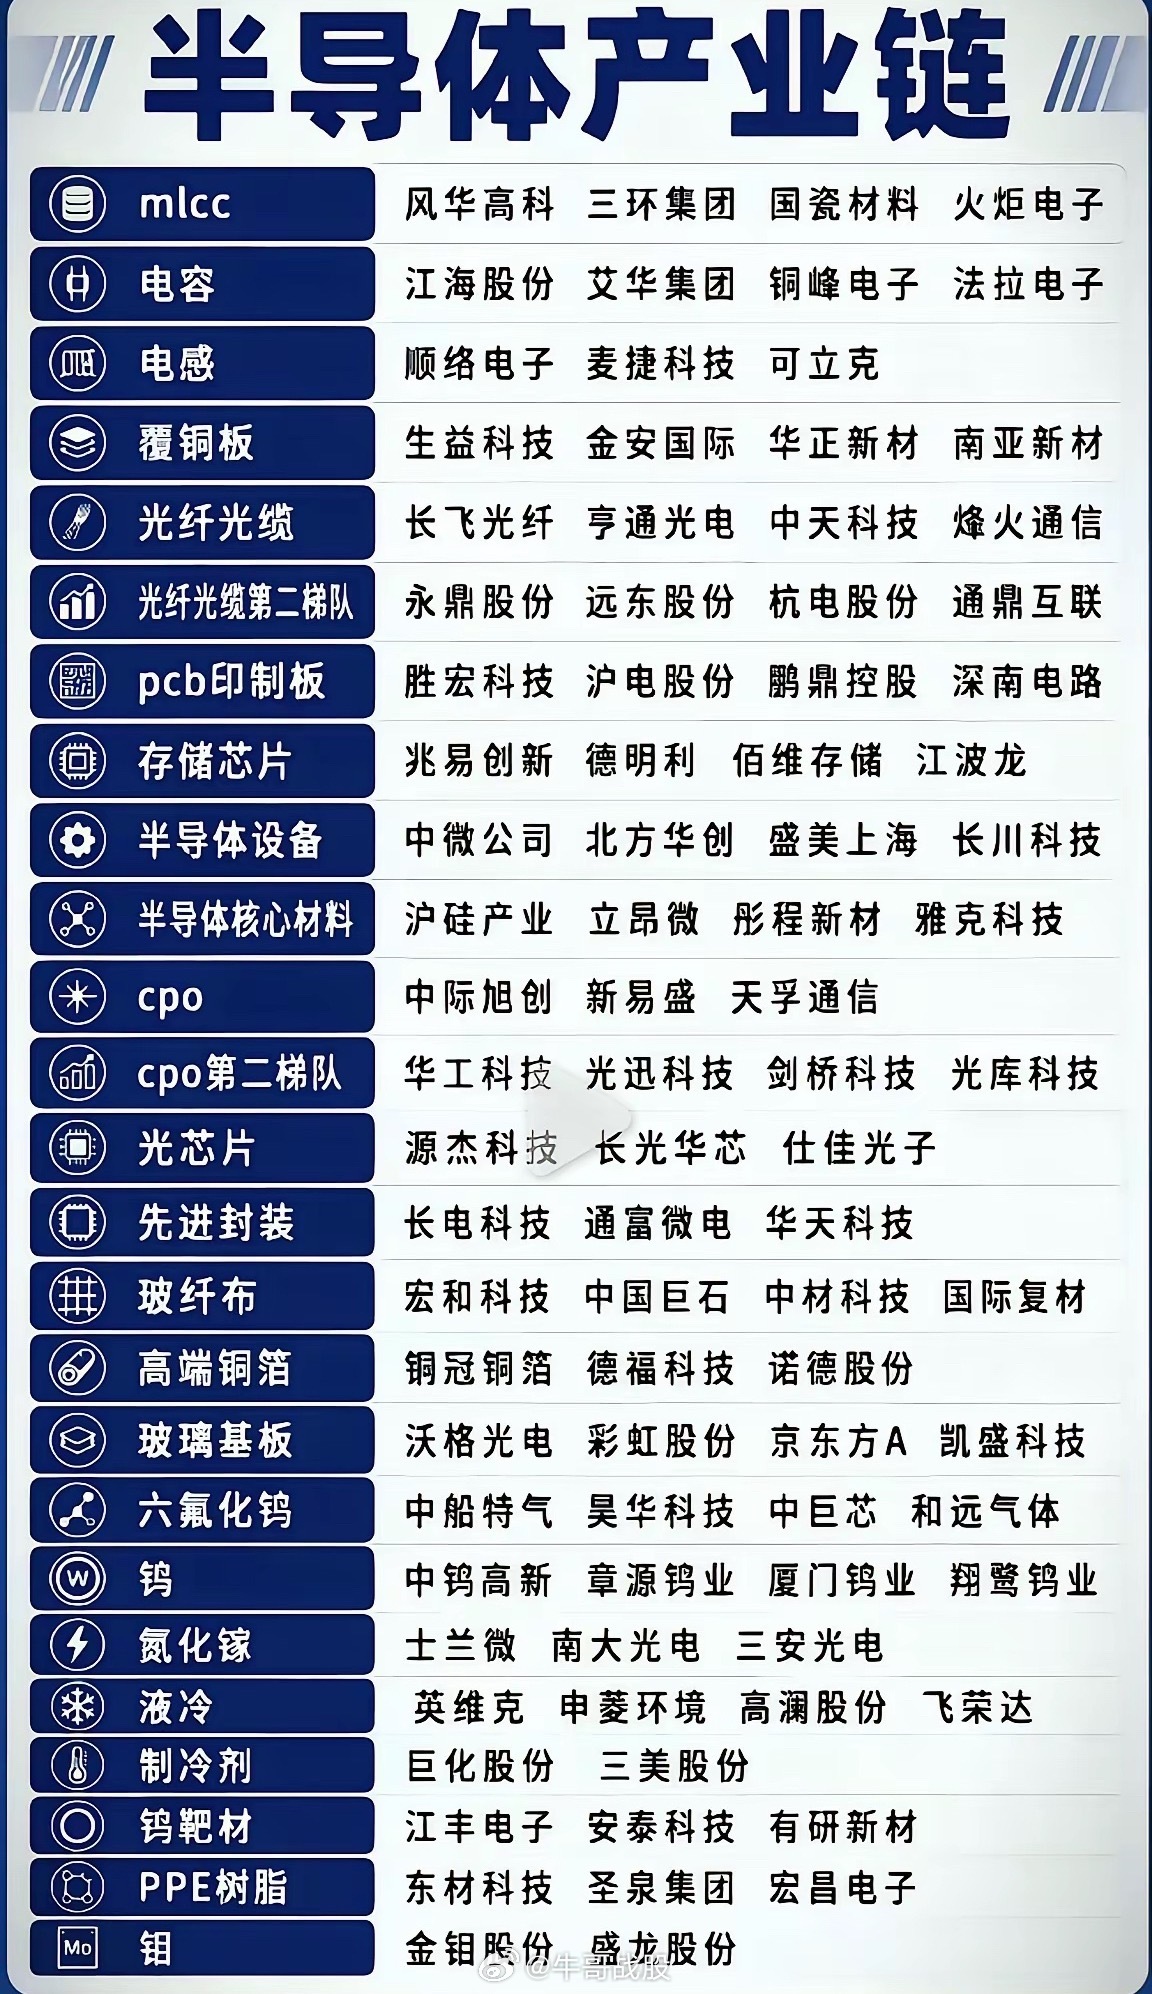
更值得琢磨的,是扩产的地点:武汉东湖高新区。这是中我国光通信的发源地,长飞光纤、华工科技、光迅科技都在这里。钧恒科技把新产线放在这里,等于直接扎进了我国光通信最密集的产业生态圈。上游的光芯片、电芯片、陶瓷外壳、光纤连接器,都能在方圆几公里内找到供应商。这是产能扩张的最低成本路径。
这就是我们反复强调的那层逻辑。AI竞赛的下半场,真正的赢家,不是只做一颗芯片或一个器件的公司,而是那些能把产能、供应链、客户全部打通的公司。汇绿生态的跨界,钧恒科技的扩产,背后是光模块行业从卖方市场向产能竞赛的转变。谁先扩出产能,谁先锁定客户,谁就能吃到下一波订单。
去翻一翻,谁在给这些光模块厂供DSP和光芯片,谁在做高速率光模块的陶瓷外壳和连接器,谁又在武汉光谷的产业链上卡住了位置。那才是这场光模块扩产潮里,真正跟着一起轰鸣的卖水人。