印尼算盘彻底崩了!本想拉美日联手挤走中企,独吞产业链两头获利。结果中资一走,印尼当场傻眼:美日根本拿不出技术接盘,上亿吨产能缺口砸自己手里,现在想反悔都晚了,肠子怕都悔青了!
这事说起来,真像一场现实版的翻车现场。印尼手里捏着全球差不多六成的镍矿,前几年跟着外部节奏,对在当地深耕十几年的中资企业一顿加码。
配额说砍就砍,计价说改就改,外汇说锁就锁,还伸手要股权、要技术图纸。
算盘打得噼啪响:把中企挤走,让美日资本顶上,自己一头握着矿、一头握着厂,两头吃加工利润。
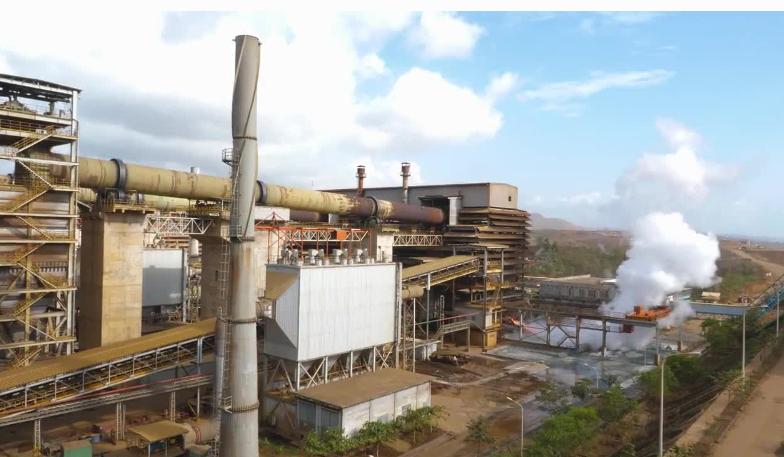
结果中资真不陪它玩了,减产的减产、停建的停建,部分产线直接拆解装船运回国。
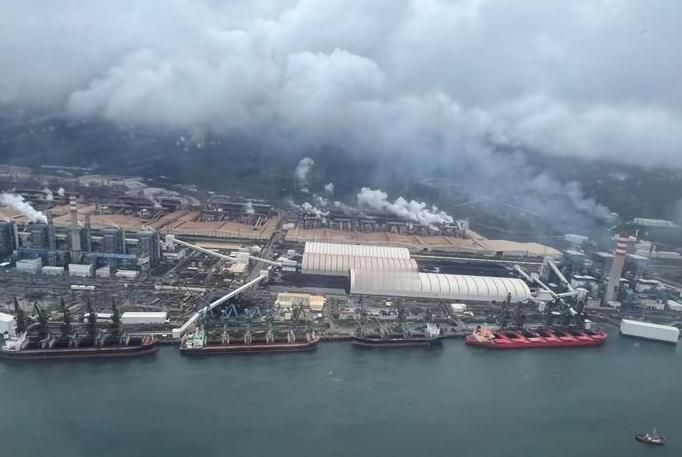
印尼这才发现,站在空荡荡的厂房里,美日那边别说接盘建厂,连把本地红土镍矿低成本炼出来的成熟工艺都掏不出来。
先说说印尼这几年到底干了啥。2026年初,印尼能矿部把全国镍矿开采配额,从2025年的3.79亿吨一口气砍到2.6亿吨,降幅超过三成。
中资扎堆的韦达湾矿区更惨,全球最大镍矿之一,配额从4200万吨直接砍到1200万吨,砍掉七成还多。
公开报道显示,韦达湾今年5月底就把全年配额用完了,核心矿山直接转入设备维保,下游冶炼厂瞬间无米下锅。
光砍矿还不够。4月份印尼又改了镍矿计价公式,把品位修正系数从17%拉到30%,还首次把铁、钴、铬这些伴生金属单独计价。
有机构测过,1.6%品位的红土镍矿,内贸均价从2025年的41.89美元一湿吨,涨到2026年中的67美元,半年涨了六成。
更绝的是,卖矿赚到的外汇必须存在印尼国有银行,锁12个月不让自由周转。
这套组合拳下去,中企的反应比雅加达预想的硬得多。
新建扩建项目全停,现有产线大面积减产。江苏德龙旗下的GNI,2026年6月直接被雅加达法院纳入临时债务重组程序。
中国驻印尼使馆也罕见放话,提醒当地超过500亿美元的中资投资和几十万当地就业面临风险。
轮到印尼满世界找接盘侠了。第一个找上门的是印度,双方签了十几份矿产合作协议。可翻开账本一看,印度全年对印尼所有行业的总投资才2.376亿美元。
这点钱跟中企过去十几年砸进去的140亿美元直接矿山冶炼投资、加上电厂港口配套超300亿,根本不在一个量级。
技术上更尴尬。印度自己没有一条成熟的电池级镍生产线,冶金工程师缺口好几万,厂房盖起来也开不动。
下游更头疼,印度新能源盘子那么小,根本消化不了印尼这么大的镍产量,接过来就是堆库存。
欧美日韩呢?账面上有实验室技术,资本却一个个往后缩。一条电池级湿法镍产线,光设备加建厂就要3.5亿美元,从打地基到稳定量产得烧三到五年钱。
西方工艺的能耗是中国路线的三倍,成本根本打不平,再叠加欧美那套ESG标准,印尼这种高能耗、雨林边上开矿的模式自己都过不了关。
更关键的是,印尼政策说变就变,今天砍配额明天改税基,谁敢把几百亿固定资产砸进去过夜?
于是出现了一个尴尬场面:国际镍研究组织INSG把2026年的供需平衡,从一年前的过剩28.3万吨,直接翻成短缺3.2万吨。
缺口是真实的,但接盘的人一个都没真进场。印尼这才急了,半年内从掀桌到求和,回头重启跟中方的2+2经贸谈判,之前那批激进新政悄悄按下暂停键。
我看完这一圈记录,最大的感受是:印尼犯的错,不是 "太反华",而是把 "有矿" 错当成了 "有产业"。
红土镍矿这东西,看着满山都是,其实是最难啃的一类镍矿。品位低、成分杂,传统硫化镍那一套根本不好使。
是中国企业过去十几年,在苏拉威西和马鲁古的荒岛上,一条线一条线试出来的RKEF火法和HPAL湿法工艺。
这背后是电厂、港口、码头、硫酸厂、熟练工人整套配套,不是买个矿权、挂个外国公司牌子就能复制的。
美日这次 "拿不出技术",也不是故意卡脖子,是真没这个成本打得起。
镍业是重资产、长周期、慢回本的生意,跟西方资本现在喜欢的短平快逻辑天然八字不合。丰田、住友当年确实答应过几十亿美元的新能源投资,画过饼,但真要在印尼雨林边上建几百亿的冶炼厂,ESG、能耗、环保哪一关都过不去。
这件事真正值得盯的,其实不是印尼多惨,而是中国镍产业链的脚正在往哪边走。
公开报道里已经能看到信号:中资开始把新项目往菲律宾、新喀里多尼亚,甚至非洲的红土镍矿区挪。
印尼以为砍一刀配额就能把中企锁在岛上,结果反而逼着中国把鸡蛋分到更多篮子里。今天你对我关门,明天我多找几个矿,你手里的谈判筹码只会越来越薄。
资源国最容易犯的一个糊涂,就是把上游资源稀缺性,误读成整条产业链的话语权。
矿在地下,只是门票。能把矿变成电池材料、变成稳定交付、变成成本曲线最低点的那套工程能力,才是真正的定价权。
印尼这一课交得有点贵,但对所有拿着资源想跟大国企业谈条件的国家来说,都是一面镜子。