中俄天然气谈判卡壳,俄方吃准中国没替代方案死不降价,结果中国燃气转身跟美国Venture Global签了20年液化天然气购销协议,每年50万吨,最早2030年交货,价格挂钩亨利港基准价,俄方失算!
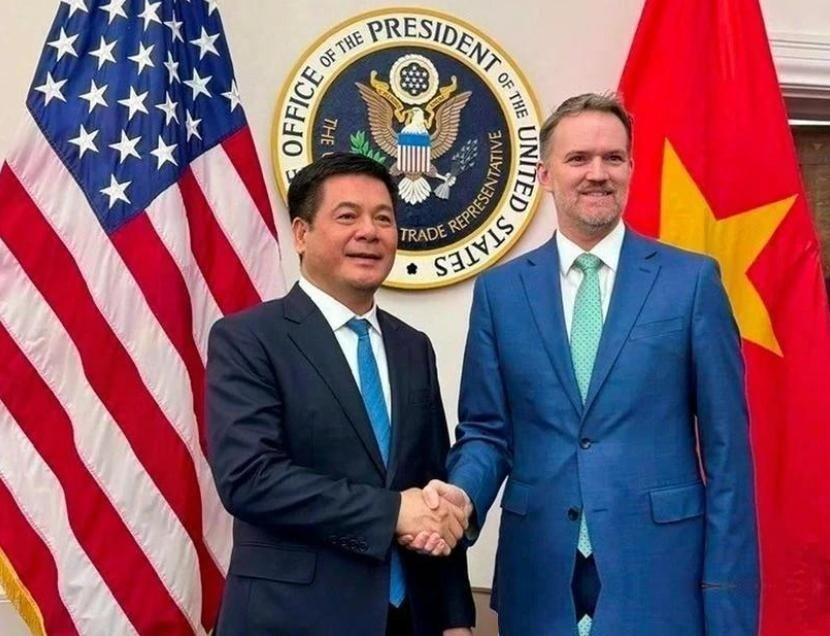
9月14日,中国燃气控股有限公司对外确认,旗下子公司中燃宏大能源贸易有限公司与Venture Global旗下维吉CP2签署了一份液化天然气购销协议。
期限20年,每年供应50万吨美国LNG,最早2030年开始交货,价格跟亨利港基准价挂钩。这是中国燃气与Venture Global之间长期承购量扩大到每年250万吨的最新一笔。
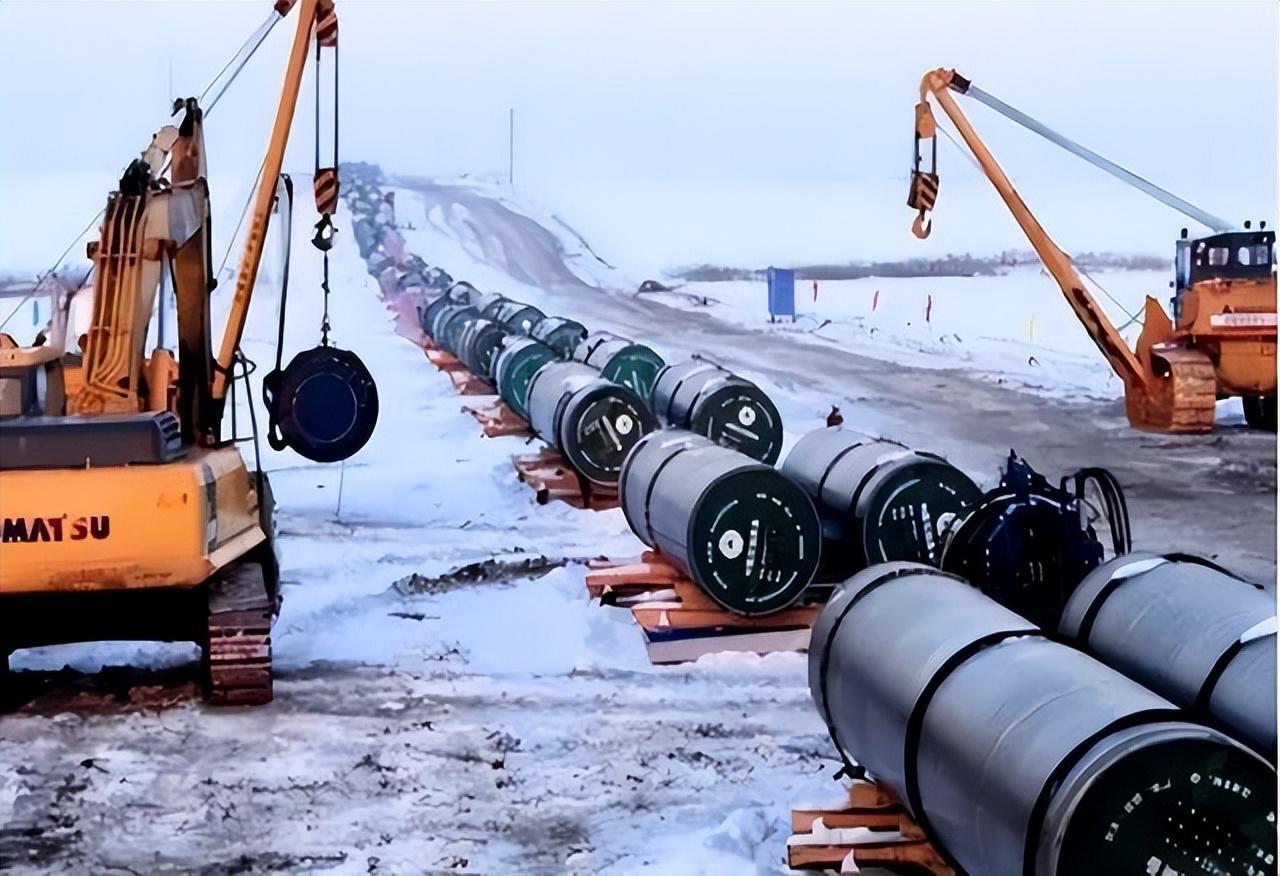
这笔生意放在平时,也就是一条能源行业的常规新闻。但放在眼下中俄“西伯利亚力量2号”谈判暂停的节骨眼上,看头就完全不一样了。
据《南华早报》报道,8月31日比什凯克上合峰会期间,中俄双方再次讨论了这条管道的进展,但会后官方通稿对天然气项目只字未提。知情人士的说法很直接——“价格上没有进展”。
价格差到什么程度?中方希望拿到对标俄罗斯国内民用气价的水平,大概每千立方米50美元左右,退一步至少也要对标本国工业用气价,大约120到130美元。
俄方的心理价位则是参照“西伯利亚力量1号”现有合同,250到260美元。这个数字本身已经比俄气卖给欧洲客户的价格低了大约四成。
我的判断是,双方的定价逻辑根本不在一个频道上。俄方锚定的是“我给你的已经比别人便宜了”,中方锚定的是“你现在的处境,这个价格站不住脚”。
俄乌冲突后俄气对欧出口暴跌八成以上,欧盟已经明确2026年底全面停止进口俄罗斯LNG,2027年10月起全面禁止管道气。俄方需要一个能接住500亿立方米年输气量的买家,而放眼全球,只有中国有这个体量。
但从中国的角度看,情况完全不同。中国天然气进口来源已经覆盖二十多个国家,中亚管道、海上LNG、国内自产气形成了一套多层供应网络。
海关数据显示,今年1至8月中国从俄罗斯进口的LNG同比增长28.2%,管道气按价值计算同比增长0.5%。
俄气副总理诺瓦克9月初也公开表示,2026年俄对华管道气供应预计达到500亿立方米,比2025年的380亿立方米多出不少。
这说明中俄天然气贸易规模仍在扩大,中方并没有刻意“冷落”俄罗斯。分歧在于“西伯利亚力量2号”这个新增项目值不值得按俄方的条件签。
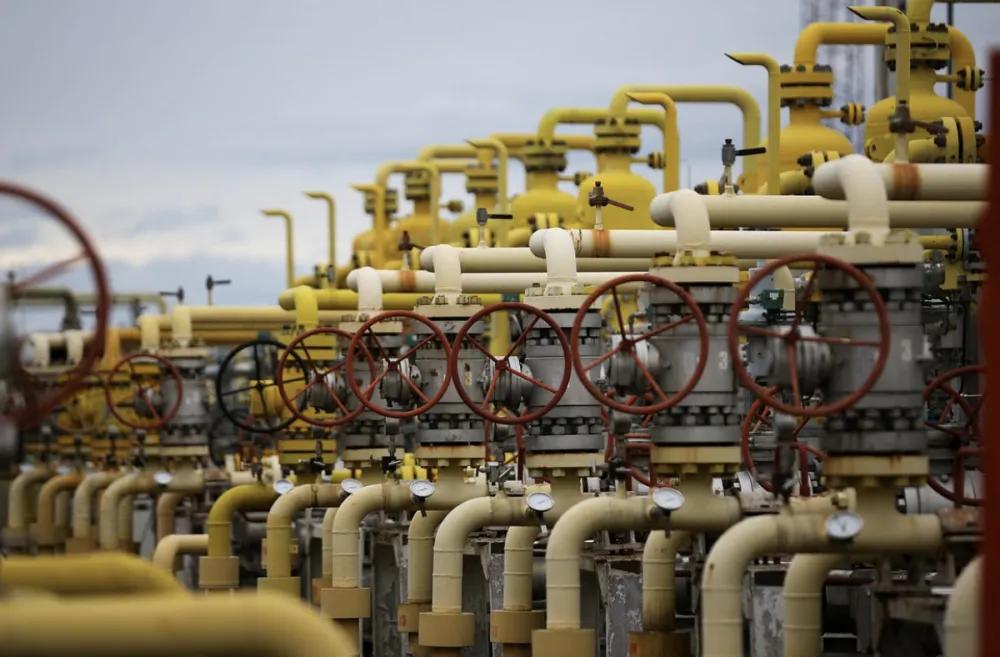
管道全长2600公里,途经蒙古,年输气量规划500亿立方米,对俄方来说是填补欧洲市场损失的“救命稻草”,但对中方来说,多一条管道意味着多一份依赖,还要承担蒙古过境的变量和建设期的融资压力。
再看跟美国签的这笔协议,定价机制是中国燃气每年50万吨的采购价格挂钩亨利港基准价再加固定液化费。
根据EIA的数据,2026年亨利港现货均价预期在每百万英热单位3.5美元左右,而同期亚洲JKM价格因为中东局势持续走高,BMI已经将2026年JKM均价预测从12.5美元上调到15.5美元。
两者之间的价差意味着什么?即便加上液化费和运输成本,从美国进货的综合成本也显著低于亚洲现货市场。
这背后有一个容易被忽略的关键点:中国燃气这次签约走的是旗下贸易子公司中燃宏大,而不是集团总部层面。这种把LNG采购下沉到专业贸易平台的做法,在国内城燃企业中并不常见。
好处是决策灵活、反应快,坏处是要独立承担价格波动的风险管理责任。中国燃气副总裁徐辉林在签约时提到,这笔协议把集团的LNG长协资源池从300万吨推到了350万吨。
我的看法是,这笔协议的信号意义大于商业体量。每年50万吨在中国的LNG进口总量里占比很小,但它的定价机制打开了一扇窗——浮动价格、离岸交付、全球资源池调配。
这些元素组合在一起,意味着中国买家正在从“锁定单一管道、接受卖方定价”转向“利用全球买方市场地位、争取更灵活的合同条款”。
国家发改委和国家能源局联合发布的“十五五”石油天然气发展规划明确提出,到2030年LNG接收站接卸能力要达到2亿吨/年。这个基础设施规模本身就是谈判筹码——你有地方接货,你才有资格跟卖家谈条件。
当然,也不能把这件事简单理解成“中国转向美国、放弃俄罗斯”。中美能源贸易仍有障碍,中方对美国LNG依然保留着关税。
分析人士指出,这笔协议更多反映的是企业对长期供应多元化的考虑,而不是美国LNG贸易的全面恢复。
Venture Global的CP2项目峰值产能规划达到每年2900万吨,几乎全部产能已经通过长期合同卖出,客户分布涵盖欧洲和亚洲。
对俄方来说,真正的压力不在于中国买了多少美国气,而在于中国手里同时握着管道气、LNG现货、长协资源三张牌。每一次签新协议,都是在提醒对方——你不是唯一选项。