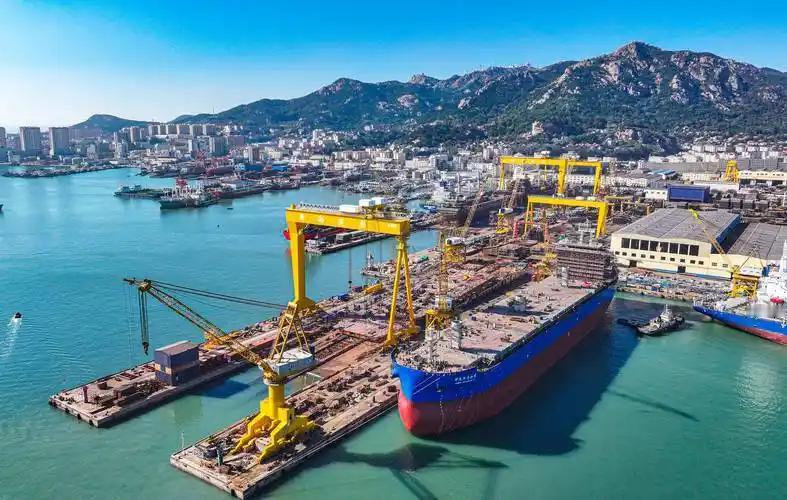
2022 年 7 月,江苏老板陈建华干了一件全行业都觉得他疯了的事儿,花 21 个亿买下大连海边一座荒了 9 年的韩国船厂。
4 年过去,先摆一组冷冰冰的数字。克拉克森 2025 年的年度数据里,国内船厂拿下全球一半以上份额,造船完工量、新接订单、手持订单三项排名全部第一。
恒力重工这家 4 年前才刚点火的新玩家,2025 年新签 115 艘、金额破千亿,**按单体船厂口径**挤到全球第二,仅次于中国船舶集团,手上的订单排期至 2029 年至 2030 年区间。
把这些数字和当初 21 亿的报价摆一起,这笔买卖显然不是孤例,而是踩在了一条更大的产业上升曲线上。
造船是典型的重周期行业,一轮周期通常 20 年打底。2008 年前后是上一轮顶点,2013 到 2016 年跌到最深的坑,STX 那座大连厂就是被埋在坑底的样本之一。
陈建华出手的 2022 年,恰好卡在下一轮上行的起点:国际海事组织的碳排放新规即将落地,甲醇、氨双燃料船需求集中释放;全球商船平均船龄创下二十年新高,替换潮已经排上日程。
同行里看到冬天的人多,看到春天的少,敢在春寒里砸真金白银的更少。
恒力这条路走得也不是外界想象的莽干。2023 年 3 月先开工一艘 6.1 万吨散货船,2024 年 4 月按期交付,把整条产线从图纸到工艺过了一遍;2024 年才动大件,一口气开建 30.6 万载重吨的 VLCC,一次装 200 万桶原油。
这种船过去几十年基本被韩国现代重工、三星重工和日本几家老厂承包,新入局的船厂没个三五年不敢碰。
真正让业内看重的不是船体,而是自研的 G95 系列低速主机,甲醇、氨这些新燃料一次做进去。
船用主机长期被国外品牌占据,行业普遍观点认为谁掌握主机,谁就有交期和定价的话语权,这一步补上了国内造船最深的一块短板。
2025 年 6 月首制 VLCC 下水,**从市场观察来看**报价低于韩国同行,交期还压得更紧。
订单端的反转来得比想象中快。2024 年之前,船东盯着这家新厂还带着疑虑,价格低不代表交得出、交得好。
等首艘散货船按合同交付、VLCC 试航数据出来,态度立刻变了。国内几家大型能源央企、境外独立船东陆续递订单,2025 年一年新签 115 艘里,油轮、散货船、集装箱船三类主力船型都有覆盖,不再是单一品类押注,能同时接住不同船型,说明产线的柔性和管理体系已经跑通。
光看船不够,还得看厂子背后的家底。恒力自己一年运上千万吨原油和煤炭,船一出坞自家船队先接单;石化园区就挨着船厂一条路,炼油副产的工业气体通过管道输过来当能源,运营成本被拉低一大截;当年 30 亿美元建起来的船坞、码头、龙门吊,21 亿人民币接盘相当于打了骨折。
三层叠加,别人看到的是烫手山芋,他手里握着的是一套现成的产业闭环。
回头再看,"疯了" 这两个字更像是同行的集体误读。周期底部资产便宜、政策转向清晰、下游需求锁定在自家船队,三张牌都亮着,才敢在冷市场里砸 21 亿。
造船这行往后几年还会热,谁能把船用主机、大型 LNG 运输船、豪华邮轮这些高附加值环节继续补齐,谁就能在下一轮里坐稳位置。
至于陈建华算的那笔账还有多少余量,评论区聊聊你怎么看。
参考来源:经济参考报,2026-07-25,向海图强 恒力重工跨界重组背后的实业报国答卷