风水轮流转!国内 LCD 巨头集体官宣涨价,三星 LG 这回体会到当年的滋味了。
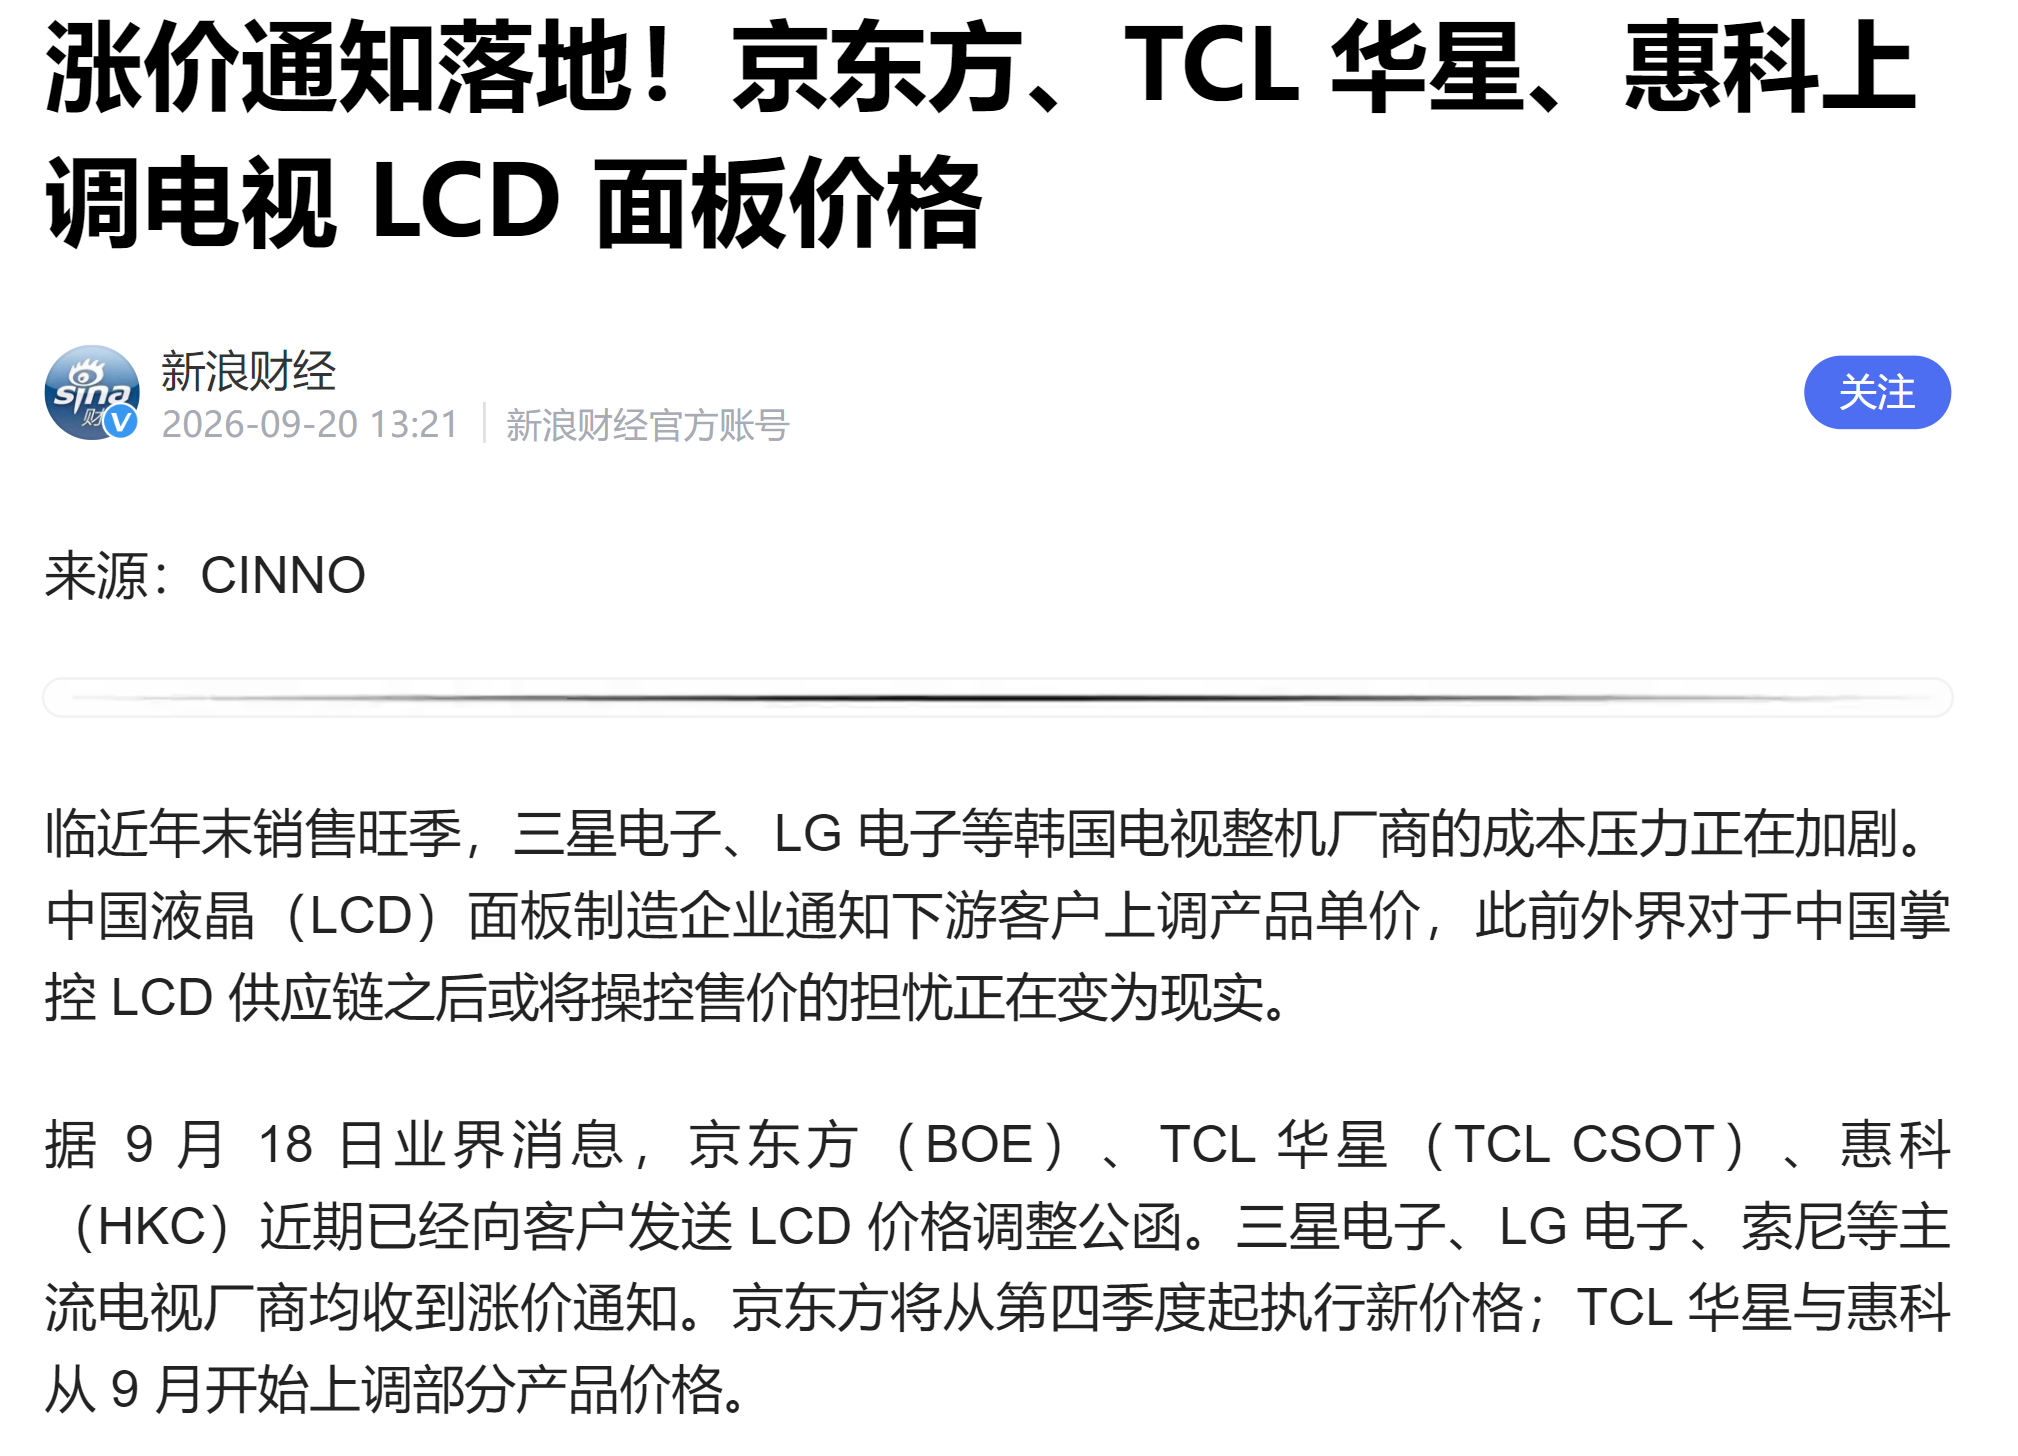
就在这两天,TCL 华星、京东方、惠科接连放出 LCD 涨价通知,而最先承受涨价压力的,正是曾经垄断面板行业的三星、LG 与索尼。
很多普通观众可能感受不到这件事的分量,简单说,放在十几年前,完全是反过来的局面。
那时候全球液晶面板市场基本被韩国和中国台湾厂商攥在手里,国内彩电厂想生产电视,屏幕只能找他们买。
当年三星、LG 几家企业还定期开会,私下商量面板的出货价格,联合抬价,国内的电视厂商没有别的选择,对方报多少钱,就只能认多少钱,成本压力全部自己吞下,辛辛苦苦造一台电视,大部分利润都被上游面板企业拿走。
后来发改委专门出手,对这几家外企的价格垄断行为开出巨额罚单,这件事也让所有人看清,没有自主屏幕产能,家电产业永远只能在产业链底端赚辛苦钱。
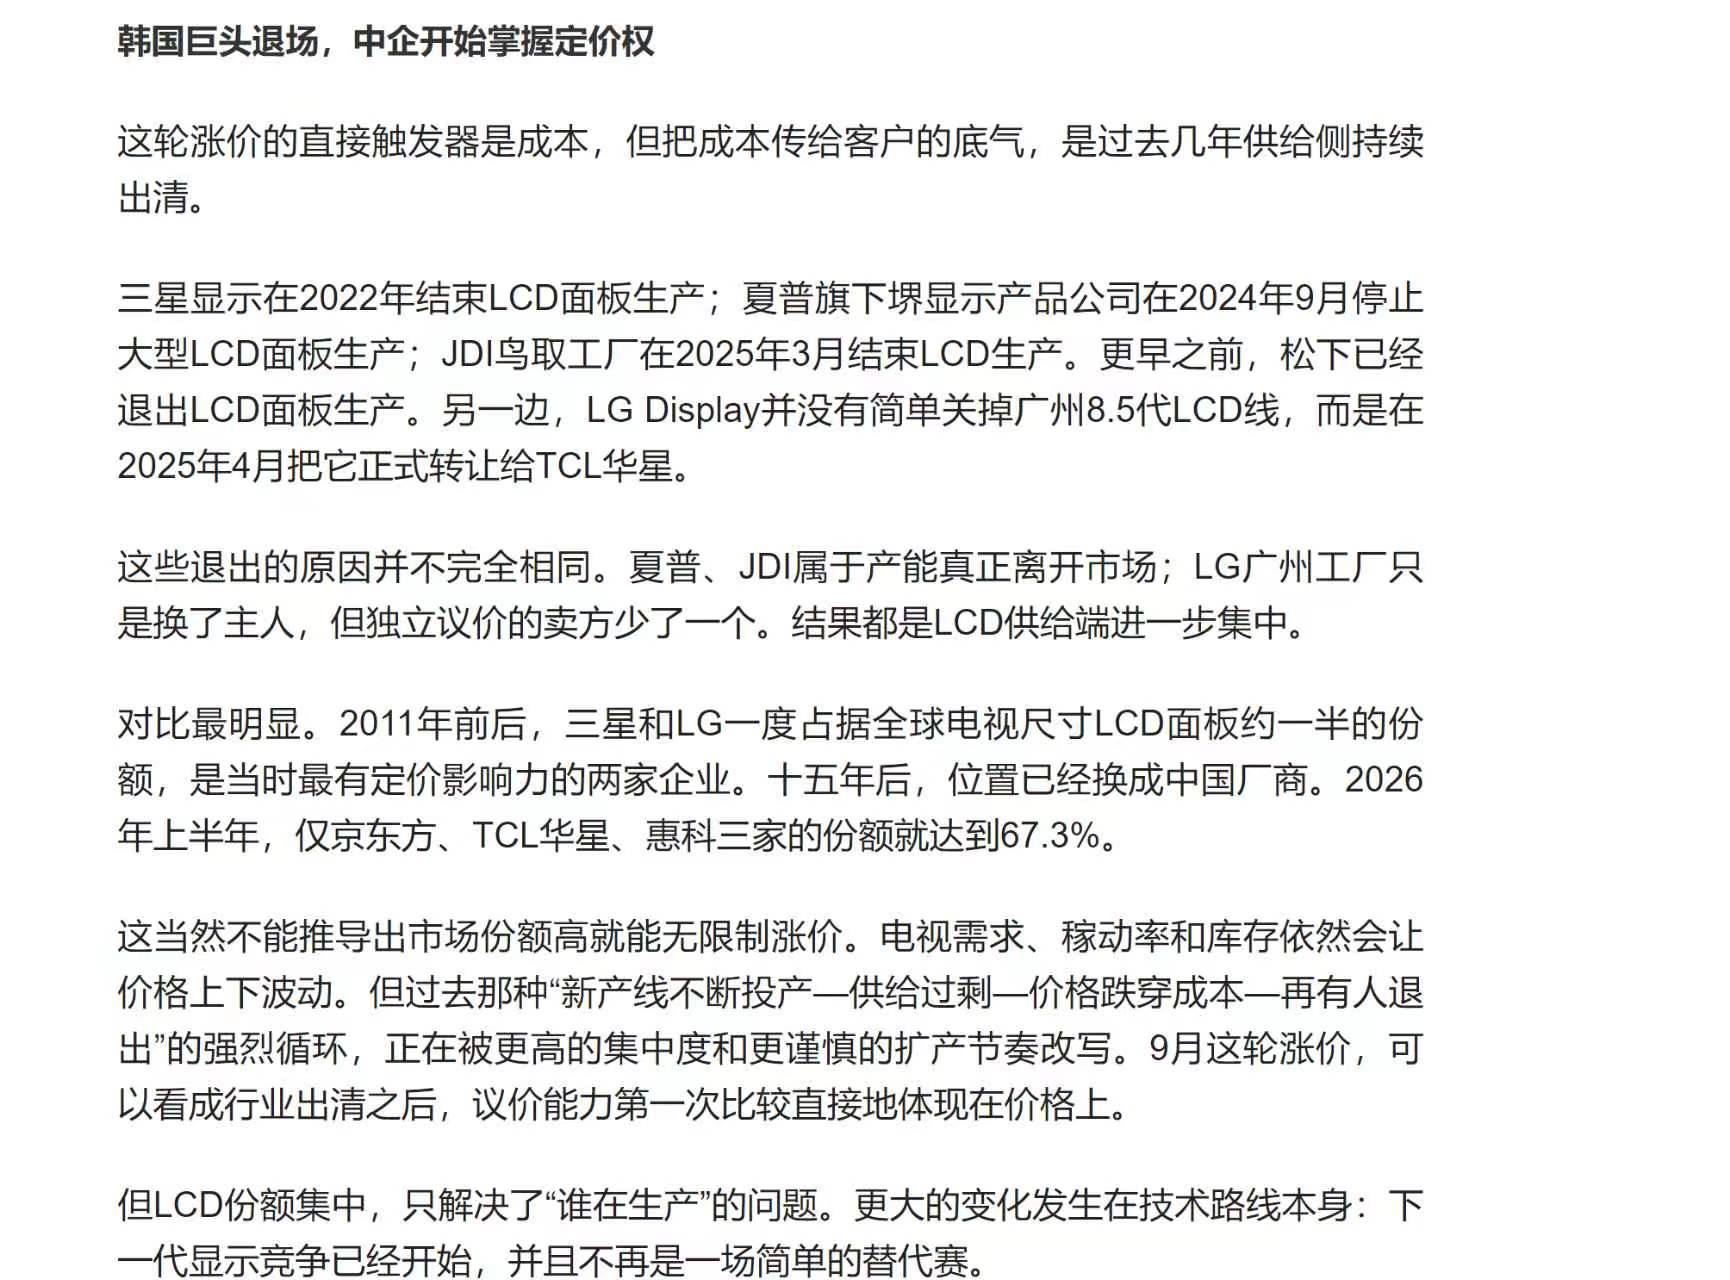
这么多年过去,格局已经彻底变了。当年靠着 LCD 面板赚得盆满钵满的韩国厂商,早早把重心转向 OLED 赛道,陆续关停、出售大尺寸 LCD 产线。
三星彻底退出 LCD 电视面板生产,LG 也把广州的 8.5 代 LCD 工厂卖给 TCL 华星。
现在全球大尺寸电视 LCD 面板市场,京东方、TCL 华星加上惠科三家国内企业,拿下了七成以上的份额,65 英寸、75 英寸、85 英寸这类主流大屏,供货基本都掌握在我们手里,定价权悄悄完成了交接。
这次涨价不是心血来潮。从公告里能看到,上游玻璃基板、驱动芯片、PCB 板还有各类化工原材料,最近一段时间成本持续走高,生产一块屏幕的开销不断上涨,国内面板厂长期低价出货,利润被压得很薄。
这次调价,TCL 华星和惠科从 9 月就开始上调部分面板价格,京东方的涨价会在今年第四季度落地。
最有意思的是这个时间点,眼下正好是海外品牌为年底黑五、圣诞大促备货的关键阶段,三星、LG、索尼现在要大批量采购面板,临时换供应商根本不现实,只能被动接受涨价,这也是这一轮调价最关键的地方。
有人会问,现在全球电视需求并没有爆发式增长,为什么国内面板厂敢涨价?
核心逻辑就是不再盲目拼产能。前几年面板行业价格大跌,就是各家疯狂扩产,屏幕越造越多,卖得越便宜,陷入恶性内卷。
现在国内几家大厂不再一味追求拉满开工率,而是主动调控产能,用控产的方式稳住面板价格,不再打亏本价格战。
这和过去日韩厂商操控市场的手段看着相似,但本质完全不一样,当年他们是联合垄断哄抬价格收割国内企业,而国内厂商这次,更多是为了覆盖上涨的原材料成本,让面板生意能维持合理利润,保证生产线持续运转和后续技术投入。
当然,成本上涨的压力不会停留在面板这一环。面板占一台电视整机成本的四成到一半,屏幕涨价,三星、LG 这些品牌就面临两难。
要么自己消化增加的成本,压缩自身利润;要么上调终端电视售价,把压力转移给海外消费者。
不少行业分析都提到,接下来海外市场的电视零售价大概率会往上走,低端机型会慢慢减少,高端大屏产品占比会持续提高。
这件事看着只是一纸涨价通知,背后是一场持续二十多年的产业长跑。
当年国内企业起步的时候,缺设备、缺技术、缺人才,投入巨额资金建产线,经历一轮轮行业低谷,被国外厂商挤压,一路咬牙坚持,才一点点把产能和技术做起来。
LCD 不是什么全新尖端技术,但它是最典型的例子,告诉我们基础制造业里,产能、供应链和定价权有多重要。
当然我们也要清醒,LCD 赛道的话语权拿到手,不等于可以高枕无忧。
三星、LG 如今把资源集中投入 OLED,下一代显示技术的竞争还在继续。
国内厂商靠着 LCD 站稳脚跟,拿到稳定收益之后,也需要持续投入新的技术研发,不能只守着现有的市场红利。
从过去被别人卡屏幕、被迫接受高价,到如今掌握大屏 LCD 的供给,轮到海外老牌电视品牌来承接成本压力,这一次面板涨价,就是产业格局变迁一次很直观的体现。
所谓风水轮流转,从来不是凭空来的,是一代又一代制造业企业砸钱、熬周期,一点点拼出来的结果。