生意还得谈。其实俄罗斯给我们供应天然气,也是有些不情不愿的,二号线想过道蒙古国,我们不是很想为这条线出钱,俄罗斯又想卖天然气,那他们就应该下定决心直接供应,中俄能源合作应按互利原则推进,谈清成本才能长久。
天然气管道不是修好以后用三五年的项目,一旦落地,合同可能执行几十年。于是很多事情就不能只看一句“俄罗斯有气,中国有市场”,真正坐到桌前,价格怎么算,管道谁投资,过境费用谁承担,每年必须买多少,这些问题一个都绕不开。
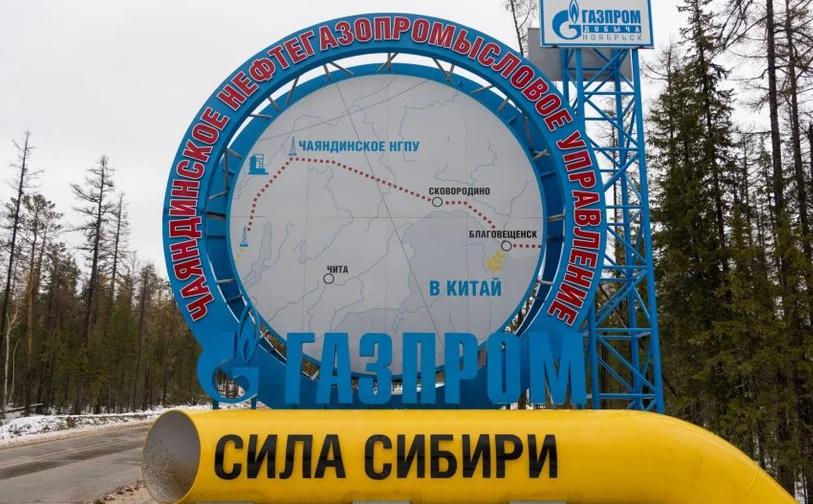
2025年09月02日,俄方公布,中俄围绕“西伯利亚力量2号”及蒙古国境内过境管道签署具有法律约束力的备忘录,规划年输气能力500亿立方米,线路经过蒙古国。
俄罗斯能源部长随后又表示,项目建设时间、融资模式等仍需进一步确定。到了2026年,这条规划管道仍处于继续推进相关安排的阶段。
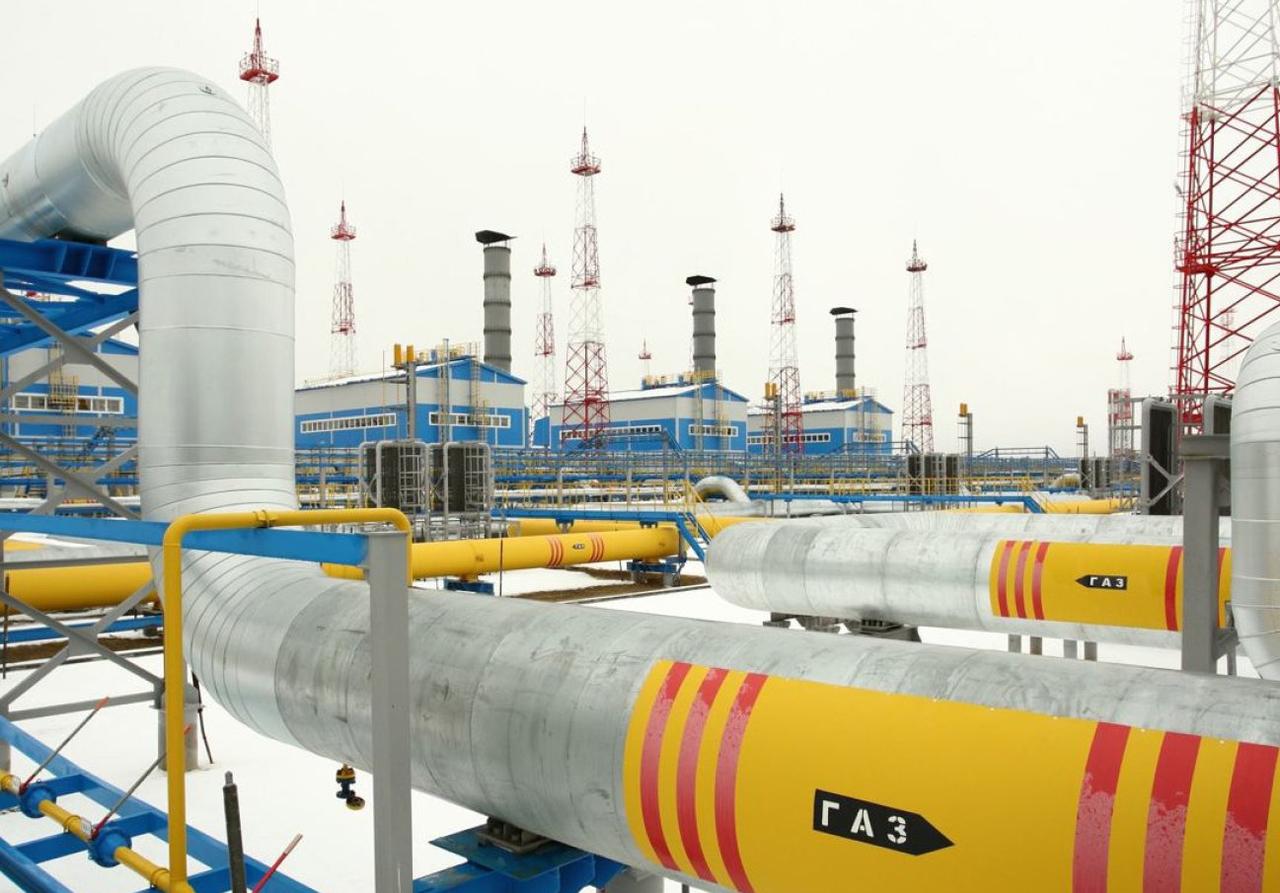
500亿立方米是什么概念?已经运行的中俄东线设计年输气能力是380亿立方米。按照俄气公司公开资料,中俄2014年签署30年购销合同,2019年12月02日开始通过中俄东线供气。
另有远东线路项目,全部达到设计能力后还可增加100亿立方米。也就是说,中俄天然气合作并不是从零开始,已经有成熟项目在运行。
正因为已经有稳定合作,新项目反而更要算细账。俄罗斯确实有扩大亚洲天然气出口的现实需要,欧盟委员会公布的数据很直观,2021年欧盟进口俄罗斯天然气约1520亿立方米,2025年已经降至360亿立方米,其中俄罗斯输往欧盟的管道气从2021年的1370亿立方米降至2025年的180亿立方米。
2026年02月生效的欧盟相关法规还确定了逐步退出俄罗斯天然气进口的时间安排。过去能够大量向西输送的天然气,当然需要寻找新的长期市场。
中国市场规模大、距离相对合适,又已经具备多年合作基础,俄罗斯希望增加对华供气并不难理解。可做买卖从来不是卖方有货,买方就必须按照卖方设计好的条件接下来。
中国自己的天然气供应能力一直在增长。国家统计局2026年09月15日公布数据,2026年01月至08月,规模以上工业天然气产量1757亿立方米,同比增长1.1%;仅2026年08月就生产214亿立方米。
国内天然气生产没有停下来,同时还有中亚管道气、海上液化天然气等不同来源。进口俄罗斯天然气当然有价值,稳定的陆上能源通道同样重要,但“需要”与“必须不计成本地买”完全是两回事。
尤其二号线还要经过蒙古国,这条路线并非临时提出,俄气公司早在2019年就与蒙古国方面签署谅解备忘录,2022年01月又宣布完成蒙古国境内“东方联盟”管道项目可行性研究,设计目标就是承接俄罗斯经蒙古国向中国输送的天然气,最高规模可达到每年500亿立方米。
线路可以研究,商业条件却不能含糊。多经过一个国家,意味着项目结构多了一层。管道建设的钱怎样筹,俄罗斯境内、蒙古国境内以及入境后的设施怎样衔接,过境运输采取什么收费办法,长期合同如何处理供需变化,都要形成能够执行几十年的安排。
如果俄方希望扩大天然气销售规模,就需要拿出能够让买方接受的价格和投资方案。如果中国企业需要承担建设投入,也自然要判断未来需求、采购价格和投资回报是不是合算。
关系好,不代表账不用算,恰恰因为合作准备做得久,账更应该提前算明白。2026年09月04日,中俄能源合作委员会第二十三次会议举行。
中方提出,要积极妥善解决企业各类诉求,保持油气贸易长期可持续发展,推进能源项目有序建设和平稳运行。俄方也表示愿意优化既有合作项目,并规划下一阶段合作。
“长期可持续”几个字很关键。天然气价格高一点还是低一点,放在一两个月里可能不显眼,可一年500亿立方米,合同再执行二三十年,哪怕很小的价格差距,最后都会变成一笔庞大的成本。
融资也是一样,管道修在哪里只是技术问题,谁出钱、出了多少钱以后获得什么权益,才是生意真正难谈的地方。因此,中俄天然气合作没有必要着急抢一个时间点,也没有必要为了尽快开工而把关键问题留下来以后解决。
俄罗斯拥有丰富的天然气资源,中国拥有庞大而稳定的能源消费市场,双方本来就有很强的互补性。
但互补不是单方面让利。俄罗斯又想卖天然气,就需要给出具有长期竞争力的供应条件;中国增加进口,也应建立在能源安全、价格合理和投资可承受的基础上。
至于二号线经过蒙古国还是采用其他更合适的安排,同样应该服从成本、安全和长期运营效率,而不能为了修管道而修管道。中俄能源合作已经走了很多年,真正能够让合作继续走几十年的,不是谁在谈判桌上着急,而是双方最后拿出来的方案都算得过账。