基本功173 关于大蓝筹估值参考标准
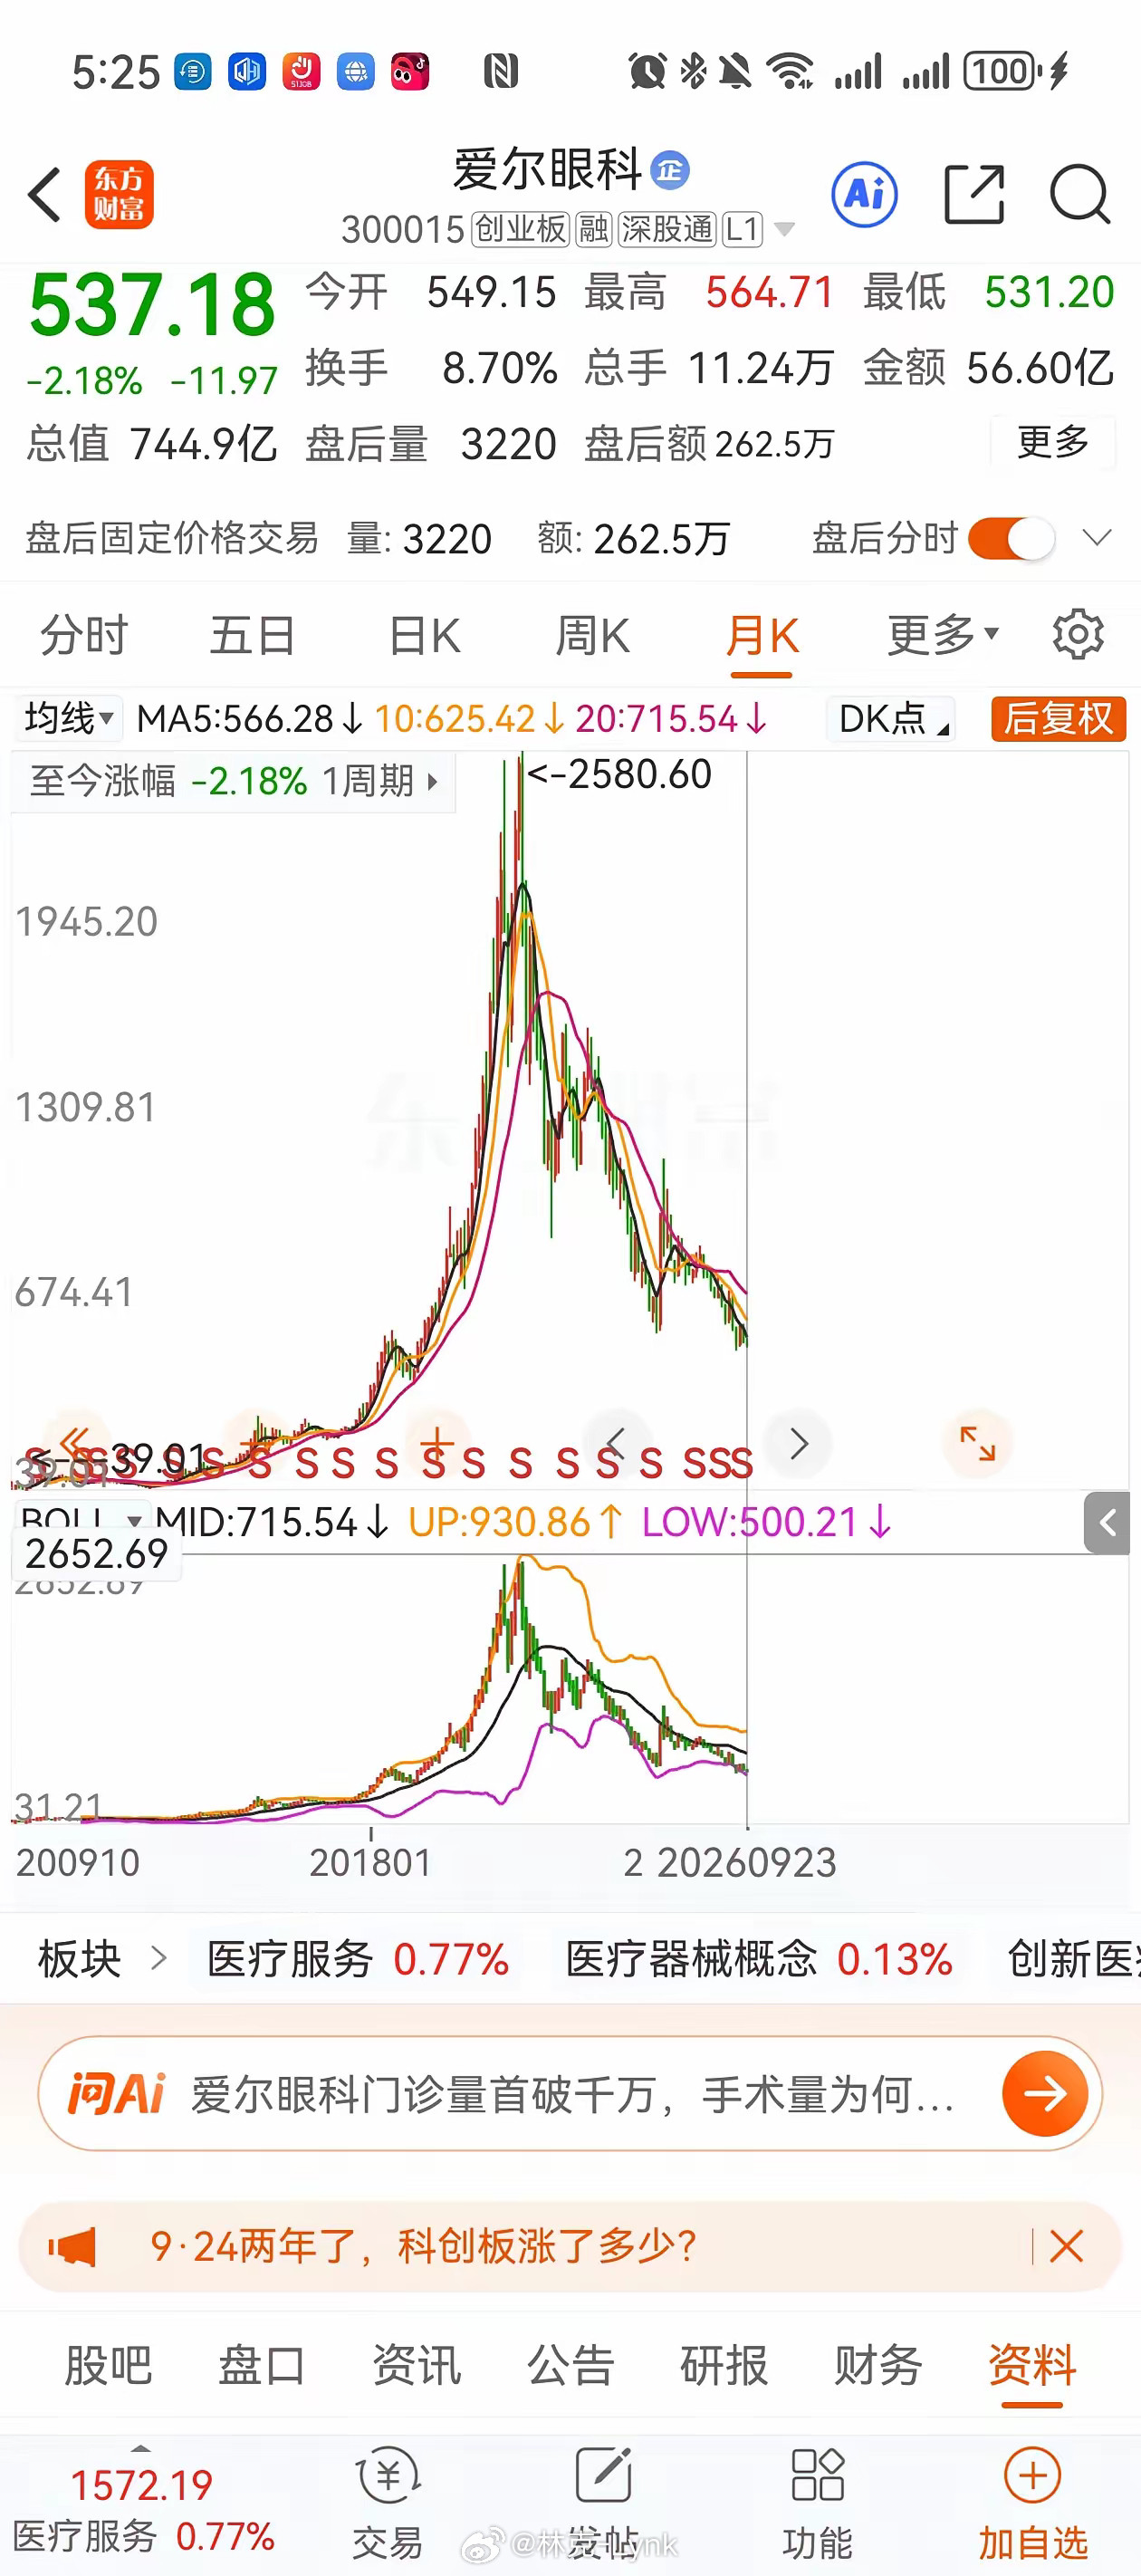
写于2024年9月4日。茅台、长春高新两三年来利润不断增长了,为何股价破位。因为业绩增长预期撑不住25倍~30倍市盈率。按个人经验对各个行业大蓝筹的估值进行分类,是大概参考区间,勿生搬硬套。
一是传统中端消费行业(最典型的是美的、格力),跟通胀关联有限。如果是未来业绩预期没有增长,也没有下降,一般是10倍市盈率。以10倍市盈率作为基准点,如果未来有10%的增长预期,高看到15倍。有20%的增长预期,高看到20倍。有30%的增长预期,高看到25倍~30倍。如果未来业绩有下滑甚至亏损的预期,按照正常年份的营收,下调到6~8倍。
二是刚需消费行业(最典型的是各种食品和西药),这种行业跟通胀的关联度高,因此给出较高的估值。如果是未来业绩预期没有增长,也没有下降,一般是12~15倍。以15倍市盈率作为基准点,如果未来有10%的增长预期,就高看到20倍。有20%的增长预期,高看到25倍。有30%的增长预期,高看到30倍~35倍。如果未来业绩有下滑甚至亏损的预期,按照正常年份的营收利润,下调到7~11倍。对比这个标准伊利靠谱一点,酱油就很扯。
三是经济下行周期的高端消费(最典型是茅台、片仔癀、汽车),参照刚需消费行业,然后适当调低市盈率预期。当然,在经济下行周期,绝大部分高端消费业绩根本没有增长预期,甚至连维持都成问题,有些直接有亏损预期。因此,直接对标平常年份的营收利润,看到10倍以下就可以了。至于茅台和片仔癀,有一定品牌护城河,利润不至于直接停止增长,所以13~17倍相对合理。
四是银行地产。这两个行业的共同特点是公司的自有资金不多,一个主要是储户的钱,一个主要是银行的钱,赚钱自带杠杆。这就有个问题,业绩增长时,利润是经过杠杆放大的。一旦亏损,杠杆一样放大亏钱规模。所以,市场给银行的估值长期只有五六倍市盈率,给地产的估值则低。当然,现在地产大面积亏损,市盈率也没法算了。哪怕是之前地产处于上升期,市场给的估值也很低。因为大资金不是傻子,乘以房地产行业的杠杆率,地产市盈率其实高得吓人。
五是大宗商品等周期行业。不要硬套市盈率估值标准,因为亏时可以往死里亏,赚时同样离谱。参照《基本功153 大宗商品期货的定价原理》。
巴菲特在比亚迪7倍时买,预计逐年预增30%以上,并持有多年。赚的不是向下偏离估值的钱,而是业绩预期扩张,进而引发市盈率大幅抬升的钱。最后老巴在其三十多倍时卖了。来钱最快不是赚市值恢复的钱,而是赚预期提高,市盈率拉升的钱。