存钱的规矩,变了。
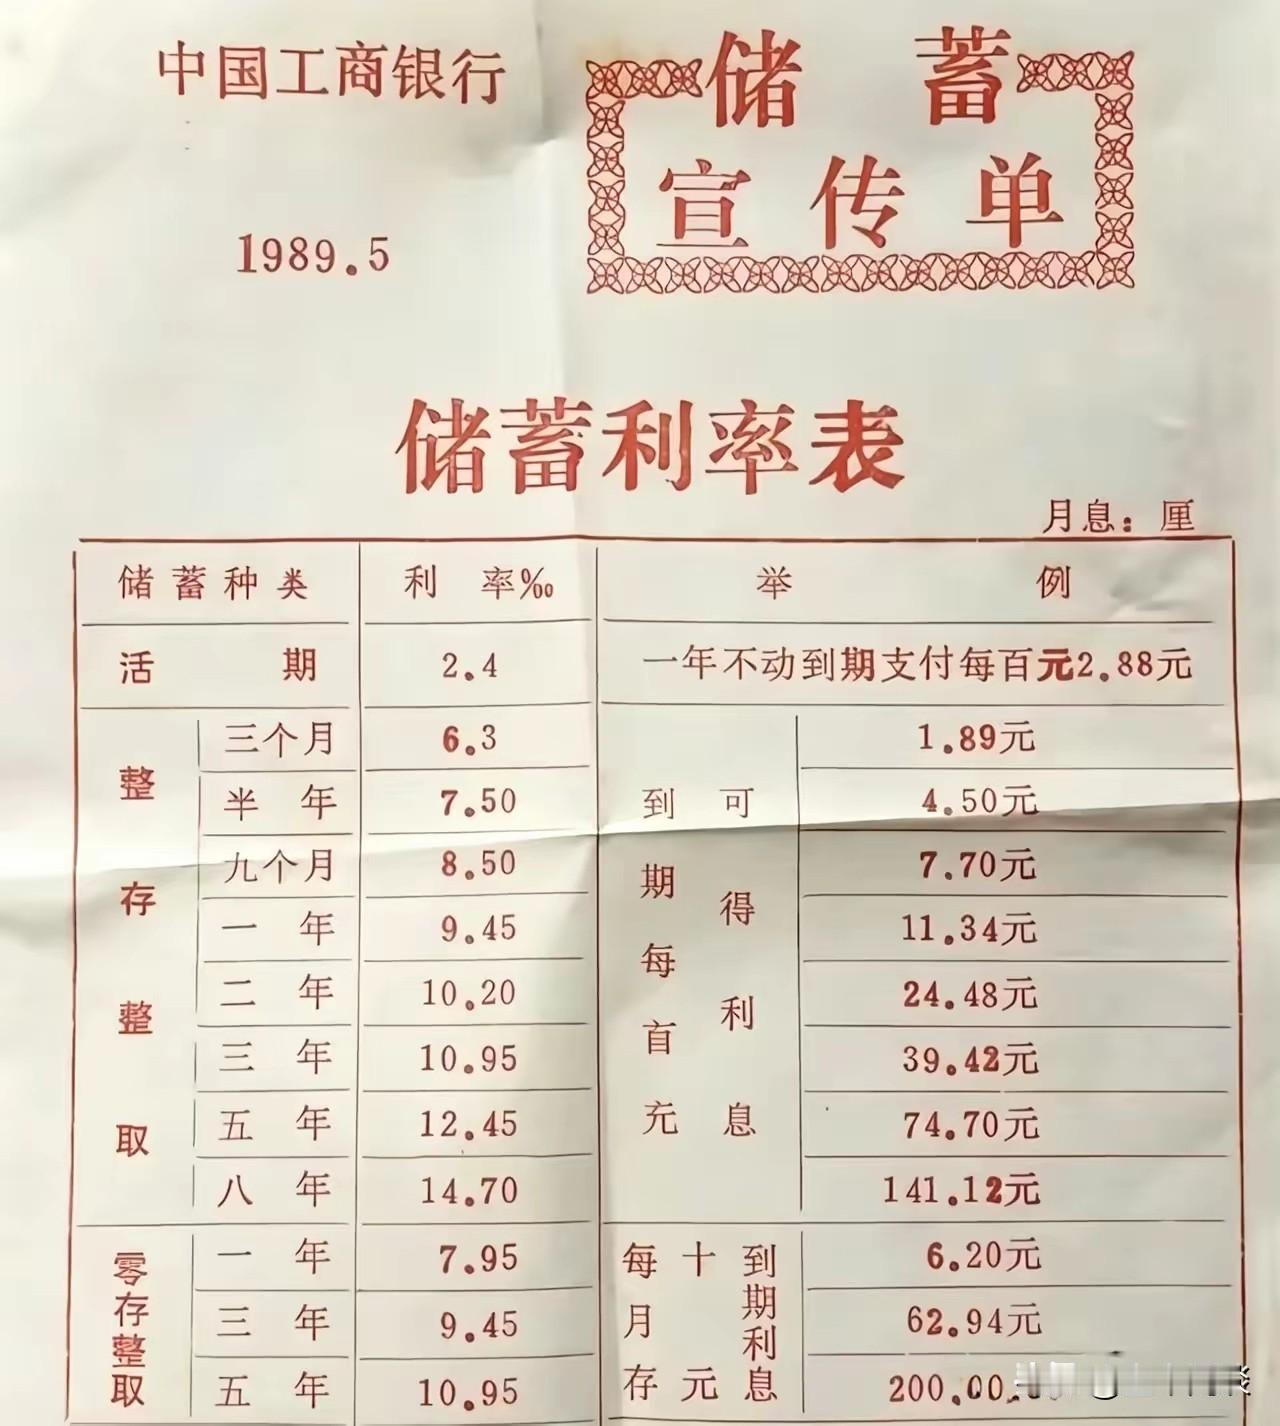
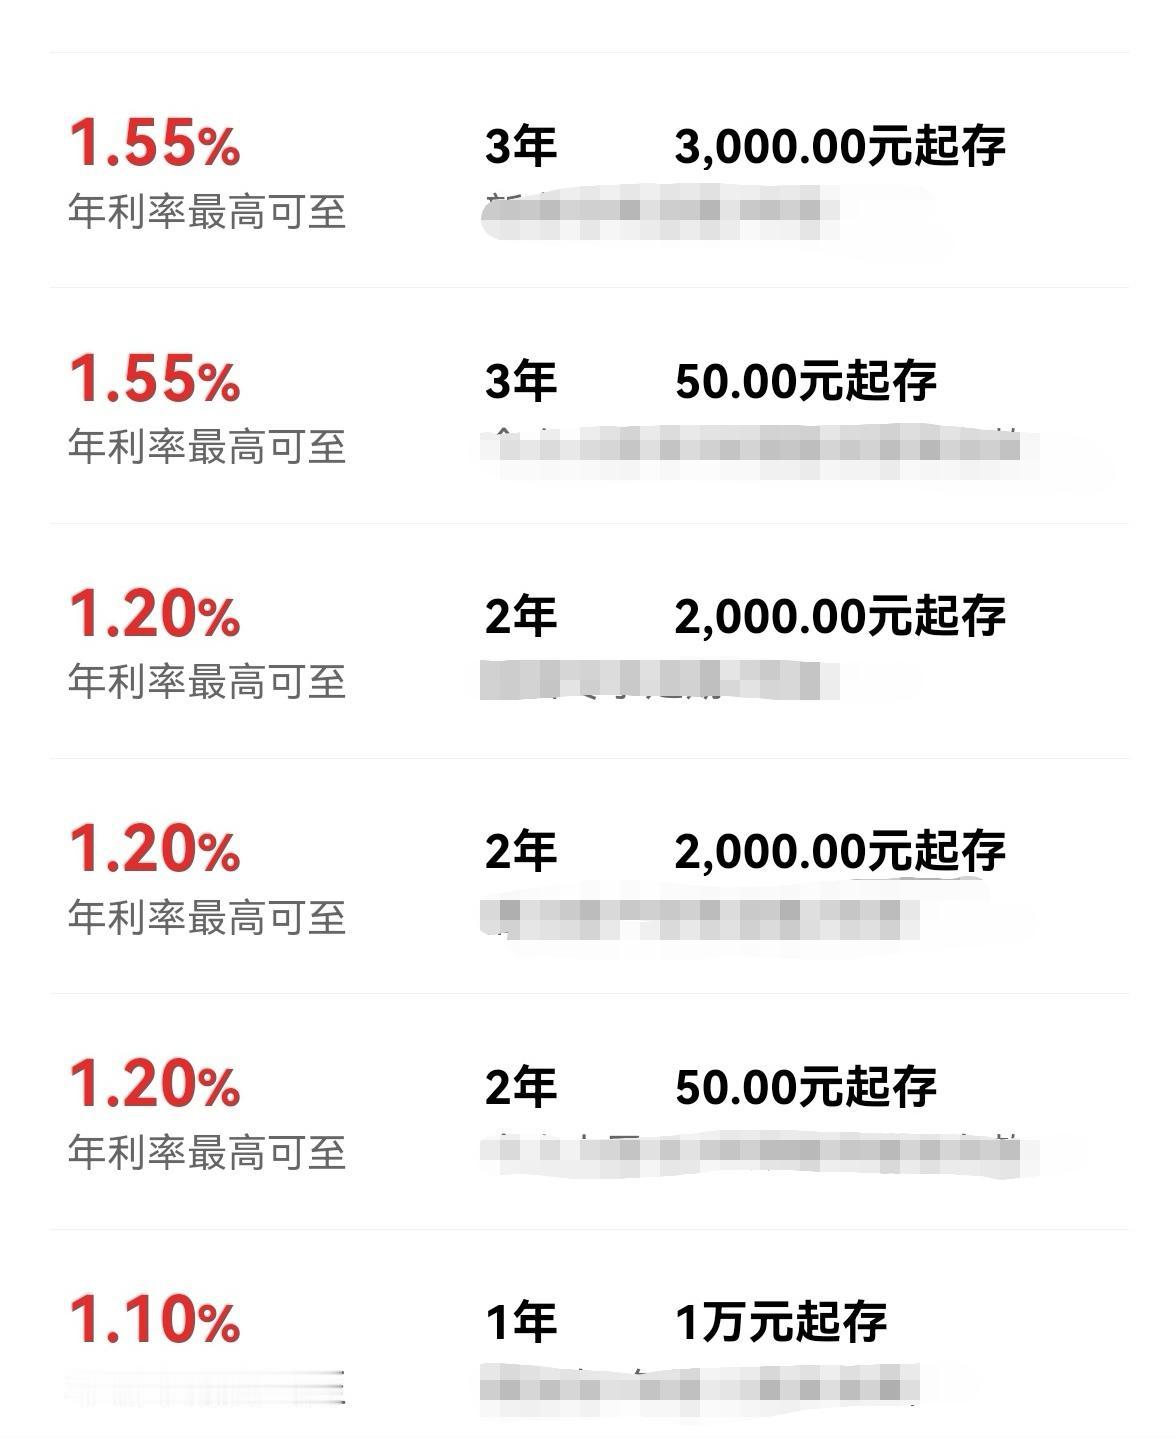
过去几年,银行是求着储户存长期,存五年利率最高。现在反过来了,一批银行把五年期利率压到三年期下面,有的三年期比一年期还低。
为什么会这样?很简单,银行在算另一笔账。
这笔账的核心,叫净息差。说白了,就是银行放贷收的利息,减去付给储户的利息,中间剩的那层薄利。这层利差是银行最传统的饭碗。现在这个饭碗越来越薄,薄到快见底了。
原因不复杂。贷款那头,利率一直在降,银行收上来的利息越来越少。存款这头,要是还用高利息锁五年的钱,等于未来好几年都得背着这笔贵的钱,去还一笔越来越便宜的债。换谁都不乐意干。
所以银行开始做一件以前不太做的事:主动把钱往外推,尤其是长期的钱。有的银行干脆把五年期产品下架了,不卖了。有的留着窗口,但把利息压到三年期以下,意思很明白——别存太久。甚至有些小银行,一年期利息反而比两三年期高,把“存得越久越划算”的老规矩翻了个面。
这背后的道理,就像你手里有套房要出租,你知道未来几年这片区域的租金会一直降。这时候有人想跟你签五年长租,把租金锁在今天这个价。你签吗?大概率不签。你宁愿先签一年,到期了再看行情。银行面对存款,心态也是一样的。
有人可能会问,为什么中小银行一边降长期利率,一边又在某些短期产品上悄悄加息?因为它们压力不一样。大银行不愁没人存钱,可以慢慢把成本压下去。小银行网点少、客户底子薄,存款流失的压力更直接,只能在某些期限上让点利,先把钱留住再说。表面上看定价乱成一团,其实每家银行都在根据自己口袋里的余粮做取舍。
对普通储户来说,这件事的影响比利率表上那几个数字要深。
过去存钱有个很省事的办法:找到利息最高的那个期限,把钱放进去,然后什么都不用管。五年期利息最高的时候,锁五年就是最优解。这个办法成立的前提,是长期利率一定比短期高。现在这个前提松动了。
银行不愿意为长期资金多付利息,意味着“锁定长期”这件事本身的价值在下降。储户要面对的新问题是:钱放什么期限上,既能拿到相对合理的利息,又不会在利率继续走低时把自己困住。
这个问题没有标准答案,但方向是清楚的。短期要用的钱,流动性优先,别为了多那零点几个百分点牺牲灵活性。中期不动的钱,可以看看三年期储蓄国债或者大额存单,这类产品目前还有点利率优势。长期不用的钱,可能得跳出存款这一个选项,看看其他风险等级匹配的产品。
说白了,存钱这件事,正在从一个闭着眼睛做的决定,变成一个需要想一想的决定。过去利率高,选错期限的代价不大,少赚一点而已。现在利率本身就薄,选错期限的代价被放大了。同样是十万块钱,存对期限和存错期限,一年下来差出的利息,够交好几个月水电费。
银行把五年期利率压到三年期下面,本质上是在用价格告诉储户一句话:别把时间拉太长,我也看不清那么远。
这句话,储户也该听进去。
文|扶苏
编辑|南风意史