30 万存银行靠利息吃饭?先算清这笔账
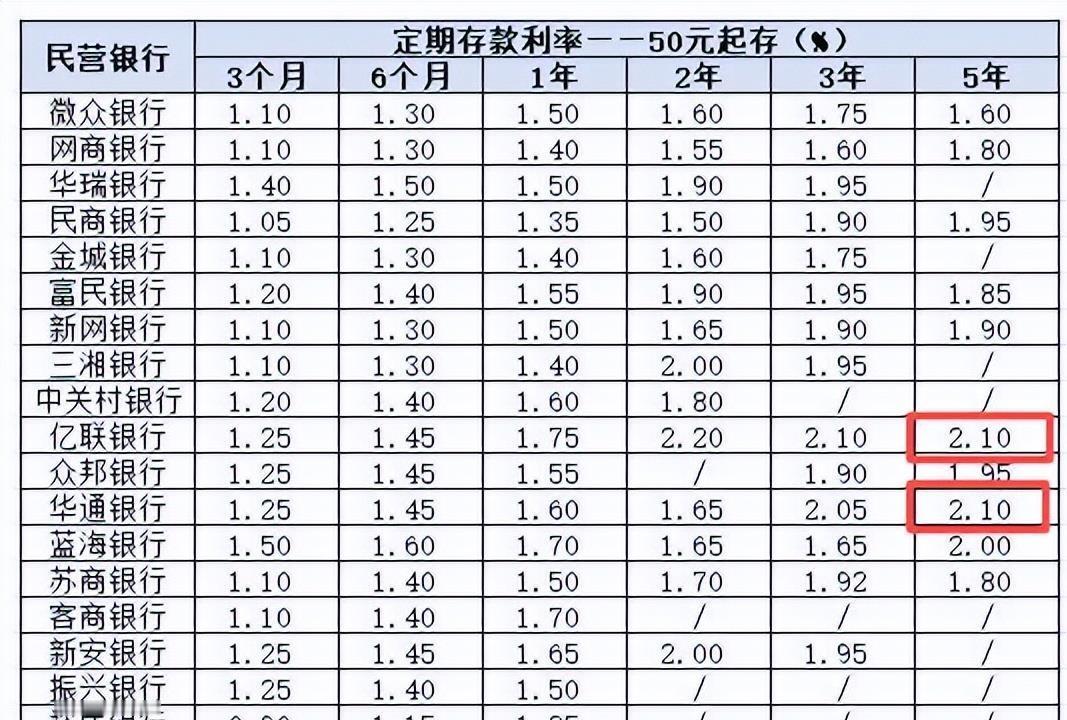
2027 年,手里有 30 万,存银行吃利息,能不能覆盖每月饭钱?这个念头很实在,也很危险。国有大行三年期大额存单,30 万一年利息约 4650 元,摊到每月不到 390 元;城商行同类产品年息约 5400 元,月均约 450 元。统计局口径下,普通城镇居民每月吃饭花费大多在 800 到 1500 元。差距摆在这。有人拿早年高利率算账,有人信年化超 2.5% 还保本。可利率下行、物价上涨,这两个变量被忽略了。30 万到底能干什么?靠利息吃饭是幻想,还是差一点就能实现?先别急着躺平,把账算清再说。
先看利息收入。国有大行和城商行的差距,看着有几百块,放到饭桌上立刻现形。月均 390 元,只能买米面油和少量蔬菜。月均 450 元,加一点肉蛋奶就紧张。偶尔在外吃一顿,这个月就超支。800 到 1500 元的正常吃饭开销,靠 30 万利息根本够不着。不是银行利息太低,是本金太少。早些年利率高,30 万还能撑一撑,现在利率一路走低,同样本金,利息缩水一大截。
再看那些 “保本高息” 的说法。年化超过 2.5% 还承诺保本,基本不是存款。理财收益有波动,保险产品带有较长锁定期,本金存在受损风险。有人一听高息就动心,结果把家庭安全垫投进了不保本的产品。存款利率虽然低,但同一存款人在同一家银行,本息合计 50 万元以内受存款保险全额保障。高息产品大多没有这层保障。为了多拿几百块利息,把本金置于风险中,这笔账不划算。
如果真想靠利息覆盖正常饭钱,按 1.8% 的年化收益倒推,本金至少要 53 万。这还没算医疗、房租、水电、人情往来。也就是说,30 万离 “利息吃饭” 还有二十多万的缺口。更麻烦的是,利率可能继续下行,物价可能继续上涨。今天算出的 53 万,过几年可能又不够了。靠利息躺平,门槛只会越来越高。
30 万真正的价值,不是躺平,是兜底。它是一笔家庭安全垫,遇到失业、生病、意外时能顶一阵。每月几百块利息,当伙食补贴,减轻日常压力,已经实在。想靠它覆盖全部饭钱,是把安全垫当成了长期饭票。社保医保要留足,应急金要放好,剩下的钱再谈增值。日子是稳扎稳打过的,不是靠一笔存款躺出来的。
接下来要看的,不是哪家银行利率又高了一点,是利率下行和物价上涨这两条线会不会继续挤压。如果会,靠利息吃饭的门槛还会往上走。30 万不是终点,是起点。把它当成底气,别当成退路。