高志凯这回不装了,揭开了中俄天然气谈判血淋淋的真相。
他用“借道中国卖给印度”这个离奇假设,道出一句意味深长的潜台词:“中方有权挑选最安全的买卖”。
俄罗斯这些年始终有个疑问:路线这么顺、成本这么低,中国为什么迟迟不肯动笔?
这个“卖给印度”的设问,关键在“借道”两个字:如果天然气要经过别国,买家会不会担心通道、价格和长期控制权?它只是用来解释买方顾虑的比方,并非中俄印正在谈的输气方案。
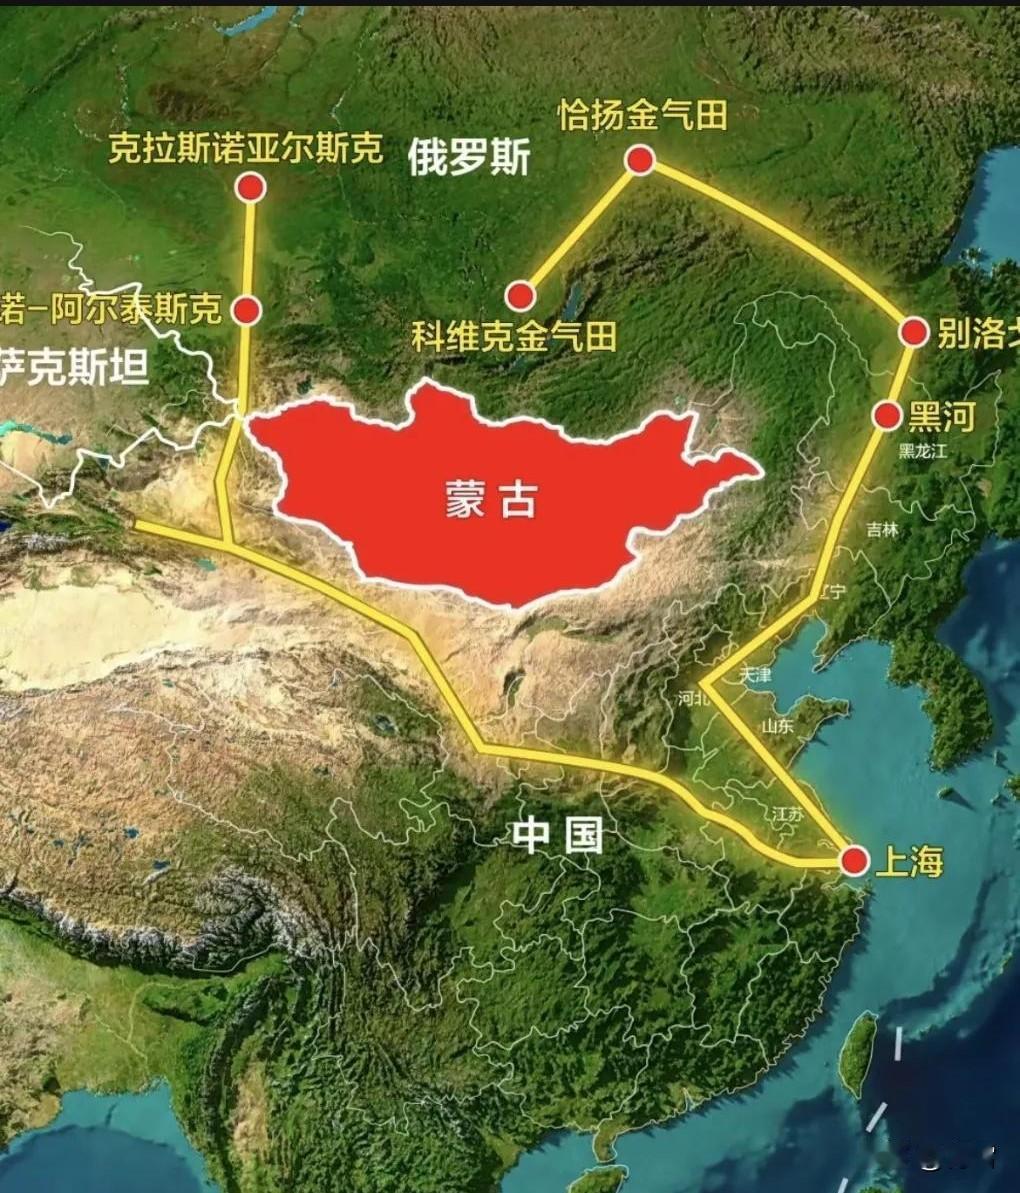
先看实际项目,俄罗斯希望把亚马尔的天然气经蒙古送到中国,规划年输气量为500亿立方米。这条通常被称作“西伯利亚力量2号”的管道,连接的是一场可能持续数十年的能源交易。
2025年9月,俄方宣布与中石油签署项目备忘录,进展确实向前迈了一步。但备忘录不等于完整购气合同,更不能凭一纸文件就认定气价、投资分摊和开工时间已经全部谈妥。
到了2026年5月,普京访华后,外交部被问到项目进展,回答仍是双方本着相互尊重、互利共赢原则深化合作。这样的表述肯定合作方向,却没有宣布最终气价或具体开工日期。
9月又有新动作,俄罗斯能源部长说,普京把规划中的“西伯利亚力量2号”称为“贝加尔力量”。名称可以换,商业谈判却不会因为改名自动完成,供气规模和合同细节仍要逐项落实。
这并不意味着中俄天然气合作停着不动,现有中俄东线管道早已运行,2025年向中国输送约380亿立方米。已经供得上的气,与尚在筹划的新管道,是两笔必须分开算的账。
俄方为什么重视第二条大管道?过去卖往欧洲的管道气大幅减少,原本面向西方的气源需要寻找长期去处。国际能源署估算,2021年至2025年,俄罗斯对欧盟的管道气供应减少约九成。
对俄罗斯来说,500亿立方米的年输气规划,意味着长期稳定的潜在市场;对中国来说,也意味着长期采购责任。只讲前者的收益、不谈后者的约束,就容易把一份几十年的合同看得太轻。
再看地理位置,管道途经蒙古,供气方、过境方、买方都与工程运行相关。过境本身不是不可接受的风险,但跨境协调、通行条件和故障处置,都得写进能执行的安排里。
中方此前谈得很明白,气价只是条件之一,技术、商务、合作模式都需要认真商量。管道埋下去之后,买家无法像临时采购货物那样随时改走另一条路,合同必须经得起时间检验。
中国当然需要进口天然气,但并非只剩俄气一个选项,国内生产、其他陆上管道和海运液化天然气共同构成供应体系。2025年国产天然气超过2600亿立方米,这份底气也会进入谈判考量。
进口渠道多一条,能源安全通常就多一分回旋余地;可若把新增气量过度押在单一方向,新的依赖也会随之形成。管道气的稳定性有价值,来源多元和调节余地同样有价值。
需求这笔账也不能拍脑袋算,2026年上半年,中国天然气表观消费量为2068.5亿立方米,同比下降2.4%。这不代表未来不需要新管道,却提醒双方,长期合同必须经受需求变化的考验。
国际市场同样在变,2026年中东供应受扰,其他地区的液化天然气产量也在增长。眼前紧张不等于长期一直短缺,眼前宽松也不代表以后不会再涨价,定价机制要能应对两种局面。
所以谈判难点,恐怕不在谁愿意喊“合作”,而在谁承担成本和风险。气价怎样随市场调整、买多少年、每年买多少、管道谁来投资,任何一项说不清,账本都可能越算越难看。
至于“经中国卖给印度”,更不能把反问听成施工计划:中印之间并无与这项俄气工程相接的现成跨境输气通道。要把气真正送过去,还得另谈路线、投资、过境和买家合同。
这也正是设问的锋利之处,站在卖家那边,过境像是地图上顺手划出的一条线;站到买家这边,那条线背后却是一整套需要多年兑现的重大责任。换个位置,顾虑就清楚了。
中俄有合作基础,也有继续谈下去的利益,谁都没必要把审慎等同于翻脸。把已运行的东线、已有的项目共识和还没敲定的商业条款分清楚,反而更能看清双方真正谈到了哪一步。
最后还是回到那句话,安全的买卖,要能让气稳定送到、让价格可以承受、让合同双方都愿意长期履行。管道修得再直,也替代不了这些条件;什么时候落笔,终究要看账能否算平。